当前位置:首页>排行榜>税优2400和个养12000怎么选

税优2400和个养12000怎么选

  • 更新时间 2026-11-03 12:40:10
税优2400和个养12000怎么选

      雷姐说保险 · 不站队任何保险公司    

      税优2400和个养12000怎么选    

      两个独立额度,叠加更划算    

      有读者前天问我:"雷姐,我看你上一篇讲了个人养老金 12000,朋友圈又有人推税优健康险 2400,这俩到底是啥关系?是不是一回事?"    

      特别好的问题。我之前也发现,好多人只用了小的那个额度(2400),大的(12000)完全不知道;或者反过来,光盯着 12000,把 2400 给漏了。今天就把这两个额度彻底讲明白。

      它们根本不是一回事    

      税优健康险的 2400,和个养的 12000,是两个独立的税前扣除额度,互不影响,可以叠加用。    

· 2400(税优健康险):买的是能抵税的商业健康险,比如护理险。保费支出在税前扣除,每年最多 2400。      

· 12000(个人养老金):存进个人养老金账户,退休才能领,每年最多 12000。      

      别把 2400 理解成"返你 2400"。它是保费税前扣除的限额——你花了这 2400 买保险,这 2400 不用交个税,不是额外打钱给你。    

      2400 那档,真能省多少    

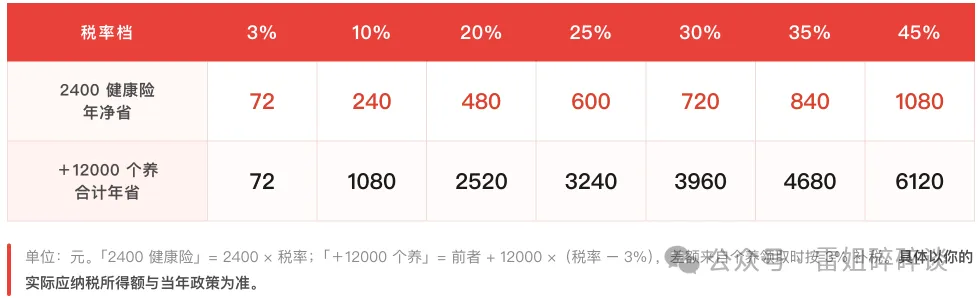
      税优健康险的优惠很简单:净省 = 2400 × 你的税率。

      我常给客户推的是人保寿险民享福终身护理保险(互联网专属),税优 2400 这一档里,它收益在同类里算高的,人保这块牌子也好讲。它属于护理险形态,好多人一听"护理"就懵,我常一句话讲明白:它保的是——万一你得了合同约定的特定疾病、或者因意外导致 1–3 级伤残、生活不能自理了,保险公司按约定给一笔护理金;人不在了,给疾病身故金。它不像医疗险报销看病钱,是"人不能自理了"给一笔钱兜底。    

      我拿产品说明书里的官方示例给你看个直观的:30 岁女性、10 年交、年交 1 万元,第 10 年现金价值就有 102,640 元,到 60 岁是 152,180 元,80 岁 217,600 元。当然税优版是按 2400 上限交,具体数字以合同利益演示为准,但你能看明白一件事——它是一笔"带护理保障、长期复利"的安排,不是消费掉就没了。    

      (另一款中信保诚「和睦相随」终身护理保险,3 年交大概 5 年回本,想早点看到现金价值的可以看它。但"回本"是退保才有现金价值,别理解成账户里随时能随便取。)    
      民享福到底怎么赔,说清楚    

      怕有人还是没概念,我把给付逻辑也摊开:以产品条款为例,特定疾病护理金在 61 岁前确诊,按"已交保费 ×160%"和"现金价值"里高的给;61 岁之后,再叠加"基本保额"一起比,取最高的。意外导致 1–3 级伤残的护理金同理。疾病身故,给"已交保费"和"现金价值"里高的。说白了,它保的是"人不能自理"和"人走了"两类极端情况,平时用不上、但真遇上就是一笔兜底钱。    

      为什么我建议年轻人也看看它?因为护理险是趁身体健康时把费率和资格锁住——等年纪大了、体检查出点问题,再想买可能就买不到了。税优版门槛低、全国能出,等于用抵税的小成本,先把这份资格占上。    

      两个额度叠加,能省出一趟体检钱    

      如果你既买 2400 的健康险、又存 12000 的个养,两档优惠是加在一起的:    

· 20% 税率档:2400×20% + 12000×17% = 480 + 2040 =年省 2520

· 45% 税率档:1080 + 5040 =年省 6120

      给你算个具体的。我一个 35 岁的互联网客户,对应税率 20%,她既买了民享福(2400 税优)、又存了 12000 个养:税优健康险一年省 480,个养一年省 2040,加起来年省 2520。十年下来光税就省两万五,还没算产品本身的复利。她说这钱本来也是要交的税,现在变形成了自己的养老和护理储备,划算。    

      一年省下两三千到六千,够干不少事了。    

      那到底先买哪个    

      我的经验是看人:    

· 想要"保障 + 长期储蓄"两手抓、又想抵税的,从 2400 健康险切入,门槛低、好理解。      

· 更看重退休后那笔现金流、税率又偏高的,12000 个养的杠杆更明显。      

· 不差钱也想把税优用足的,两个都上,叠加最划算。      

      但有两道红线我必须守:分红型产品分红不确定,不能拿演示当承诺;个人养老金钱是锁到退休的,得跟客户讲透再决定。    

      买税优健康险,顺手提醒三点    

      第一,税优识别码别弄丢。税优健康险保单上有个"税优识别码",每年个税汇算清缴时填报它,才能把这笔保费抵扣掉——它相当于这张保单的"抵税身份证",丢了补起来麻烦。    

      第二,如实做健康告知。能抵税不等于随便买,该告知的体况照样要告知。别为了省那点税隐瞒病史,真到理赔时吃亏的是自己。    

      第三,它是长期安排,不是一年游。民享福是终身护理险,保的是一辈子的事,别看 2400 不多就冲动下单,先想清楚自己要不要这份"护理兜底"、能不能接受钱长期锁定。    

      还有个容易混的点:税优健康险和个人养老金是两个账户、两笔钱——2400 买的是保险(消费+储蓄+保障),12000 存的是养老账户。别以为买了一份就两样都占了,两个额度得分开用、分开抵。    

税优健康险 2400 为保费税前扣除限额(非返款);个人养老金资金封闭运行;

      税这件事,本来就是你自己的钱,能合法省下来,没必要白白交回去。两个额度、各自独立、能叠加——搞懂这个,你比绝大多数人都清醒了。    

      评论区打"额度",我把两个额度的测算表发你;想一对一算的,加我微信,我帮你把 2400 和 12000 一起排明白。    

合规披露

雷秀姗 | 明亚保险经纪股份有限公司广东分公司 | 执业证号 26050044040280062026000419

本人为保险经纪人,不代表任何保险公司,仅从客户利益出发选品。文中所引现金价值为产品说明书利益演示示例,具体以条款及合同为准;分红不确定。

随机文章