小米一个品牌干翻鸿蒙五界:华为的汽车矩阵,怎么不灵了?
11月1日,两家都把10月的数字贴出来了。
小米汽车超过50000台,鸿蒙智行33537台。
差了至少16463台。一个品牌,顶过人家五个。
网友管这叫「一米穿五界」。
两个前提先说在前头。
一,这两家卖的不是一个价位。鸿蒙智行官方说全系成交均价超过40万元,小米主力产品在20万至30万元这一档。拿台数比高低,本来就不公平。
二,大盘在跌。乘联分会10月28日给的数据是,10月1日至25日,全国乘用车零售114.5万辆,同比下降26%,其中新能源零售75.3万辆,同比下降13%。9月整月更差,乘用车零售161.8万辆,同比下降28.0%,今年最大的单月跌幅。
一、不是小米抢了多少,是鸿蒙为什么掉得这么快
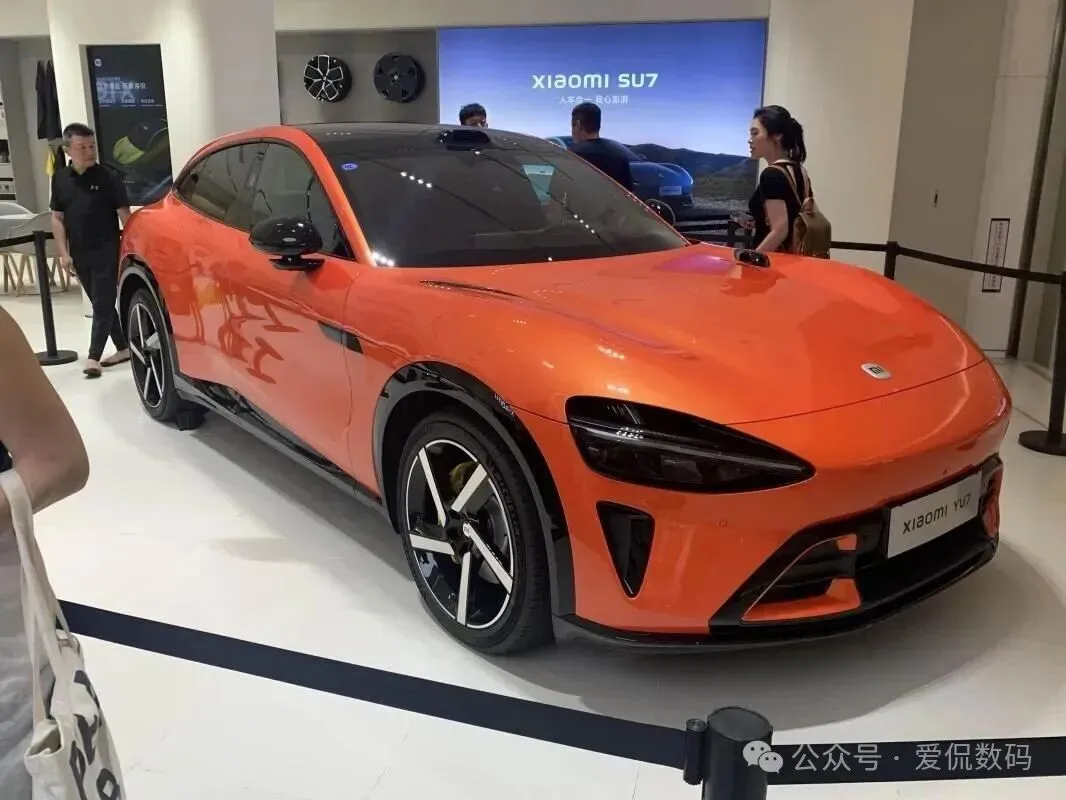 小米汽车门店里的YU7展车
去年10月,小米交了超过4万台,今年超过5万台。鸿蒙智行去年10月是68216台,今年33537台,官方口径同比降50.84%。
两个「超过」都是区间下限,算不出精确增速。能说的只有一件事,小米还在往上走。
大盘在跌,没错。可它解释不了为什么同一时间一家在扩、一家在缩。
去年10月那68216台是鸿蒙自己的历史单月高点,今年又赶上车型切换,高基数叠上产品节奏,跌幅本来就会被放大。这50.84%里多少来自基数、多少来自产品周期、多少来自竞争力,得更多数据才拆得开。另外口径也对不上,鸿蒙是品牌整月交付,乘联分会那组是1至25日零售,不能换算成倍数。
但有个东西可以独立看。趋势。
8月42101台,9月37490台,10月33537台,连续三个月环比往下。同比口径已经连着五个月下滑。
单月当然说明不了长期走势。连着五个月朝一个方向,就不太像波动了。
还有个细节。这3.35万台里,绝大多数还是问界贡献的。京报网11月1日的稿子写得很直白,「问界依然是鸿蒙五界的绝对主力」。
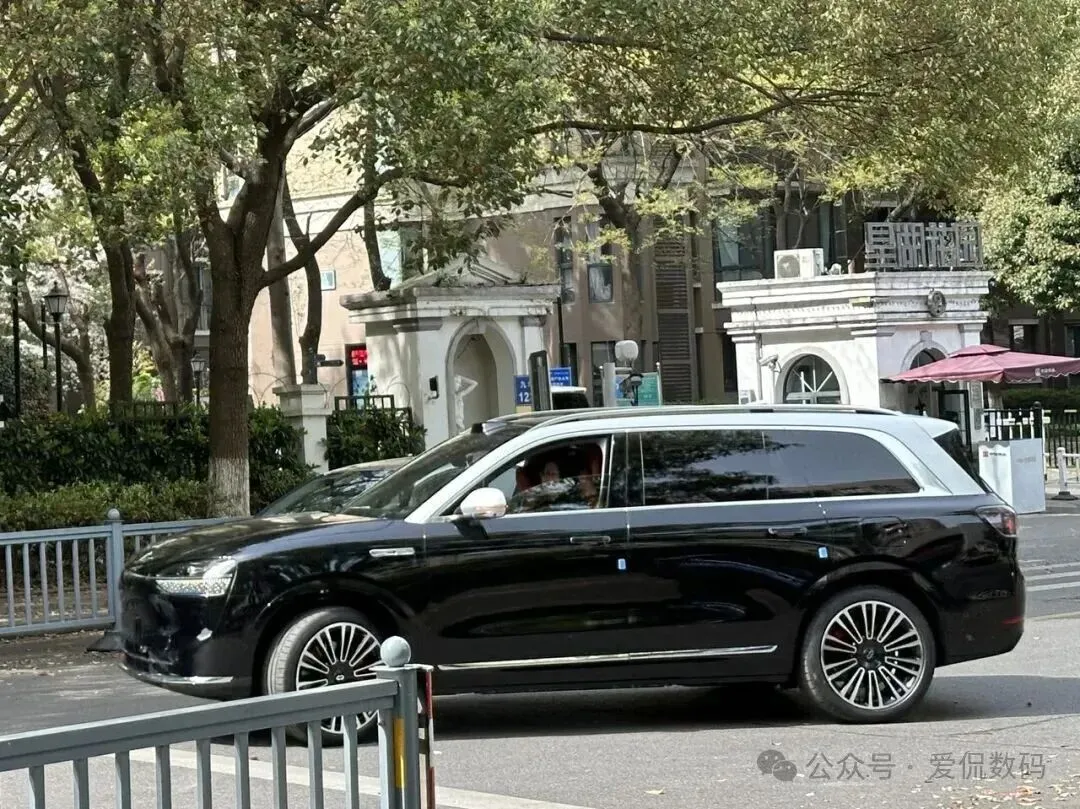 街头的问界M9
所以「五界加起来不如一米」,读出来不该是五个品牌全不行。它讲的是另一件事,第二、第三个增长点到现在还没长出来。
二、五个品牌,为什么没形成五倍战斗力
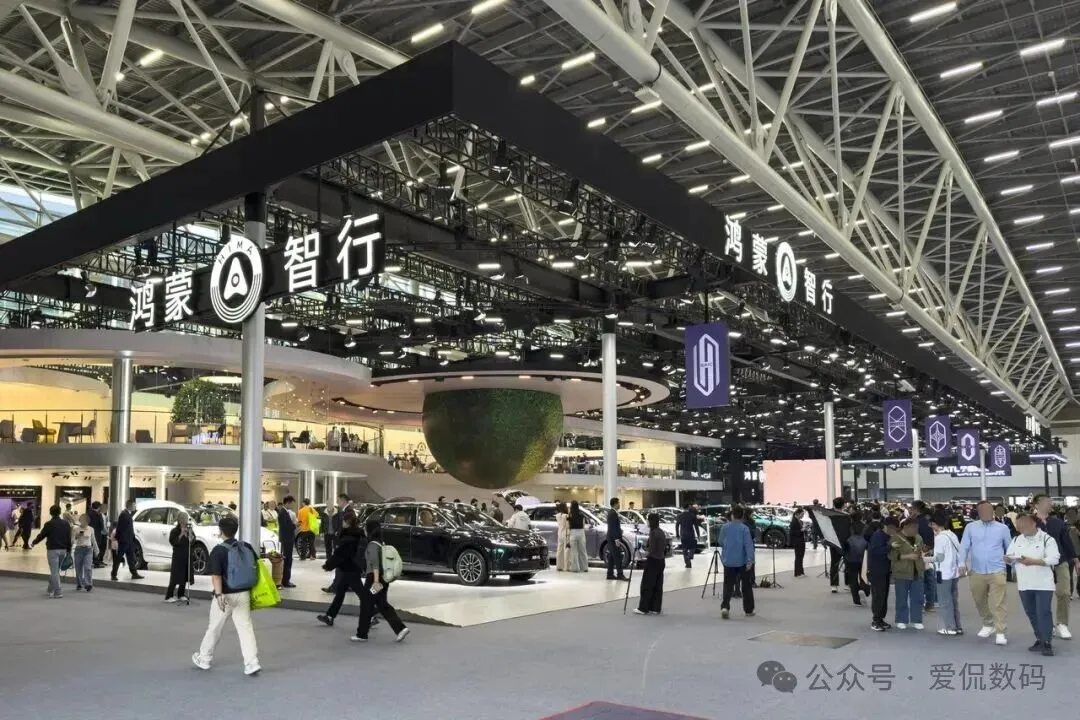 鸿蒙智行在车展上的展台
鸿蒙智行刚出来的时候,很多人觉得华为找到了造车的一条捷径。自己不下场,出智驾、出座舱、出渠道、出品牌,让车企负责造。
问界、智界、享界、尊界、尚界,五个牌子分头铺价格带。这个思路挑不出毛病,一个平台对多个伙伴,把别人的产能和供应链借过来,规模上得快。
问题在于,牌子多,产品力不一定跟着涨。
五个牌子背后是五套合作方、五种产品节奏、五个渠道。华为得在每一个项目里谈技术、谈产品定义、谈渠道和交付,另一头还要跟各家车企的制造和供应链对齐。项目越多,跨公司协调越费劲。
更难的是让人分清楚。站在展厅里,销售讲三分钟,我大概率还是说不清问界和智界差在哪、享界卖给谁、尚界便宜在哪。这个问题答不上来,品牌矩阵就会变成自己人打自己人。
不过有句话得替它说。这五个界背后的赛力斯、奇瑞、北汽、江淮、上汽,没有一家是新公司,价格带从十几万一直跨到百万级,不是换个标就能糊弄过去的。
牌子像不像不是要害。要害是有没有各自的理由让人掏钱。
品牌越多市场越大这句话,前提是每个品牌自己得站得住。
三、尊界V800这件事,能证明什么,不能证明什么
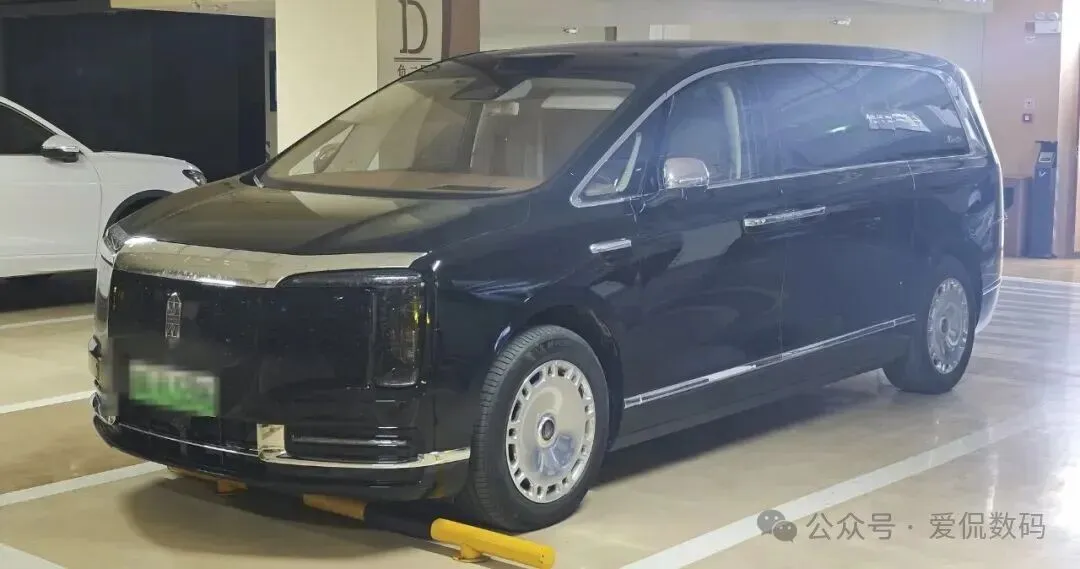 停放在车库里的尊界V800
销量是一个结果。产品体系成不成熟,是另一件事。
把话说在前头。尊界V800的刹车争议,解释不了鸿蒙智行的销量下滑,这两件事没有公开的因果关系。把交付数据和一款车的部件争议捆在一起讲,不成立。
但它确实指向一个问题。品牌和车型铺得这么快,验证体系跟得上吗。
三份材料,三个主体,分开列。
懂车帝这边,10月8日发了一条测试视频。3台全新尊界V800做100km/h到0的紧急制动,刹车踏板支架分别在第3次、第4次、第2次制动时断了。三台车来自不同批次,断在同一个位置,断口形态也几乎一样。
视频传开后,「4589N踏板力」这个数字比视频本身还火。懂车帝后来对媒体澄清,那是高速摄像机和检测设备液晶屏刷新帧率不一样,拍出来的数字残影,真实峰值是1612N。
尊界这边,10月11日公布了第三方检测结果,符合行标QC/T 788-2018,纵向力1500N、位移量小于5mm,加严到纵向力3000N也没有出现裂纹和损坏(尊界10月13日《情况说明》)。同一份说明里还写着,自首批交付以来,用户实际使用场景中没有发生过同类故障,公司会优化这个部件的设计,已交付用户可以选择免费升级。
监管部门这边,10月15日工信部、中央网信办、市场监管总局发了通报,说对网络反映的问题,在前期调查工作基础上成立联合调查组核查,有关情况会及时公布。
能证明的是,三台不同批次的车,在同一个位置、相近的条件下断了三次。这个重复本身就该被追问。
单次加载合格和连续多次极限制动断裂,并不矛盾。
零件在不同载荷、不同加载速率、不同循环次数下,表现可能都不一样,一次静态检测过关,替代不了对反复制动的验证。
证明不了的是两件事。一是所有同款车存在普遍缺陷。二是断裂的原因是「整车开发周期短」。到现在为止,没有公开的失效分析报告,没有供应商确认,也没有调查结论。有媒体追到凯众股份,公司以保密协议为由没回,伯特利明确否认供货。连供应链归属都没确认,就把原因归到开发节奏上,这是跳步。
往下追,问题可能比「质量行不行」更具体。技术方定义、制造方验证,这种分工里,一个非核心零部件的验证责任到底归谁,边界清不清楚。这个说法我拿不出公开信息支撑,只能算个方向,不下结论。
四、小米也不是没有问题
小米这个月能冲到5万,原因不复杂。澎程系列9月上市,10月是第一个完整交付月,上市30天锁单突破7万台。SU7、YU7接着顶住,前十个月累计交付约34万台。
但小米的麻烦一点不少。产能爬坡那阵子,YU7交付周期一度排到几十周。产品争议也经历过几轮,有几次的处理方式被用户当面质疑。产品线到现在还是薄的,两款车加一个新系列撑5万台,任何一款出事都没有缓冲。
它这次做对的地方,是把节奏压住了。先让一两款车站稳,再往外扩。这不是道德优势,是策略选择。
五、华为汽车绕不过去的那道题
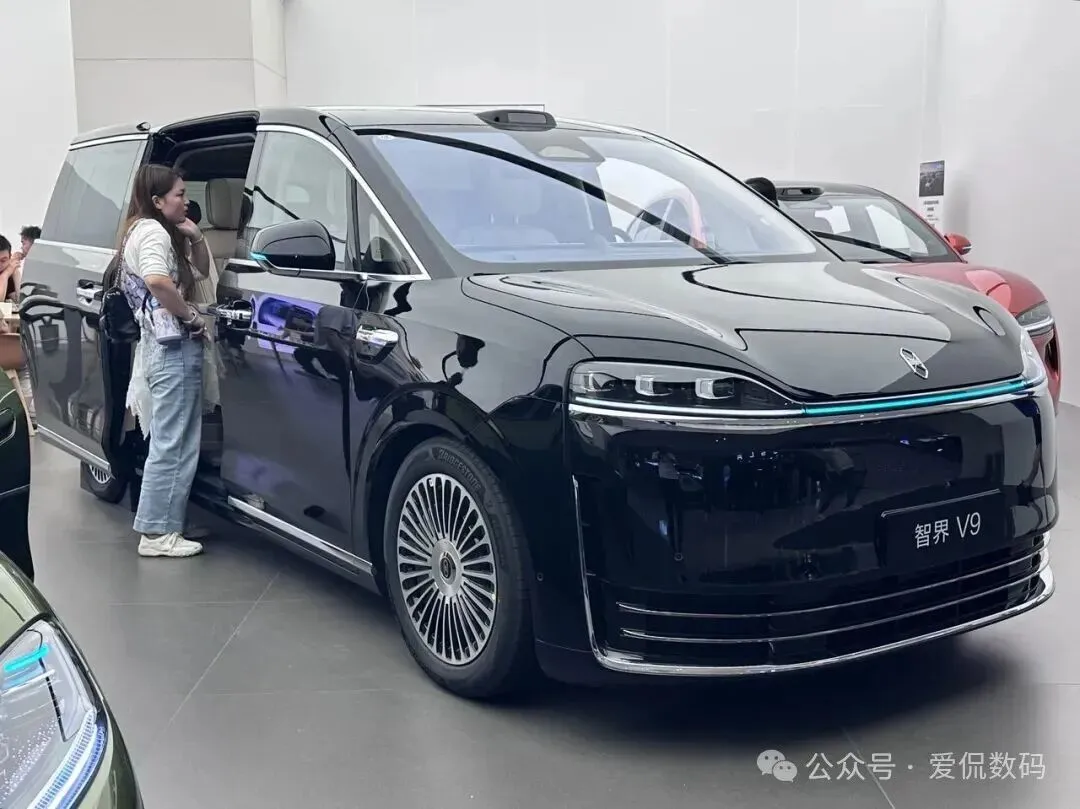 车展上的智界V9
这份成绩单不是没有好消息。
全系成交均价超过40万元,累计交付突破160万台。智界汽车10月29日说,智界V9上市五个月累计交付突破3万台,官方售价38.98万至51.98万元。鸿蒙智行10月13日还披露,这款车连续四个月是40万元以上MPV的销量冠军,按汽车行业协会9月数据,它在这个细分市场的成交占比是29%。
29%这个数我犹豫过要不要写。写,容易被读成鸿蒙在高端全面站住了;不写,又像在挑数据。边界还是得说清楚,它是40万元以上MPV细分里的成交占比,不是整个高端市场的份额,也说明不了五个品牌都立住了。它能证明的只有一件,在高端MPV这个点上,鸿蒙确实站住了。
有另一道题比「谁卖得多」更值得问。
小米那5万台很多是20多万的车,鸿蒙这3.35万台均价在40万以上。这两家没在抢同一批客户。
那就该问,40万元以上这个价格带里,鸿蒙的份额有没有被吃掉。
我答不上来。目前没有公开的按价格带切分的分品牌上险数据,任何「份额被抢走」的说法都还只是推测。但它比总量对比有意思,它问的是,华为用五个品牌铺开的那条价格带,到底守住了没有。
五个品牌不是五张免死金牌。
技术注入很快,渠道铺开也快,牌子立起来更快。麻烦的是后面,每一个界都得有人真的把它做扎实,从产品定义一路管到零部件验证,中间省不得环节。
汽车行业从来不缺发布会。缺的是经得起时间、市场和真实道路检验的东西。
这场较量远没结束。但有一点越来越清楚,把车卖出去可以快,把车做好快不了。
