光大永明光明慧选颐享版和光明慧选颐养版养老年金险
名字只差一个字,具体两者有什么区别,具体落到规划上应该怎么选?
接下来为大家分享下两者的区别。
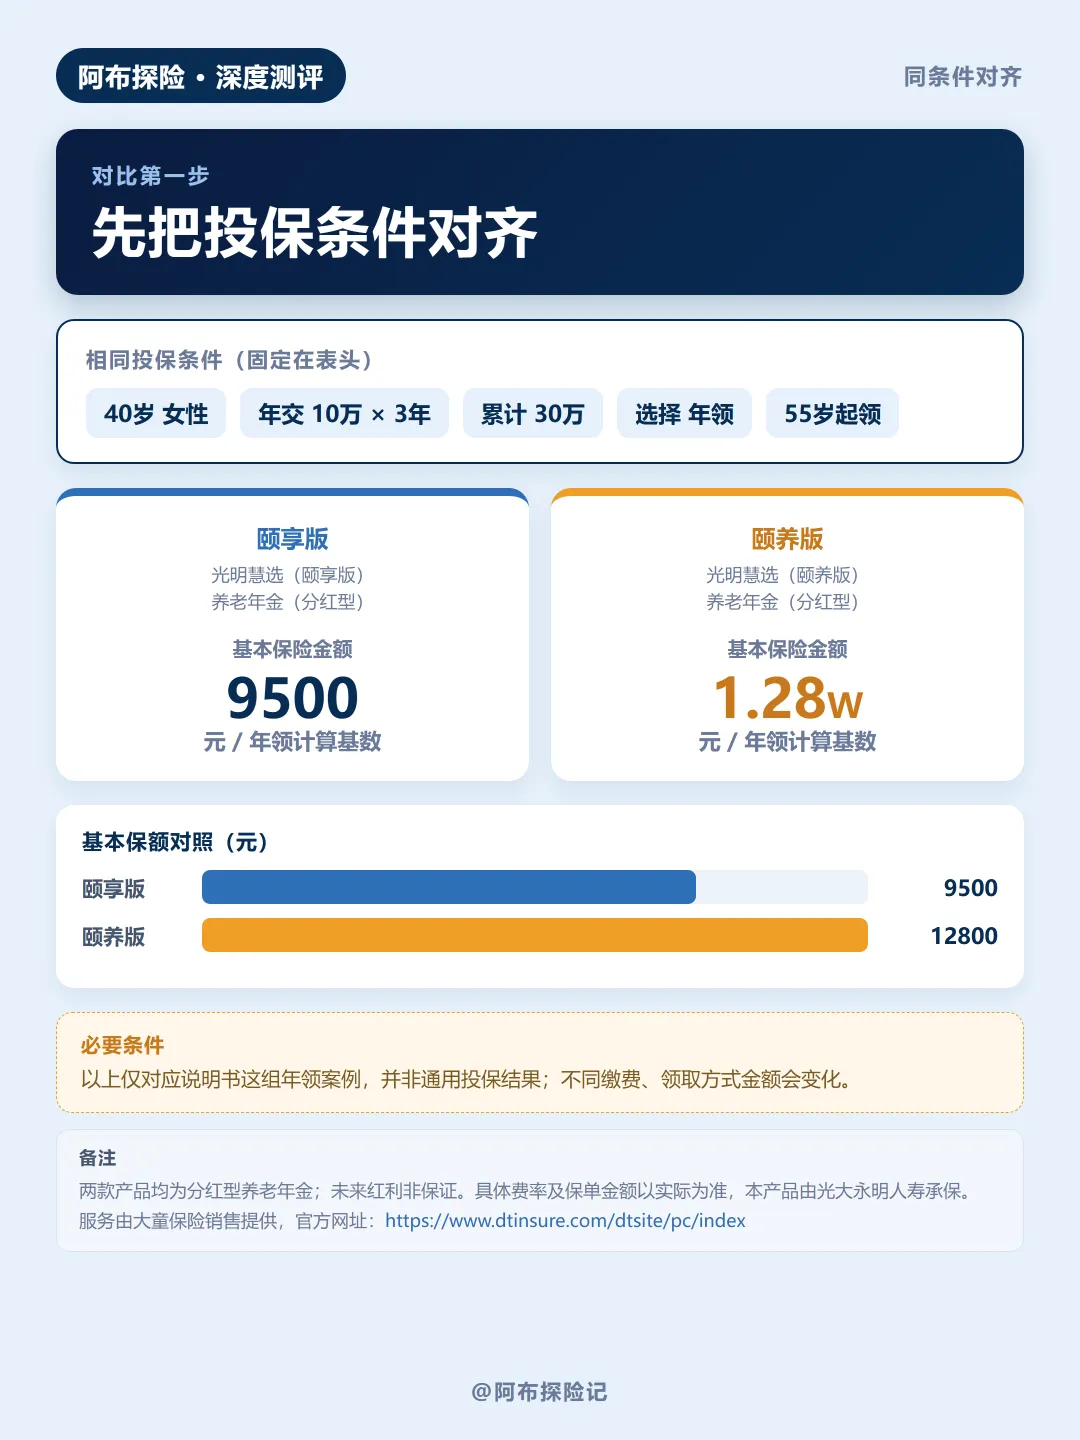
一、先别急着比,把投保条件对齐
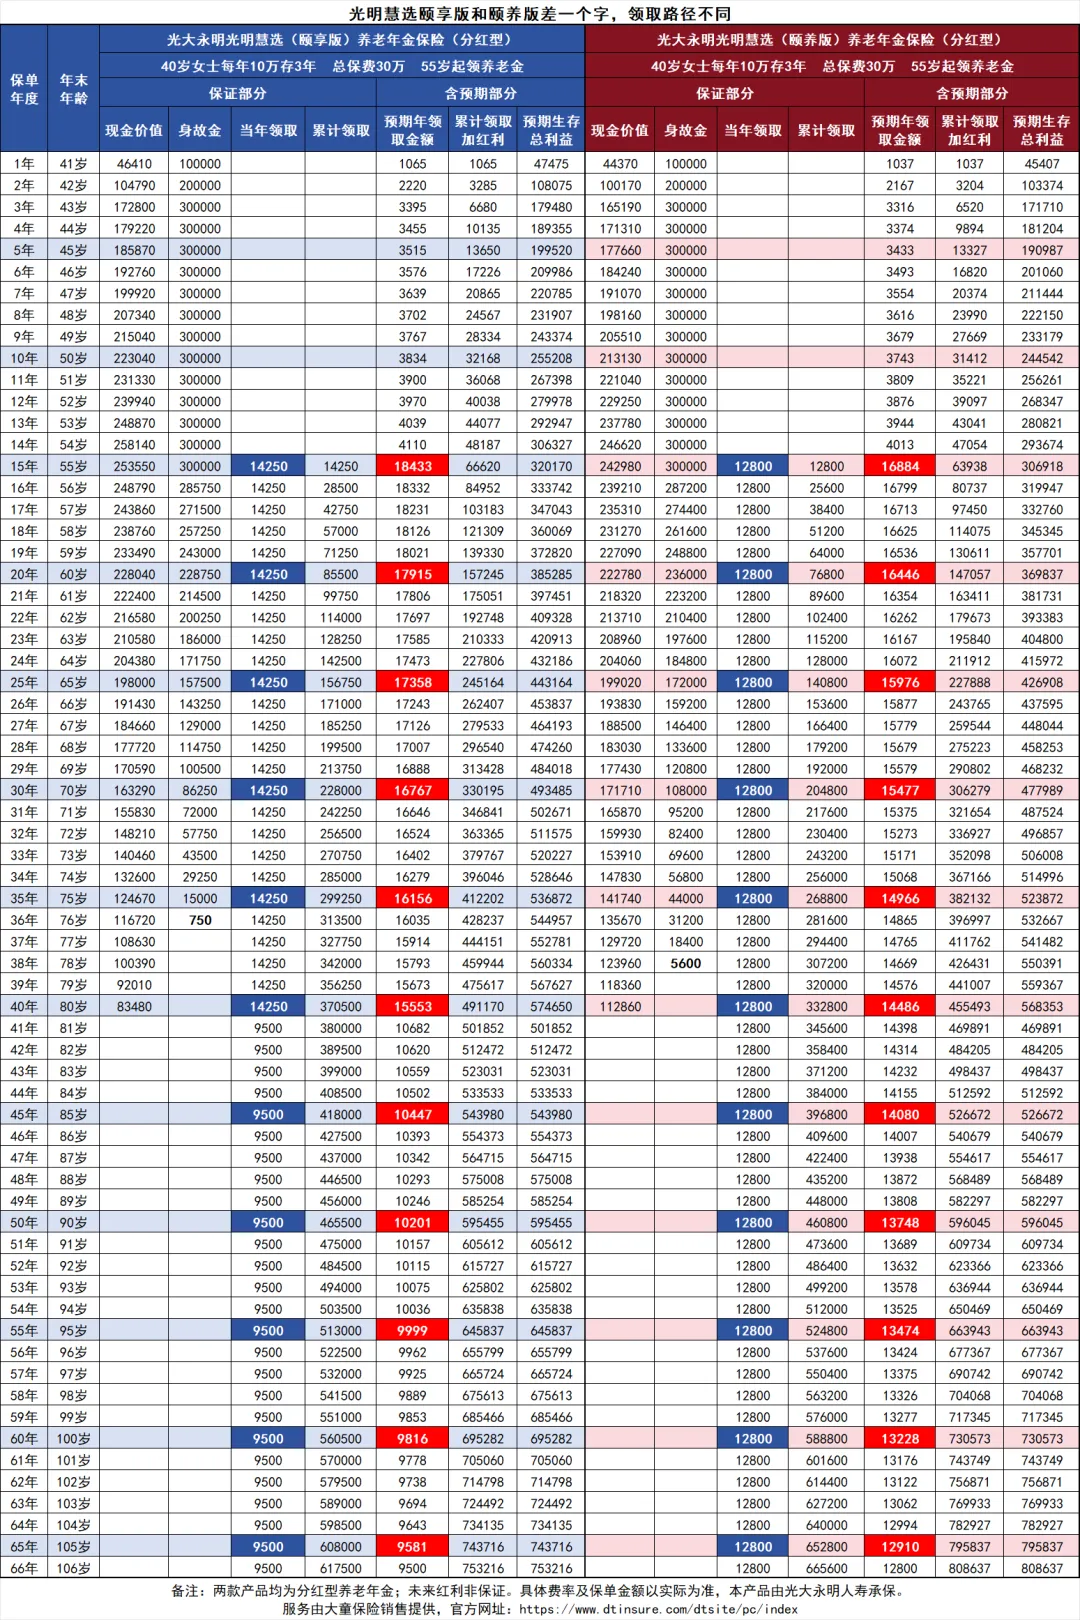
两款都能按条件领取养老年金用"同一组条件"。
都是40岁女性、每年交10W、交3年、选择年领,累计保费30W
都是55岁开始领取养老金
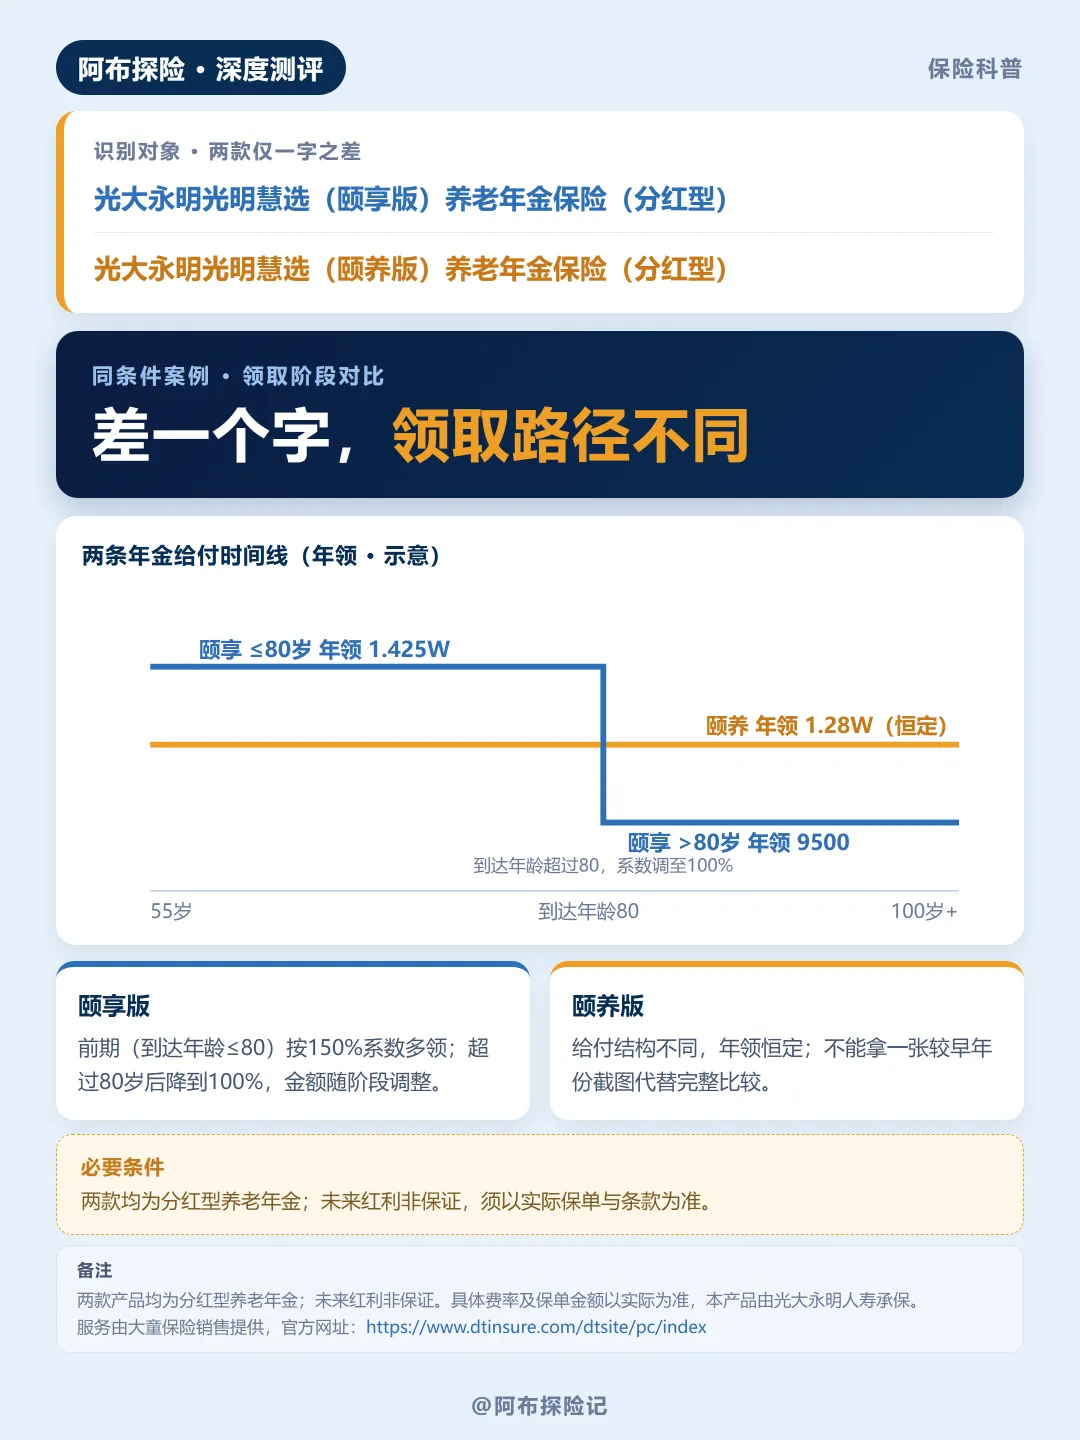
二、名字只差一个字,领取路径不同
按这些案例和对应条款:从55周岁后的首个保单周年日起,符合条件
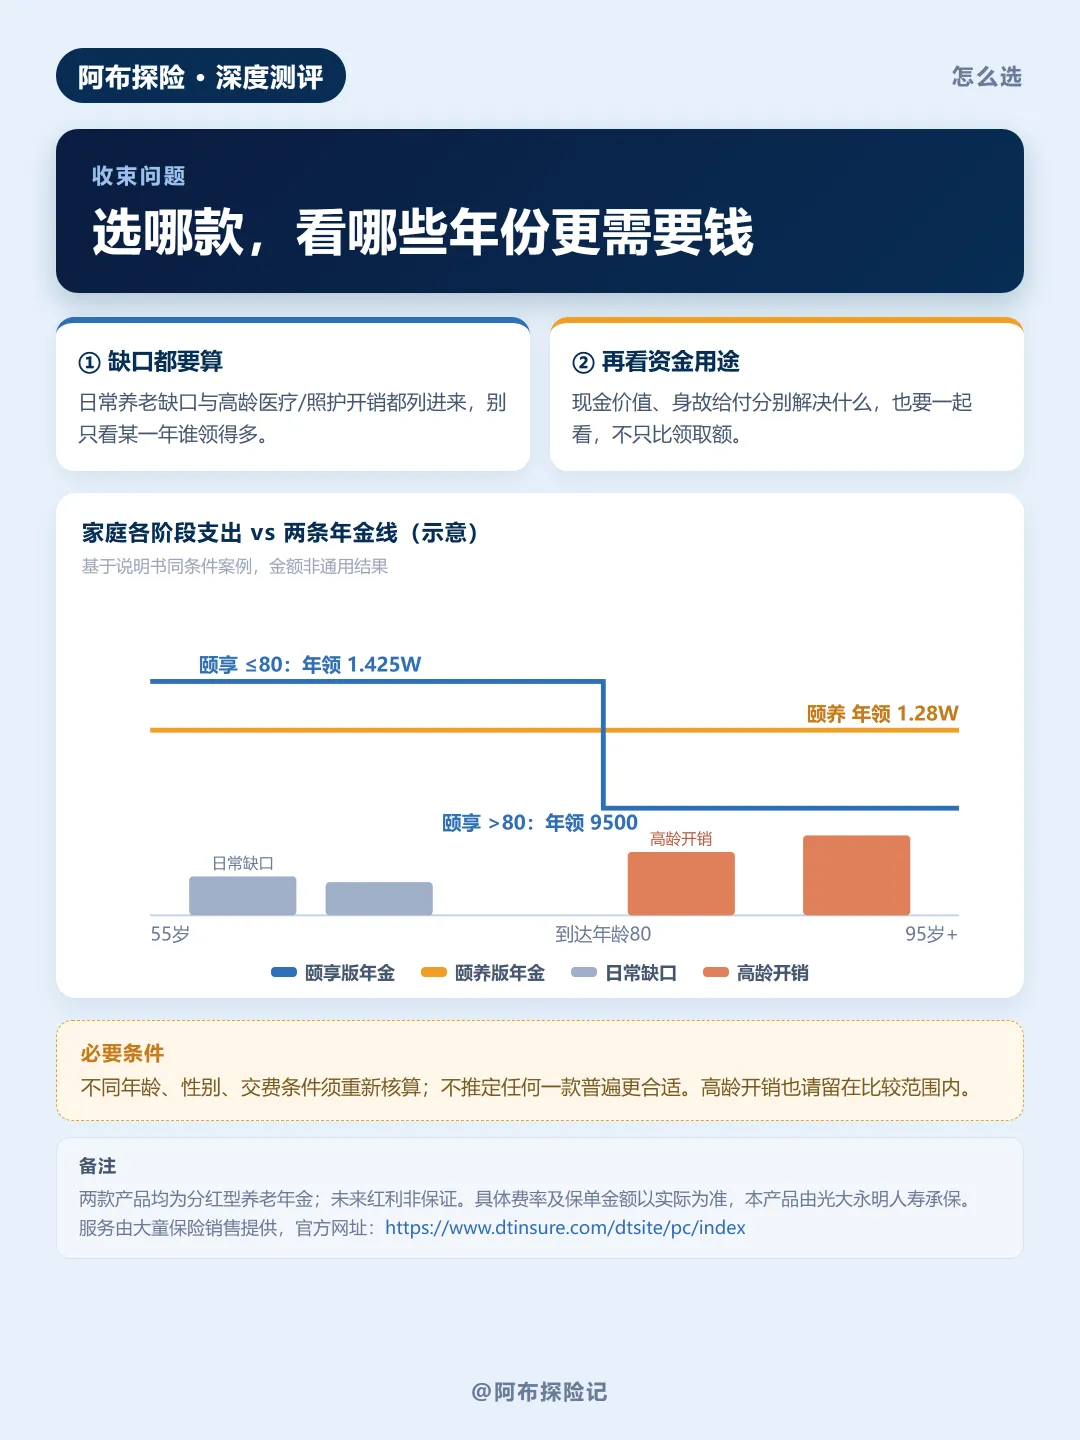
- 颐享版:年龄不超过80周岁,给付1.425W;到达年龄超过80周岁,对应年领 9500
两款未来的红利都要另外看,红利水平不保证。
一句话看清差别:
颐享版是"阶梯式"——前期(80岁前)领得多,后期(80岁后)领得少;
颐养版是"恒定式"——每年固定领取年金是恒定的。
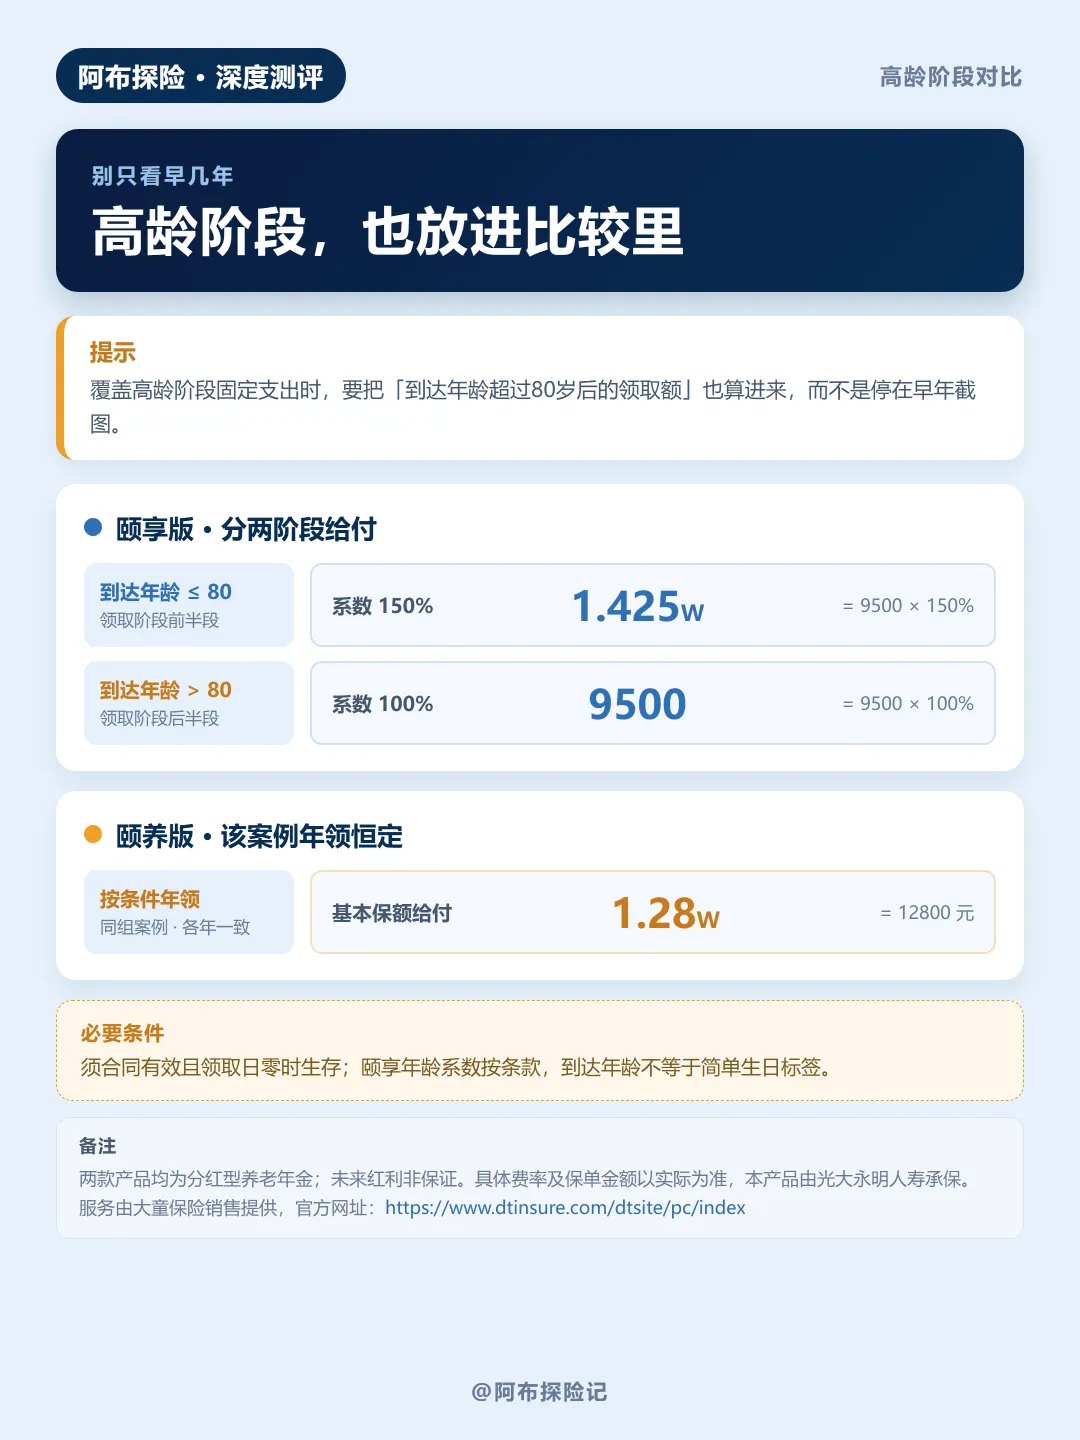
三、高龄阶段,一定要算进比较里
颐享版,前面那段能提供更厚实的年金;进入后半段,就得按调低后的金额重新安排开销。
颐养版的年金给付结构本就不同,是一直这么多。
四、怎么选:看你需要哪些年份的钱
两款怎么选,先弄清楚你更需要哪些年份的补充收入,再看现金价值、身故给付和长期资金用途。
这里没有脱离条件的通用答案。两款同样交30W,在这组案例里走的是不同的领取路径.
五、保费达到标准还能对接养老社区
顺带一提,这两款账户都对接一家六口的旅居和长居养老权益,对应门槛为累计保费:
对看重"养老+旅居/长居"安排的家庭,这一块可以一并纳入考量。
具体两款产品的计划书可以参考下图:
可以告诉我你的年龄、性别、交费方式对应的金额,我来帮你做测算。
我是阿布,大童高级DRM风险管理咨询师,大童从业10年,可以为您的家庭或企业做风险管理的定制方案。
#光大永明人寿#光明慧选#养老金#旅居#养老社区#退休