26.40 | 惊!500强的大公司这么宣传的?
- 更新时间 2026-11-03 03:38:11
26.40 | 惊!500强的大公司这么宣传的?长期置顶 | 大飞是谁,在做什么 长期置顶 | 关于香港保险,你需要的这篇“101” 长期置顶 | 我的分红险分析逻辑 26.34 | 这是一份能做一辈子的工作吗? 26.28 | 你真的适合投资吗? | 2026 NO.40 
Hi 这里是大飞 前两天有一个朋友找我咨询财产配置计划 然后给我看了一下宣传海报: 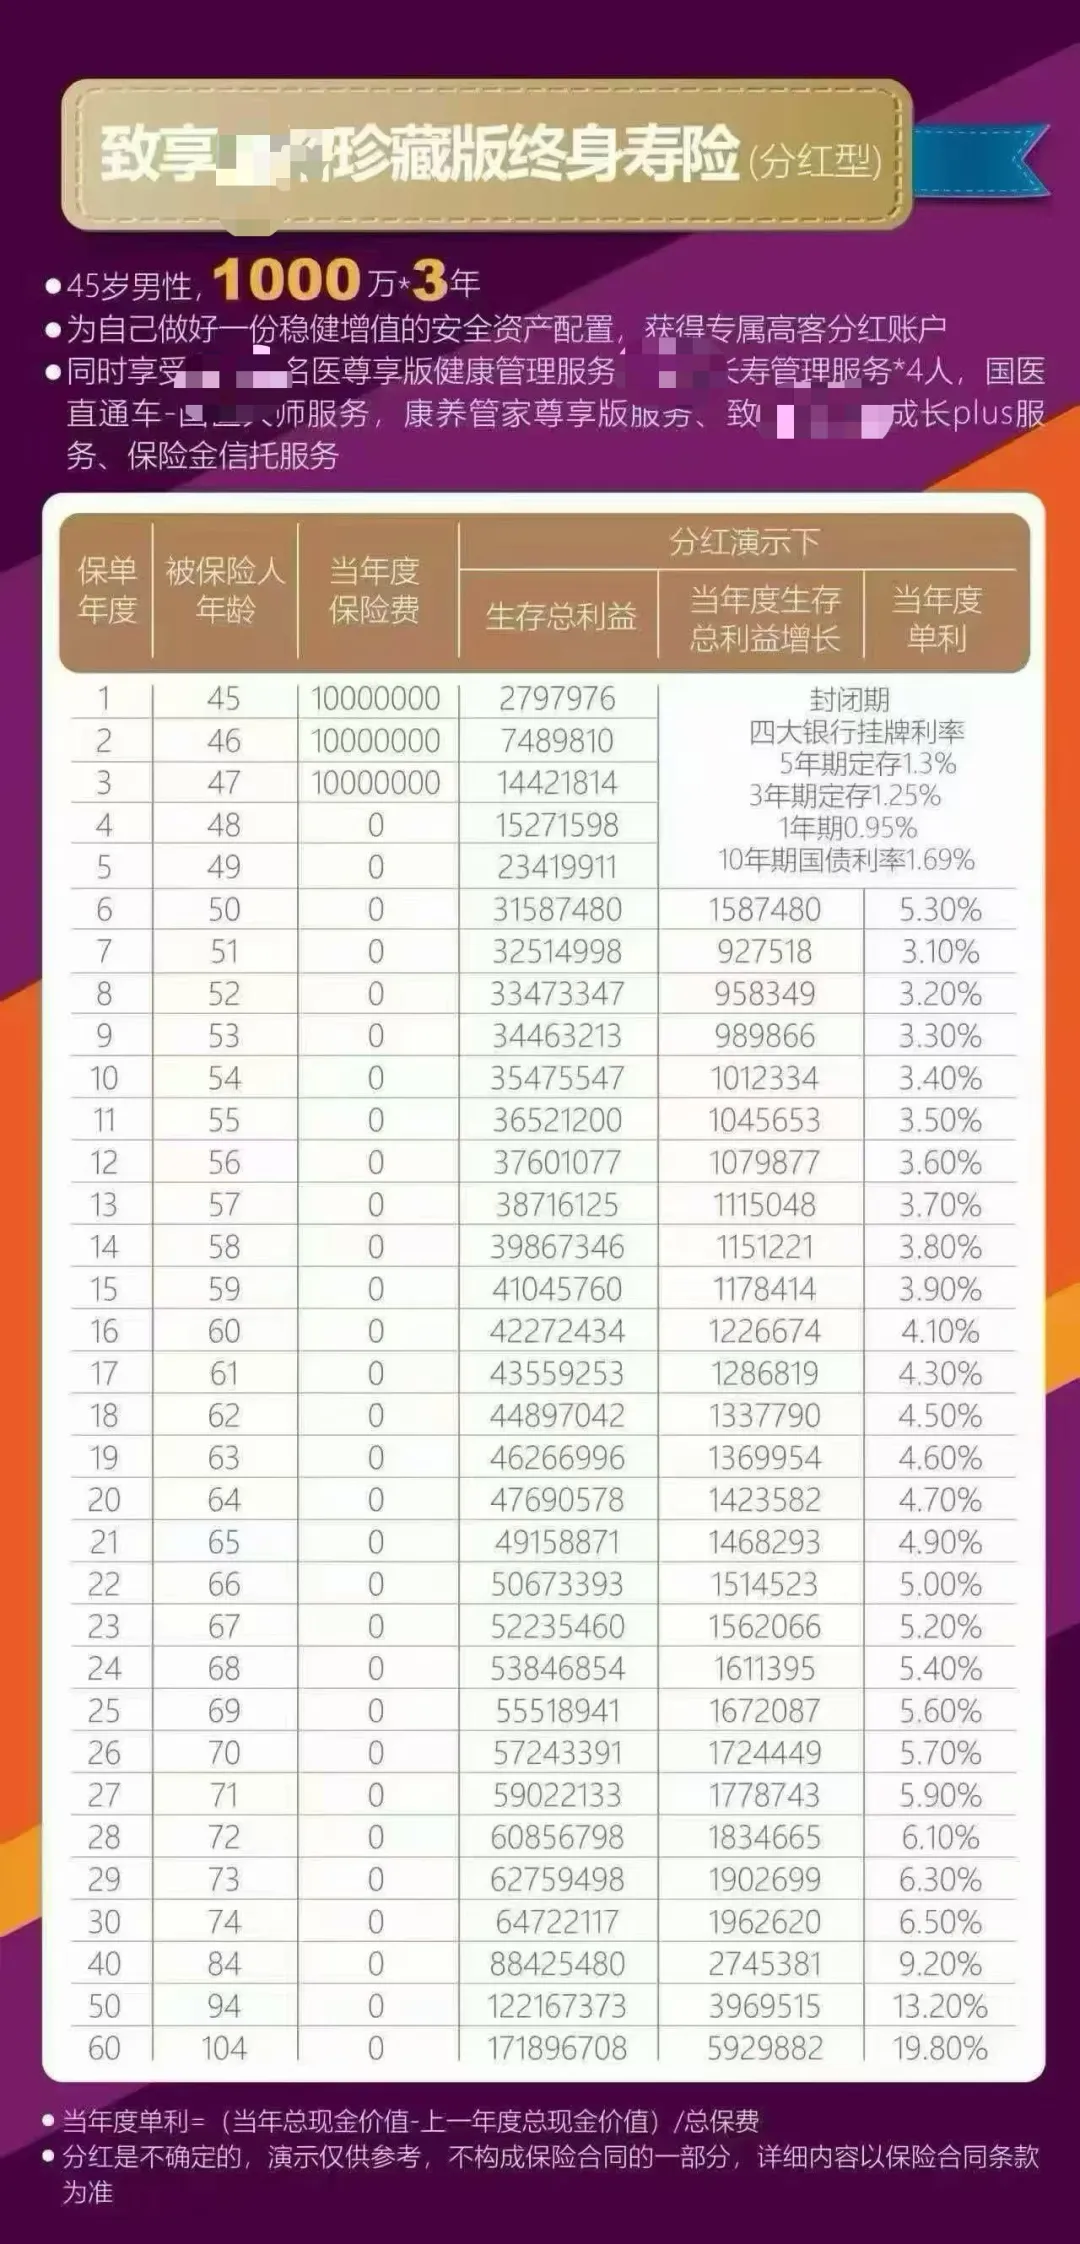
这是一家世界500强、超级“高大上”的品牌推出的“开门红”限额、有门槛(据说趸交500w/期交200w起)产品 去查了一下产品,并在专业的数据工具里做了一下横向对比 典型的内地主流分红险,而且在所有产品里面不算差 (当然了,要找到收益好过它的产品也是有的) 但真正引起我好奇的,是最后这个“当年度单利”—— 它和我用专业的数据工具,包括我自己算的数字都对不上 比如在第60年时,算出来的“折合单利”是8.02% 结果这里直接翻了一倍还多,到了19.8% 然后对数字很敏感的我,基于第6年的演示数字,一下就发现了端倪(当然,下面的小字部分倒是也做了解释): 这个“当年度单利”,是用“当年度的增长额”,去比“总保费”算出来的 我不知道各位有没有察觉到问题,反正 在三家就职过的保险经纪公司都讲过有关“利率”公开课的我 写过24.19 | 寿险复利与单利的详细计算的我 以及高考数学一题不错被只被扣了3分步骤分的我 此时此刻,啼笑皆非 这个计算方式,完全没有考虑货币的任何时间价值 在这个模型里,“胖子”是可以一口吃成的 “前九个馒头”是不重要的 它的作用,只是让“收益率”变好看了 说来也有意思,最近这几年的利率环境,使得很多同行朋友在做计划书的时候,已经不敢把“复利”“IRR”放上去了,基本都只给看“单利” 这也无可厚非,但是造一个游离于常规逻辑之外的“利率”概念,我觉得要说道说道了 有些朋友可能会觉得这只是一个概念不清晰的问题,是一个可以被原谅的小错误 抱歉,请允许我认真一下 这样的后果就是让一个并非表现最突出的产品,用一组失真的数字,加上自己“大品牌”“500强”的“人设”,去对客户进行“现实扭曲”(俗称“洗脑”): 
我认同这个产品其实不算坑 但是这位朋友,你完全可以把公司故事讲好,把服务讲好 而不是造一个概念去强行把收益率演示得比别人高出一大截 当然,或许这位朋友也不是自己造的概念,而是从各种培训中借鉴而来的—— 毕竟分期交费的寿险的折合单利,在我认识的范围内,只有一个人用等差数列求和公式推出来过(是的,正是不才) 但是那样我就觉得更难看+难堪了一些—— 有组织、有纪律的误导? 拜托,咱是X邦(只是为了押韵,此处可以指代任何一家,请勿对号入座),不是佤邦 到目前为止,我人生中已经30多年在跟数字打交道 高考前我算过数学题 大学、研究生我算过各种实验数据 毕业后我在咨询公司算过各种market size,在投资机构算过回报率…… 所以我心里有一条“底线”:把数算对,不能错 诚然,每个人对世界有不一样的理解 不过抱歉,我还不准备把世界拱手让给这样的 免责声明: 1、本公众号内容均为作者主观收集、分析与理解,如出现任何错误、遗漏或信息过时,敬请谅解 2、本公众号与香港保险有关内容仅适用于身处香港之人士;不构成,亦不应被理解为向香港境外的任何人士招揽、要约、出售、提供、建议或游说购买任何保险产品,亦不可被视作对任何香港保险产品或服务的销售邀请 3、本微信公众号所载的产品及服务不代表适用于所有人士, 就本公众号内容做出任何决定前,请向专业人士寻求独立意见
本文来自网友投稿或网络内容,
如有侵犯您的权益请联系我们删除,
联系邮箱:wyl860211@qq.com 。
