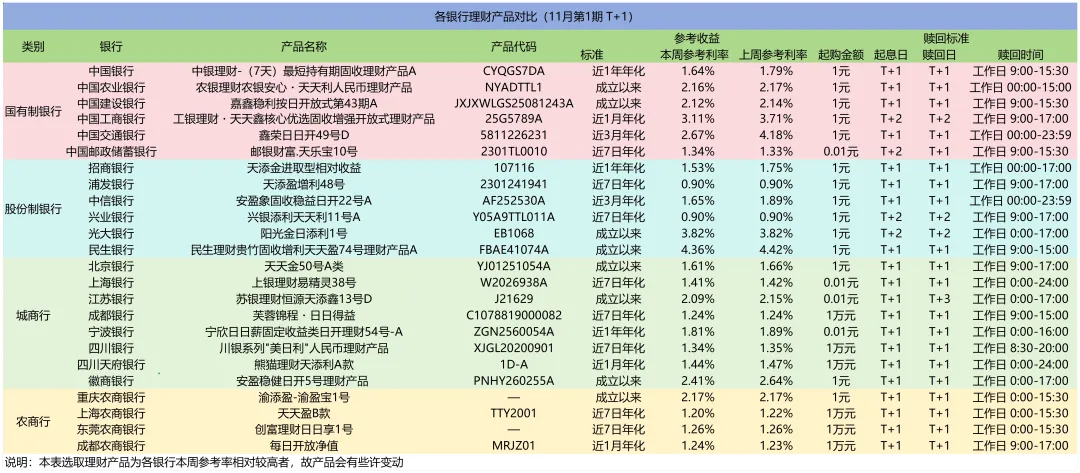
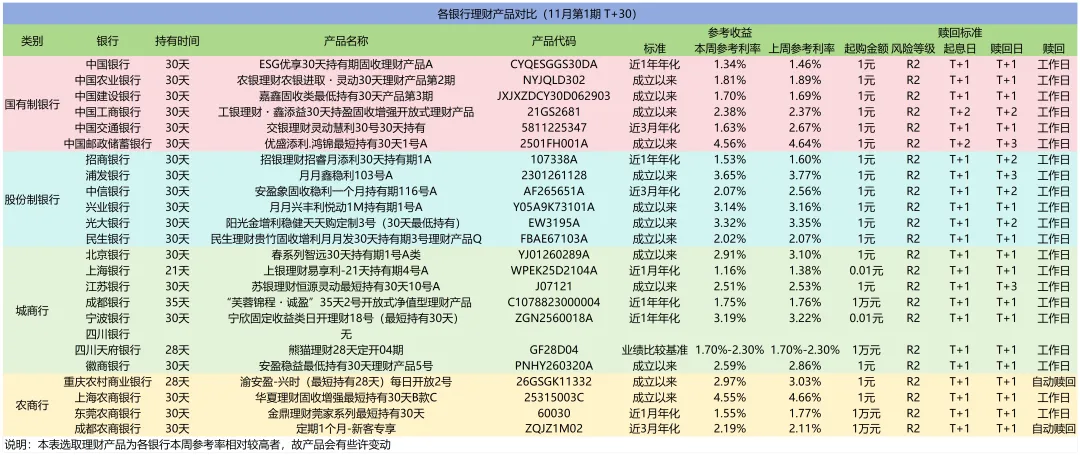
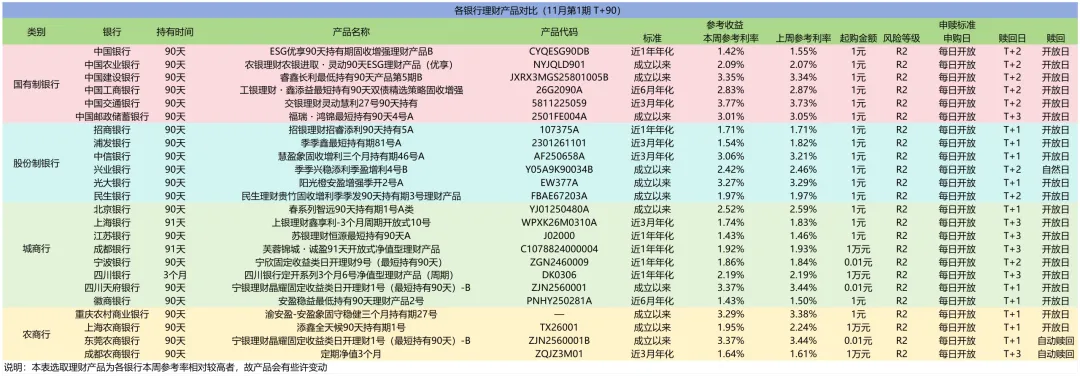
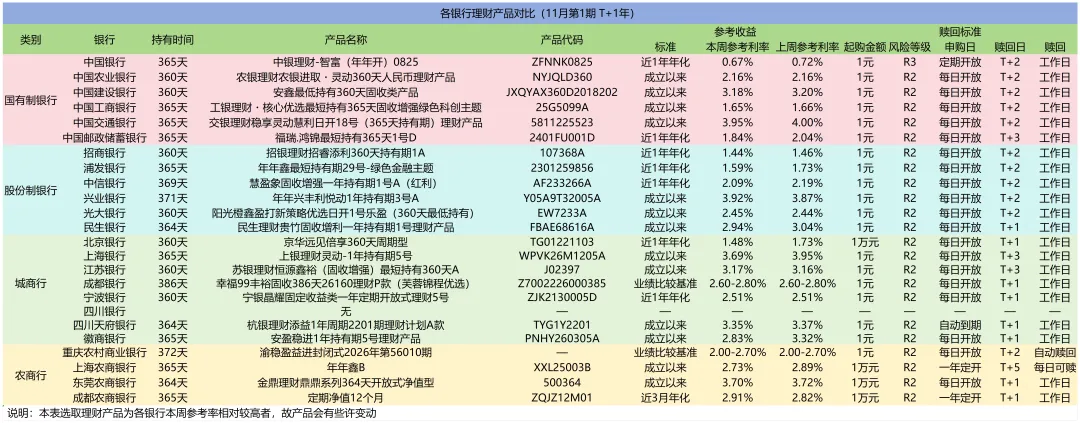
11月第1期理财产品数据呈现以下三个主要特征:一是各期限产品收益率整体延续下行,多数产品环比小幅回落或持平,短端与中长端均未出现普遍性上涨;二是局部出现明显回落,交通银行T+1下降151bp、T+30下降104bp,工商银行T+1下降60bp,徽商银行T+1年下降49bp,为本期主要下行点;三是高收益产品与低收益产品差距仍然显著,民生银行、光大银行、邮储银行、上海农商银行、交通银行、兴业银行等部分产品收益率居前,R2级产品仍为主流,R3级主要集中在中行T+1年等少数产品。
T+1日
T+1产品中,多数银行收益率小幅下行,交通银行大幅回落151bp至2.67%,工商银行下降60bp至3.11%;民生银行4.36%、光大银行3.82%、工商银行3.11%、交通银行2.67%、徽商银行2.41%仍处较高水平。
T+30日
T+30产品中,各类型银行收益率整体下行但幅度分化。邮储银行4.56%、上海农商银行4.55%、浦发银行3.65%、宁波银行3.19%、兴业银行3.14%等产品收益率居前。交通银行、中信银行、徽商银行、上海银行、东莞农商银行回落较多;成都农商银行逆势上升约8bp。高收益产品需关注底层资产风险及业绩可持续性。
T+90日
T+90产品中,整体延续小幅下行,上海农商银行、浦发银行、中信银行、中行下降较明显。交通银行3.77%、四川天府银行3.37%、东莞农商银行3.37%、建设银行3.35%、光大银行3.27%相对较高。
T+1年
T+1年产品中,各类型银行收益率多数小幅下行,上海银行3.69%、交通银行3.95%、兴业银行3.92%、东莞农商银行3.70%、四川天府银行3.35%等产品收益率突出。徽商银行、上海银行、北京银行回落较多;兴业银行、成都农商银行逆势上升。长期产品收益分化显著,高收益产品多与权益增强、打新策略或绿色金融主题相关,R2级产品虽风险相对可控,但净值波动仍不可忽视。