最近太平洋健康新上了一款免健告医疗险,很多人咨询到底怎么样?
今天把两款主流免健告产品——众安众民保·百万医疗险2026(臻选版)和蓝医保·免健告百万医疗险(2027),逐项拆开对照,看到底哪一款更贴合你的情况。
核心保障责任逐项对照
| 一般医疗+外购药械 | ||
| 特殊门诊 | ||
| 门诊手术 | ||
| 住院前后门急诊 | ||
| 外购药械 | ||
| 院外特药 | ||
| 质子重离子 | ||
| 康复住院 | ||
| 住院护工 | ||
| 基因检测 | ||
| 救护车费用 | ||
| 重疾异地转诊交通住宿 | ||
| 一般门急诊 | ||
| 在线问诊药品 |
众民保臻选版:多出来的几个点
投保年龄更宽。臻选版最高可至105周岁,蓝医保免健告新投保到80周岁。
年龄偏高、常规渠道难投保的人群,臻选版没有年龄这道坎。
职业基本无限制。蓝医保免健告对高危职业除外,臻选版不做职业限制
严重既往症有"逐年递进"的路径。针对合同约定的严重既往症,连续投保满三年后,住院医疗费第4年起可按一定比例赔付,比例从30%起每年提高10%,封顶70%,对应保额上限100万、另设1.5万免赔额。注意这条与"免赔额递减至1万"是二选一,不能叠加。
而蓝医保对五类重大既往症采取的是责任除外。
重疾异地转诊交通住宿。最高2万,0免赔。
家庭共享免赔额(可选)。一家人共用一个免赔额,且家庭单可与尊享系列同享折扣。
护工不限疾病,蓝医保护工只限重疾
肿瘤外购药更灵活。清单内没有的,可走一般外购药械通道,事后报销,但有1.5万免赔额。
蓝医保免健告2027:多出来的几个点
质子重离子范围更宽。含轻度肿瘤,且扩展186家私立医院。
康复住院门槛更松。不限疾病(出院后60天内入住即可),理赔比例按80%起,覆盖范围比臻选版"仅16种特疾"要宽。
保费更友好。蓝医保免健告2027分两个计划,其中计划一(1.5万免赔、首年报销比例50%)保费更轻,适合预算紧张、能接受首年打折的人群。
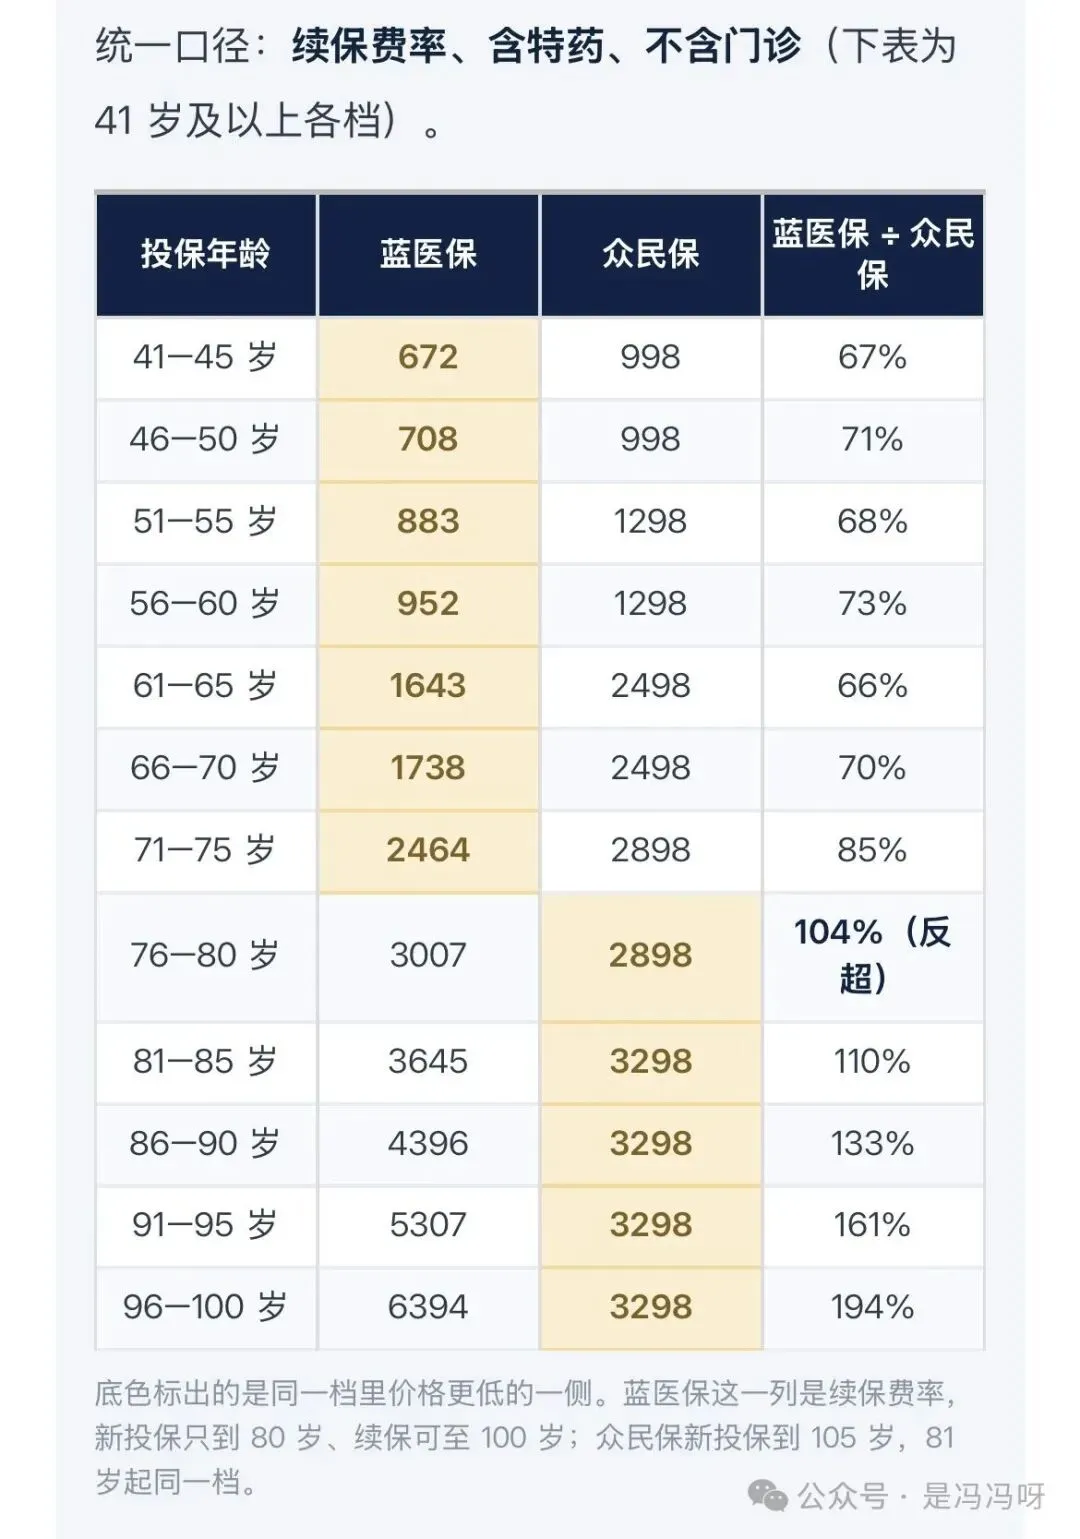
价格对比:有社保、年交首年保费
到底怎么选?五步对号入座
选购免健告医疗险,核心不是"谁更全",而是"你的短板谁补得更好"。下面这五步,按顺序过一遍,基本就能锁定方向。
第一步:先看年龄与职业,卡不卡得进去
如果年龄已过80岁,或从事高危职业被常规产品拒之门外,那答案很直接——只有一个选择,众民保臻选版:投保年龄到105岁,职业基本不设限。这一步刷掉的人,不需要再看后面对比。
年龄还在40~75岁之间、职业正常,两款都能进,接着往下看。
第二步:看身体状况,先想"通道"二字
免健告不等于既往症都能赔,两款对既往症的处理差别很大,这是选型的决定性一环:
如果有合同约定的严重既往症,且你愿意"用时间换通道"——连续投保满三年、第4年起按30%起逐年递增至70%、对应独立100万保额和1.5万免赔额,那就选众民保臻选版。它的逻辑是:前面的时间沉淀,换来后面真正能赔的通道。
如果只是普通小毛病、且在意的是"花钱少",那两款都能保,蓝医保的永久免责项集中在五类重大既往症,普通人群受影响不大。
第三步:看预算,敏感还是宽裕
预算敏感、能接受首年报销比例打折(计划一50%)——选蓝医保免健告2027,同样年龄段保费基本只有臻选版的一半上下,价格优势明显。
预算不紧、更看重首年就全额报销和更宽的既往症通道——选众民保臻选版。
第四步:看家庭结构,能不能凑家庭单
如果打算一家人一起买,众民保臻选版的优势更突出:可选家庭共享免赔额,一家人共用一个免赔门槛,还能和尊享系列叠加折扣。家里两三口人选择时,臻选版更有优势。
必须说明的一点:这两款都是一年期、不保证续保的产品。两家在续保稳定性上口径一致——身体变化、是否理赔都不影响续保。从公司经营口碑、品牌与体量看,都是值得信赖的选择;换个角度说,选择免健告,本身也意味着能选择的就很少了
一句话结论预算敏感、能接受首年打折 → 蓝医保免健告2027;
有严重既往症愿用时间换通道、要家庭一起折扣、职业受限、或需要升级中高端就选择 众民保臻选版。
以上责任与费率信息来自产品条款及费率表,具体以保单条款为准。
如果你拿不准自己更适合哪一款,可以把年龄、目前的身体状况、是否一家人一起买这三样留言告诉我,我按你的实际情况逐条帮你对一遍。
如果这篇对你有用,欢迎 点赞、点 在看和 转发。
