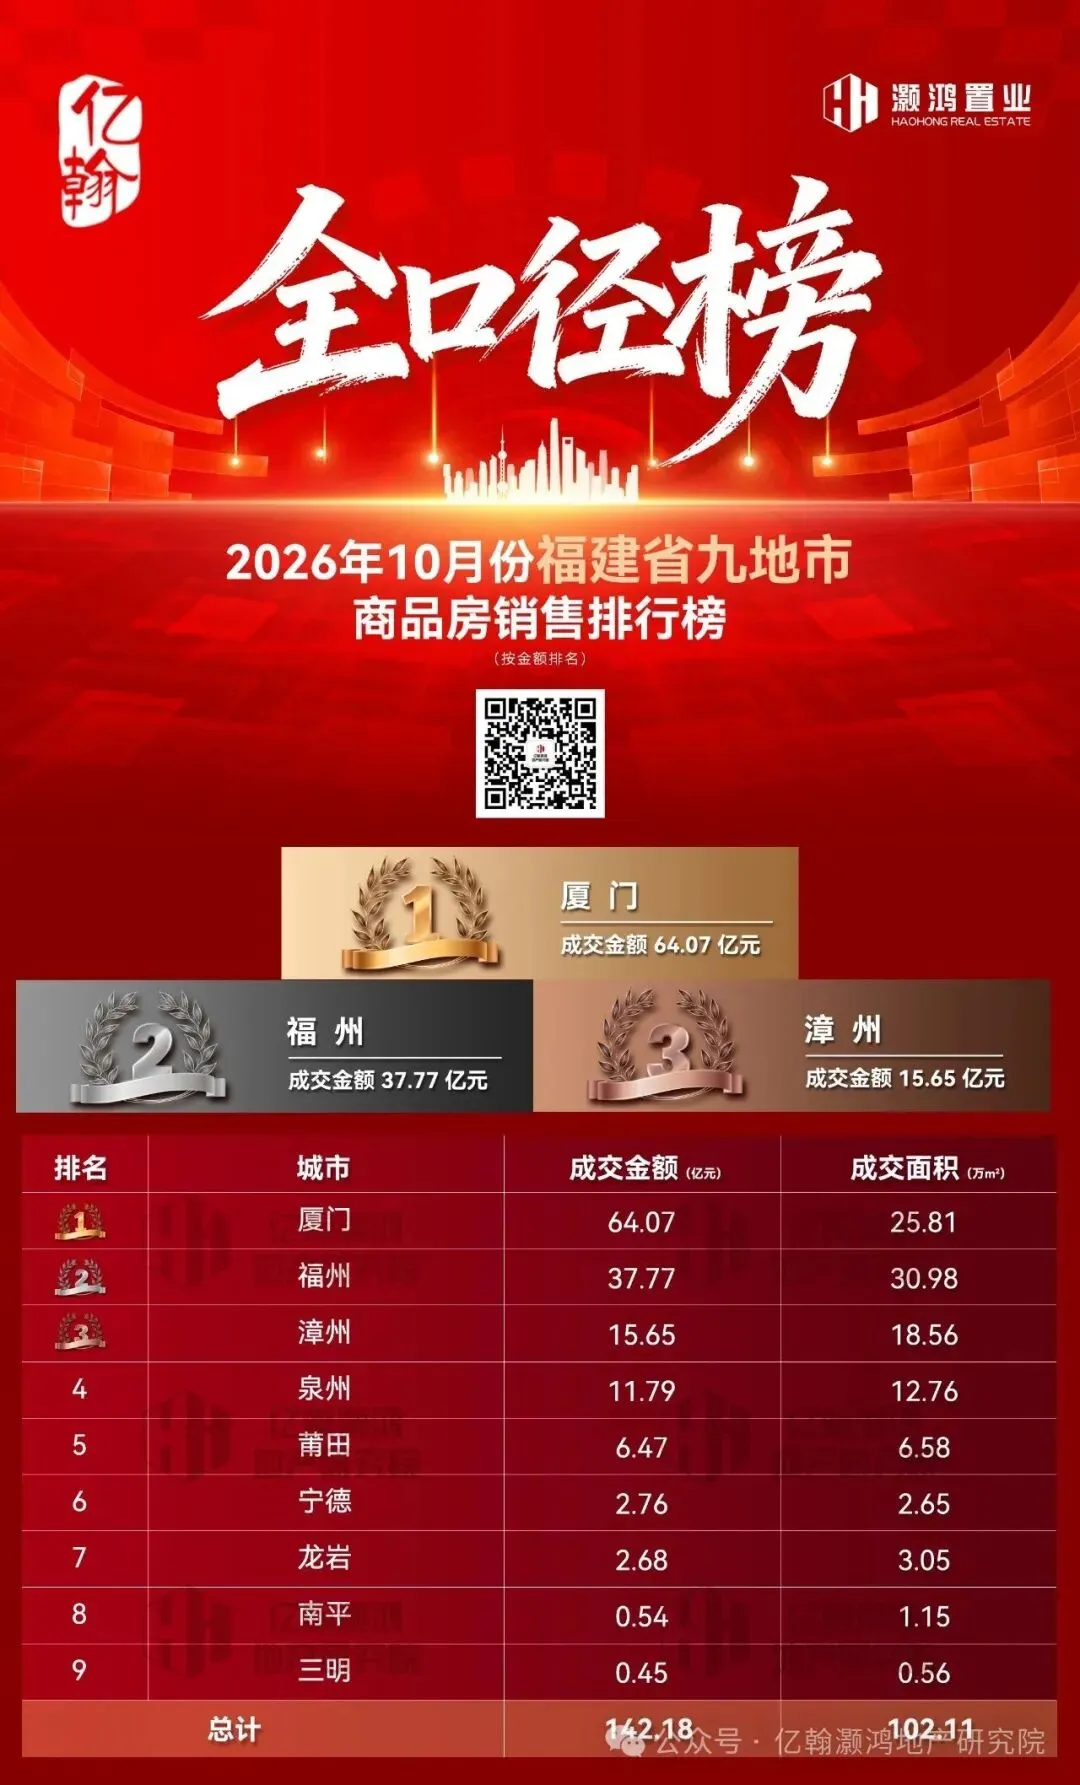
整体规模:全省全口径总成交金额达142.18亿元,环比上涨14%,总成交面积达102.11万㎡,环比上涨11%。整体成交均价1.39万㎡,环比上涨2%。
一、整体市场表现:9月取证项目集中本月推盘,量价温和修复,结构性高端化特征显著
1、得益于9月取证项目集中签约叠加贴息政策落地,本月量价环比回暖、市场边际修复。
2、近两月30余个项目集中取证,供给端以改善产品为主,头部标杆项目虹吸效应凸显。
3、TOP30房企金额占比(78%)远高于面积占比(58%),“结构性高端化”修复特征显著。
二、区域格局:厦门单核虹吸/福州持续量大/ 闽西北边缘化加剧
1、第一梯队【月销60亿以上】——厦门
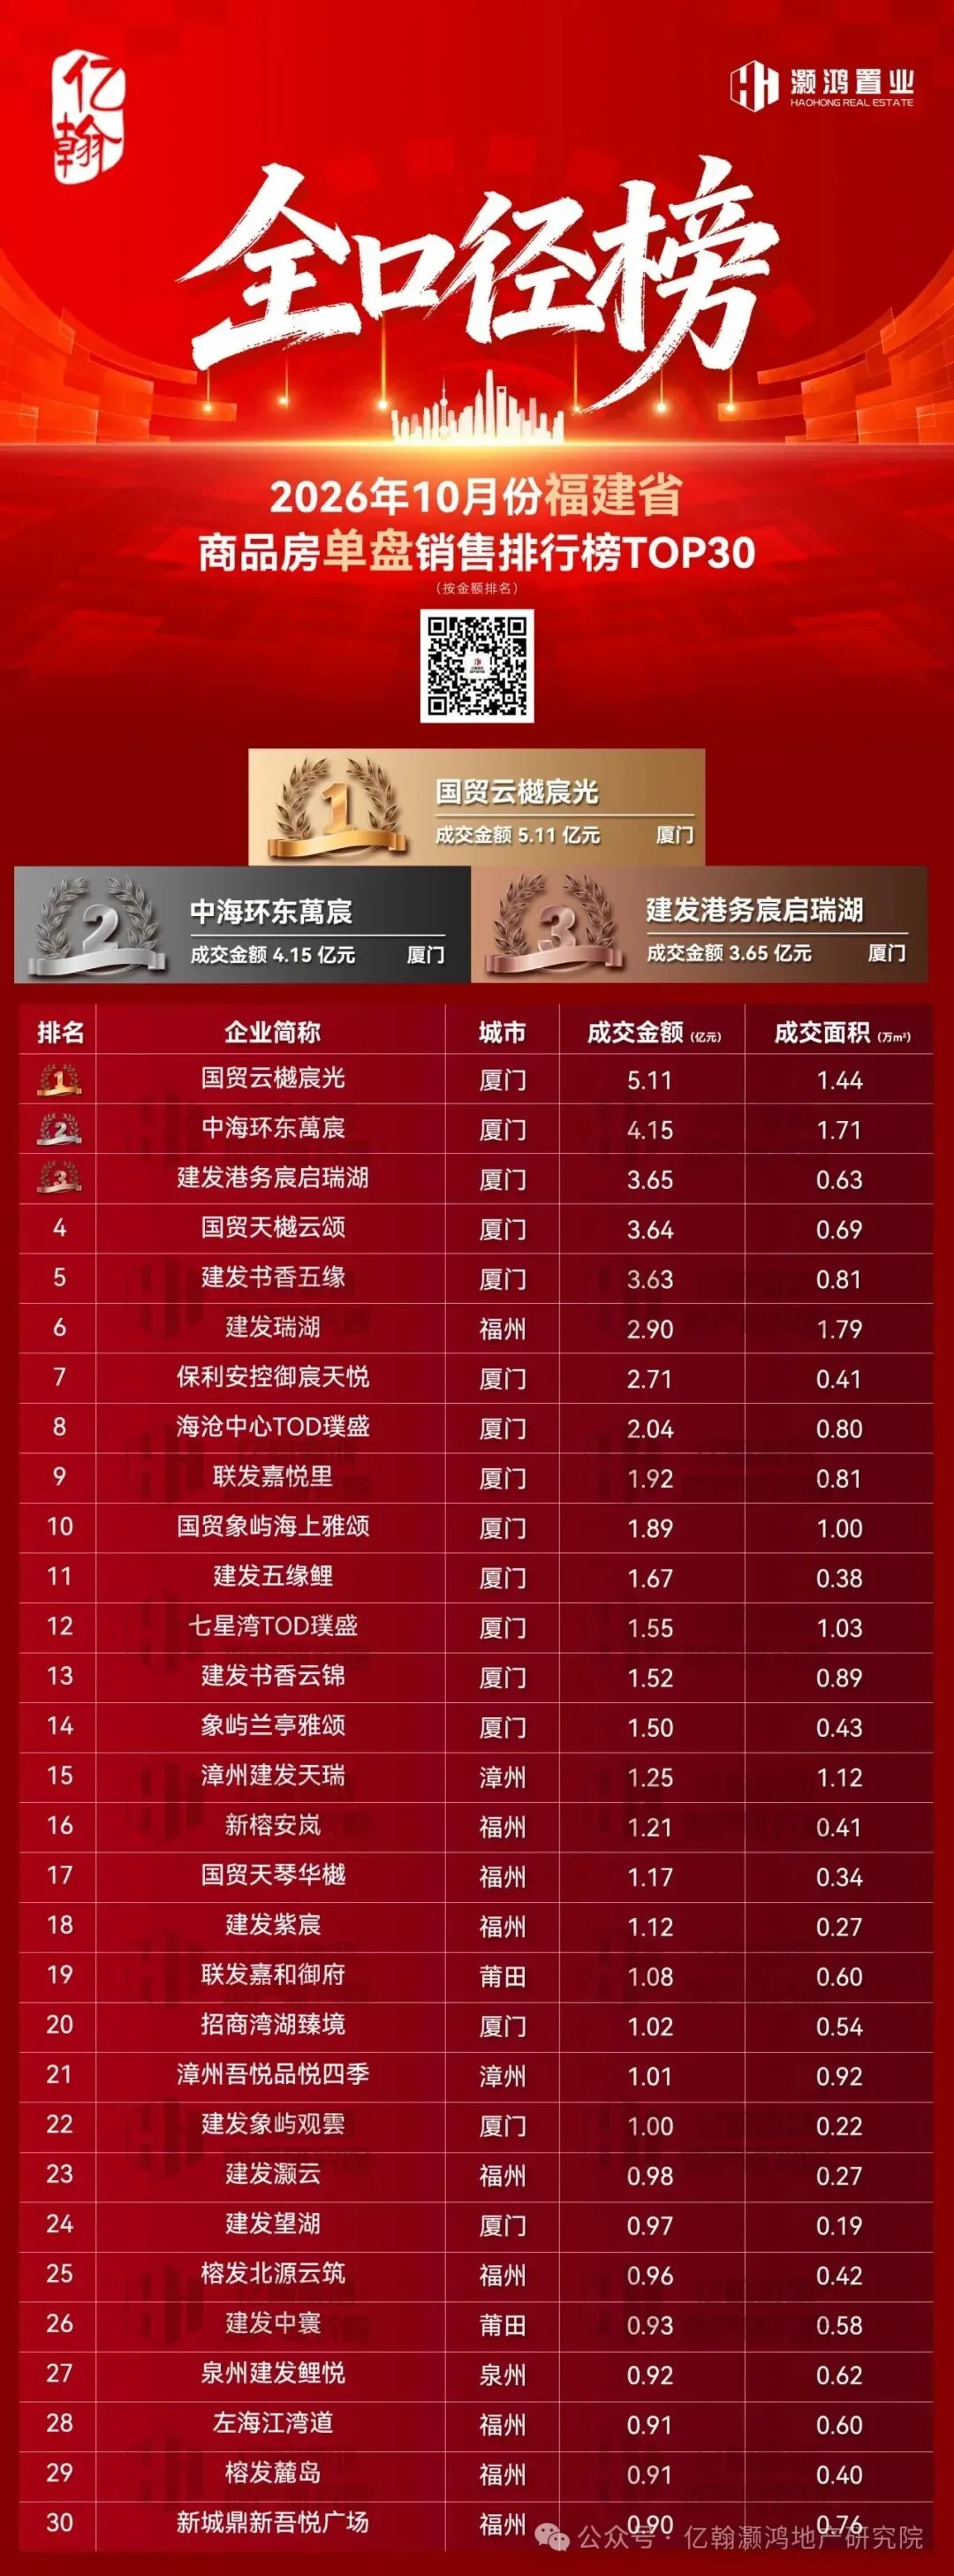
厦门成交金额64.07亿,环比上涨10%,成交面积25.81万㎡,环比稳定。成交金额占全省总销售额45%,单盘TOP30榜单独占16席,包揽单盘榜单TOP5,改善高端项目拉动均价上行,是本轮结构性修复的核心载体。
2、第二梯队【月销30-40亿】——福州
福州成交金额37.77亿,环比上涨22%,成交面积30.98万㎡,环比上涨10%。成交面积长期占据省榜第一,量价同步回暖,成交面积规模突出,承接大量刚需需求。
3、第三梯队【月销10-20亿】——漳州/泉州
漳州成交金额15.65 亿元,环比上涨41%,成交面积18.56 万㎡,环比上涨28%,市场修复力度强,但均价仅0.84万元/㎡,环比下滑 24%,主要是县域项目让利走量,拉低整体均价。
泉州成交金额11.79亿,环比下跌13%,成交面积12.76万㎡,环比上涨4%,本月泉州房管系统切换干扰,市区改善项目备案缺失,致使成交金额环比回落。
4、第四梯队【月销5-10亿】——莆田
莆田成交金额6.47亿,环比上涨12%,成交面积6.58万㎡,环比上涨24%。以价换量特征明显。
5、第五梯队【月销5亿以下】——宁德/龙岩/三明/南平
宁德/龙岩/南平/三明四城合计成交金额仅6.42亿,全省占比4%,区域市场容量有限,需求支撑不足,边缘化态势进一步加剧。
三、房企表现:厦门国企领跑、央企持续稳健、平台国企托底、民企深耕区域
1、整体表现:
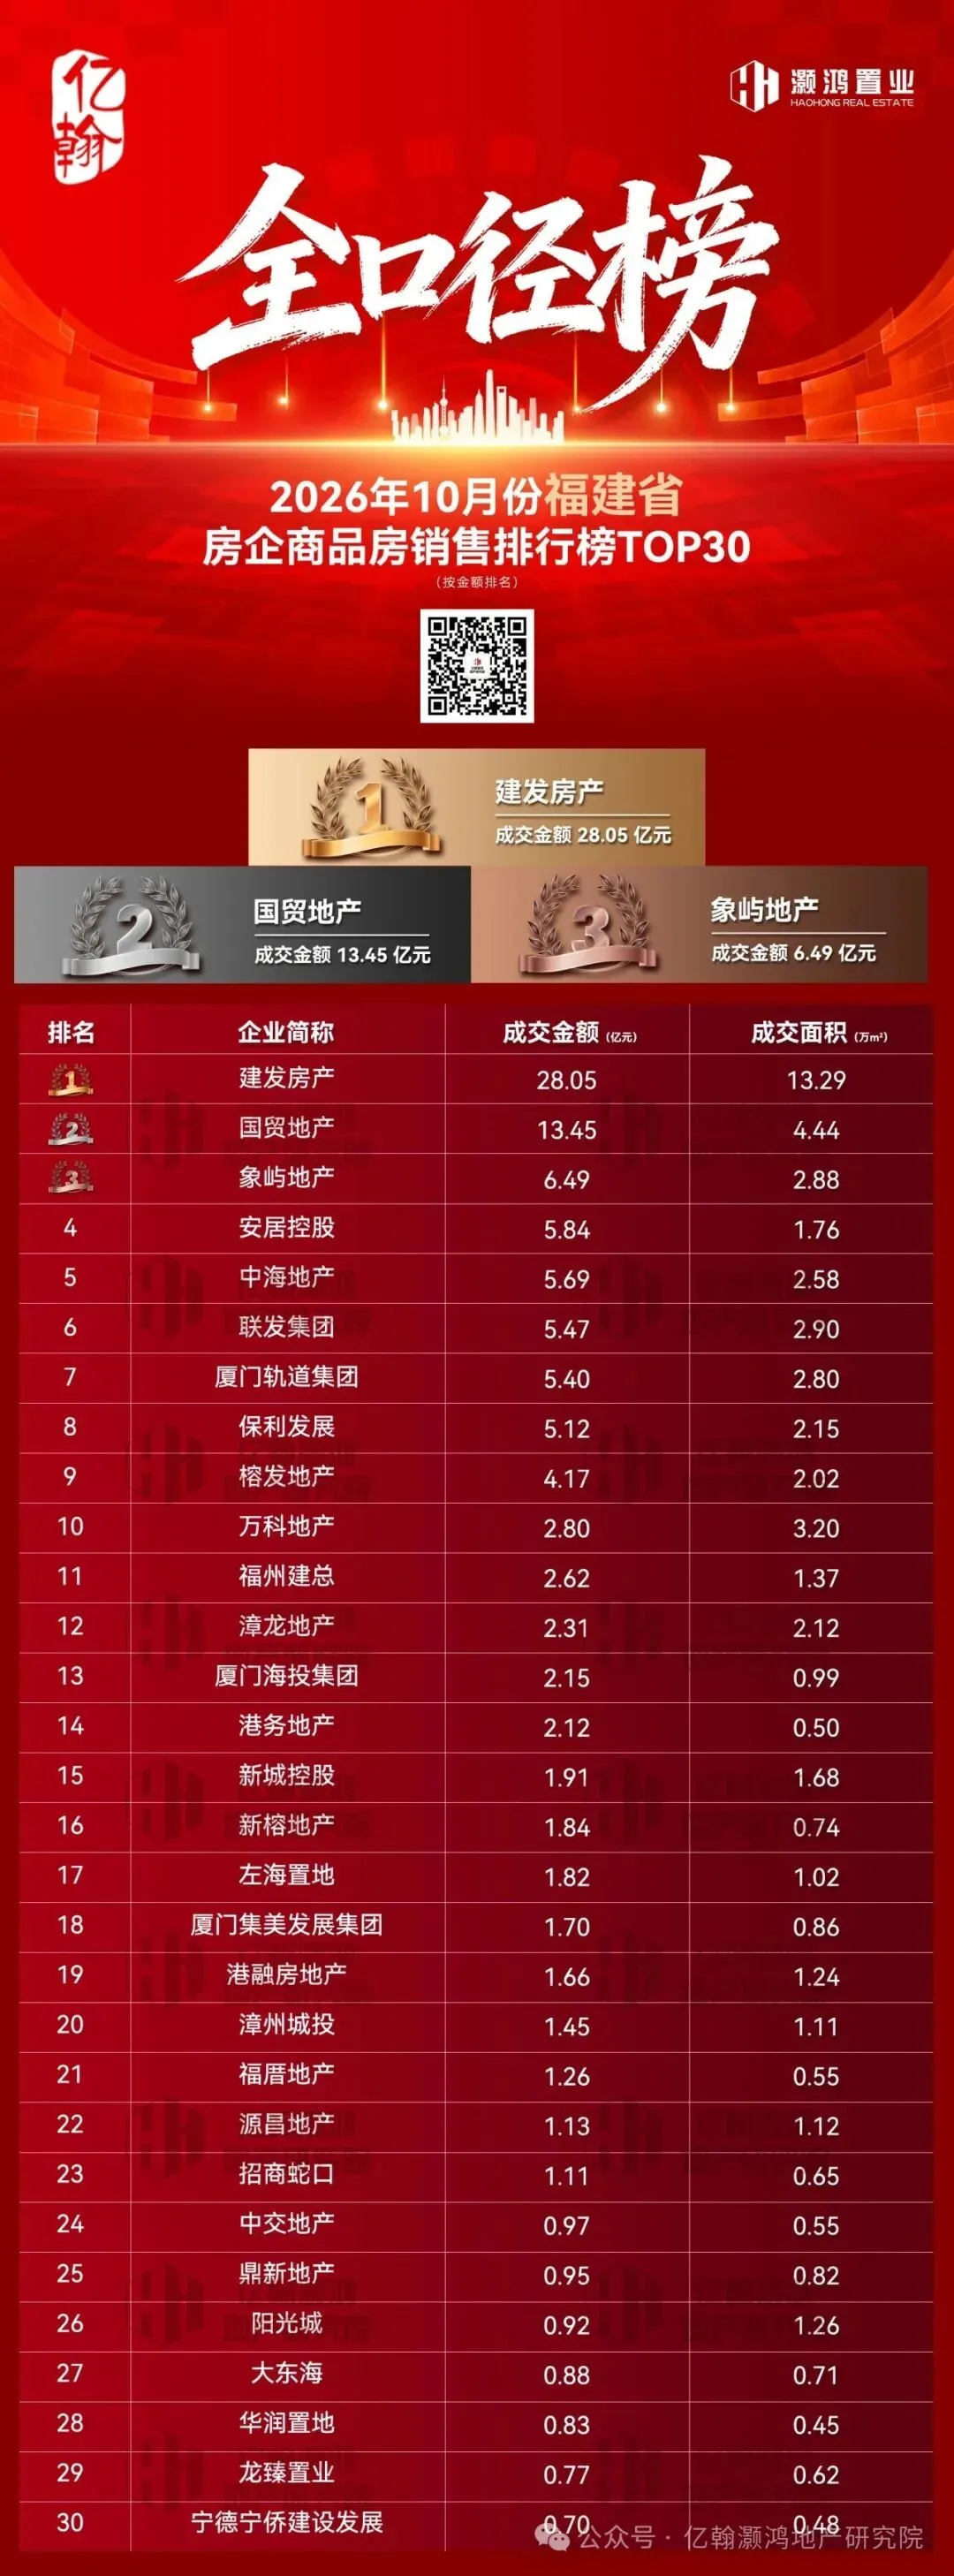
(1)TOP30房企合计成交金额111.57亿元,占全省成交金额约78%,环比上升8%,头部聚集效应进一步放大。
(2)国央企包揽23席位,成交金额合计103.60亿,其中TOP10中有6家为厦门属地国企。
(3)民企仍以区域深耕与单盘驱动为主,7家上榜民企成交金额合计7.97亿元,占TOP30的成交金额约7%,延续"数量少、体量小"的特征。
2、厦门国企领跑:”建国双雄"格局固化,其他厦系国企稳健
(1)厦门系列国企(含区属)共9家、合计成交金额70.67亿元,占TOP30成交金额63%、全省成交金额49.7%,厦门国企单一阵营撑起全省近半成交。
(2)建发房产以28.05亿成交金额/13.29万㎡成交面积稳居金额/面积双榜首,依托多城市布局与全产品线覆盖,"一超"地位持续固化。
(3)国贸地产以13.45亿的成交金额稳居第二,业绩主要来源于国贸云樾宸光和国贸天樾云颂,其中国贸云樾宸光以5.11亿成交金额问鼎全省单盘榜。
(4)象屿地产/安居控股/联发集团/轨道集团等四家成交金额合计23.2亿元,占TOP30成交金额21%,榜单席位稳定。
3、央企聚焦核心城市,中海席位跃升、保利回落。区域国企守住各自基本盘,福州国企回暖
(1)TOP30房企中,央企阵营占据5席,合计成交金额13.71亿,占据TOP30房企成交金额的12%,延续"聚焦核心城市优质项目"的布局逻辑;
(2)中海地产成交金额5.69亿,由9月的榜单第九跃居第五,其中中海环东萬宸单盘成交4.15亿,居单盘榜第2,属于典型"单盘冲量"。
(3)保利发展名次回落:本月成交金额5.12亿,由上月第三回落至第八,成交主要由保利安控御宸天悦(单盘成交2.71亿,居单盘榜第七)贡献。
(4)招商蛇口/中交/华润三家合计成交金额2.91亿,居榜单中下游。
4、平台国企:
(1)福州与漳州:榕发地产(4.17亿)由17位跃居第9,凭榕发北源云筑、榕发麓岛双盘联动,重返前十。新榕地产(1.84亿)新晋入榜第16,单盘新榕安岚撑起当月成交主力。福州建总(2.62亿)、漳龙地产(2.31亿)、左海置地(1.82亿)、漳州城投(1.45亿)等两地国企"托底市场"的基本盘逻辑未变。
(2)泉州:由于泉州房管系统切换干扰,市区多个改善项目备案缺失,泉州平台国企本月均未上榜。
5、民企的生存:以"单盘精作 + 县域深耕"入榜
(1)本月TOP30房企榜单内共7家民企入围,分别为新城控股(1.91亿)、港融房地产(1.66亿)、源昌地产(1.13亿)、阳光城(0.92亿)、大东海(0.88亿)、龙臻置业(0.77亿)、宁德宁侨建设(0.7亿);整体而言,上榜民企大多处于榜单下游区间。
(2)单盘精作:新城控股(1.91亿)由上月第28跃居第15,其成交全部来自漳州吾悦品悦四季、福州新城鼎新吾悦广场双盘放量;龙臻置业(0.77亿)精耕泉州晋江的安海镇域,凭借龍御君鼎单盘突围。
(3)县域深耕:除港融、阳光城、宁德宁侨建设外,源昌地产(1.13亿)本轮的放量主要为旧盘让利集签,大东海(福州民企,0.88亿)依靠融江府/首玺/海玺悦多盘助力入榜。
特别提醒:
1、统计时间:为2026年度,数据统计截止至10月31日;
2、统计企业:福建各市主城开发和销售房屋的房地产开发企业;
3、物业属性:以企业可售型物业为主,一级土地开发及产业、文旅等用地未计入;
4、数据范围:全口径销售金额指企业全部项目的销售金额;
5、数据来源:亿翰智库数据中心、灏鸿置业市场研究中心;
6、数据说明:本研究成果为亿翰灏鸿地产研究院根据各方公开数据专业估算所得。
免责声明:
1、本文版权归亿翰灏鸿地产研究院所有,未经授权请勿随意转载,转载注明出处;
2、文章仅为个人观点,不代表所在企业观点;
3、文中数据仅供参考!亿翰灏鸿地产研究院不对使用上述内容所引发的任何直接或间接损失承担责任,且就文章相关内容享有全部的解释权。