你好,我是蒋浩,毕业于宁波大学
深耕方向:储蓄规划/养老规划/家庭保障规划
咨询微信(电话): 15267851957
【前言】
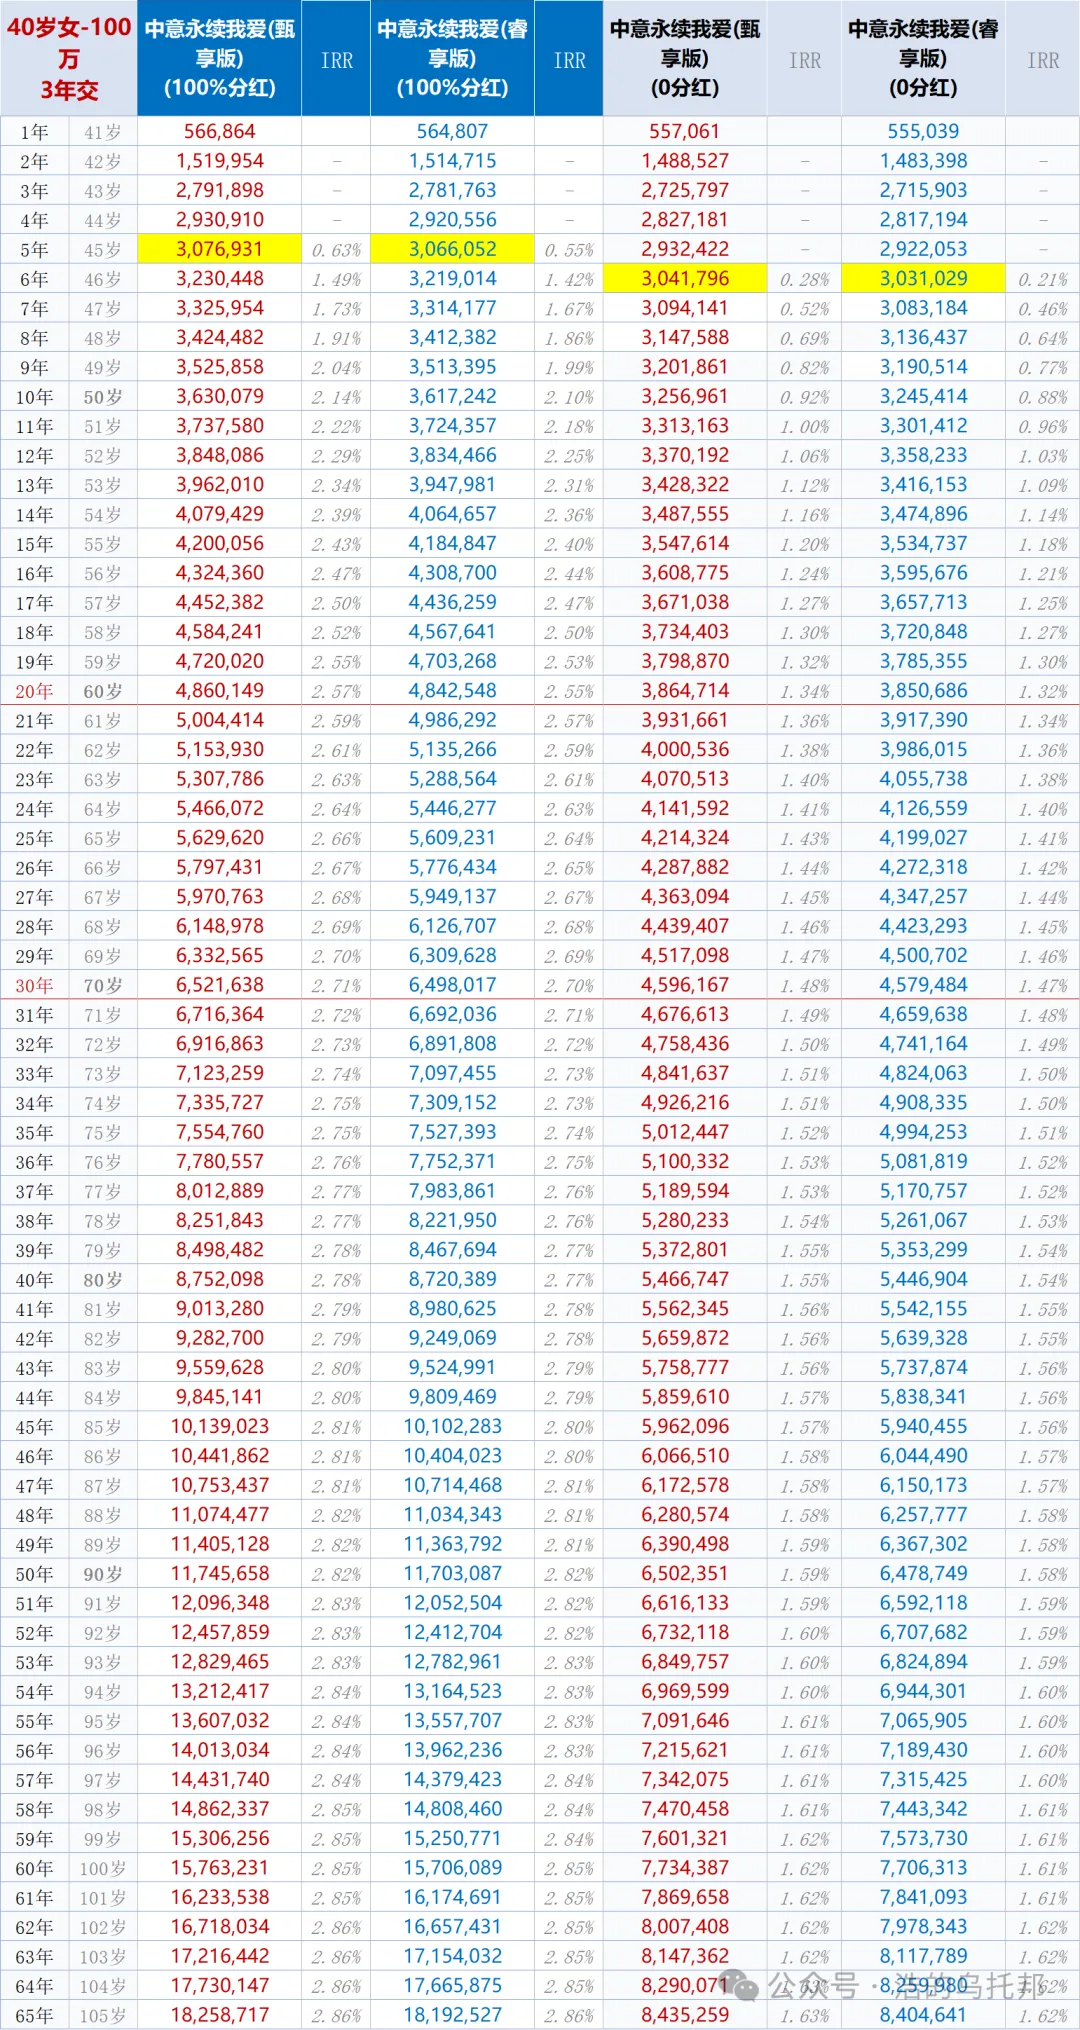
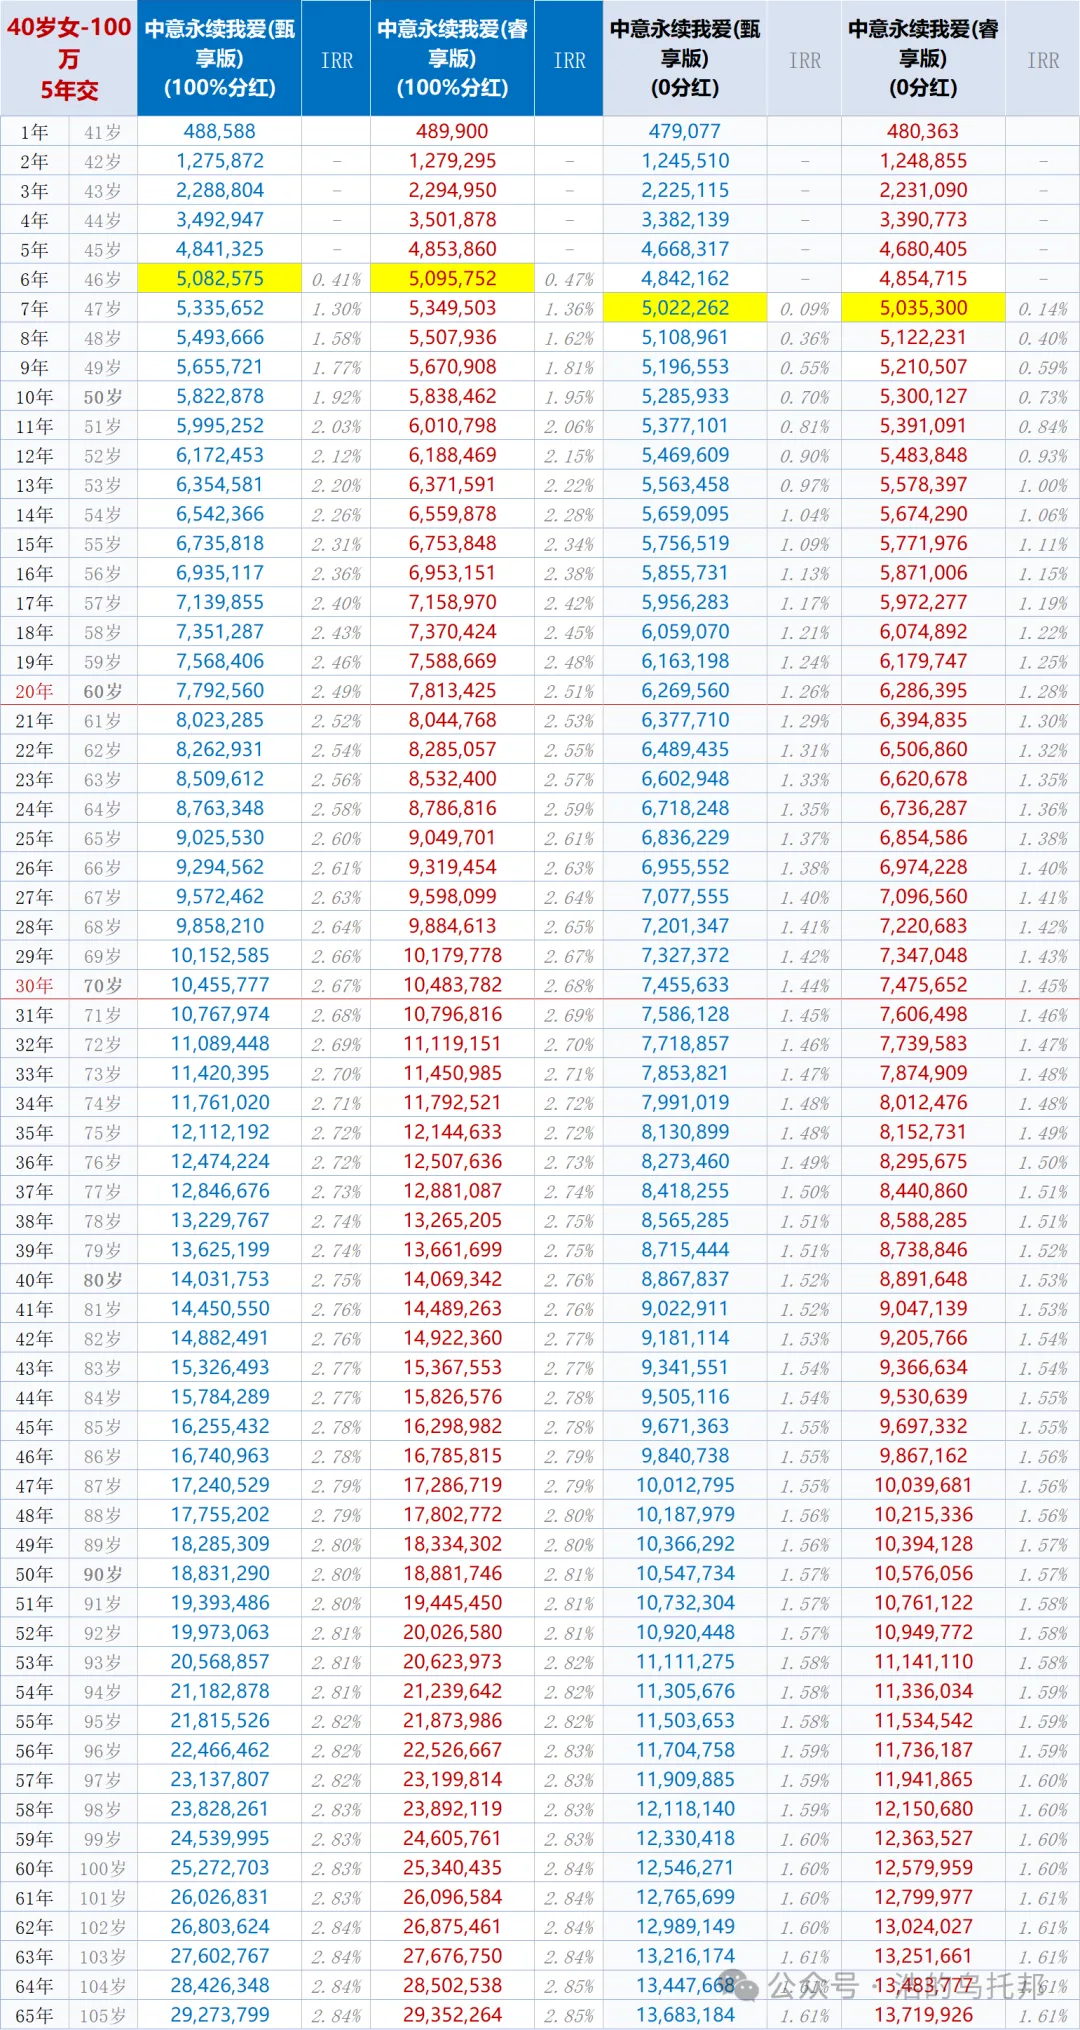
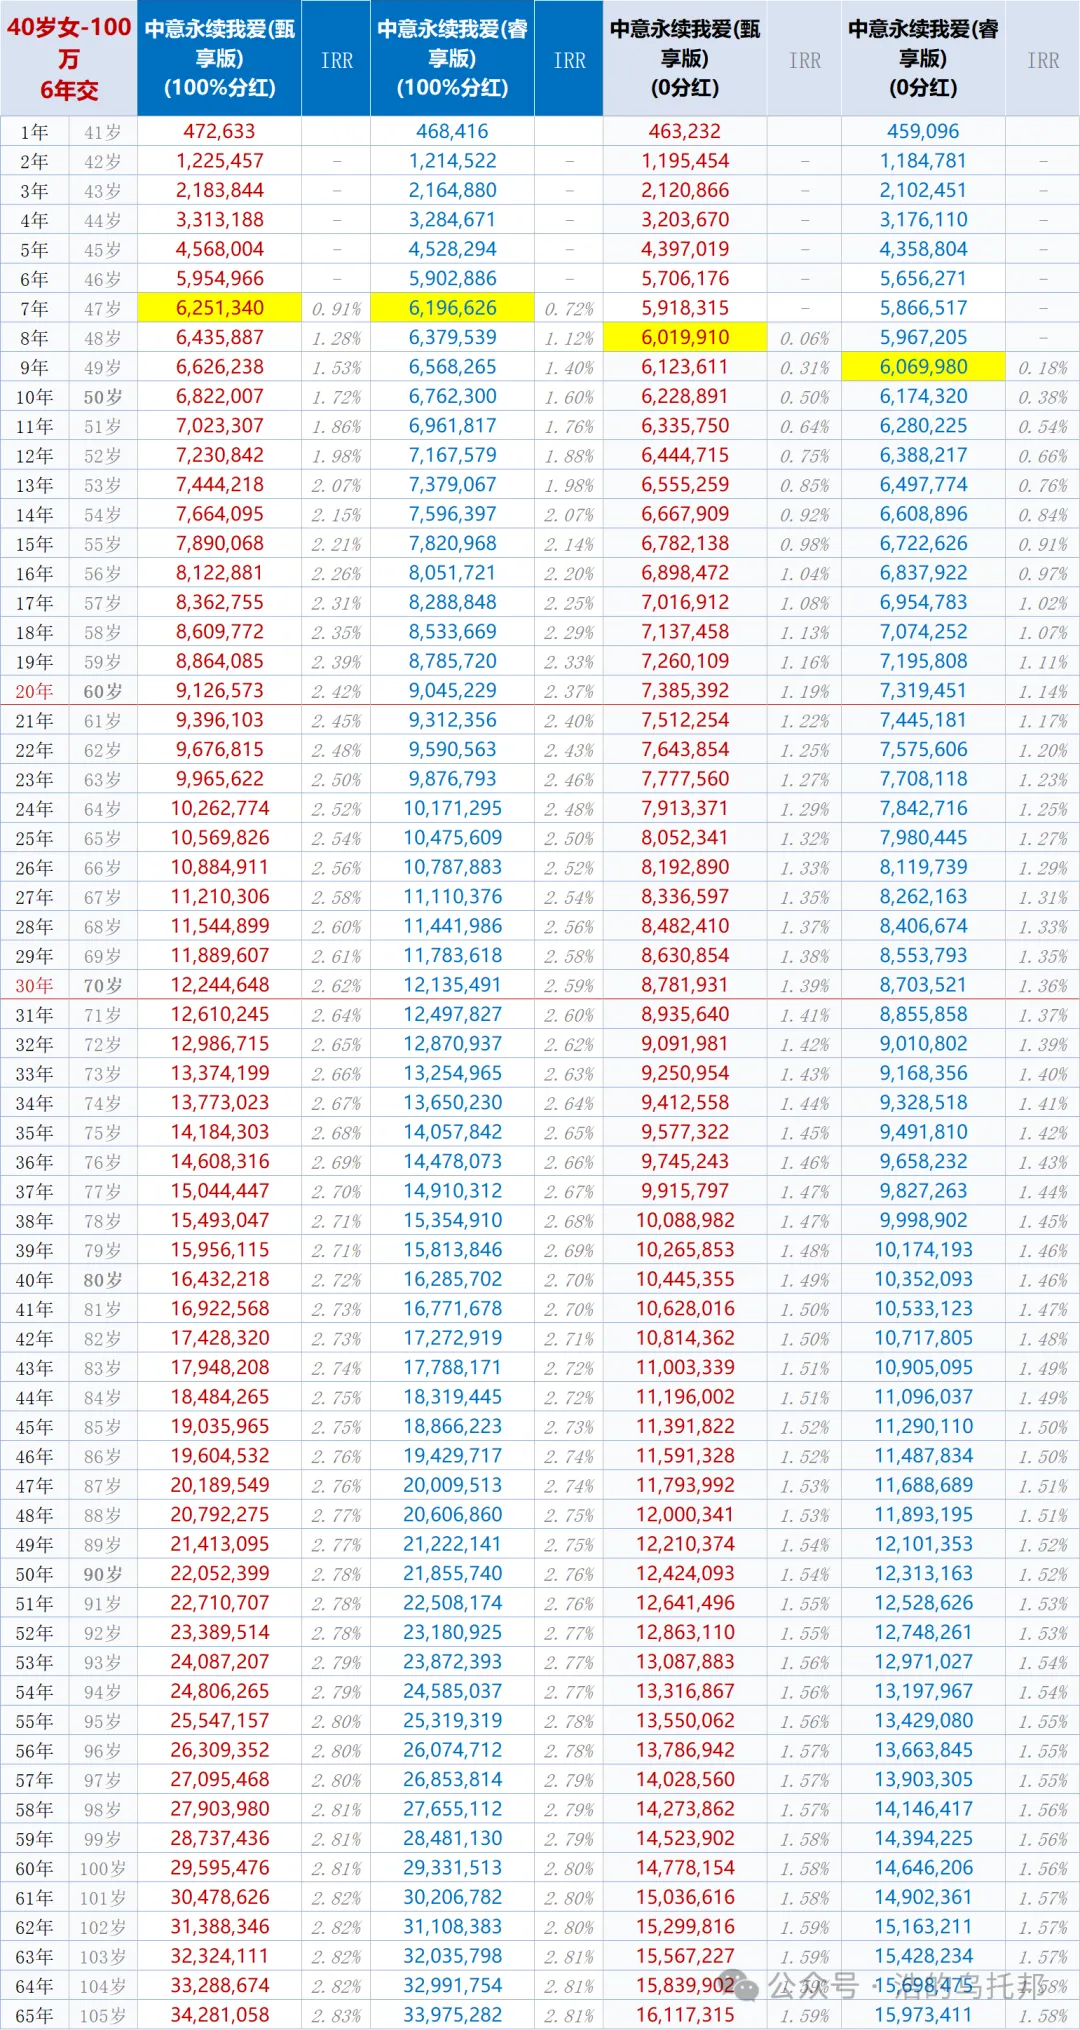
如果你想选中意的增额寿,大概率会在永续我爱甄享版和永续我爱睿享版这两款产品里选,它们名字很像,就差了一个字。如果你选择趸交/4年交/或者10年交,那么这两款产品都可以选,保证的现金价值和预期的总收益都是一样的。但如果你是3年交/5年交或者6年交,那就有区别了。这篇文章,会把收益有区别的这3种缴费方式,应该怎么选,彻底讲清楚。假设40岁女性,100万交3年。保证的现金价值是第6年超过保费,含分红预期的总收益是第5年超过保费,当然分红不保证。到第6年,预期年化复利甄享是1.49%,睿享是1.42%,越到后期,两者收益越接近,但甄享一直是高于睿享的。而保证的现金价值,也一直都是甄享更高。也就是说,如果保费3年交,甄享更有优势,优先选甄享版。5年交的结果跟3年交恰好反过来,无论是保证的现金价值还是预期的总收益,都是睿享更高。5年交,保证的现金价值是第7年超过保费,预期总收益是第6年超过保费,到第8年,预期平均年化复利,睿享是1.62,甄享是1.58。6年交,预期总收益和保证的现金价值,和3年交是一样的,也一直都是甄享版有优势。一句话总结,3年交/6年交,选甄享;5年交,选睿享,其他缴费期限,选哪个都一样。好,接下来讲一个很多人会关系的问题,中途要取钱,怎么取。增额寿取钱通常要通过减保的方式来取,减保就是减少基本保险金额,合同生效的时候保单会有一个起始的基本保险金额,基本保险金额对应保单的现金价值,现金价值就是真正属于你的钱。关于这个规则,你们可能会看不懂,但没关系,只要知道,这个规则下,最快5年就可以把钱全部取完。比如你投了100万,后面增值到200万了,那么在那一年,最多可以取出200万的20%,也就是40万,后面保单继续增值了,每年能取的也会比40万多,这个规则是比较友好的,灵活性高,能取的钱也不少,比那种每年只能取剩余现金价值的20%,好多了。但如果你觉得每年取现金价值的20%,还不够,那也可以买的时候把保单拆开来买,比如预算100万拆成2份50万,需要大额用钱,直接退掉其中一份就行。好,以上就是关于中意永续我爱睿享版和甄享版的选择攻略。具体到个人,还要结合年龄,预算,保费分几年交,以及对分红方式的喜好来给建议。如果你还想选其他保底收益更高的,或者预期收益可能更好的,那也可以看看中英/陆家嘴/华泰的增额寿,这些产品也都不错。感谢您能看到这儿......
我是蒋浩,持续深耕:储蓄规划/养老规划/家庭保障规划
咨询微信: 15267851957/JH_HAO_SIR