"老了以后住哪儿?"——居家养老、养老院、养老社区,三种方式,三种生活。有人说"金窝银窝不如自己的狗窝",也有人觉得专业照护更安心。没有绝对的好坏,只有适不适合。
这篇把三件事讲透:国家政策往哪走、三种方式怎么比、头部险企为什么扎堆养老。帮你和父母提前想清楚。
一、国家政策往哪走:养老"一张网"
2024年12月30日,中共中央、国务院印发《关于深化养老服务改革发展的意见》,给未来养老定了调子——居家为基础、社区为依托、机构为专业支撑。过去常说的"9073"格局(90%居家、7%社区、3%机构),正在被更务实的提法取代:不是让所有人挤进机构,而是让老人在家就能享受到机构级的服务。
1居家为基础:让老人"在家养老"有支撑
实施居家和社区基本养老服务提升行动,发展老年助餐服务,探索家庭照护者培训,推进居家适老化改造——政策重点是把"在家"变成"在家+有服务"。
2社区为依托:嵌入式服务送上门
发展嵌入式社区养老服务机构,推行"社区+物业+养老",把养老服务纳入城市一刻钟便民生活圈。目前全国一半以上乡镇(街道)已建成区域养老服务中心(民政部,2026年两会)。
3机构为专业支撑:按功能分类
养老机构分类改革:兜底保障型收住特困老人;普惠支持型面向全体老年人、政府引导收费;完全市场型充分竞争、优质优价。公办机构在做好兜底的同时,向社会开放空余床位。
两个最新政策信号
① 长护险走向全国。2026年3月,中办、国办印发《关于加快建立长期护理保险制度的意见》——为失能人员提供基本生活照料和医疗护理的费用保障,试点经验将向全国推开。
② 失能老人消费补贴。2026年1月1日起,全国实施向中度以上失能老年人发放养老服务消费补贴项目(民政部、财政部)。
◆ ◆ ◆
二、三种方式怎么比
1居家养老:最普遍,也最依赖"有人搭把手"
适合谁:身体尚可、生活基本自理、家庭有人照应或愿意购买上门服务的老人。这也是绝大多数中国老人的选择。
费用:相对最低,主要开销是生活成本和零散的上门服务费(助餐、保洁、康复、护理等按次或按月计)。
要注意:独居、失能后照护压力陡增,是居家养老最大的软肋——所以政策在推适老化改造、助餐、家庭照护者培训和长护险。
2养老院(机构养老):专业照护的"兜底+普惠"
适合谁:半失能、失能老人,或家中确实无力照护、需要24小时专业护理的老人。
费用:中高。公办兜底型面向特困老人;普惠支持型收费受政府引导;市场型按护理等级收费,失能照护的费用明显高于自理。
要注意:关键看护理人员配比、医疗衔接(内设医务室/就近医院)和费用是否长期可承受。
3养老社区(CCRC):市场化的"品质养老"
适合谁:有一定经济实力、追求生活品质、希望"一站式"解决居住+照护+医疗+社交的老人,不少是险企自建。
费用:最高。通常"重门槛+重月费":需要一笔大额资金锁定入住资格(常见是累计保费或押金),入住后每月另付房费、伙食费、护理费。
要注意:入住资格门槛动辄数十万到数百万元,要算清楚"这笔钱到底是押金、消费还是变相投资",以及月费长期能否负担。
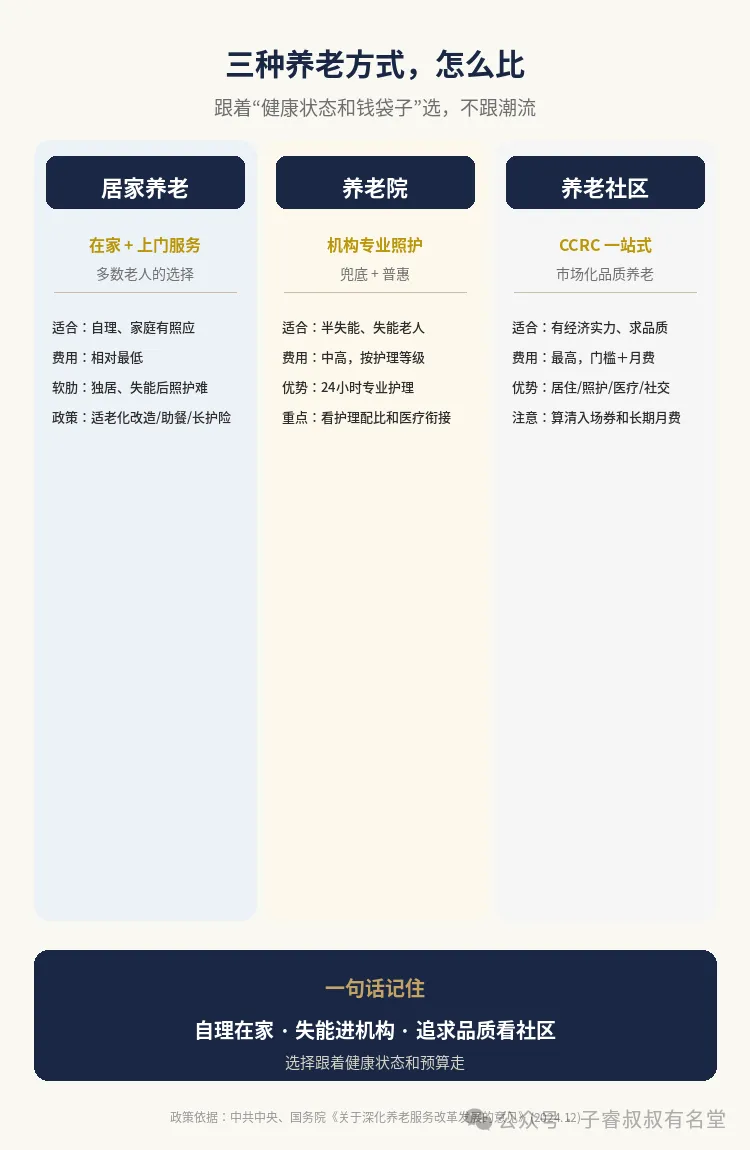
一句话记住
自理在家、失能进机构、追求品质看社区——选择跟着"健康状态和钱袋子"走,而不是跟着面子或潮流走。
◆ ◆ ◆
三、头部险企为什么扎堆养老
近几年,头部险企集体"砸钱"养老,不是单纯做慈善,而是模式成立:保险资金是长期资金,养老社区是长期资产,两者天然匹配。目前行业呈现两种打法:
1重资产:自建养老社区
头部险企自建"保险系养老社区",形成CCRC养老社区、城心养老公寓、康养旅居等产品线,医养结合是共同卖点。行业数据显示,仅2025年一年险企新推出养老社区项目就超过10个。
头部布局规模(公开口径,公司名略):有险企在全国16个城市布局20个机构养老项目;有险企12个城市14个社区投入运营;有险企10个城市开业运营12个医养社区;有险企规划养老投资约200亿元、已落地项目15个、床位超1.6万张。
2轻资产:居家养老服务"先铺路"
不是所有险企都建社区。有的主攻居家养老:提供上门照护、健康管理、适老化改造等服务。公开口径显示,有头部险企的居家养老服务已覆盖全国80多个城市、累计近24万客户获得服务资格。
轻资产的好处是扩张快、覆盖面广,和"居家为基础"的政策导向正好同向。
3"保单+养老":钱怎么进来的
主流模式是"保单对接入住资格":投保人累计缴纳一定金额的养老年金类保费,可获得社区入住资格(常见1—2个保证入住名额,可带直系亲属)。
门槛有多高?以广州已开业的险企自建社区为例,保证入住对应的累计保费门槛约100万—200万元不等;部分社区也接受押金方式入住(押金约数十万元级)。
入住后还要花钱吗?要。社区普遍实行"资格+月费":活力长者每月房费加伙食费约8000元—1.3万元不等,护理等级越高费用越高。保单不是"一张床票",而是"入场券"。
重要提醒
"保单换入住"本质是用保险的确定性去锁定未来的养老资源,不是投资收益承诺,是附加增值服务。
◆ ◆ ◆
四、给普通人:按三个维度选
看健康状态:自理为主→居家养老+社区服务;半失能→居家照护或普惠型机构;失能→机构专业照护(长护险可分担部分费用)。
看预算:普惠型机构和个人养老金储备适合大众;养老社区是高门槛选项,务必算清"入场券+月费"的总账。
看家庭支持:有子女同城照应→居家优先;独居、空巢、子女异地→社区或机构更稳妥;失能且无人照护→机构是现实解。
一句话记住
养老不是"一道单选题",而是随着健康变化不断切换的"分段规划"——年轻时为老做准备,健康时居家养老,需要照护时进机构。提前规划,才有得选。
有点儿名堂
————
养老方式的选项越来越多,真正稀缺的,是提前把"选择权"握在自己手里的规划意识。
保险观念科普,不构成任何销售投保建议
政策依据:中共中央、国务院《关于深化养老服务改革发展的意见》(2024年12月30日);中办、国办《关于加快建立长期护理保险制度的意见》(2026年3月);民政部、财政部中度以上失能老年人养老服务消费补贴项目(2026年1月1日起全国实施);民政部2026年两会发布会。行业数据来自证券时报、央视网、中国银行保险报、广州日报等公开报道(截至2026年9月),公司名称一律泛化
养老社区入住资格、月费等均以各机构现行条款及当地政策为准,涉及具体投保与养老安排请咨询专业人士,仅供参考
