借钱要按期还本付息,引入股东会稀释原有权益。筹资选择,先看企业能不能承受固定支出,再看控制权和资本成本。
前面的课程已经把筹资、资本成本和股利分配做过概览。这次我们就盯着一个问题:企业要筹一笔钱,发股权还是借债?
假设公司要为扩产筹集 200 万元。新股东拿钱入股,或银行提供一笔借款,都能把资金带进来,但后续影响不同。
股权筹资形成企业的权益资本。普通股股东分享企业剩余收益,企业通常没有按期还本的约定;代价是原股东的持股比例可能下降,未来利润也要由更多股份分享。留存收益也属于权益资金。它不发行新股,也不改变股权比例,但股东放弃把这笔钱用于其他投资的机会,仍有机会成本。
债务筹资形成负债。常见方式有银行借款、发行债券和商业信用等。债务通常不稀释股权,但本金和利息要按约定偿付。经营不顺时,固定偿债安排会挤压现金流。
税后资本成本:利息抵税不等于债务没成本
TAX NOTES
考试里的简化口径常用:债务税后资本成本 = 债务资本成本 ×(1 − 所得税税率)。原因是符合税法规定、满足扣除条件的利息支出,可能减少应纳税所得额;但能否扣除,要看具体税法规则、交易事实和限制条件,不能把所有利息都直接当作税前扣除。
股权资金没有合同约定的固定利息,却有股东要求的回报。股东承担剩余风险,企业如果长期赚不到合理回报,融资吸引力也会下降。所以“股权不付利息”不等于“股权没有成本”。
做题先看题目给的条件。债务成本通常要考虑所得税影响;股权资本成本不直接乘以(1−税率)。题目如果另给发行费用、税率或资本结构,就按题目口径计算。
用一组数,看融资方式如何影响每股收益
TAX NOTES
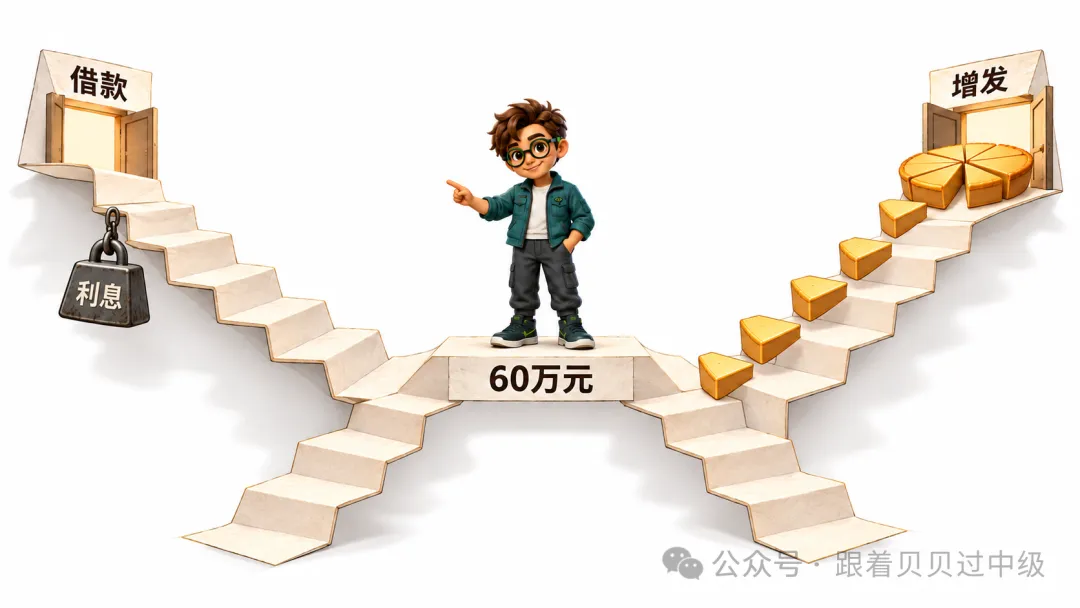
假设公司所得税率按 25% 计算,现有普通股 80 万股。公司需要 200 万元,方案甲借款,年利率 6%;方案乙增发普通股,发行价每股 10 元,新增 20 万股。先忽略发行费用、还本现金流和其他融资方式,比较息税前利润(EBIT)为 40 万元、60 万元、80 万元时的每股收益。
每股收益 = 归属于普通股股东的净利润 ÷ 普通股股数。
借款利息每年是 200 万×6%=12 万元。息税前利润低于 60 万元时,在这组简化假设下,增发方案每股收益更高;高于 60 万元时,借款方案的每股收益更高;60 万元是两种方案的每股收益无差别点。
利润超过无差别点,也不等于公司就该借钱。每股收益只说明这组假设下普通股每股分到多少利润,没有把偿债压力、经营波动和其他财务风险都算进去。实际筹资还要看现金流、期限是否匹配、控制权和公司能承受多大风险。
财务杠杆:收益可能放大,压力也会放大
TAX NOTES
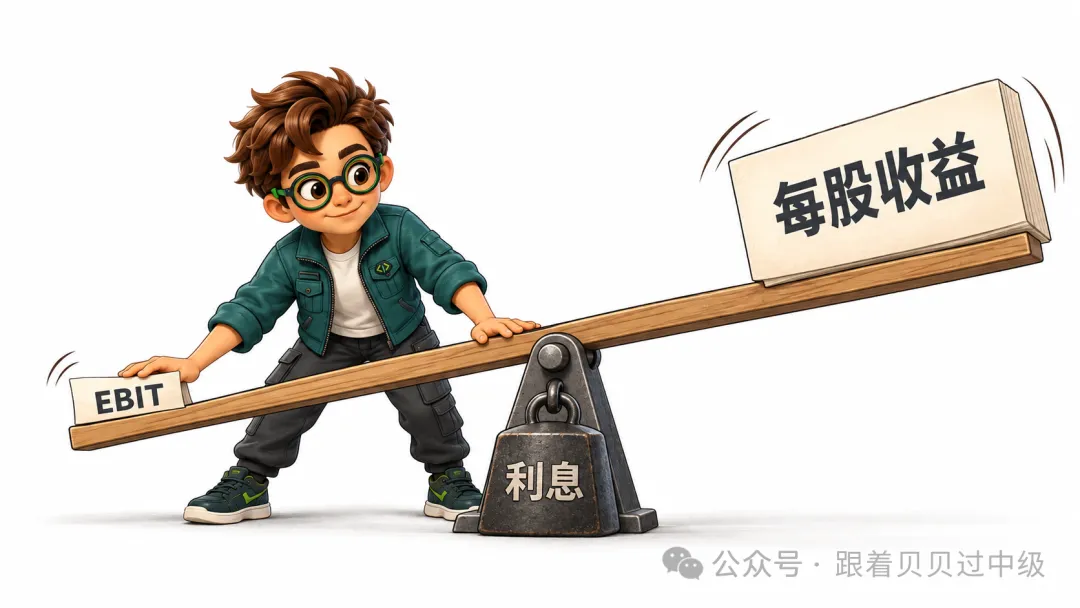
有固定利息的债务,会让普通股股东的收益对息税前利润变化更敏感。这就是财务杠杆的效果。条件合适时,债务资金可能提高普通股每股收益;经营利润下滑时,利息仍要付,每股收益也可能比无债务时降得更快。
在“只有普通股和固定利息债务、其他条件不变”的简化模型里,财务杠杆系数 DFL = EBIT ÷(EBIT−I),其中 I 为利息。假设 EBIT 为 60 万元、利息 12 万元,DFL = 60÷48 = 1.25。可理解为基准点附近,EBIT 每变动 1%,普通股每股收益约同向变动 1.25%。这是敏感度指标,不是收益承诺;若存在优先股股利等项目,公式还需按教材口径调整。
1先辨资金来源:股东投入或留存收益属于权益资金;借款、债券、商业信用通常属于债务资金。
2再找固定支出:题目给了利息、优先股股利或发行费用,就确认它们对收益和成本的影响。
3题目问每股收益:分别算两种融资结构下的净利润和普通股股数,再找无差别点。
4题目问风险:看固定财务费用、偿债期限和 EBIT 波动;固定财务费用越重,普通股收益波动通常越明显。
可以把两种方式这样记:债务不稀释股权,但有固定偿付;股权没有固定还本压力,却可能稀释原股东的比例和每股收益。哪种合适,要回到公司的现金流和风险承受能力。
练习一:沿用上面的假设,若 EBIT 为 50 万元,哪种方案的每股收益较高?
答案:借款方案(50−12)×75%÷80=0.35625 元;增发方案 50×75%÷100=0.375 元。增发方案较高。
练习二:为什么不能只因为债务税后资本成本较低,就不断增加负债?
答案:债务还有固定利息和到期偿还压力。负债增加可能提高财务杠杆,也会加大现金流紧张和偿债风险;资本成本只是筹资决策的一部分。
借款与增发的比较题,先找利息、股数和税率,再算每股收益;但做真实决策,还得把现金流和风险一起放进来。两类问题别混成一个答案。
下一篇继续讲财务管理里的筹资决策:资本结构、财务杠杆与每股收益无差别分析,重点练“算出的结果怎样转成判断”。
想看 56 篇完整税务师课程目录,后台回复关键词「税务师」领取。也欢迎留言说说你最容易混淆的筹资考点。
筹资方式不同,风险也不同
下一篇:T59 继续讲资本结构与财务杠杆