提前布局,养老有方
— 选对养老产品,守护晚年底气 —
您往个人养老金资金账户存钱后,就可以自主挑选合规的个人养老金产品啦。目前,个人养老金产品主要有五大类:国债、储蓄存款、商业养老保险、理财产品、公募基金。
很多朋友问:“这些产品有啥区别?我该买哪种?”
今天,我们就从风险、收益等维度给大家做个全面对比,方便大家根据自身情况作判断。
1.先认识五类产品“真容”
个人养老金产品由相关金融监管部门确定,具备运作安全、成熟稳定、标的规范、侧重长期保值等基本特征。大家可以通过全国统一线上服务入口(国家社会保险公共服务平台、全国人社政务服务平台、电子社保卡等)查询产品名录,再去商业银行或相关机构购买。
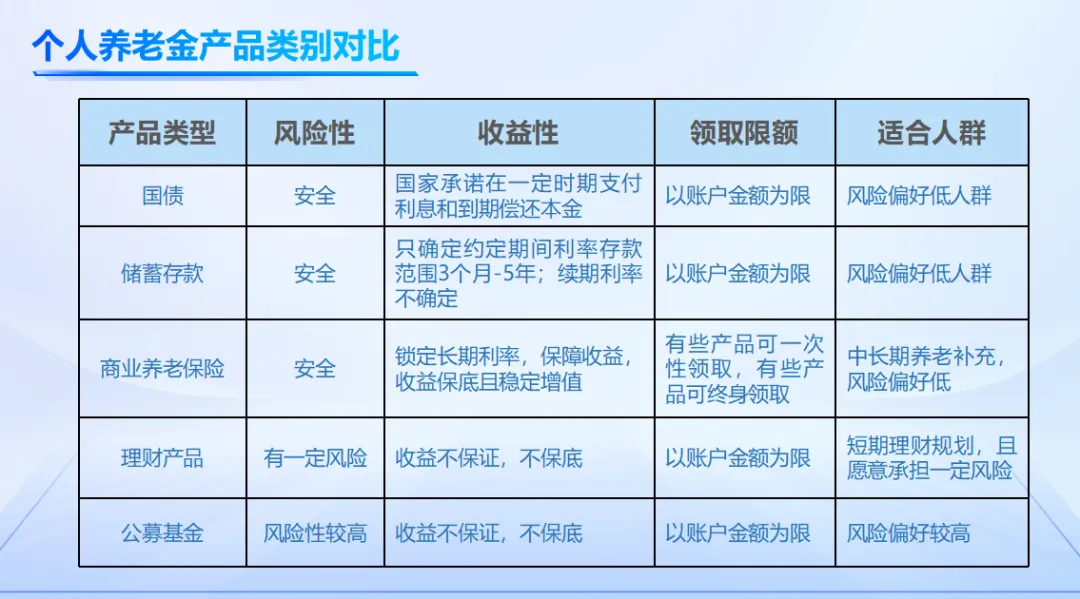
下面,我们从大家最关心的风险性、收益性、领取方式等方面,对五类产品进行直观对比:
图片可点击放大查看
简单来说,这五类产品的风险从低到高依次是:
国债、储蓄存款、商业养老保险 <理财产品 <公募基金
国债、储蓄存款和商业养老保险:收益比较固定,波动小,适合风险偏好低、追求稳健的人群。特别是商业养老保险,还能提供终身领取的选择,为养老多一份保障。
理财产品和公募基金:收益不保证,可能高也可能低,适合愿意承担一定风险、希望获取更高收益的人群。其中,公募基金风险相对较高,需要有一定的风险承受能力。
2.怎么选?记住这三点
看风险承受能力
如果平时只敢存银行定期,那国债、存款、商业养老保险更适合你;如果能接受短期波动,可以考虑理财产品或公募基金。
看养老规划周期
想要中长期稳定补充养老,商业养老保险是不错的选择;如果只是短期资金打理,理财产品可能更灵活。
看收益预期
追求保本保收益,选前三样;追求高收益且能承担亏损风险,再考虑后两类。
3.购买渠道要记牢
大家可以先通过全国统一线上服务入口查询个人养老金产品名录范围,再前往商业银行、保险公司、证券公司等正规金融机构进行购买、赎回等产品交易。切记:一定要通过正规渠道,保护好自身权益。
*点击了解详细的开户机构情况。
出品 | 望牛墩镇文化服务中心
来源 | 东莞社保