保险预定利率即将下调,储蓄险该怎么选?
- 更新时间 2026-11-02 15:52:21
点击蓝字 关注我
最近不少朋友的大额存单到期,发现5年期定存利率只剩1.3%,连城商行最高也难超2%。
当下储蓄险依然存在长期锁利优势,就连银行柜员也积极推荐储蓄险,尤其是增额寿和短期的两全险。
银行柜员为何力推储蓄险?
1️⃣ 利率下行,储蓄险仍能长期锁利
增额寿终身复利接近2.5%,写进合同不缩水
年金险活多久领多久,对冲长寿风险
2️⃣ 现金价值100%确定
白纸黑字写进合同,没有浮动收益的套路
银行代销也放心,不怕"销售误导"
3️⃣ 两全险短期灵活
5/6年缴费期满就能回本,适合中期规划
现在我们买保险的渠道有很多,除了银行、各家保险公司代理人,还有各种互联网保险平台,都可以买。
很多朋友在配置储蓄险时容易陷入"跟风购买"的误区,殊不知这样可能会埋下不少隐患:
1. 保单架构设计太随意,多数人投保时简单填写"投保人=被保险人=本人,受益人=法定",却忽略了保单在资产规划中的重要作用。比如:
子女婚前财产隔离
家庭与企业风险隔离
财富定向传承需求
2. 忽视资金封闭期风险,储蓄险在缴费期内退保,现金价值往往低于已交保费。如果未做好资金规划,可能面临:
提前退保造成本金损失
急用钱时无法灵活支取
3. 产品与需求错配,不同储蓄险产品各有侧重,选错可能事倍功半:✅养老规划→专属养老年金(终身现金流)✅教育储备→增额寿(灵活取用)✅财富传承→终身杠杆寿险+信托
4. 收益率表述有陷阱警惕销售话术中的"数字游戏":✖️把增额寿"保额增长率"当实际收益✖️将万能账户"当前结算利率"等同长期收益(已有客户因此踩坑)
5. 后续服务无人跟进,投保只是开始,后续可能面临:
保单架构调整
理赔服务协助
银行卡变更/减保操作这些都需要专业人员的持续服务
储蓄险是长期财务规划工具,建议:
明确自身需求(养老/教育/传承等),评估资金使用周期,选择专业顾问提供:
需求分析 → 产品匹配 → 架构设计 → 长期服务
有专业指导,以上问题都能轻松规避!如需帮助,欢迎随时咨询~
储蓄险怎么选?
3个问题帮你避开"选择困难症"!
举个栗子:王阿姨想给孙子存教育金,李叔在规划养老,90后小白想强制储蓄...同样买储蓄险,结果可能完全不同!
买对储蓄险的关键三步:
1️⃣ 先问时间:"这笔钱什么时候用?"• 5年内要用的钱→老老实实放银行• 5年以上不动用的"闲钱"→储蓄险才能发挥复利魔法(当前2.5%+的终身利率,比未来可能降息的定存更划算)
2️⃣ 再定归属:"这笔钱未来给谁用?"• 自己养老→选月月领钱的年金险(像发工资)• 子女教育→选能灵活减保的增额寿(随时取用)• 财富传承→选杠杆寿(加杠杆传承)
3️⃣ 最后看需求:"最看重什么?"✓ 安全保本→所有储蓄险都保底✓ 灵活取用→增额寿是首选✓ 终身现金流→选养老年金
💡小贴士:年金险和增额寿就像"自来水管"和"蓄水池"的区别,没有好坏,只有合不合适!
👉现在行动:拿出纸笔回答这三个问题,你就能秒懂该选哪种产品啦!如果还是纠结,欢迎私信姗姗,帮你定制方案~
参考方案
1:养老刚需→选养老年金
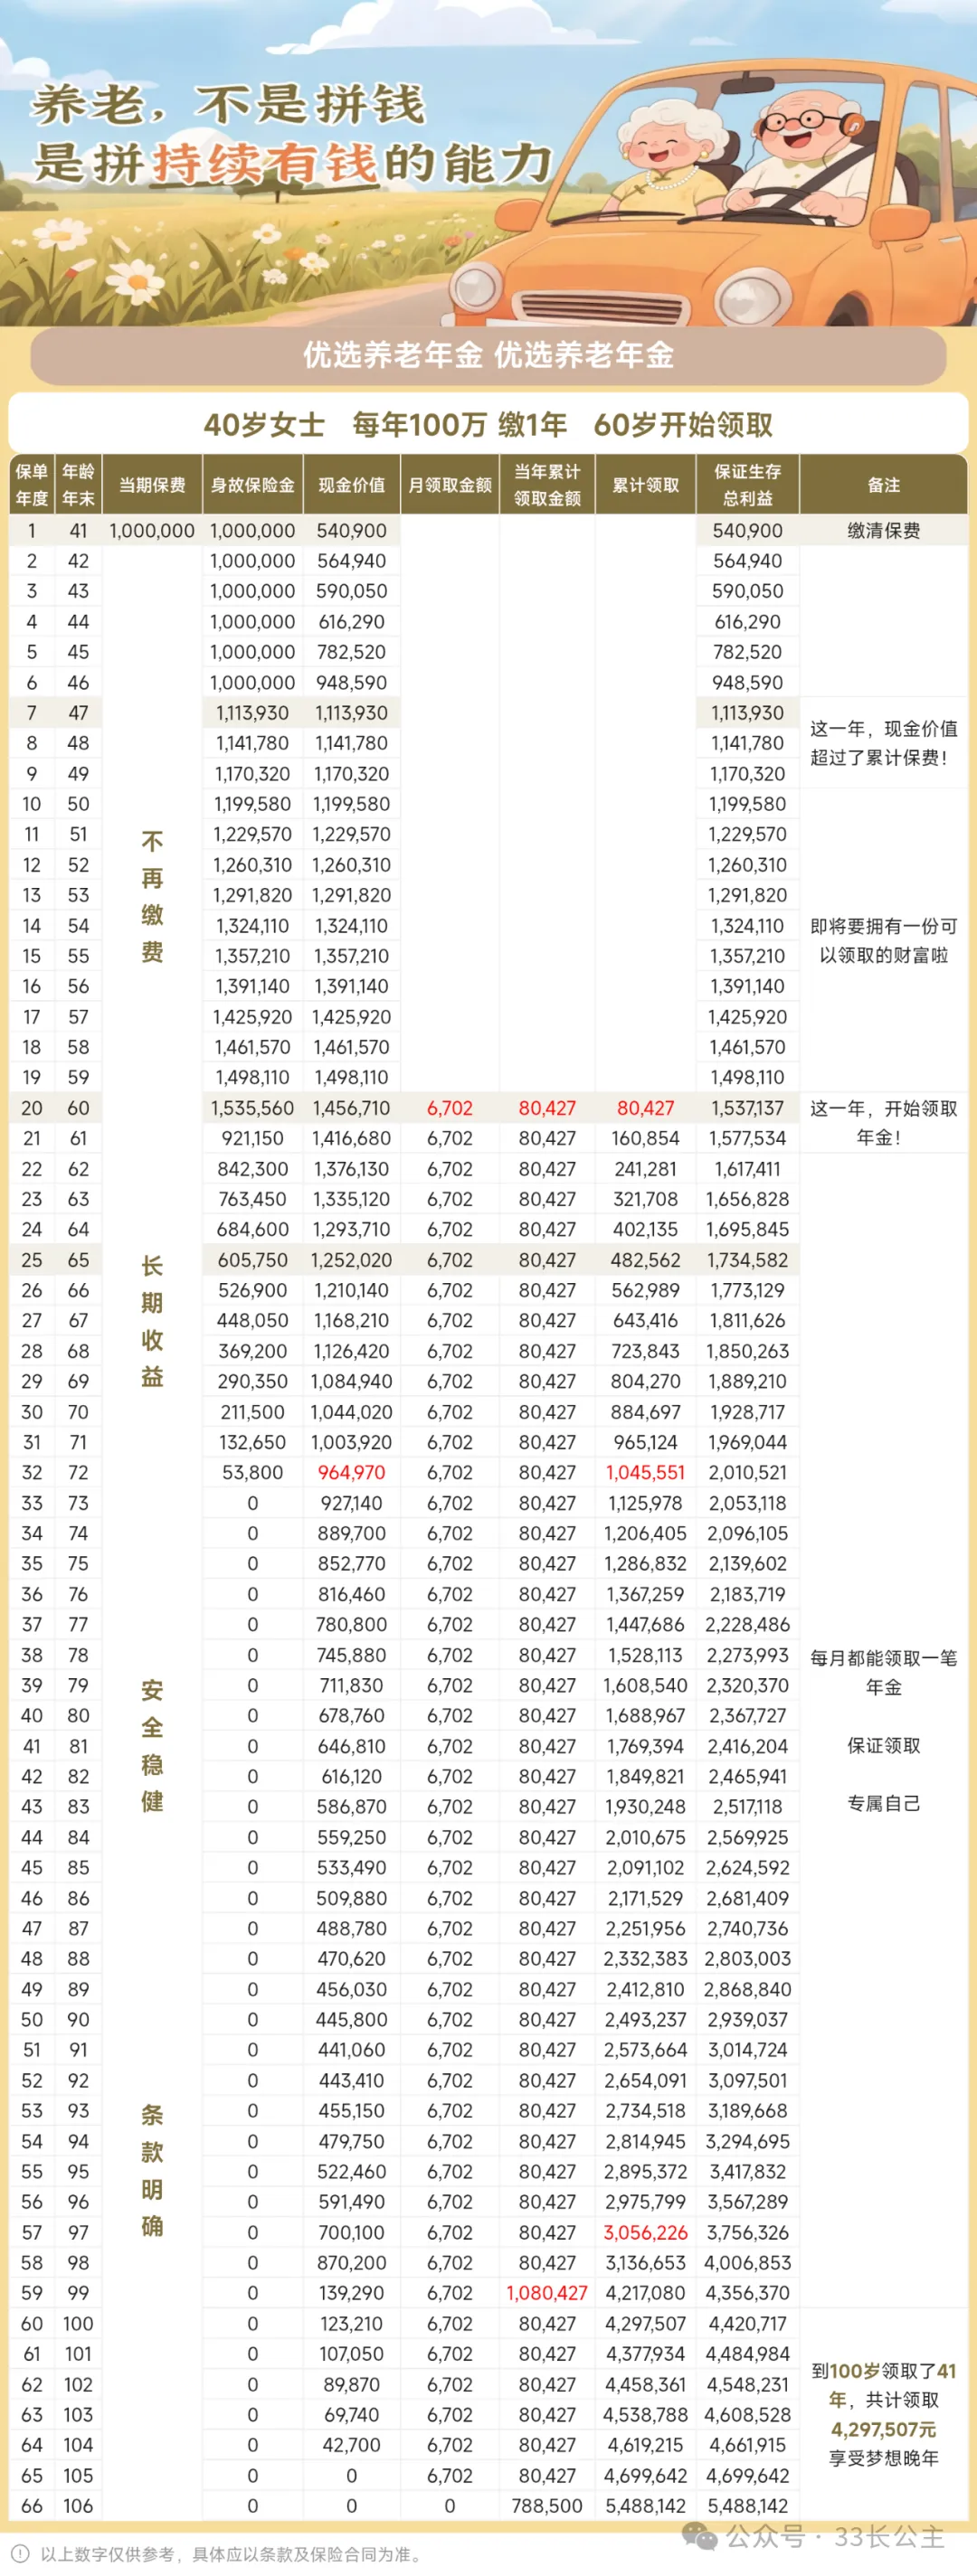
案例1:40岁女性,100万投入某养老年金。60岁起每年领8万多 (月领6702元),活多久领多久。72岁累计领回104万多,现金价值还有96万多(可以退保拿出来的钱),如果保养的好,活到97岁,累计领回300万,现金价值还有70万,再努力一下活到99岁,还能拿到100万祝寿金(儿女们想拿到这笔钱得好好照顾我们,哈哈)。
案例2:增值备用→选增额寿
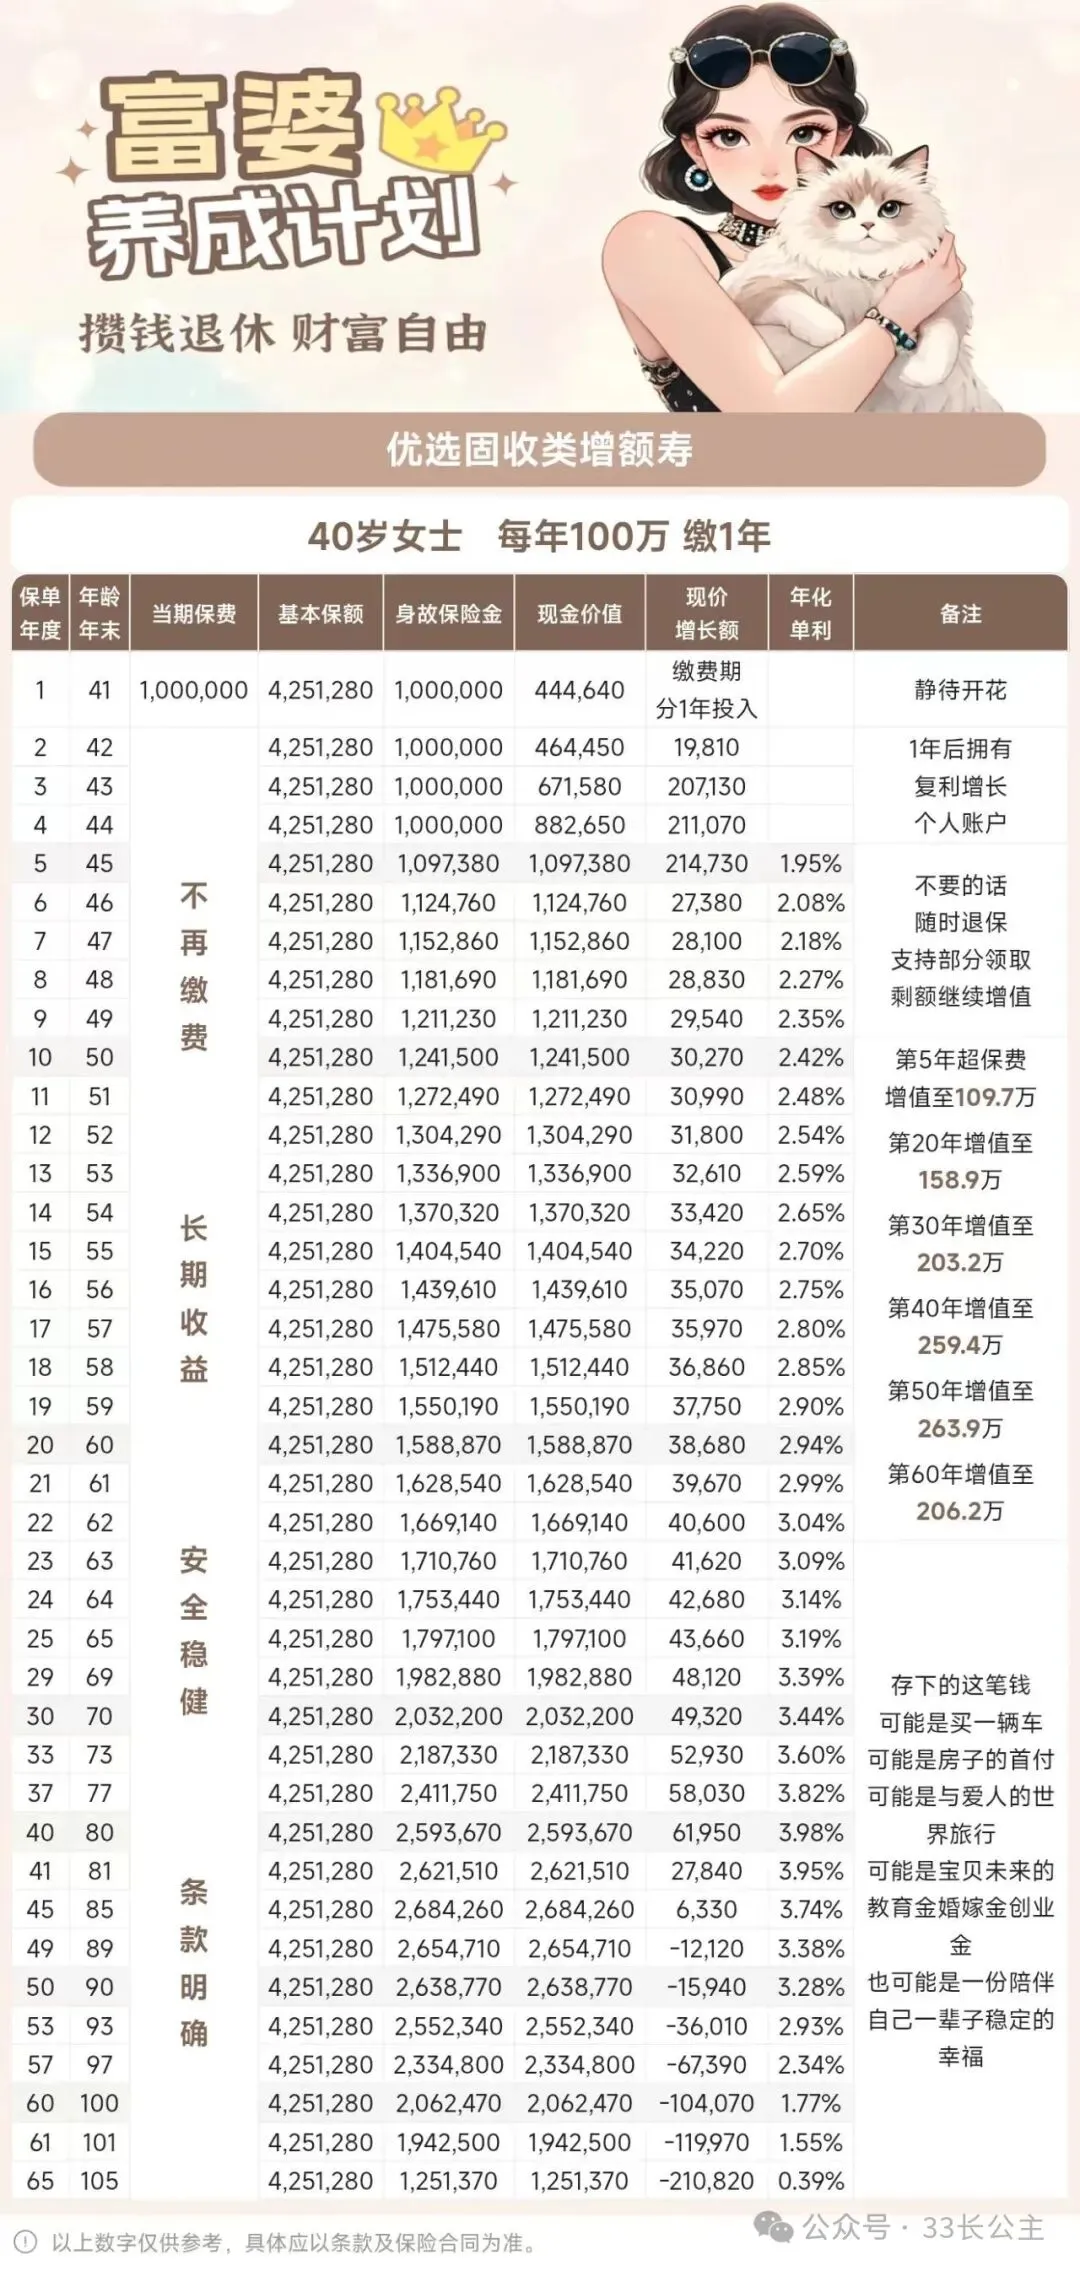
固收型:100万投入,现金价值写进合同,没有不确定,第10年现价124.1万(单利2.42%),用钱可以减保领取,剩余部分继续增值。
分红型:优质产品第10年预期现价130多万(单利2.69%)
分红险避坑指南:
查看保险公司过往分红实现率,这决定了保险公司有没有分红的意愿
查看保险公司的投资回报率,这决定了保险公司有没有分红的能力
案例3:兼顾财富传承和自己取用→选快返年金
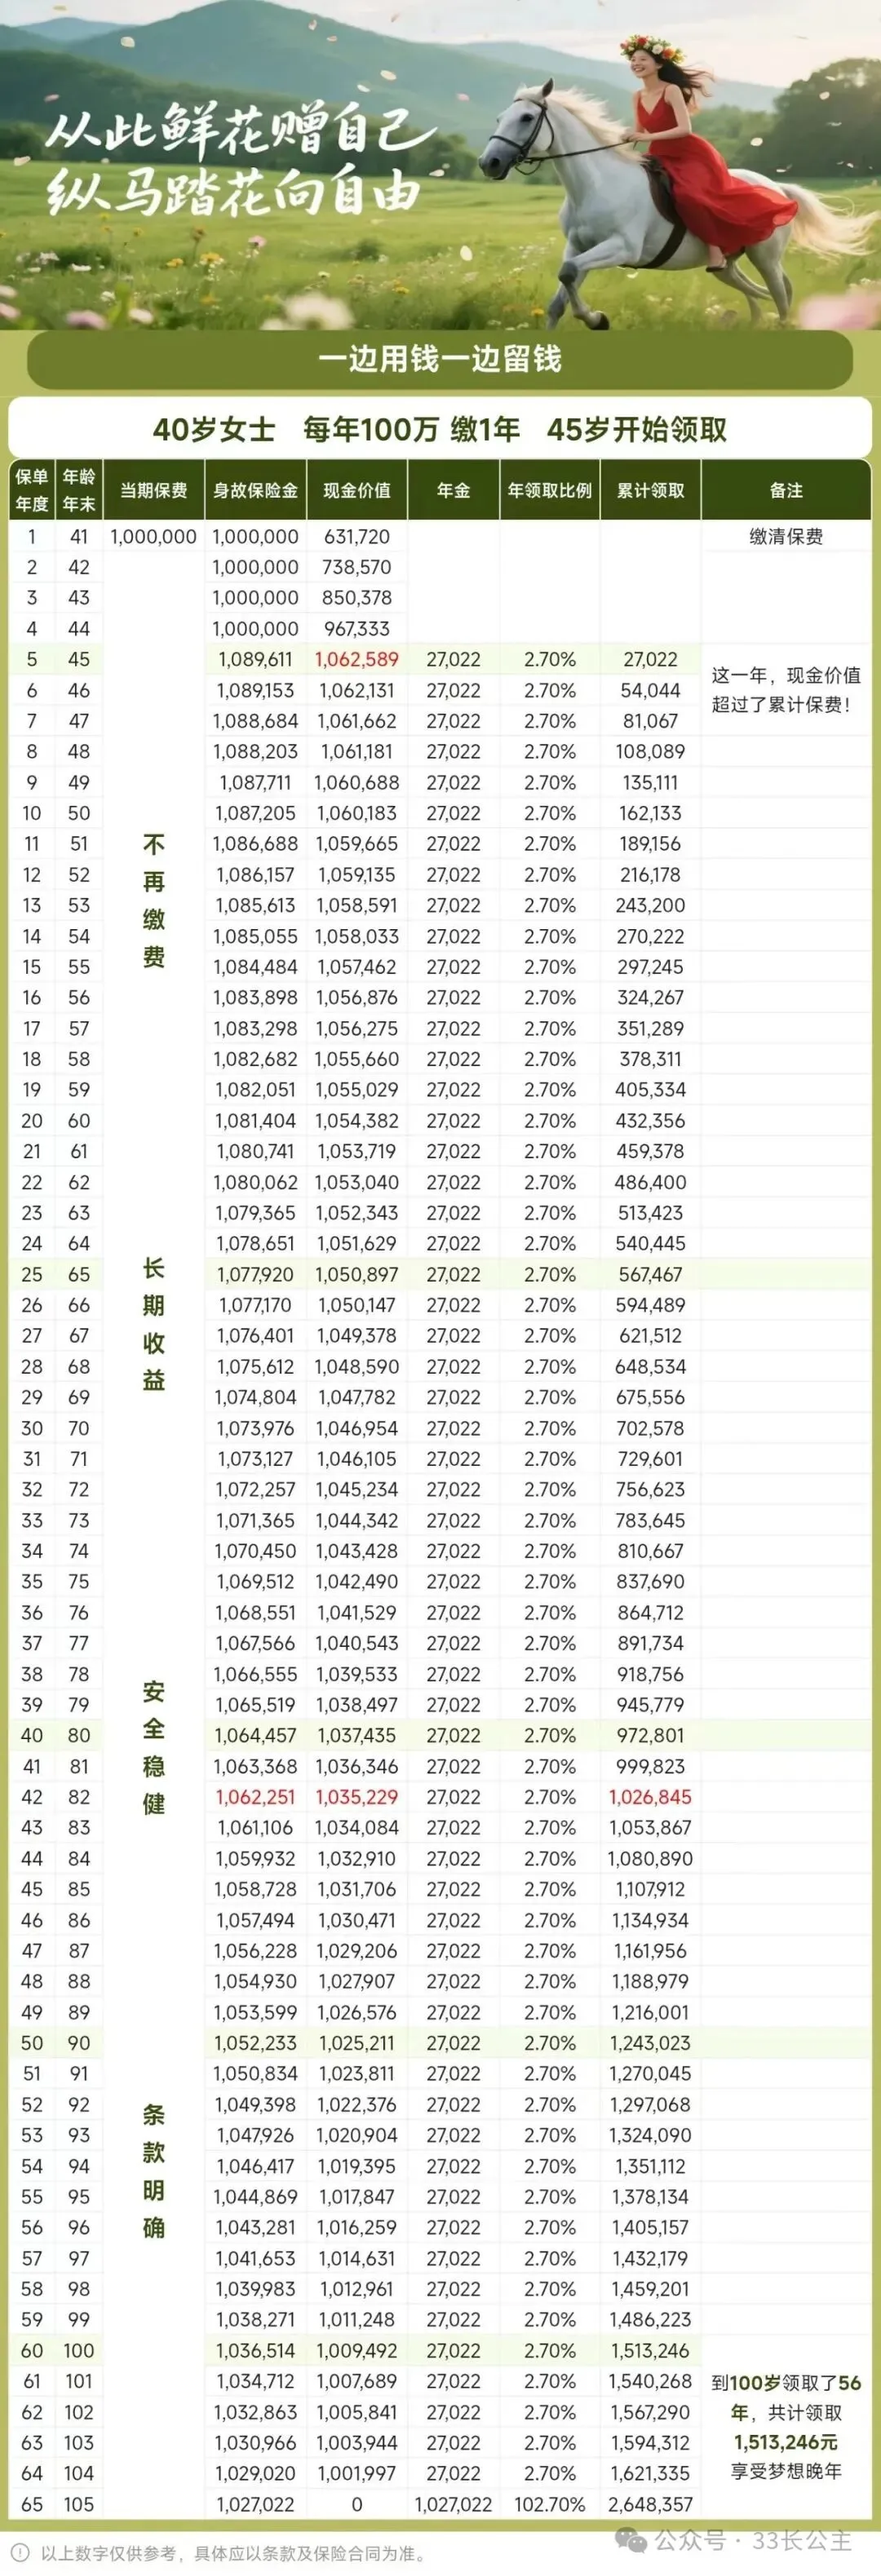
100万投保某快返年金,第5年起每年固定领2.7万,本金100万可传承或随时退保。到82岁累计领回100万,本金还在。
案例4:财富传承→选杠杆寿险
案例:40岁女性分15年缴25440,即可确保发生极端风险时,留给家人100万。
关键操作:务必指定受益人,避免保险金沦为遗产。
储蓄险方案定制需要结合个人需求,方案定制可咨询姗姗哦
欢迎咨询🙌
我是您的经纪人姗姗,深耕保险行业第13年
明亚保险经纪合伙人/百万圆桌MDRT会员
IMA保险名家
RPP注册养老规划师
前8年服务于国内某头部险企:太保留在我记忆里的那些人和事儿
我为什么要转型做保险经纪人:我为什么选择转型做保险经纪人 转型保险经纪人后我做得怎么样了:转型做保险经纪人,我后悔了吗?
