中国茶饮品牌价值排行榜榜Top10
- 更新时间 2026-11-02 15:28:20
武汉江汉路步行街,五百米的街道上挤着十二家不同品牌的茶饮店。从蜜雪冰城到叫不上名字的本地小店,几乎每隔几步就是一家。有店主接受采访时说,去年这时候还不用愁生意,现在上午十一点才等到第一单。
这条街是中国茶饮行业的缩影。全国门店总量曾经一年新增十几万家,如今开始回落,行业从抢地盘转入守地盘。也正是在这个节点,围绕"谁更值钱"的排序被重新摆上台面。
先看榜单:前十名排在哪一格
胡润研究院2025年5月发布的《2025胡润中国新茶饮品牌TOP20》,是目前对中国新茶饮品牌做过系统评估的权威榜单之一。前十名依次是蜜雪冰城、古茗、霸王茶姬、喜茶、沪上阿姨、茶百道、奈雪的茶、CoCo都可、益禾堂、书亦烧仙草。
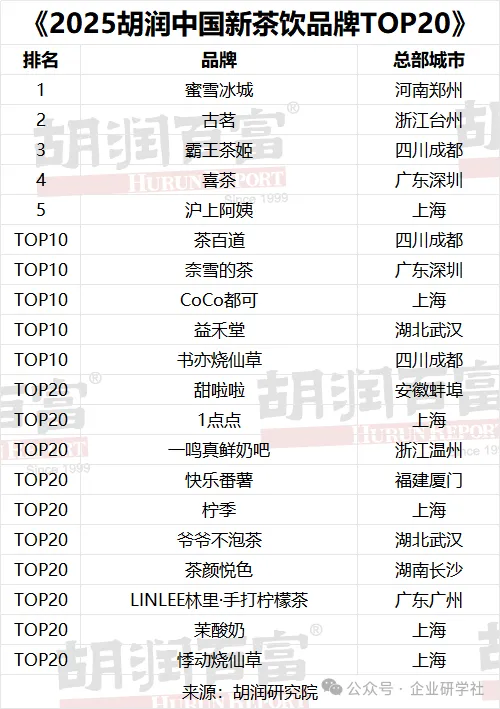
把这份排序和各家陆续披露的经营数据放在一起看,比排名本身更值得琢磨的,是十家品牌之间价值成色的分野。下面一家一家拆开说。
门店总量回落之后,茶饮行业的比拼从抢地盘转向守地盘。
这份「价值榜」,量的是什么东西
胡润的新茶饮榜单公开了排序,但没有逐家公开品牌价值数值。所以下面谈的"价值",是一个复合口径,以胡润的品牌排序为骨架,叠加公开可查的企业价值与经营数据。
一个是品牌价值。胡润研究院2026年2月发布的《2025胡润中国品牌榜》,首次把非中国品牌纳入进来,食品饮料行业共61个品牌上榜,其中新茶饮6家,分别是蜜雪冰城、古茗、霸王茶姬、喜茶、茶百道和沪上阿姨。蜜雪冰城的品牌价值是325亿元,其余5家的具体数值并未公开。
另一个是企业价值。胡润《2025希尔斯·胡润全球餐饮企业价值TOP50》以2025年10月15日收盘价、非上市公司估值估算为标尺。中国11家企业上榜,现制茶饮占了大头:蜜雪集团以1500亿元排在全球第七,是中国餐饮企业里的价值第一;古茗第21位,喜茶第33位,霸王茶姬第35位,沪上阿姨第46位。
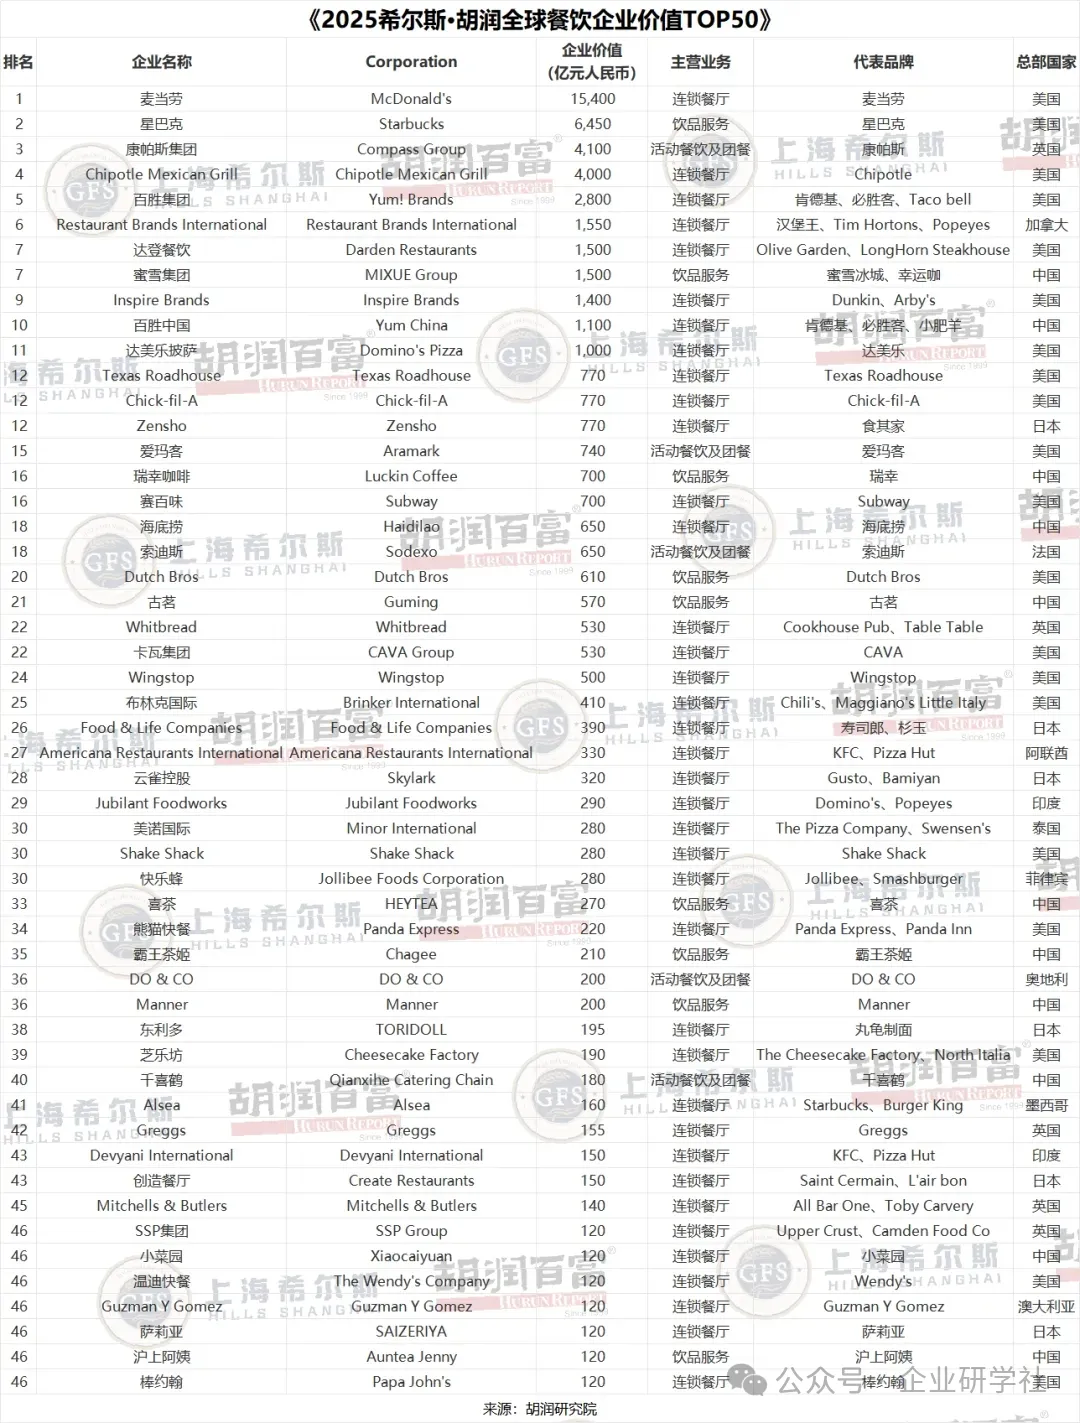
品牌价值、企业价值、营业收入,是三把不同的尺子,不能混着比。 品牌价值衡量的是消费者心智里的分量,企业价值看的是资本市场给出的定价,营业收入只是经营规模。一家品牌价值高的公司,未必当年最赚钱;一家营收领先的公司,也未必品牌溢价最高。
蜜雪冰城:规模的尽头是供应链
排在第一的蜜雪冰城,它的价值底座不在门店数量本身,而在门店背后的那套系统。
截至2025年6月底,它的全球门店突破5.3万家,超过麦当劳和星巴克,是全球门店数量最多的餐饮企业;海外门店超过4700家,覆盖12个国家,仅印尼就有约2600家。2025年全年,蜜雪营收335.6亿元,同比增长35.2%,归母净利润58.9亿元。
真正撑着这个体量的是一组硬指标。核心饮品食材100%自产,超过60%由自有工厂供应,糖浆自产成本比外采低约30%;全国26到29个自营仓库,90%以上的县级区域能做到12小时送达,物流成本压在营收的3%到3.5%之间。2025年,它的全球门店净增13323家,近6万家门店只对应2.7万名加盟商,人均运营2.2家。
价格这一头也压得极低。县级加盟费7000元一年,县级总投入约21万元起,覆盖的是别人不太愿意下去的县域市场。2025年,它有97.6%的营收来自向加盟商销售商品及设备,加盟费和服务费只占2.4%。这个比例说明,它更像一家供应链企业,把原料、设备、物流打包卖给加盟商,而不是直接做零售的饮料公司。
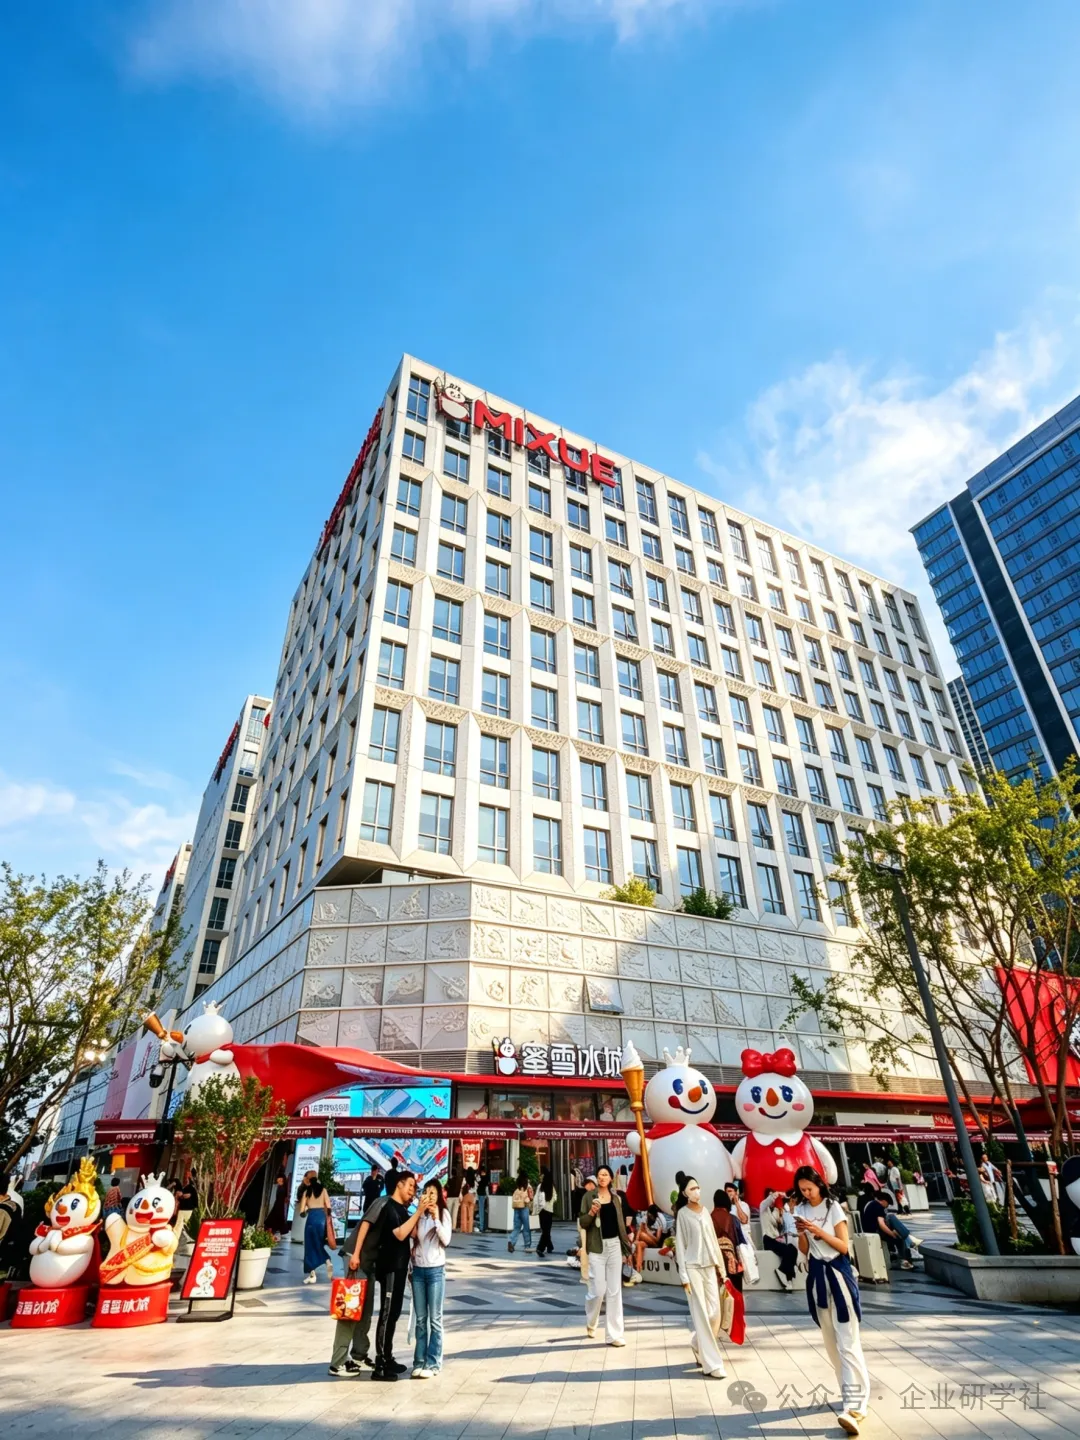
品牌这一端同样扎实。蜜雪的认知度达到93%,79.1%的消费者把它认作现制饮品的超级IP;抖音上"蜜雪冰城"话题播放量超过542亿次,主题曲被改编成12种语言。在《2025胡润中国品牌榜》里,它以325亿元的品牌价值超过伊利,位列食品饮料行业前三,这也是目前公开可查、唯一一个中国茶饮品牌的品牌价值数值。
但规模优势并不能免疫行业下行。 2026年上半年,蜜雪营收152.2亿元,只增长2.3%,净利润23.19亿元,同比下降14.7%,出现增收不增利。当行业整体增速放缓,即便把成本压到极限,利润仍然会被价格战和市场容量拖住。
压力也从国内蔓延到海外。蜜雪的海外门店在2025年末为4467家,比上一年末净减少428家;到2026年6月底进一步降到4378家,半年又净减约89家。与此同时,包括蜜雪冰城、幸运咖、鲜啤福鹿家在内,它的门店网络已覆盖全球17个国家。走出去容易,留得住难,海外这一块的收缩比国内更明显。
利润表的信号则更直接。2026年8月27日的中期业绩公布后,蜜雪交出上市以来首次净利润下滑的成绩单,当天股价一度下跌超过8%。同店销售与新店扩张速度同时放缓,内地单店效率逼近天花板,再叠加海外撤退的阵痛,利润率被明显压缩。有外资机构给出的判断很直白——估值支撑已经松动,2026年会是最难的一年。对一家靠规模立身的公司来说,规模不再自动等于利润,这是它必须跨过的一道坎。
古茗:把店开在县城和乡镇
古茗,是十家里最"往下沉"的一家。
2025年,古茗营收129.14亿元,同比增长46.9%,归母净利润31.09亿元,同比翻倍。门店13554家,全年新开4292家、关闭652家,净增3640家,规模仅次于蜜雪冰城。
它的门店网络长在县城和乡镇:二线及以下城市占82%,乡镇门店占44%,覆盖200多个城市,一线城市只占3%。这套结构的好处是租金低、竞争分散、单店模型稳定,它向加盟商销售商品及设备的收入占到总收入的79.5%,是典型的B2B供应链生意。
有意思的是它的人效。6675位加盟商撑起一万三千多家门店,总部只有1500人。团队反复提一句话,"让加盟商赚钱"。这句话听着朴素,却是这份榜单上最难做到的一条。
但扩张的节奏也在收。2026年上半年,古茗营收74.7亿元,同比增长31.9%,增速仍然不低,经调整利润15.7亿元,同比增长44.4%,依然是增收又增利;可同一年里,它两次下调开店目标,从年初的3600家,到年中的1600到2500家,再到10月约1100到1200家。行情的温度,从目标的松紧里能读出来。
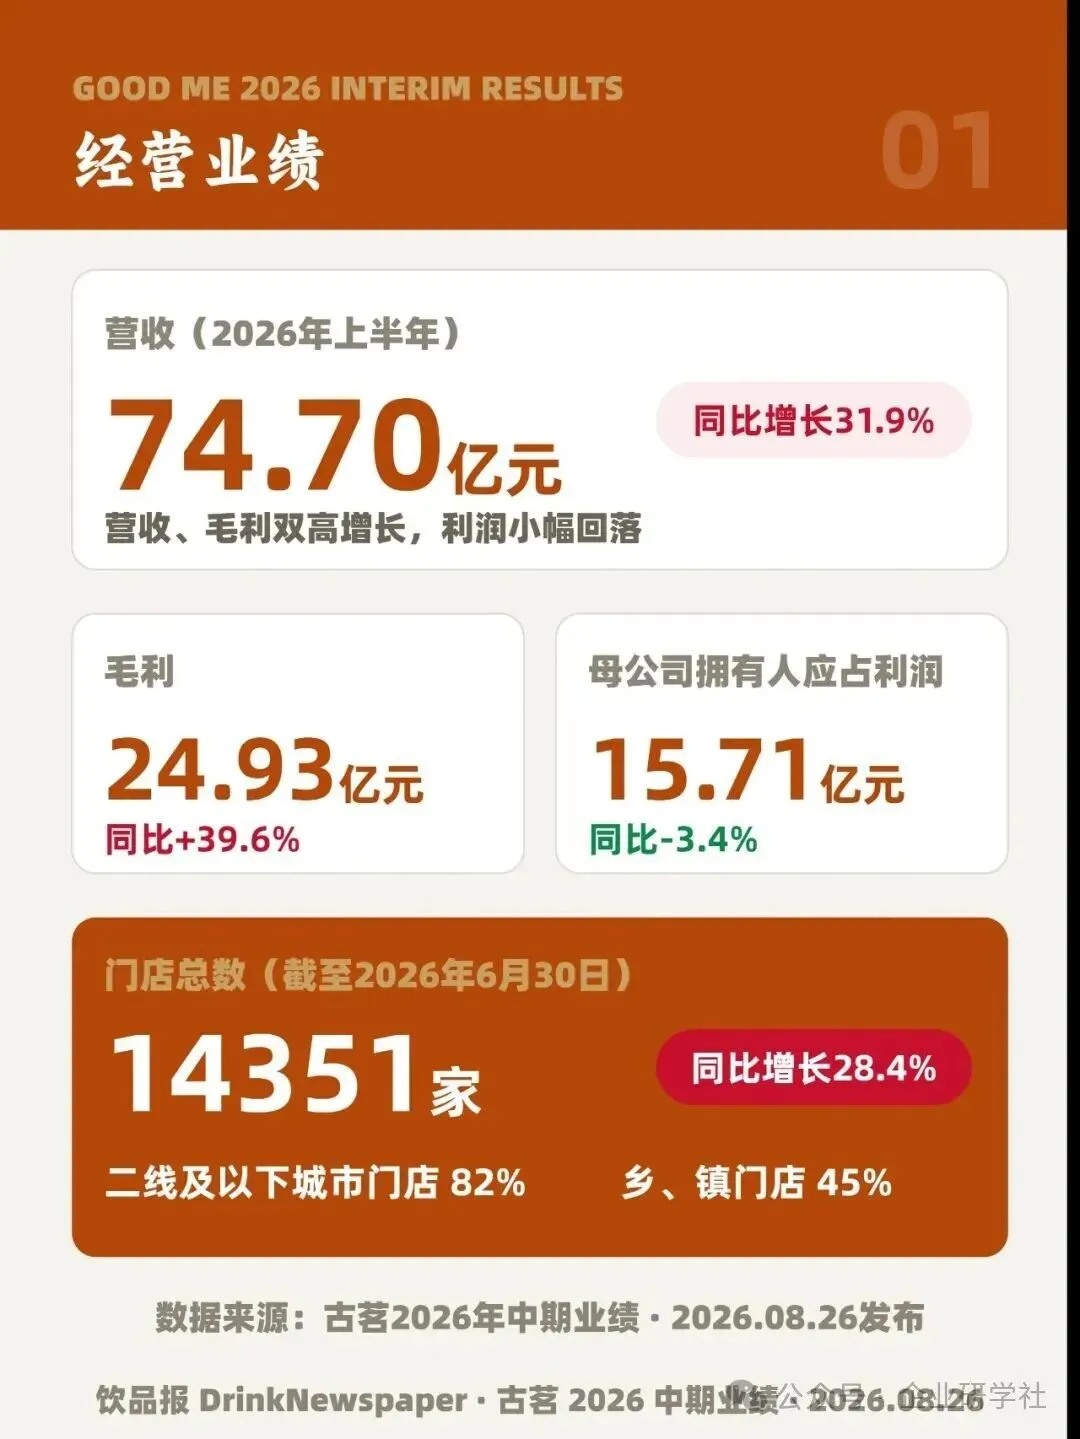
图片来源饮品报
古茗创始人王云安在投资者交流会上没有回避这件事,说"站在加盟商角度来看,今年开店确实面临一定压力"。把目标连续下调,本质上是把管理精力从抢数量转回到门店调优——翻新、搬迁都要占用加盟商的资金,节奏慢下来,是在给单店留出喘息空间。公司同时给出更长期的目标:门店规模至少要冲到3万家,甚至可能到4万家以上。小步慢走的当下,和这个长线数字摆在一起,能看出它对赛道空间仍然看多。
霸王茶姬:一杯原叶奶茶的起与落
霸王茶姬,是十家里起伏最大的一家。
它是新茶饮美股第一股,2025年4月登陆纳斯达克,上市首日股价涨了35%,市值一度冲破76亿美元。2025年全年,它的净收入129.07亿元,与古茗几乎持平。
但利润的落差很大。同样一年,霸王茶姬归母净利润11.35亿元,只有古茗的三分之一。 高速扩张的惯性很快显现:从2024年第四季度起,同店销售额连续下滑,到2025年第三季度降幅接近三成,单店月均GMV同比下降28%;同年第四季度,单季营业利润由盈转亏。
公司自己给2026年定下的关键词是"调整与企稳"。创始人张俊杰在财报电话会上承认,高速增长曾掩盖了组织和经营模式的问题。
好在调整有了迹象。2026年上半年,霸王茶姬营收69.6亿元,净利润9.12亿元,同比增长21%;会员总数超过2.5亿,活跃会员复购率保持在四成以上,复购两次以上的会员贡献了超过78%的订单量。这家公司最值钱的地方,可能正在从"开得多快"转向"留得住谁"。
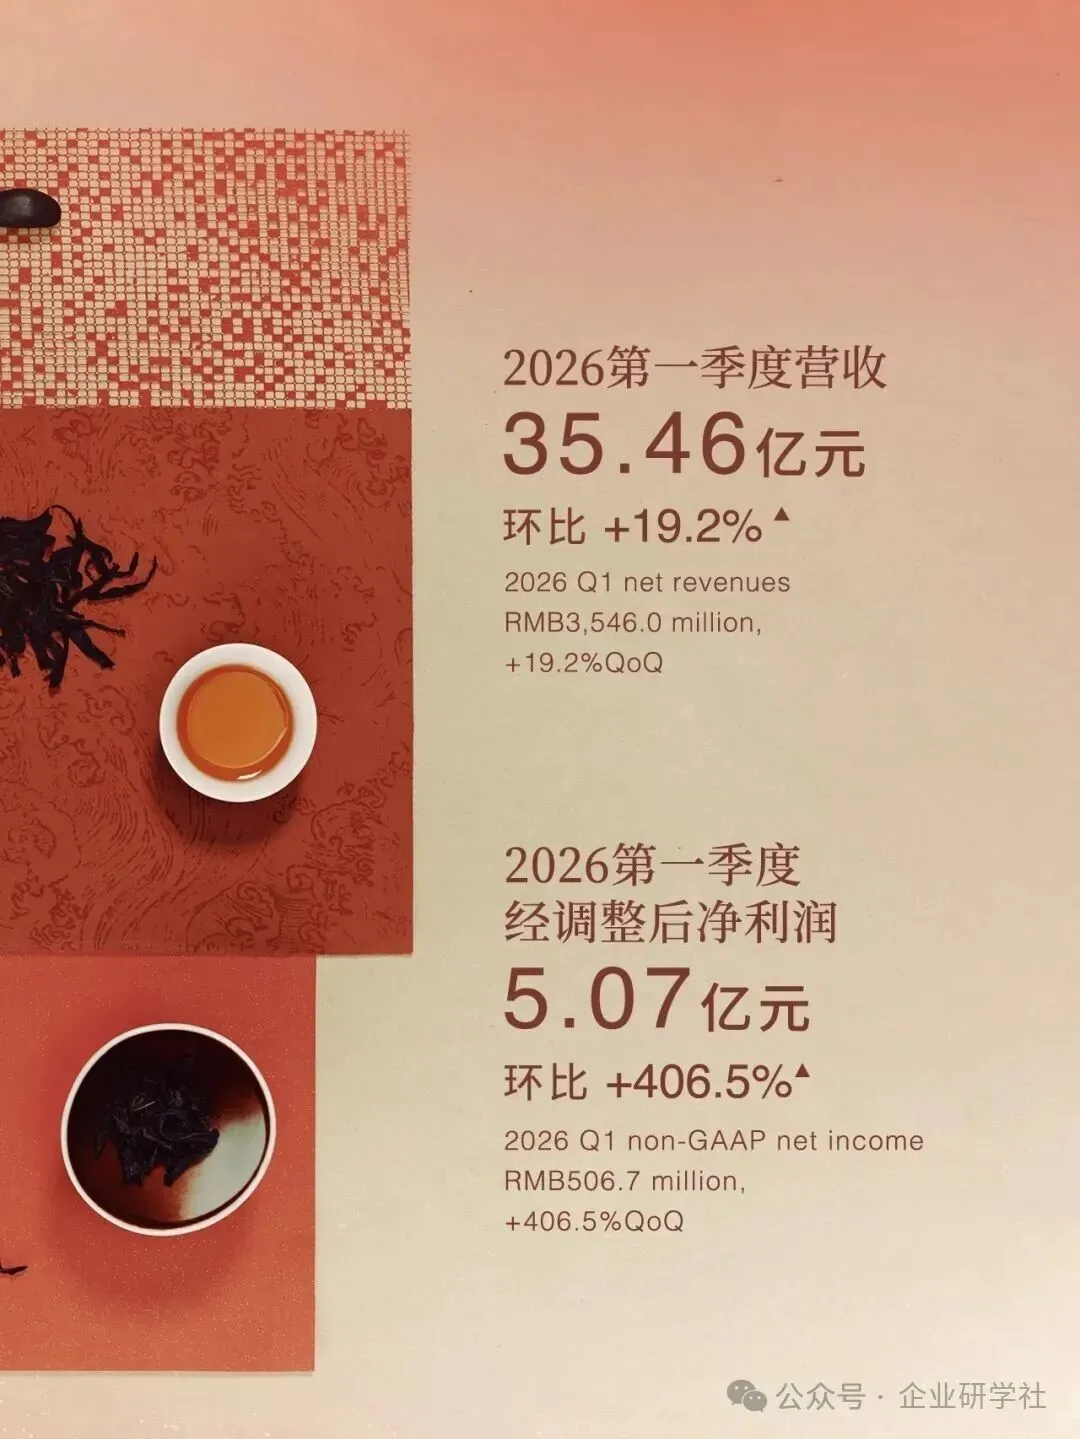
刚过去的二季度给出了更具体的转机。2026年8月28日盘前公布的二季度未经审计财报显示:净收入34.15亿元,同比增长2.5%;营业利润5.25亿元,同比增长387.6%;净利润4.65亿元,而去年同期只有7720万元,同比增长超过5倍,净利润率同比提升11.3个百分点到13.6%。当季总GMV为76.6亿元。管理层表示,三季度以来已经看到积极回暖信号,7月同店GMV降幅收窄到低个位数,比上半年明显改善。
结构上,另一个变化更值得注意——它在变重。过去一年,霸王茶姬的直营店增加了644家,直营收入约占总收入的25%,而去年同期这个比例只有8%左右;同期单店GMV下降约16%。直营门店中,海外直营259家,约占全部直营店的29%。重资产比例越高,品牌控制力越强,但对单店运营的要求也越高。治理层面,2026年9月有报道称,创始人张俊杰卸任了霸王茶姬境内关联主体的董事长职务。
喜茶:主动收缩的高端样本
喜茶走的是一条反方向的路。
它曾经是高端茶饮的标杆,2021年估值一度达到600亿元。2022年,它全面降价,超过60%的产品落入15到25元的价格带;同年11月开放事业合伙,面向非一线城市。到2025年初,它又主动叫停加盟,退出规模内卷,明确不再比开店速度。
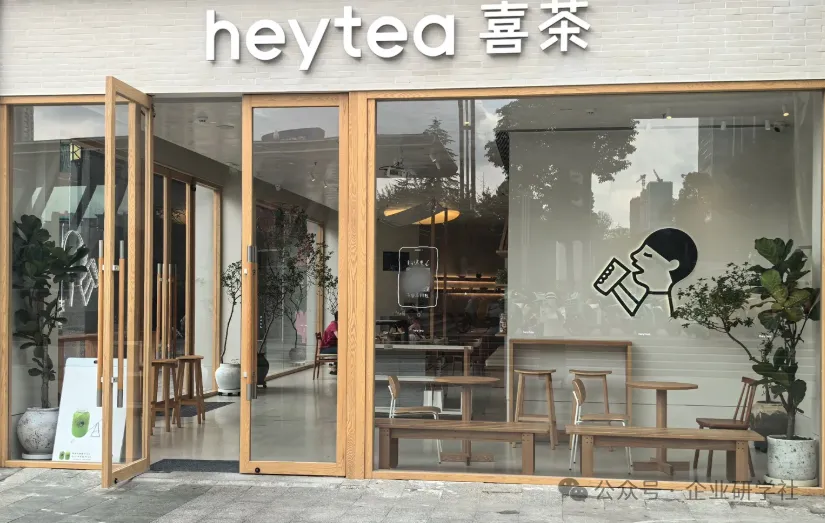
这是一次用收缩换品牌的选择:保住溢价,代价是放弃规模。 代价也很直接,到2026年,喜茶的在营门店同比减少约16%,人均消费回落到17到19元。它把门店数让了出去,把品牌留在手里。
但这个"不扩张"的姿态只维持了19个月。2026年9月7日,喜茶悄然重新上线"事业合伙人"申请入口——距离2025年2月高调宣布暂停新加盟还不到两年,距离2022年底开放加盟也不到四年。收缩确实压住了规模:据极海数据,喜茶曾在2024年10月冲到超过4600家门店的高点,到2026年9月已回落到3599家。出海则在往前推,截至2026年9月底海外门店共118家,2026年10月23日又在加拿大开出滑铁卢首店。在规模与溢价之间,喜茶还在来回找那个平衡点。
沪上阿姨:六小龙里跑得最快的那一个
沪上阿姨是2025年的扩店高手。
2025年,蜜雪、古茗、霸王茶姬、喜茶、沪上阿姨、茶百道被称作现制茶饮"六小龙"。这一年,沪上阿姨门店净增2273家,总数达到11449家,营收约44.7亿元,同年5月登陆港股。
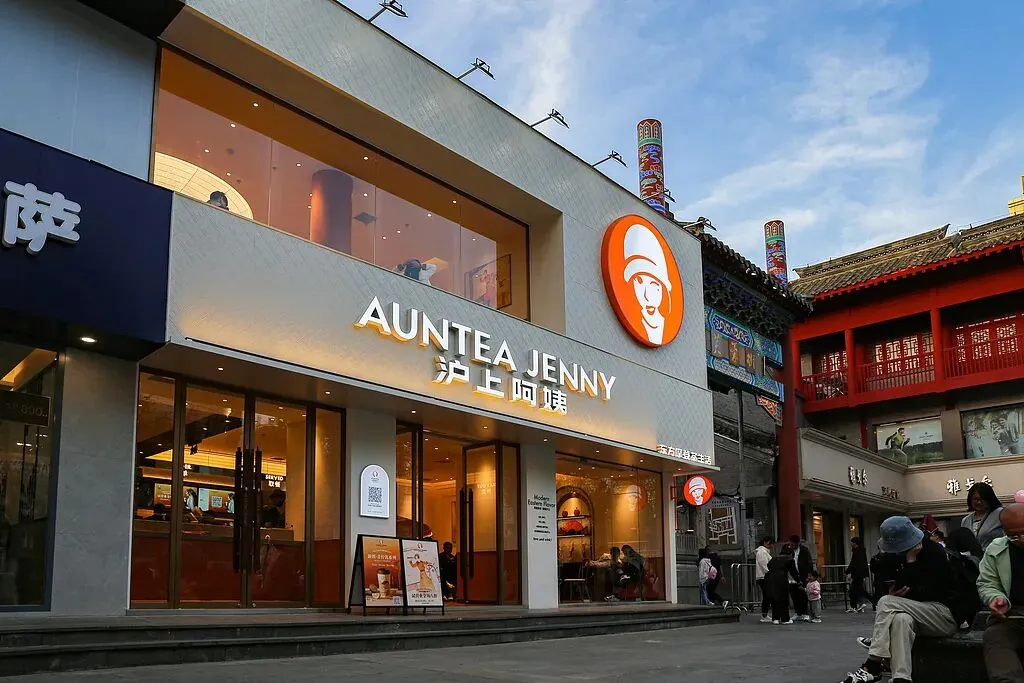
更亮眼的是2026年。上半年,沪上阿姨营收25.89亿元,同比增长42.4%,净利润3.21亿元,增速在六家上市茶饮公司里最快。规模还在往上走的同时,利润没有掉队,这在今天的行业里并不容易。
不过漂亮的增速背后也有代价。这一轮收入增长主要靠门店数量拉动,而不是单店效率提升——公司在营销上大手笔投入,营销效率却受到质疑。更直接的一个信号是,它的季度活跃会员比年初反而少了110万人;产品线上,此前推出的子品牌"沪咖",今年已经消失不见。门店越开越多、会员却在下滑,这是沪上阿姨眼下最需要回答的问题。
茶百道:营收增速放缓之后
茶百道正处在一个尴尬的位置。
2025年,它营收53.95亿元,同比增长9.7%,净利4.72亿元,增速已经降到个位数。2026年上半年,营收26.55亿元,同比增长6.2%,归母净利3.36亿元,同比增长3.2%——规模还在,弹性不大了。
更大的变量在资本市场。2026年10月,茶百道遭港交所强制暂停股份交易,停牌前市值59.62亿港元,相比17.5港元的发行价跌了超过77%,公司还面临"IPO欺诈"的指控。经营层面的应对是把重心往外移:2026年近三个月海外新增门店超过40家,平均每三天开一家,韩国市场整体盈利,德国法兰克福首店也在筹备中。
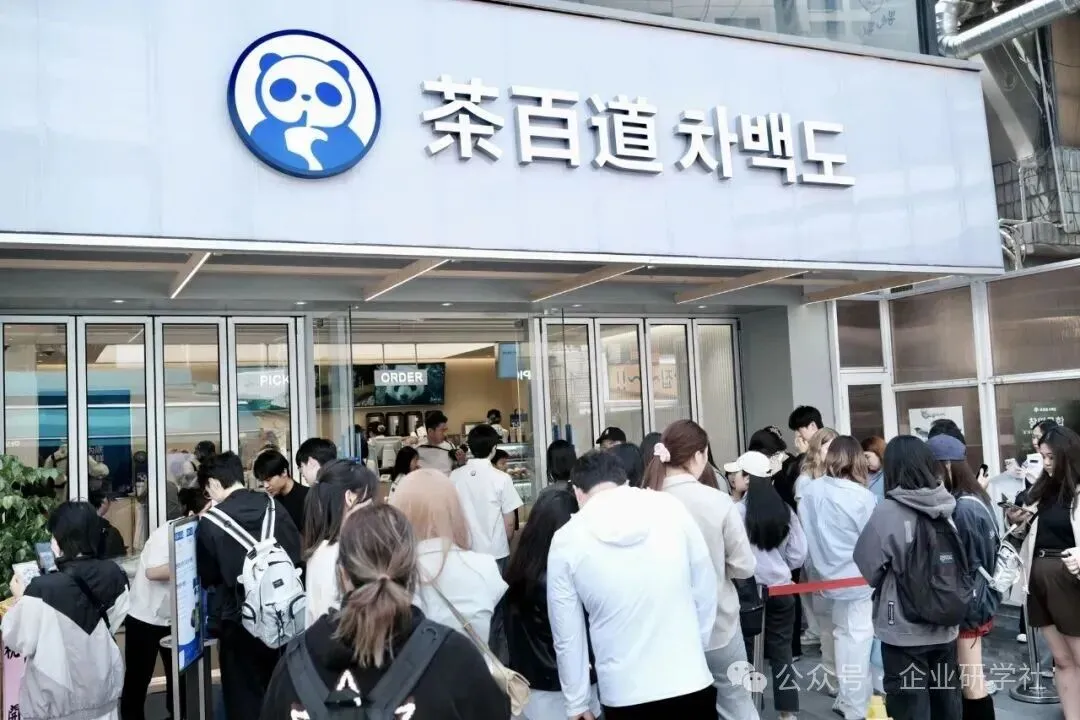
停牌的细节也逐渐清晰。2026年10月13日上午9时,香港证监会依据《证券及期货(在证券市场上市)规则》第8(1)条,指令港交所暂停茶百道H股买卖;截至最新报道,股份尚未复牌,证监会未披露具体原因,也未给出复牌安排。公司随后两度回应:10月14日公告称正积极配合监管工作、生产经营一切正常,10月15日表示将全力配合处理关注事项。有媒体把这次停牌与IPO疑遭操纵联系起来,"加盟制茶饮第一股"上市两年半,股价跌幅已接近80%。
把重心往外移只是其中一步。产品端,2026年秋季新品累计销量超过3000万杯。咖啡是它押注的第二曲线:上架咖啡的门店从3月的200多家,到10月已增至3300家以上,七个月增速超过1000%,代价是把利润让给加盟商,毛利率因此下滑,单店经营也在承压。海外方面,签约门店已超过130家,韩国几乎每周都有新店开业,多家门店单月GMV突破人民币100万元。
奈雪的茶:直营的重与慢
奈雪的茶是六家上市茶饮公司里唯一还在亏损的一家。
2025年它营收约43.3亿元;2026年上半年净亏损0.97亿元,好在同比已经收窄。截至2026年6月底,它的全球门店1685家,是上市茶饮公司中唯一没跨过5000家规模线的品牌。
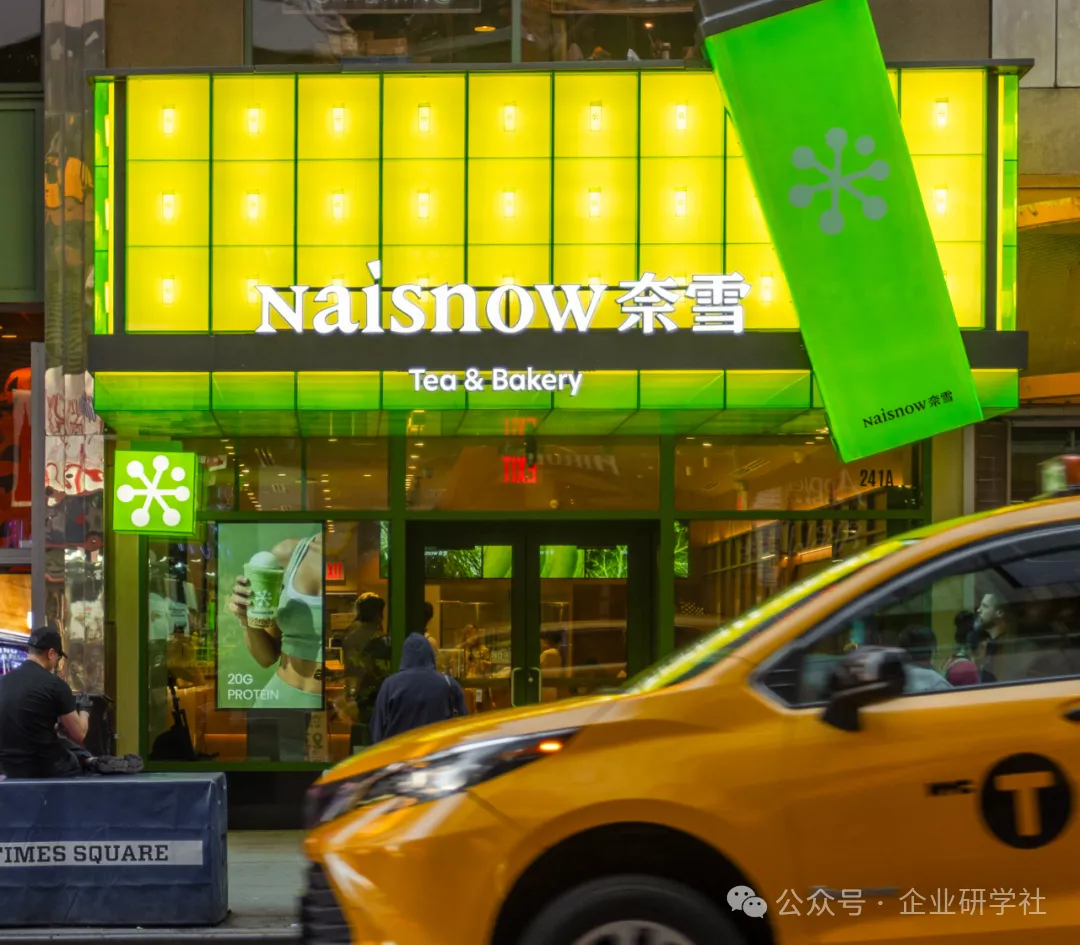
原因在于模式。奈雪一直是直营,高租金、高人工持续挤压利润,门店扩张的每一步都要自己掏钱。它的门店还高度集中,32.6%开在广东一个省里。出海是它的新尝试,纽约时代广场的新店已经开业,也推出了高蛋白奶昔这类本土化新品,但要把直营模式的重资产搬到海外,难度比加盟模式大得多。
亏损的收窄,是"砍"出来的,不是"卖"出来的。2026年上半年,奈雪的员工成本从去年同期的6.49亿元降到5.42亿元,降幅16.5%,公司解释为持续优化门店人员结构。门店结构也在变:到2026年6月末门店1685家,相比2025年底的1646家只是微增,但一线城市的直营门店还在收缩,增量主要来自二线及以下城市和加盟业务——扩张逻辑明显转向下沉市场与轻资产模式。同期直营门店1315间、加盟门店370家,直营仍是绝对主体,这也是它比同行更重、更慢的根本原因。
最能说明问题的,是三个单店指标同时下滑:直营门店平均单店日销售额7000元,同比下降7.9%;每店日均订单量286.7单,下降3.2%;客单价24.3元,下降5.4%。同期外卖订单比例升到55%,配送服务费占比升至10.4%——线上单越多,平台和配送分走的钱也越多。在收入同比下降13.1%的背景下,奈雪靠裁员和关店把亏损压住了,但单店赚钱的能力,还没有真正修好。
CoCo都可:卡在中间价位带
CoCo都可,是这份榜单里资历最老的一个。
它门店超过5000家,人均消费13到14元,位置正好卡在中低价位带。好处是覆盖广、价格亲民,难处是上下两头都在挤:上面有喜茶、霸王茶姬抢溢价,下面有蜜雪冰城压价格。在存量市场里,中间价位带往往最先被两头挤压。
2026年,CoCo都可的在营门店出现下降。对一个以门店数立身的品牌来说,这个信号比利润下滑更值得留意。
收缩是可以量化的。按窄门餐眼对国内市场的监测,CoCo国内门店已从2023年末的约4550家,降到2026年10月的3104家,三年净减约1446家,超过三成。它没有选择用爆品或价格战反击,而是换了一种存在方式。2026年10月23日,CoCo发布年度品牌片《都在,都可》:全片由多个生活场景组成,没有口播、没有价格锚点、没有促销信息,素材来自消费者此前在社交平台的真实分享,品牌视觉符号只在极小的位置出现。上线两天后,相关话题冲上热搜,"#当代年轻人解压新方式#"等话题阅读量突破4700万。行业里对它的评价是——CoCo没有消失,只是学会了"低存在感"地活,从被评价的品牌,变成了被习惯的存在。
益禾堂:把生意做进校园
益禾堂,守的是一格更细的生意:校园。
它2012年创立于武汉,门店约7600家,校园店占比接近一成,高校覆盖率超过70%,客单价8到15元。这个渠道黏性很强,学生四年一茬,喝的是记忆也是习惯。它的益禾烤奶2021年年销超过1.5亿杯,薄荷奶绿累计卖出2.5亿杯。
校园的天花板也明显。2026年,益禾堂把重点押在乡镇:新开的近900家门店里,超过200家落在乡镇,配套的是0元加盟费、首批物料减免2万元、赠送制冰机1.2万元的扶持政策。同一年,它的CGO陈英婕等高管离职,供应链等多条业务线在调整,还孵化出新品牌"找茶",试营业以来三家门店总GMV突破30万元。
出海是它新长出来的一条腿。2026年8月,益禾堂海外新增10家店,9月又新增14家,环比增长40%,占当月中国茶咖品牌海外新增总量的28%——这是它首次成为单月海外开店最多的品牌,新店主要落在泰国和越南,以已有市场加密为主。目前它已进入越南、泰国和马来西亚。把生意从校园和乡镇做到东南亚的小城,逻辑其实相通:高性价比、低客单价、强复购,在价格敏感的市场里同样成立。
书亦烧仙草:靠小料和单品留住人
书亦烧仙草是十家里起伏最直观的一家。
它的门店从峰值时的7000多家回落到5000家以下,掉队得很明显。但它手里有一张别人没有的牌:小料。烧仙草系列自2021年以来累计销量7.6亿杯,最高的一年卖出2亿杯。
2026年它靠"小料加经典产品"的交叉组合维持上新节奏,秋季的布蕾蛋糕系列不到两个月卖出1000万杯,其中抹茶布蕾上线64小时预售就破了100万杯,成为它当年第二个营收破亿的单品。
这一波爆品不是偶然。8月底,抹茶布蕾蛋糕奶茶上线,64小时预售突破100万杯,上市首日售罄,因为供不应求,全国多家门店连续爆单半个月;9月,门店现烤的焦糖布蕾蛋糕奶茶接续上新。两款产品不到两个月合计销量超过1000万杯,成了继脆啵啵鲜榨西瓜之后,书亦今年第二个营收破亿的爆品。工艺上,它第一次把烘焙里的"蛋糕手打现抹"搬进饮品制作——用澳洲进口布蕾粉现打绵密布蕾,搭配千目抹茶粉或焦糖粉,底部融合红糖珍珠、乌龙茶底与真牛乳。
它的上新逻辑也很清楚:用"小料加经典产品"交叉组合,年初做鲜橙、夏天做西瓜、秋天做布蕾,尽量让每个季节都有一个能打的单品。门店规模退到了五千家以下,却还能接连推出爆品。这说明在存量市场里,产品力仍然是最硬的一块底牌。
原料、仓储与物流打包卖给加盟商:规模优势的尽头是一整套供应链。
存量时代,「价值」正在被重新定价
把十家放在一起看,中国茶饮的价值正在被重新定价。
过去十年,行业比的是开店速度。如今门店总量回落,比的是单店能不能赚钱、供应链能不能扛住、品牌还能不能溢价。中国连锁经营协会的口径显示,2025年现制茶饮市场规模约3600亿元,增速从17.8%放缓到15.8%,全年超过15万家门店退出市场,行业首次出现负增长。消费者的需求并没有消失,2025年全国茶饮消费人口同比增长7.9%,超过三成的人喝得更勤了,只是增量红利已经结束,剩下的是一场效率的比拼。
行业层面的数字也在印证这个判断。红餐大数据显示,截至2026年9月,全国茶饮门店约45.28万家,行业的连锁化率已突破60%;规模红利见顶的同时,出海成了新的出口——2026年1月至9月,中国现制茶饮及咖啡品牌在海外累计新增门店575家,其中9月新增50家。区域上,1至9月东南亚累计新增322家,占同期海外新增总量的56%。按累计新增门店数排,前两名是库迪咖啡135家和甜啦啦103家。国内守存量、海外找增量,已经成了头部品牌的共同选择。
2026年上半年,六家上市公司合计营收约367.8亿元、合计净利约53.7亿元,钱在往头部集中,但头部的日子也不轻松:蜜雪冰城增收不增利,霸王茶姬曾单季由盈转亏,茶百道的营收增速降到个位数。靠规模换增长的老路,正在收窄。
接下来一个品牌值不值钱,要看的是:关掉那些不赚钱的店之后,剩下的盘子还能不能继续长。对想进场的人来说,一个品牌值不值得加盟,也不该只看它有多大,而要看它有没有让加盟商赚到钱的能力。
古茗的团队反复提那句话,"让加盟商赚钱"。茶饮品牌各有各的路,但这句话,是所有路都要回答的问题。
数据来源:胡润研究院《2025胡润中国新茶饮品牌TOP20》(2025年5月)、《2025胡润中国品牌榜》(2026年2月)、《2025希尔斯·胡润全球餐饮企业价值TOP50》;各上市公司财报、公告与投资者交流信息;香港证监会公告及相关媒体报道;中国连锁经营协会(CCFA);红餐大数据与红餐产业研究院;窄门餐眼;极海数据。文中品牌价值、企业价值、营业收入为不同口径,已分别标注。
完
合作咨询|请关注公众号
