南极电商于2026年10月27日披露2026年第三季度报告。从财报核心指标来看,公司营收、同比盈利水平及经营现金流均承压,经营层面隐忧凸显。根据财报说明,业绩下滑主要源于两大板块调整:一是时间互联广告业务主动收缩规模;二是核心品牌授权收入持续下行。尽管公司通过降本增效修复账面利润,但单季净利润同比仍出现回落,标志着其传统轻资产授权模式已触及增长瓶颈。
伴随与上海新和兆相关诉讼尘埃落定,市场期待的经营拐点并未如期出现。曾经支撑南极电商快速扩张的“全品类品牌授权”模式,增长红利已然消退。IP电商赛道仍具备发展空间,但大量同类IP品牌持续涌入,低价赛道竞争日趋白热化,对原有市场格局形成持续冲击。自直播电商业态兴起之后,流量逻辑发生重构,南极电商依托传统货架电商形成的授权业务持续走弱。虽然公司持续对外释放转型信号,但转型落地节奏不及预期。
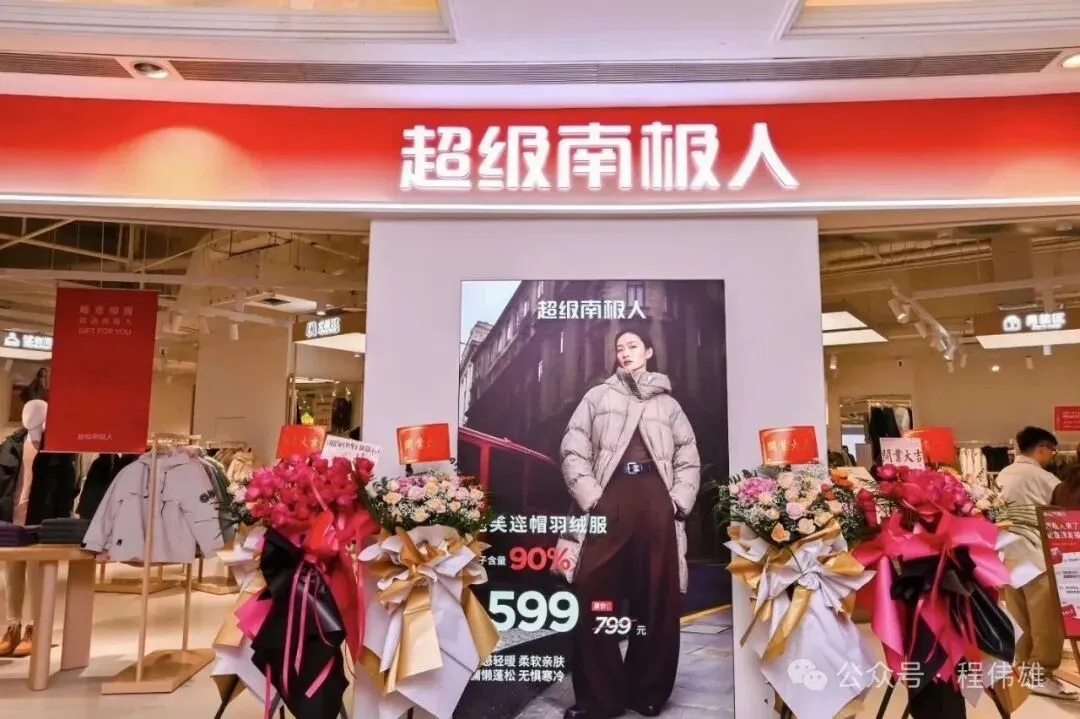
2025年7月中旬落地上海环球港的超级南极人门店,至今布局推进不及预期。直营与加盟渠道拓展始终偏于宣传层面,缺乏持续性体系化投入,仅依靠少数几家线下门店布局实现品牌重塑,可行性有限。
作为国内品牌授权模式的先行者,南极电商曾为IP授权行业提供参考样本。当下进入全渠道发展阶段,传统货架电商流量红利消退,企业亟需适配新的市场环境完成战略升级。笔者针对南极电商转型方向提出如下系统性研判。
笔者以为若南极电商布局品牌自营业务,首先应当明晰战略目标,自营品牌建设是一套系统性工程,涵盖品牌重塑、产品研发、供应链搭建、渠道体系建设等多个环节,绝非若干单店落地即可达成。同时,自营布局未必局限于“南极人”存量品牌,孵化全新独立品牌或是更优选择。存量品牌长期低价授权,用户心智标签固化,品牌重塑成本高、周期长;新品牌无历史包袱,可从零完成定位、产品与渠道体系的规划搭建。
其次,多IP孵化运营是契合其原有能力优势的备选路径。南极电商IP资产矩阵包含南极人、卡帝乐鳄鱼、精典泰迪、百家好等十余个子品牌IP,立足品牌授权的原有核心优势,推进多品牌差异化分层运营,具备现实可行性。
再者,降本增效属于短期经营调节手段,通过压缩营销投放成本优化利润,只能阶段性改善报表表现。企业长期稳健经营离不开开源与节流并重,持续、适度的流量运营与品牌投入是维持市场声量的基础,若持续缩减品牌市场推广,将逐步丧失市场话语权。
品牌授权模式诞生于特定电商流量周期,红利褪去之后,模式天花板显现。南极电商当前面临的转型阵痛,也是低价IP电商赛道普遍遭遇的行业课题。如何打破传统路径依赖,选择契合自身资源优势的企业转型方向,平衡短期业绩压力与长期品牌价值建设,是南极电商需要持续作答的战略命题。