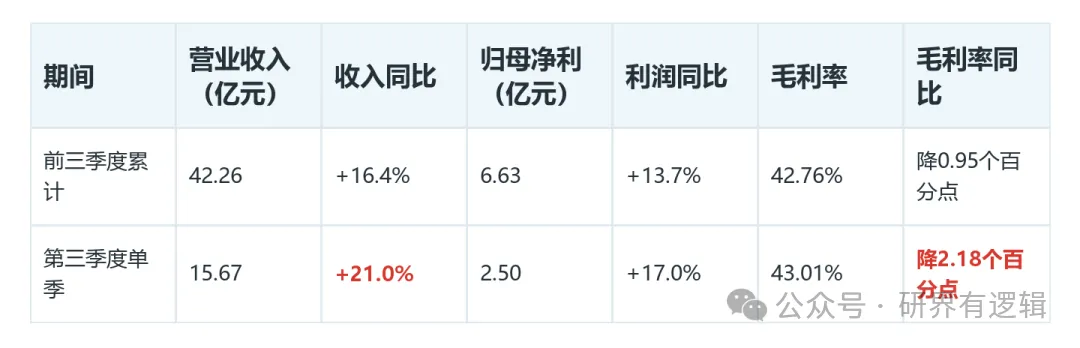
2026年第三季度,伟星股份实现营业收入15.67亿元,同比增长21.0%,增速高于第二季度的19.2%。同期归母净利润同比增长17.0%,收入和利润都在增长,但速度并不相同。
另一组变化出现在客户接单端:国际品牌客户8至9月订单回暖,而第三季度国内客户的收入增速仍快于国际客户。已经交付形成的收入,与新接到的订单,处在不同时间环节。把两者放在一起,才能理解这次收入提速由什么支撑,以及国际客户修复目前体现在哪里。
一句话判断:伟星股份三季度收入提速主要体现此前订单转成交付,国际品牌订单回暖则先出现在接单端,当季收入增长仍以国内客户更快。
服饰辅料从品牌下单到生产交付需要时间。伟星股份第三季度收入增速比第二季度提高,直接支撑来自前期接单转化;新接订单与已交付收入并非同一批业务。第三季度接单增速的估计值反而低于第二季度,但仍保持双位数增长,这也说明接单节奏和收入节奏可以暂时不同向。
收入增长从量价看,估计仍以销量提升为主。公司以成本加成方式定价,原料成本变化会逐步反映到售价,但价格传导有过程,不能把本季度的收入增长直接解释成提价带动。更多产品完成交付,是这次收入提速更直接的业务动作;售价调整更多关系到成本能否被覆盖。
产品端也有差异。第三季度拉链和纽扣业务估计都实现双位数增长,拉链增速明显更快。拉链、纽扣同为服饰辅料,进入品牌订单后都需要按款式、规格和交期配套供应;这次拉链业务增长更快,意味着两类产品对当季新增收入的贡献并不均匀。不过两项业务的精确季度收入没有披露,不能从“拉链更快”推算出具体贡献额。
顺着前面的内容继续看,伟星股份后续的变化不能只看公司自身,还要看它所在方向有没有新的驱动和市场反馈。我每天会在开盘前重新筛一遍市场,留下2—3条更值得观察的方向。明天优先看什么,可以滑到文末,从【阅读原文】继续看。
客户结构能解释另一个看似矛盾的现象。第三季度国内和国际客户收入估计均实现双位数增长,但国内客户更快;与此同时,国际品牌客户8至9月接单已有回暖。国内客户增长更快说的是当季交付,国际品牌回暖说的是近期接单。两句话对应的客户经营环节不同,所以可以同时成立。
上半年国内客户表现更强,有较具体的业务基础:公司继续深耕原有客户、提高供应份额,境内户外和运动类重点客户也取得突破。一个品牌增加采购份额,或一个重点客户逐步增加产品配套,都会先增加供应商拿到的订单,再随着生产和交付进入收入。第三季度国内端增长快于国际端,延续了这种已在订单与交付中体现的客户拓展。
国际客户此前的起点不同。一季度,海外通胀和中东冲突等因素使部分国际品牌前期下单较为谨慎,二季度以来接单逐步修复,8至9月表现进一步回暖。回暖说明客户下单态度变化,尚不能替代当季国际客户收入的实际比较。目前可确认的是国际客户订单端的方向和第三季度两类客户收入增速的先后,而非国际客户已成为本季度增长最快的来源。
收入增加没有直接带来同幅度的利润增长。第三季度归母净利润为2.50亿元,同比增长17.0%,低于营业收入21.0%的增速;毛利率为43.01%,同比下降2.18个百分点。前三季度累计收入和利润仍在增长,单季毛利率的下降则提示新增交付同时承受成本压力。
成本压力并非一个笼统的数字。铜、锌合金价格上涨对金属纽扣影响较明显,社保成本增加和产品结构变动也压低了整体毛利率。公司通过提价传导、智能制造和规模效应部分对冲,但原材料涨价与售价调整之间有时间差;即使销售数量上升,毛利率仍可能下行。管理费用率第三季度同比下降,说明规模扩大对部分费用已有摊薄作用,却没有消除生产端的毛利压力。
海外生产提供了另一个已发生的经营变化。越南工业园投产后持续爬坡,2026年上半年实现净利润约751万元,此前一年仍为亏损。越南基地已从亏损转为上半年盈利,使国际客户服务有了当地生产的支点;这项变化属于基地自身经营结果,不能拿它替代国际品牌新订单的交付数据。
伟星股份三季度的收入增速,建立在前期订单转成交付以及国内客户较快增长之上。国际品牌订单回暖增加的是接单端的积极变化,利润端同时受到金属原料、人工成本和产品结构的影响。把交付、接单与毛利分开看,公司当季增长的来源和约束才清楚。
最后,现在市场每天的消息很多变化也很快,大家盘前未必有时间逐条梳理。我会在每个交易日开盘前,整理2—3条重点观察方向,其中的逻辑我会梳理清楚告诉你。想省下反复翻找信息的时间,可以点击文末左下角的【阅读原文】,查看我整理的盘前重点观察方向。