10月新势力品牌销量数据已经对外披露,各家交付表现出现明显分化,头部梯队座次发生变动,中腰部品牌环比走势有涨有跌,年度目标推进节奏也拉开差距。
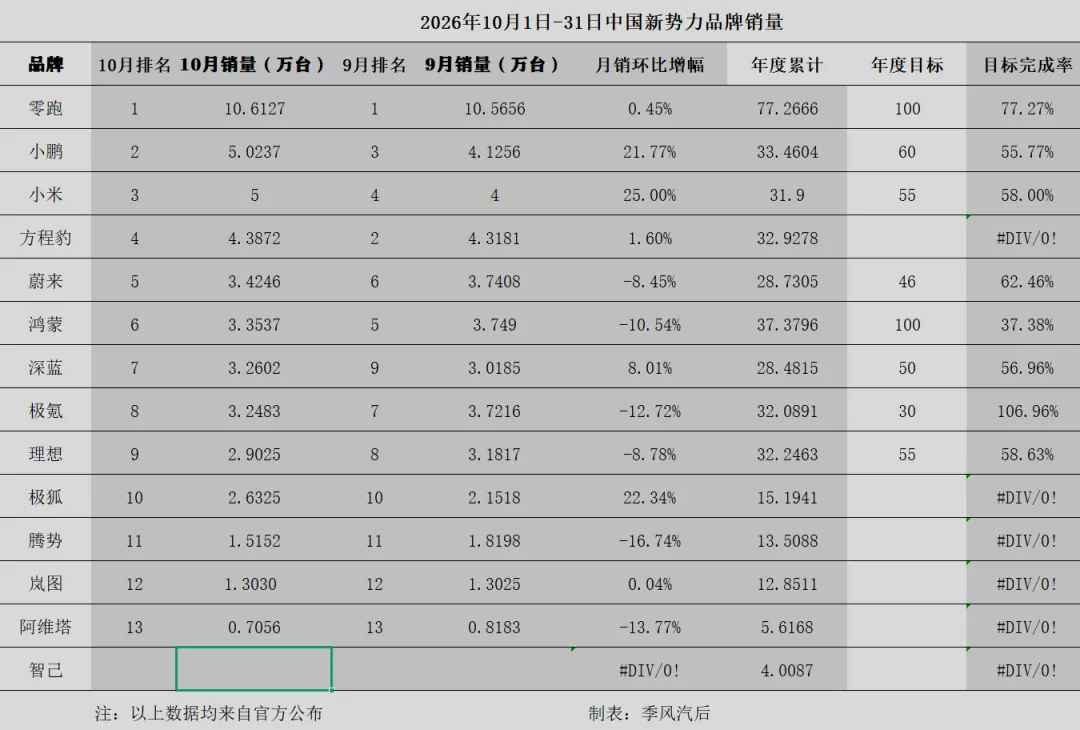
零跑以10.6127万台排在榜单首位,环比增长0.45%,年度累计交付77.2666万台,对应100万台的年度目标,目标完成率77.27%。零跑单月交付量较9月的10.5656万台小幅上行,在头部品牌里保持稳定输出,按照当前累计数据测算,想要完成全年目标,后续两个月需要维持较高的交付水平。
零跑位居第一并非一日之功,它把月销稳定在10万台量级已经持续了一段时间,这背后既靠产品矩阵的逐步补齐,也依赖渠道网络的持续铺设。从榜单看,零跑与其他头部品牌之间已经拉开了一个身位的差距,短期看这个位置相对稳固。
小鹏本月交付5.0237万台,排在第二位,环比增幅21.77%,年度累计33.4604万台,目标完成率55.77%。这也是小鹏首次达到5万台的月交付量级,增量主要来自L03、L05两款车型,先期上市的M03依旧维持稳定的交付规模。海外市场也为小鹏带来增量,10月海外交付1.3326万台,占当月总交付量的26.5%,海外市场已经成为它的一块稳定增量来源。海外交付占比超过四分之一,意味着小鹏的销售结构不再单纯依赖单一市场,抗风险能力也随之增强。
小米本月交付5万台,排在第三位,环比增长25%,年度累计31.9万台,目标完成率58.00%,同样是首次站上5万台交付台阶。从4万台到5万台,小米的爬升速度在头部品牌里属于较快的,考虑到其进入汽车市场的时间并不长,这一交付体量的含金量不容小觑。
方程豹本月交付4.3872万台,环比增长1.60%,年度累计32.9278万台。虽然自身交付量保持正向增长,但增速不及小米,排名从9月的第二位下滑至第四位,也能看出当前赛道竞争的激烈程度。前四名的交付量都实现了环比正增长,头部梯队的整体表现要明显强于榜单后半段。
榜单第五名之后,多数品牌的月度交付量较9月有所下滑。蔚来交付3.4246万台,环比下滑8.45%,年度累计28.7305万台,目标完成率62.46%;鸿蒙交付3.3537万台,环比下滑10.54%,年度累计37.3796万台,目标完成率37.38%;极氪交付3.2483万台,环比下滑12.72%,年度累计32.0891万台。
理想本月交付2.9025万台,环比下滑8.78%,年度累计32.2463万台,目标完成率58.63%,这也是近期理想月交付首次低于3万台,交付波动和新款i6上市延后、老款车型停售的产品切换周期有关。产品切换期往往会出现一段交付的空档,理想的回落更多属于节奏性问题,而非市场需求的根本性变化,后续新车正式铺开之后,交付数据有望重新向上。腾势交付1.5152万台,环比下滑16.74%,年度累计13.5088万台;阿维塔交付0.7056万台,环比下滑13.77%,年度累计5.6168万台。上述品牌虽然环比数据走弱,但大部分品牌的交付体量没有出现断崖式回落,整体维持在相近区间。
也有部分中部品牌实现环比增长。深蓝交付3.2602万台,环比增长8.01%,年度累计28.4815万台,目标完成率56.96%;极狐交付2.6325万台,环比增长22.34%,是本次统计里环比涨幅最高的品牌,年度累计15.1941万台;岚图交付1.3030万台,环比增长0.04%,年度累计12.8511万台,交付表现基本持平上月。在一片回调声中,深蓝、极狐的逆势增长显得格外亮眼,说明即便整体市场热度有所降温,找准定位、踩对节奏的品牌依然能找到增长空间。
在年度目标完成进度上,极氪是榜单里进度领先的品牌。品牌年度目标为30万台,当前累计交付32.0891万台,完成率106.96%,已经达成全年目标。其余品牌进度参差不齐,蔚来完成率62.46%,小米、理想、深蓝、小鹏的完成率集中在55%至59%区间,鸿蒙进度相对滞后,完成率仅37.38%。
这里需要做数据口径说明,方程豹、极狐、腾势、岚图、阿维塔、智己,没有对外公布明确的年度销量目标,所以无法核算目标完成率。智己在本次榜单中没有给出10月单月交付数据,仅展示年度累计交付4.0087万台,环比变化、目标进度等指标暂时没有参考依据,相关信息以品牌后续官方发布为准。
对比上半年的榜单格局,零跑的头部位置没有变动,第二名、第三名已经完成更替,不少品牌的月度排名出现变动,新势力赛道的座次依旧处在动态调整当中。单看零跑的目标缺口,当前距离100万台目标还有约22.73万台,分摊到11月、12月,月均交付需要达到约11.37万台,高于10月的交付水平,收尾阶段的交付压力不小。零跑当前月交付10.6127万台,距离目标线还有约0.76万台的缺口,能否在年底把交付量再抬上一个台阶,是它全年收官的看点。
综合整张榜单来看,10月新势力市场呈现两个清晰特点:头部品牌持续向上,5万台交付门槛已经有两家品牌同时站稳;中腰部品牌走势分化,环比下跌成为主流,但多数品牌的基本盘没有丢失。
我们也要清楚,月度交付数据很容易受到新车切换节奏、排产计划、交付物流周期等短期因素干扰,单月的上涨或者回落,不能直接等同于品牌长期走势的变化,想要判断一个品牌的市场表现,需要连续多月的数据交叉验证。榜单排名只是结果,背后的产品节奏、渠道能力、供应链管理,才是决定品牌长期位置的底层变量。
对于普通消费者来说,销量榜单可以作为了解品牌交付规模、渠道覆盖情况的参考,但不能直接作为选车的决定性依据。选车还是要结合自身预算、使用场景、用车需求,对比车型参数、售后配套等信息综合判断。榜单热销不等于适合自己,口碑和实测体验同样值得纳入考虑。
马上进入年底收官阶段,接下来两个月的交付数据还会持续带来看点:零跑能否补齐缺口冲击全年目标,理想能不能在新车就位之后稳住交付量,小鹏、小米能不能把5万台的交付体量稳定下来。赛道竞争还在持续,每一个月的榜单,都是各家交出的阶段性答卷。