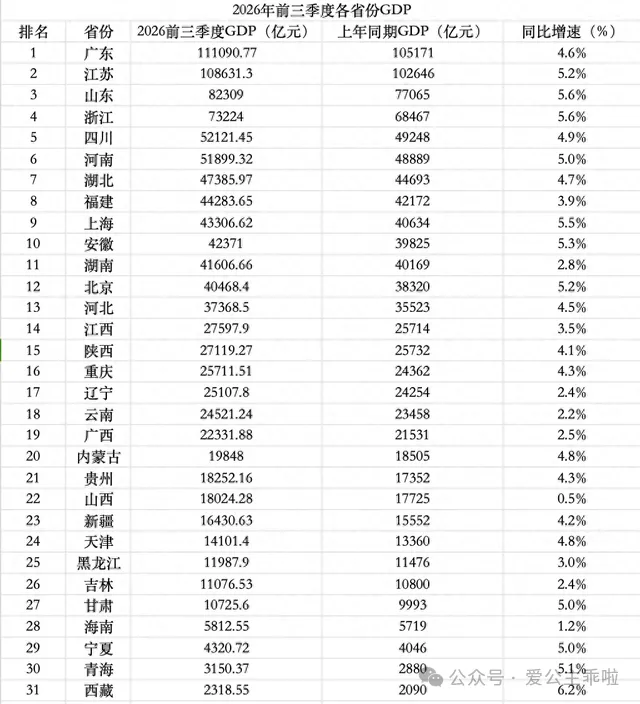
近日,31省份前三季度GDP成绩单已全部出炉。在全国经济增长4.6%的底座上,各省份的排位变化,折射出不同产业周期在区域经济版图上的投影。
全国31省份前三季度GDP成绩单已经全部摊开。
在全国经济增长4.6%的底座上,有两处变化最扎眼:一是十强门槛换了主人,二是第五名的争夺缩到了222亿元的缝隙里,贴身到几乎重叠。
但真正值得琢磨的,不是座次本身,而是座次背后那条分水岭:谁的新动能接得上旧动能,谁就往上走;接不上,体量再大也会被拖住。
**十强门槛易位:*
,在中部六省中明显落后于的3.5%。
拖累来自传统优势产业的收缩。
受全国基建投资下降、工程机械处于下行周期影响,累计同比下降19.7%;供给端建材链条同步走弱,非金属矿物制品业增加值同比下降2.9%。
第二产业增加值只增长1.5%,远低于第三产业的3.6%,工业基本盘对增长的拖累一目了然。
旧动能在收缩,新动能够不够补位?加值增长7.9%,放在省内算快,但全国同期增速是15.8%,这个速度撑不起接棒的期待。
。
前三季度,工业对率超过60%,电子信息(含集成电路)与汽车制造两个行业合计贡献了规上工业增长的80%以上。
电子设备制造业总产值飙升70.3%,集成电路设计收入翻了近三倍;新能源汽车产量增长24.7%,行业增加值大涨29.1%。
出口端把产业优势进一步放大:.8万辆、出口值1811.1亿元,同比分别增长1.2倍和1.1倍,两项均居全国第一;集成电路出口额增长3.2倍,“新三样”出口整体增长1.3倍。
整车造得多,芯片卖得远,两条产业链同时发力,构成了。
身的样本
11.1万亿元,继续稳坐头把交椅。
4.6%的增速,是近五年来首次追平全国大盘。
过去五年,房地产深度调整,以燃油汽车为代表的传统支柱产业又遭遇新能源转型冲击,全国线。
今年靠什么追上来?
海关总署给出一个数字:前三季度,亿元,同比增长24.5%。
第一季度增长19.3%,第二季度增长22%,第三季度增长31.3%,单季度规模首次突破3万亿元,创历史新高。
结构比总量更值得看。
高技术产品出口1.1万亿元,增长33%;高端专用装备、集成电路、电脑零部件出口分别增长34.4%、58.6%和32.9%,锂电池、电动汽车出口分别增长38.4%和25.5%。
工业是另一个引擎。
前三季度工业对达45.5%,计算机、通信和其他电子设备制造业增长11.2%,对规上工业增长的贡献率达到52.5%。
换算一下,元产值,就有一半以上来自电子信息产业。
一个11万亿体量的省份要转身,成本比小省份高得多,但方向一旦对了,惯性也会变成推力。
川豫贴身竞速:单极集中与多节点分散
2025年前三季度,南,差距约455亿元,但高0.1%,超越的苗头已经出现。
今年前三季度,面反超,弱领先,差距缩到222亿元。
差异在增量落点。
P增量2873.45亿元,成都增量1195.04亿元,占比超40%,增量向省会集中的特征明显。
但集中没有换来超额速度:速4.8%,成都4.9%,几乎重合。
单极体量做大之后,再靠它拉出超额增速,难了。
。
全省GDP总量较去年同期增加3010.32亿元,郑州增量672.32亿元,占比22.3%;南阳、新乡、许昌等城市各有百亿级增量,合计约占全省增量的20%。
单极模式在规模红利期见效快,但拉动效率会随体量上升而收窄;多节点模式单个城市爆发力不如成都,增量释放却更持续。
2026年的“抢五大战”,悬念还在。
腰部省份的微增长博弈
把视线从头部挪开,腰部省份的日子更紧。
3.5%和4.1%,都在全国线以下,但的优势反超了。
去年同期,弱优势领先。
一年之间位置互换,说明在能源价格波动和传统制造业转型压力下,腰部排名已进入微增长博弈区间。
。
作为能源大省,它高度依赖煤炭、石油等能源化工产业,大宗商品价格指数持续走低,能源产品销售额被大幅稀释。
业去产能的阵痛,但产业结构更多元,偏中下游制造端,受单一资源价格冲击不如DP依然积攒了近1900亿元的增量。
。
第二产业增加值8573.74亿元,只拉动GDP增长0.6%;第三产业增加值15611.13亿元,拉动3.5%,贡献了八成以上。
表面看是服务业挑大梁,实质是工业底盘失速:39个工业大类行业中仅22个实现增长,超4成行业收缩。
汽车产量同比下降14.2%,1—8月汽车产业增加值零增长,新能源汽车产量增速仅4.2%,对冲不了燃油车的下滑缺口。
宁约600亿元。
能接续的另一个观察面。
8.1%,新能源电池产业增加值同比增长90.4%,绿电布局在全国第一梯队;但规上工业增加值只增长0.5%,烟草工业下降1.9%,全省GDP增速2.2%。
新产业跑得快,旧引擎拖得重,单靠新动能还拉不平大盘。
产业增加值增长16.2%,势头不差,但建材、食品加工等多个传统优势行业同时走弱,GDP增速2.5%。
腾笼换鸟,笼子腾出来了,鸟还没长成。
31个省份的成绩单摊开,存量排位是结果,增量效率才是缘由。
上完成转身,元的缝隙里比拼谁的增量释放更持续,能接棒与接不上的两种结局。
下一轮的主动权,不在谁现在的排名靠前,而在谁先让新动能跑赢旧动能。
这个转换的节奏,差一年,排位就可能差好几位。