全球集成电路产业综合竞争力百强城市中国占27席,排名第一,产业链都有哪些定位?
- 更新时间 2026-11-02 13:03:15
全球集成电路产业综合竞争力百强城市中国占27席,排名第一,产业链都有哪些定位?WICA 发布的《2025 全球集成电路产业综合竞争力百强城市白皮书》里中国大陆 27 城上榜,第一次把美国(26 城)挤到第二。 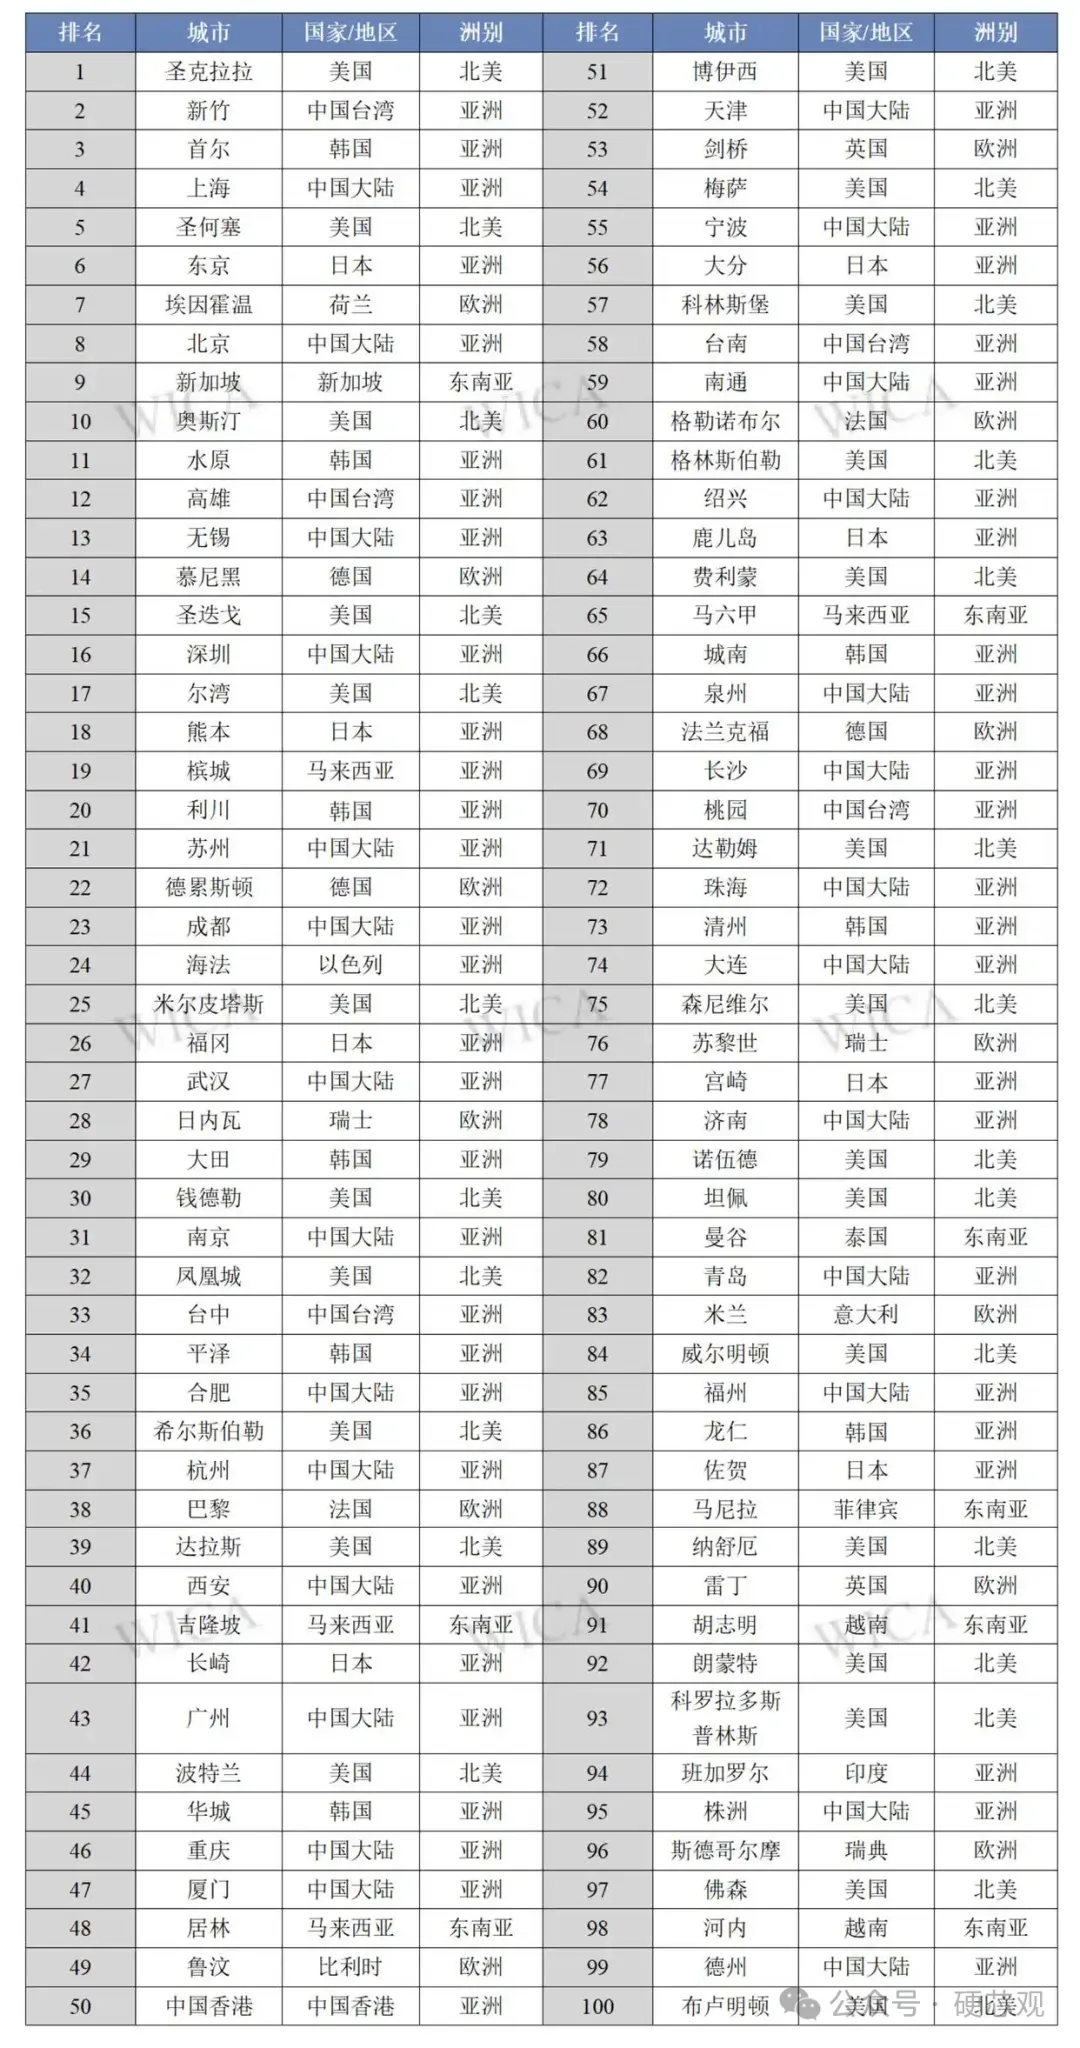
WICA 用的是 4 个一级指标 + 20 个二级指标:产业竞争力、环境竞争力、产业支持、区域影响 。 它衡量的不是「谁家某一项技术最牛」,而是一座城市把芯片产业「养」得有多厚:企业密度、人才、创新资源、上下游配套,全算进去。 👉 所以排名靠前的,是「生态赢家」,不一定是「单点技术冠军」。 几个关键盘面(据 WICA 白皮书): 📌 说明:不同机构把设计、设备、材料合并进来的口径略有差异,本文城市排名以 WICA 白皮书为准;各城市产业规模数据单独标注来源。 第一梯队:四座城市,四张面孔 全球前 20 强里,中国占四席——上海(全球第 4)、北京(第 8)、无锡(第 13)、深圳(第 16) 。 它们都叫「头部」,但竞争力的来源,不是一回事。 上海:全链条龙头,「别人想抄也抄不全」 上海全球第 4、国内第 1,真正的壁垒不在某一个环节碾压,而在「全」: 设计、制造、封测、装备材料、EDA/IP,全链条贯通。 📊 产业规模口径差异较大:按部分行业测算 2025 年接近 5800 亿元,按官方 1—11 月口径约 3912 亿元,其他公开报道也有「超 4600 亿元」说法。无论用哪个口径,上海的综合竞争力都稳居国内第一。 上海的角色,是中国芯片面向全球的「主接口」。 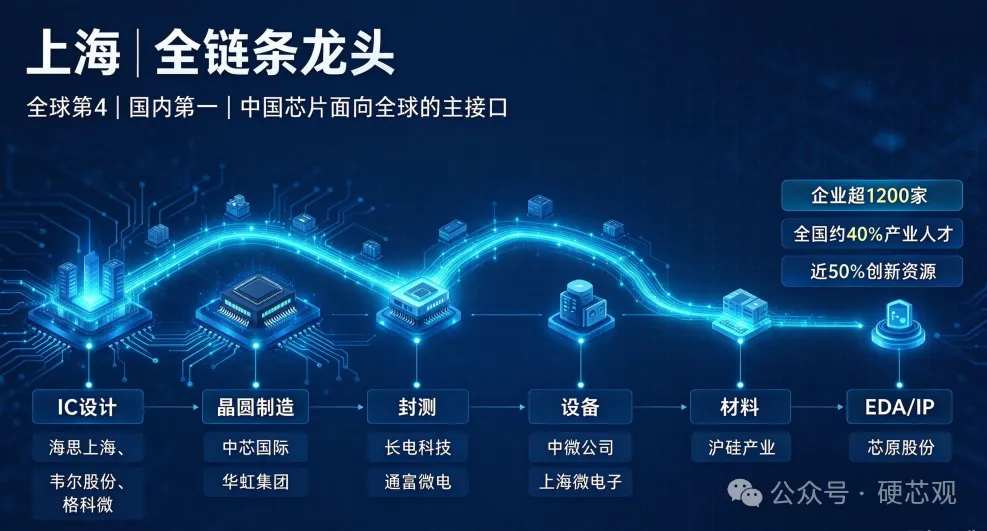
北京:底层策源地,「被卡的时候最扛事」 北京最独特的价值,不在规模,在自主可控的「设备—制造」内循环。 上海解决的是「强不强」,北京解决的是「有没有」。 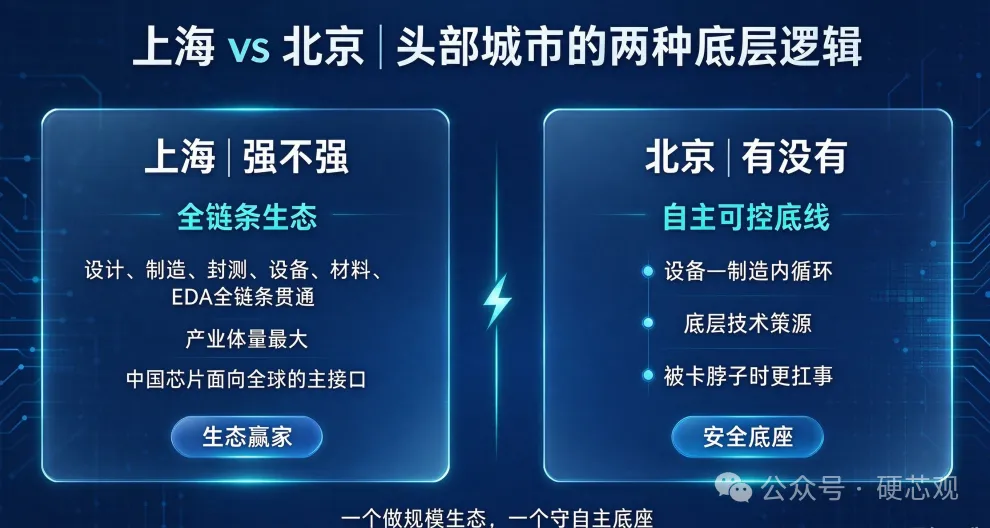
无锡:制造与封测的「隐形底座」 无锡全球排名从 2024 年第 15 再进三位到第 13,靠的不是口号,是产能和工艺 。 最被低估的是「半小时产业圈」: 设计公司画完图 → 半小时车程内流片 → 旁边就是封测厂。 这种空间尺度上的产业链密度,很多城市眼红,但复制不了。这是无锡的「硬资产」。 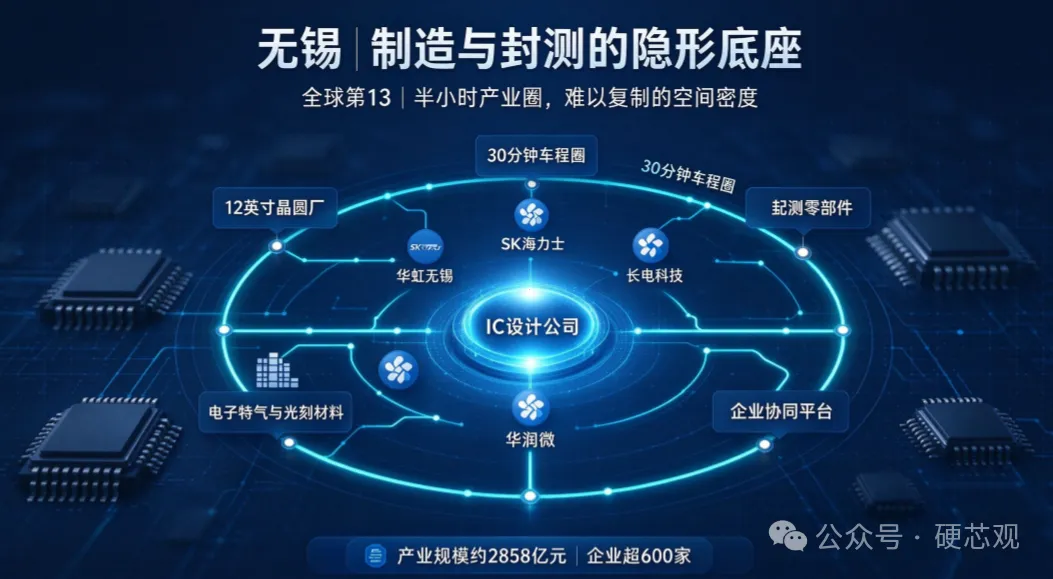
深圳:设计定义者,正在补制造的课 2025 年深圳集成电路产业营收 3610.4 亿元,同比增长 27.1%;其中设计业 2421.3 亿元,占全国设计产值 29.3%,重回全国城市设计业第一 。 底色是应用驱动: 海思、中兴微、汇顶、云天励飞,和深圳的手机、通信、AI 终端生态深度咬合。华为海思提出的「逻辑折叠」架构思路,试图在不依赖先进光刻的前提下通过架构创新提升性能——这是深圳从「跟着做」转向「定义规则」的信号。 短板也清晰:制造长期偏弱。但中芯深圳、华润微 12 英寸、方正微 SiC 项目正在补课 。 深圳的故事是:先用市场把设计做到极致,再用制造把命攥回自己手里。 第二梯队:六座城市,六种「错位卡位」 国内前十的另外六座——苏州、成都、武汉、南京、合肥、杭州——没有一个想复制「上海模式」。 共同策略就一句:在产业链某个纵深环节做到极致,再用这个环节撬动全局。 🟢 苏州|园区经济 + RISC-V 开源架构 仅苏州工业园区 2025 年集成电路产业规模便突破 1200 亿元,全市集聚相关企业超 600 家(不同统计口径约 380—600 家)。苏州把 RISC-V 开源芯片作为新支点,在指令集架构层面切出差异化入口 。 🟠 成都|中西部第一,设计高增速 2025 年成都集成电路营收约 1179 亿元,稳居中西部第一;IC 设计营收 486.5 亿元,同比增速高达 74%,规模冲到全国第七。证明了一件事:中西部做芯片,不必和沿海在制造上硬碰,人才密度 + 成本优势也能撑起千亿集群。 🔵 武汉|一颗存储芯片,长出一整条产业链 长江存储在 3D NAND 的突围,让武汉在全球存储版图占了一个绕不开的坐标。武汉的意义在于——单一核心企业站到关键技术节点上,就能在一个城市「长」出整条链。(注:原文引用的「2026 年前三季度 2400 亿、同比近两倍」属延后数据,本文以 WICA 2025 榜单和长江存储产能释放逻辑为主,不沿用未核实的增速数字。) 🔴 合肥|最敢下注的「耐心资本」样本 从 2016 年约 180 亿到 2025 年 1514 亿元,九年增长超 7 倍。长鑫存储 + 晶合集成两家制造龙头合计贡献产业增量近半。合肥打法:用国资领投、全周期陪跑,长鑫连亏近十年才在 2025 年首次盈利——换别的地方,早撤了。 🟣 南京|长三角互补节点 全市集聚设计、制造、封测、装备企业超 600 家。南京的竞争力不在单点绝对领先,而在和上海、无锡形成互补的节点能力,不做「另一个上海」。(原文「2026 年 1—4 月产量增长 38.2%」属延后数据,已略去,避免和 WICA 2025 时间锚冲突。) ⚪ 杭州|2025 最值得注意的新面孔 集成电路首次挤进中国十强,底牌不是制造,是设计业与数字经济生态的耦合。滨江 2025 年集成电路营收 421.07 亿元,同比增长 24.1%。杭州入围本身是个信号:中国芯片城市的竞争,正从「制造规模」卷向「设计密度 + 生态厚度」。 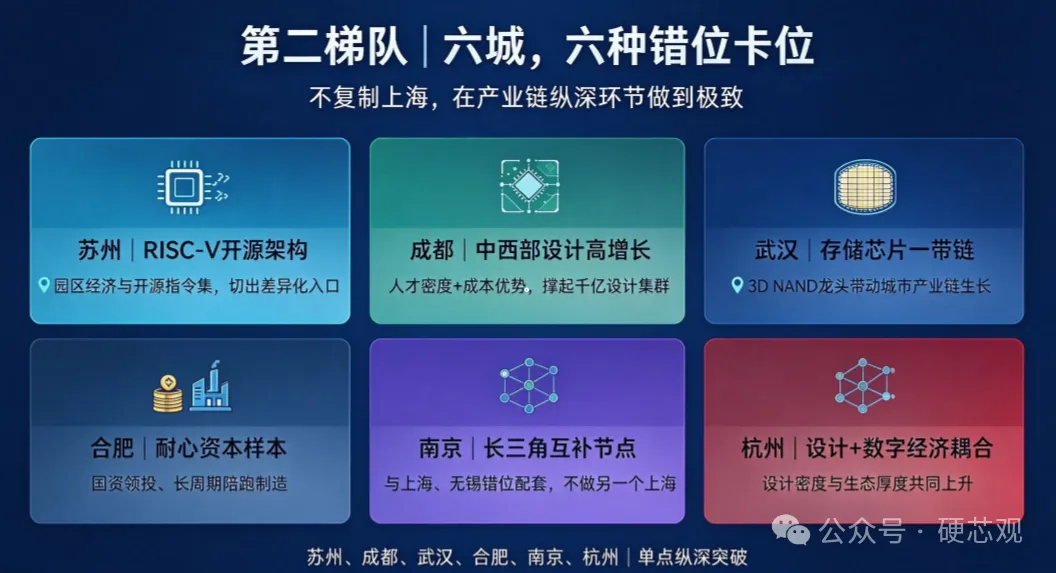
真正的信号,藏在「黑马」里 头部代表中国芯片的高度,株洲、德州这种城市,代表中国芯片的纵深——不追求大而全,只在一个窄切口上做到「别人绕不开」。 株洲|把功率半导体做到全球前五 连续三年跻身全球百强,2025 年位列 第 95 位 。 一座城市不需要在全产业链都有存在感。只要在一个关键器件上做到不可替代,就能坐上全球竞争的主桌。 德州|从「配角」长成「主角」 2025 年首次入榜,位列 第 99 位 。 用十余年从零构建以关键材料为锚点的产业链,集聚 185 家企业,获「中国集成电路关键材料基地」称号,有研半导体等龙头的晶圆材料基地在此扎根。 德州的路径更朴素,也更适合非一线城市抄作业:从材料、零部件这些「配角」环节切入,用足够长的时间把链式布局做厚,「配角」也能长出「主角」的分量。 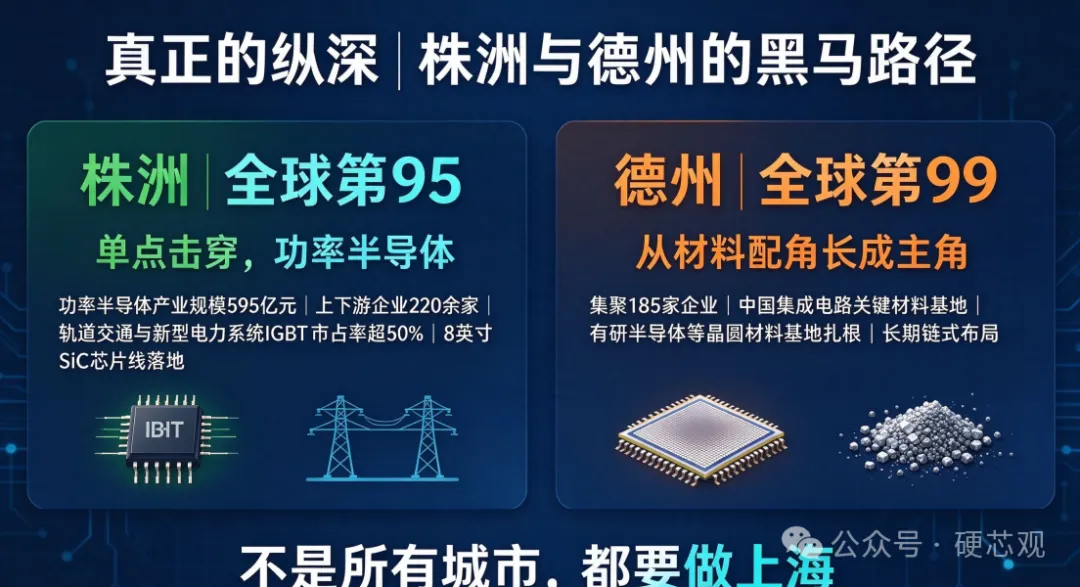
27 城之后,真正的考验是什么 从区域看,多极格局已经成型:长三角 9 城是核中之核,环渤海、珠三角、中西部各 6 城跟进。 但「数量第一」≠「生态安全」。 下一阶段的中国芯片城市,要跨的几道坎很硬: 🎯 最后一句话 榜单衡量的是「综合竞争力」,但产业竞争的终局不看综合分——看的是每座城市在自己选的生态位上,能不能做到:别人绕不开、替不掉。 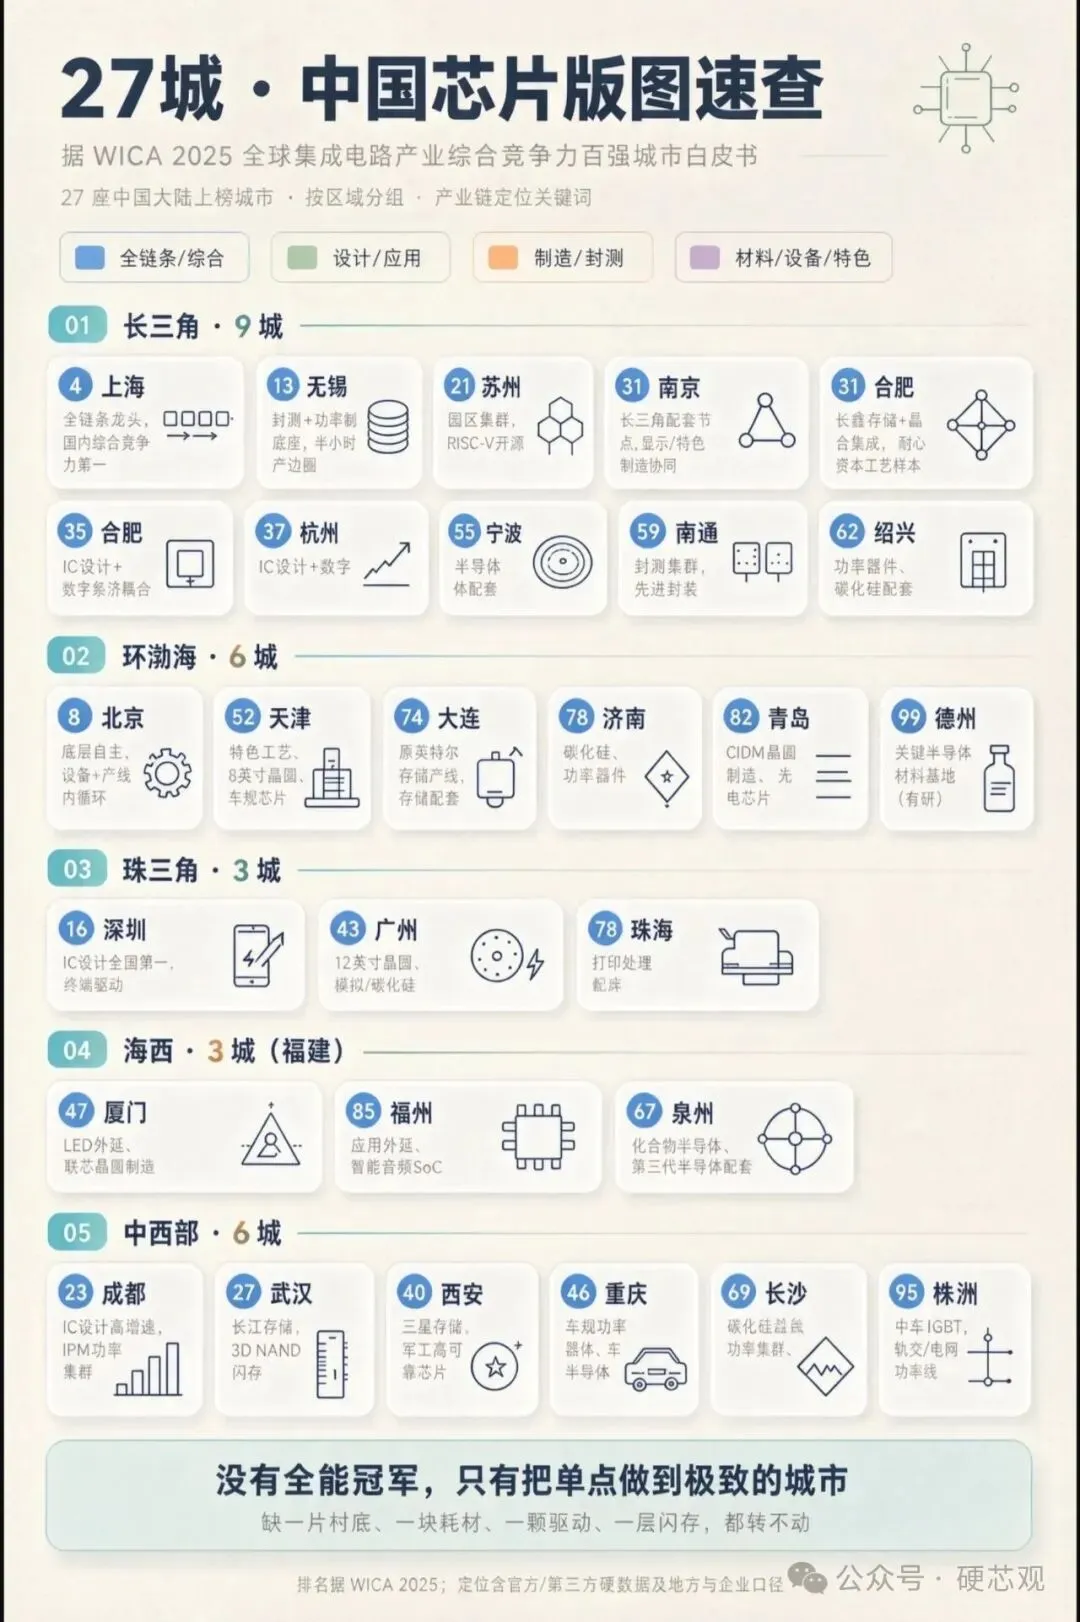

往期推荐 
国产芯片人才地图:国内高校半导体是什么水平? 11张图看懂中国半导体产业链:8大环节,301家企业全名单(2026版) 谁才是上海半导体的前三强?
全球百强:亚洲 61 城、北美 26 城、欧洲 13 城 国家/地区:中国大陆 27(第一)、美国 26(第二)、韩国 9、日本 8、中国台湾 5、马来西亚 4 中国大陆内部:长三角 9 城、环渤海 / 珠三角 / 中西部 各 6 城
集聚集成电路企业 超 1200 家 全国约 40% 产业人才、近 50% 创新资源压在这里 制造端:中芯国际、华虹集团;设备端:中微公司、上海微电子;材料端:沪硅产业;IP 端:芯原股份——每个环节都有拿得出手的龙头
亦庄以北京 1.37% 的土地,贡献近四成工业增加值 北方华创 + 中芯北方形成难以复制的协同:设备在产线快速迭代,产线问题第一时间反馈给设备商 海淀承担「大脑」功能:龙芯中科基于完全自主 LoongArch 指令集,在 12nm 下把单核性能做到接近、部分场景对标 AMD Zen3(据龙芯官方测试口径);兆易创新、寒武纪、华大九天卡在各自细分赛道 行业测算 2025 年北京集成电路全产业链营收超 2500 亿元
2025 年产业规模约 2858 亿元,是全国少有的拥有集成电路全产业链的地级市 SK 海力士无锡工厂贡献其全球 30% 以上 DRAM 产能 华虹无锡 12 英寸线是国内最大功率器件代工基地之一 长电科技、华润微、卓胜微、雅克科技、芯朋微……产业链上企业超 600 家
全市功率半导体产业规模 595 亿元,集聚上下游企业 220 余家 中车时代半导体在轨道交通、新型电力系统 IGBT 市占率均超 50%,模块跻身全球前五 8 英寸碳化硅芯片线就落在株洲
先进制程仍集中在极少数城市,能否突破决定上限 高端设备与材料的自主化深度,决定制造城市的真正安全边界 设计业「大而不强」,是上海、深圳这类龙头都要跨的门槛——设计产值高,但架构、IP、EDA 的话语权还在别人手里
本文来自网友投稿或网络内容,
如有侵犯您的权益请联系我们删除,
联系邮箱:wyl860211@qq.com 。
