周观点:1-10月百强房企销售总额、拿地总额同比降幅均收窄
中指研究院统计,2026年1-10月百强房企销售总额2.5万亿元,同比降幅较1-9月收窄0.9个百分点;分规模梯队看,1-10月千亿房企6家,同比减少1家,百亿房企较去年同期减少4家至58家,千亿和百亿房企级别梯队规模收缩持续进行。拿地层面,百强房企拿地总额6465亿元,同比下降17.5%,降幅较1-9月收窄3个百分点,头部房企中华润置地、滨江集团拿地同比上升。
我们认为,在密集增量政策下,核心城市优质项目热销,形成一定市场支撑,结合年底房企业绩冲刺预期,销售额降幅有望进一步收窄。
销售回顾(10.24-10.30)
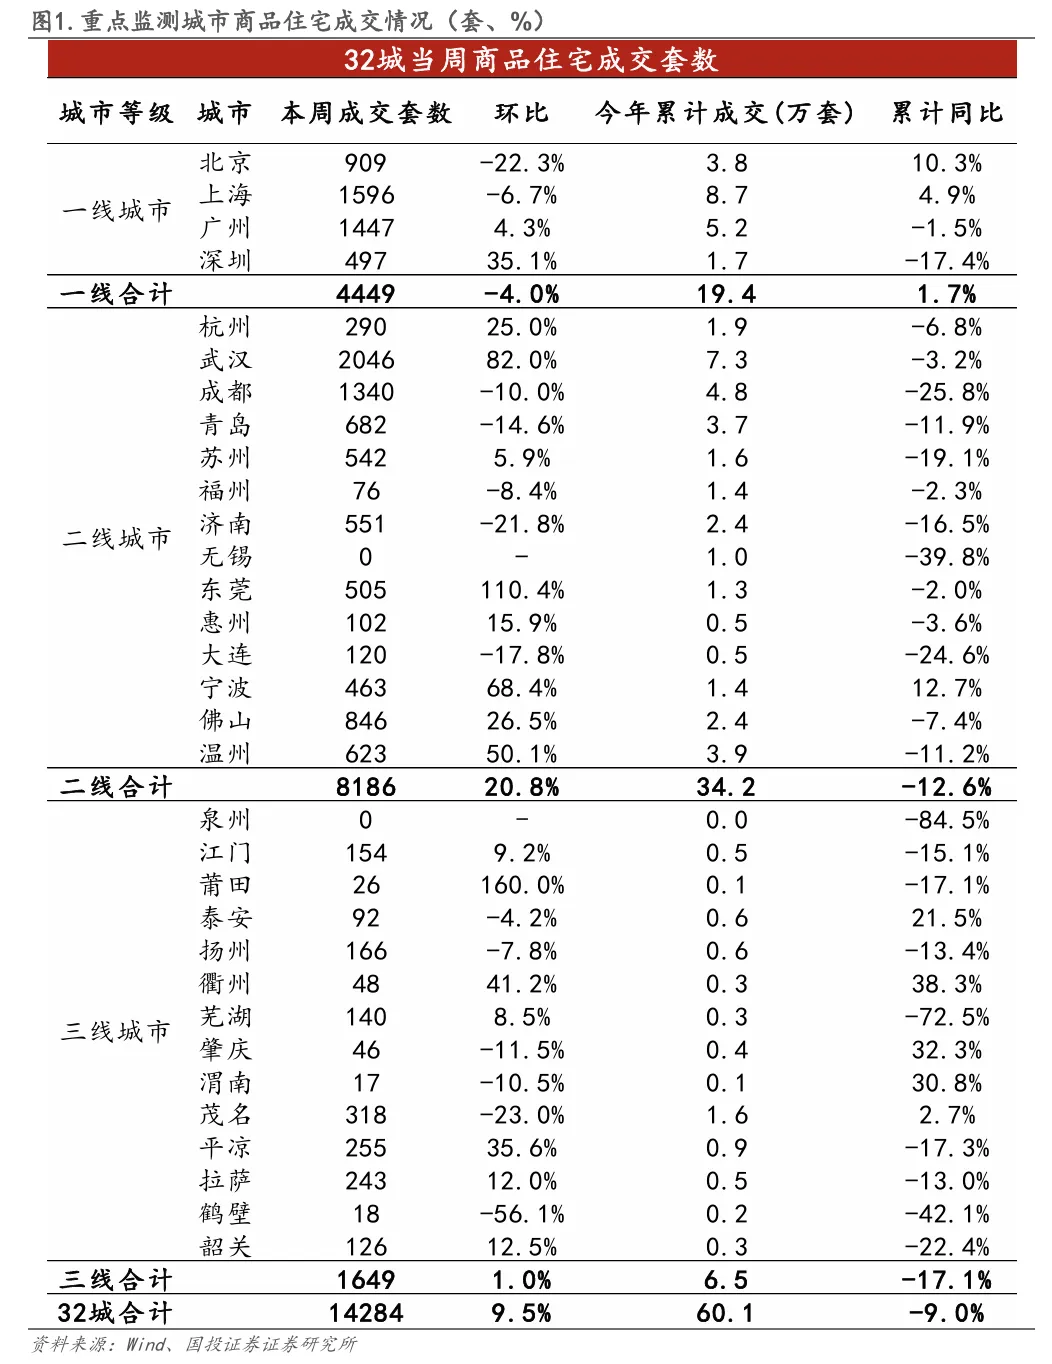
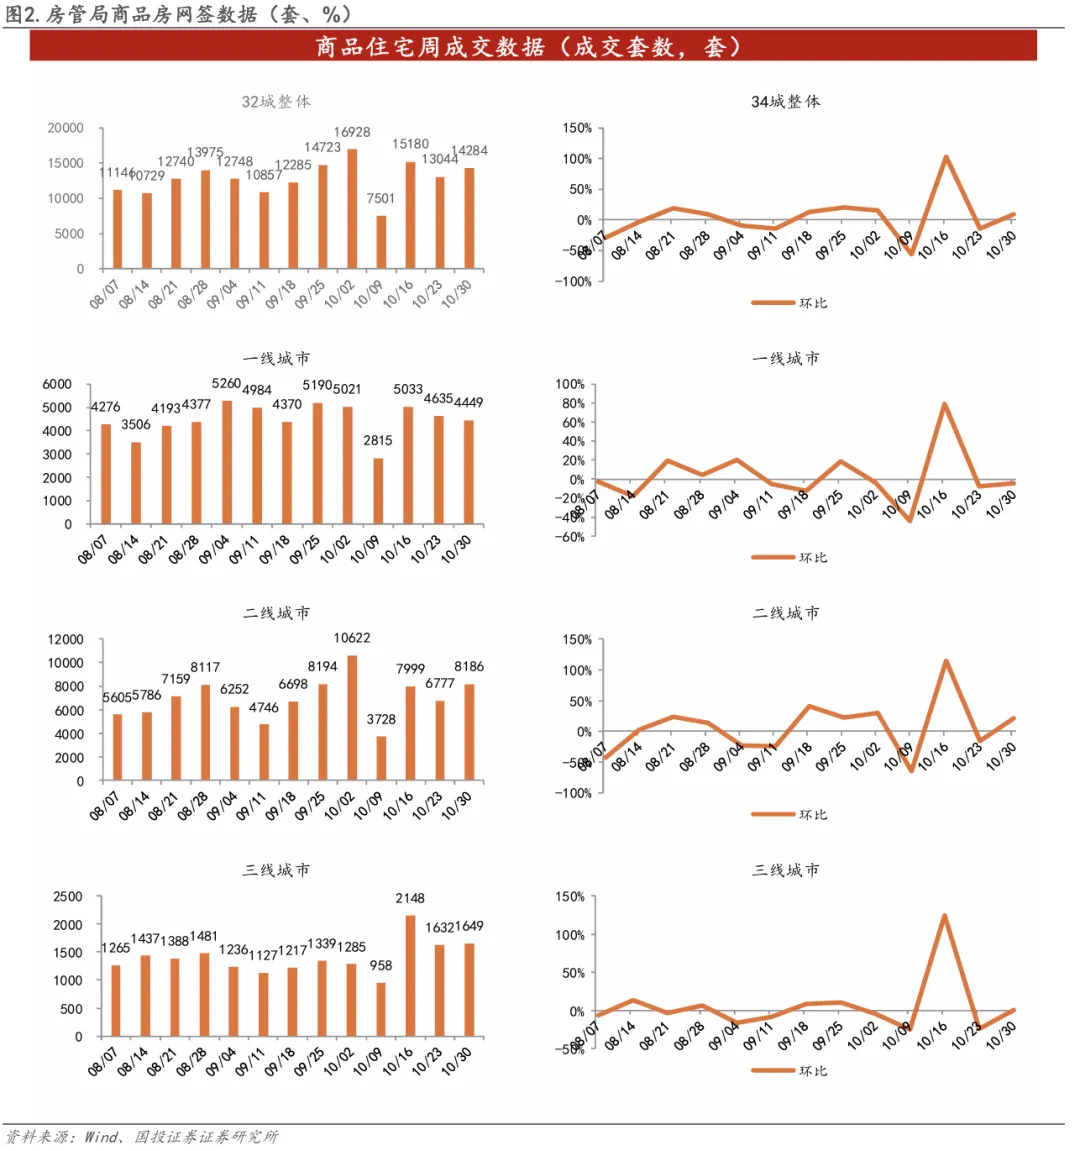
重点监测32城合计成交总套数为1.4万套,环比上周增长9.5%;2026年累计成交总套数为60.1万套,累计同比下降9%。其中,一线城市成交4449套,环比上周下降4%,2026年累计成交19.4万套,累计同比增长1.7%;二线城市成交8186套,环比上周增长20.8%,2026年累计成交34.2万套,累计同比下降12.6%;三线城市成交1649套,环比上周增长1%,2026年累计成交6.5万套,累计同比下降17.1%。
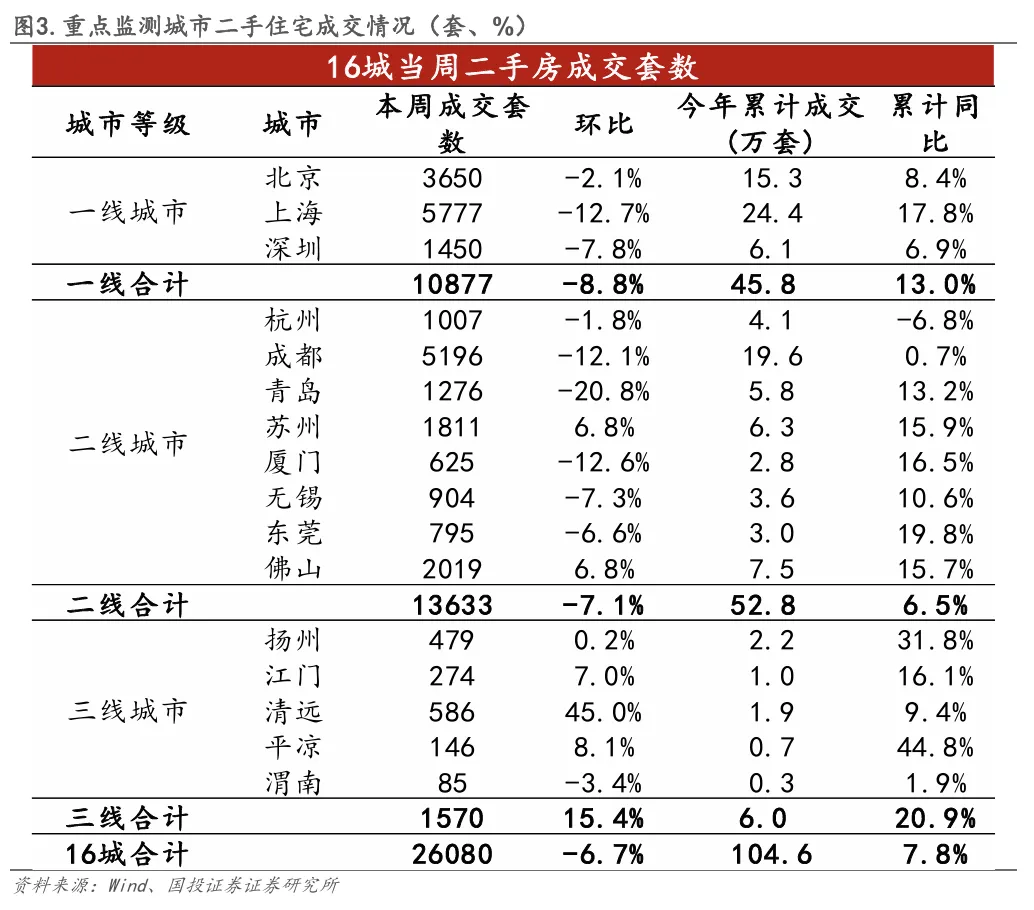
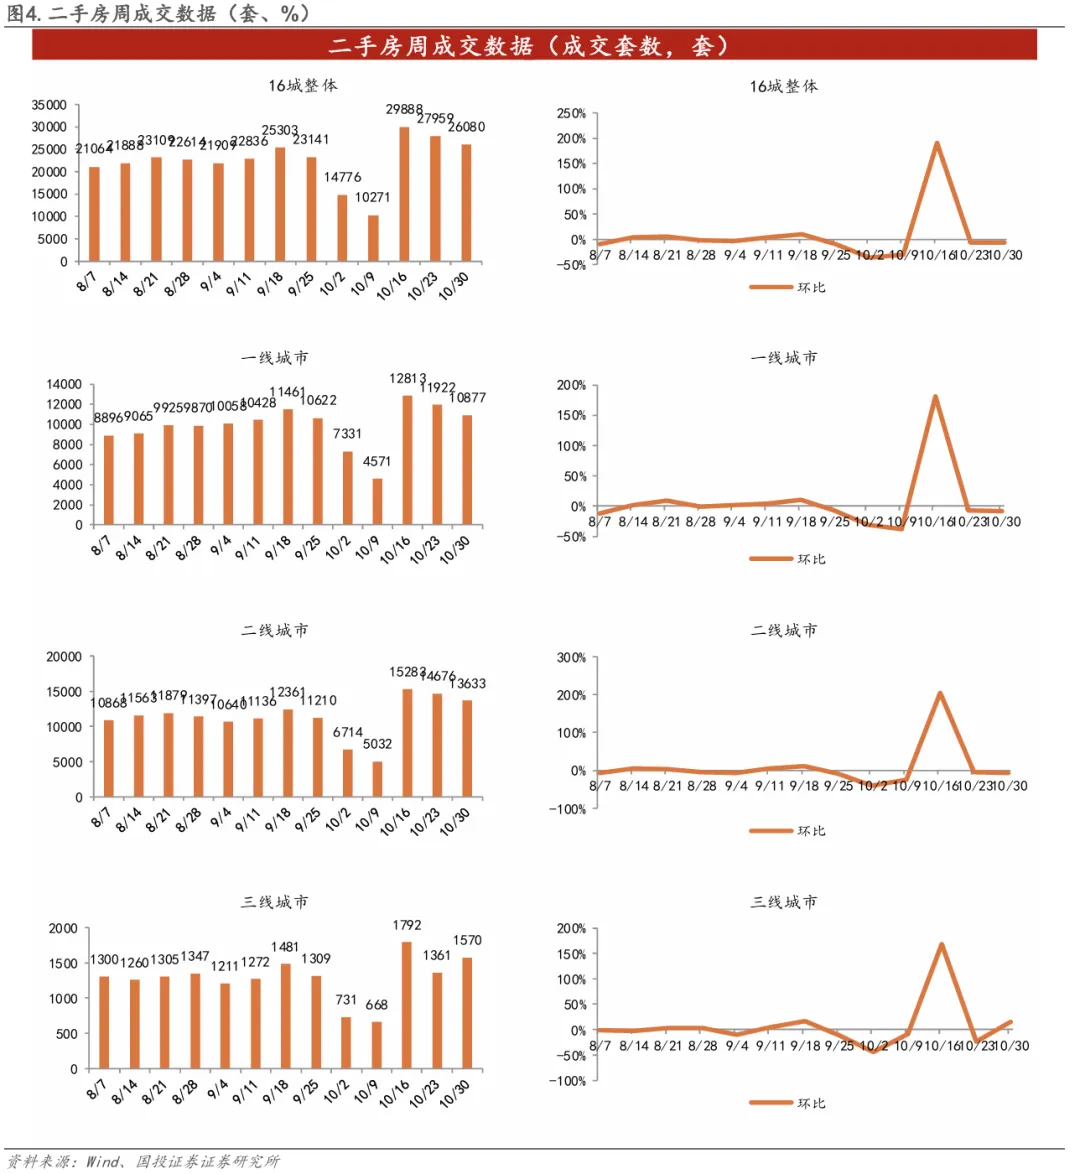
重点监测16城合计成交二手房总套数为2.6万套,环比上周下降6.7%;2026年累计成交总套数为104.6万套,累计同比增长7.8%。
土地供应(10.19-10.25)
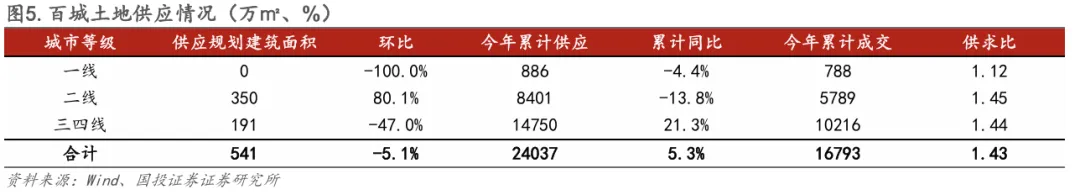
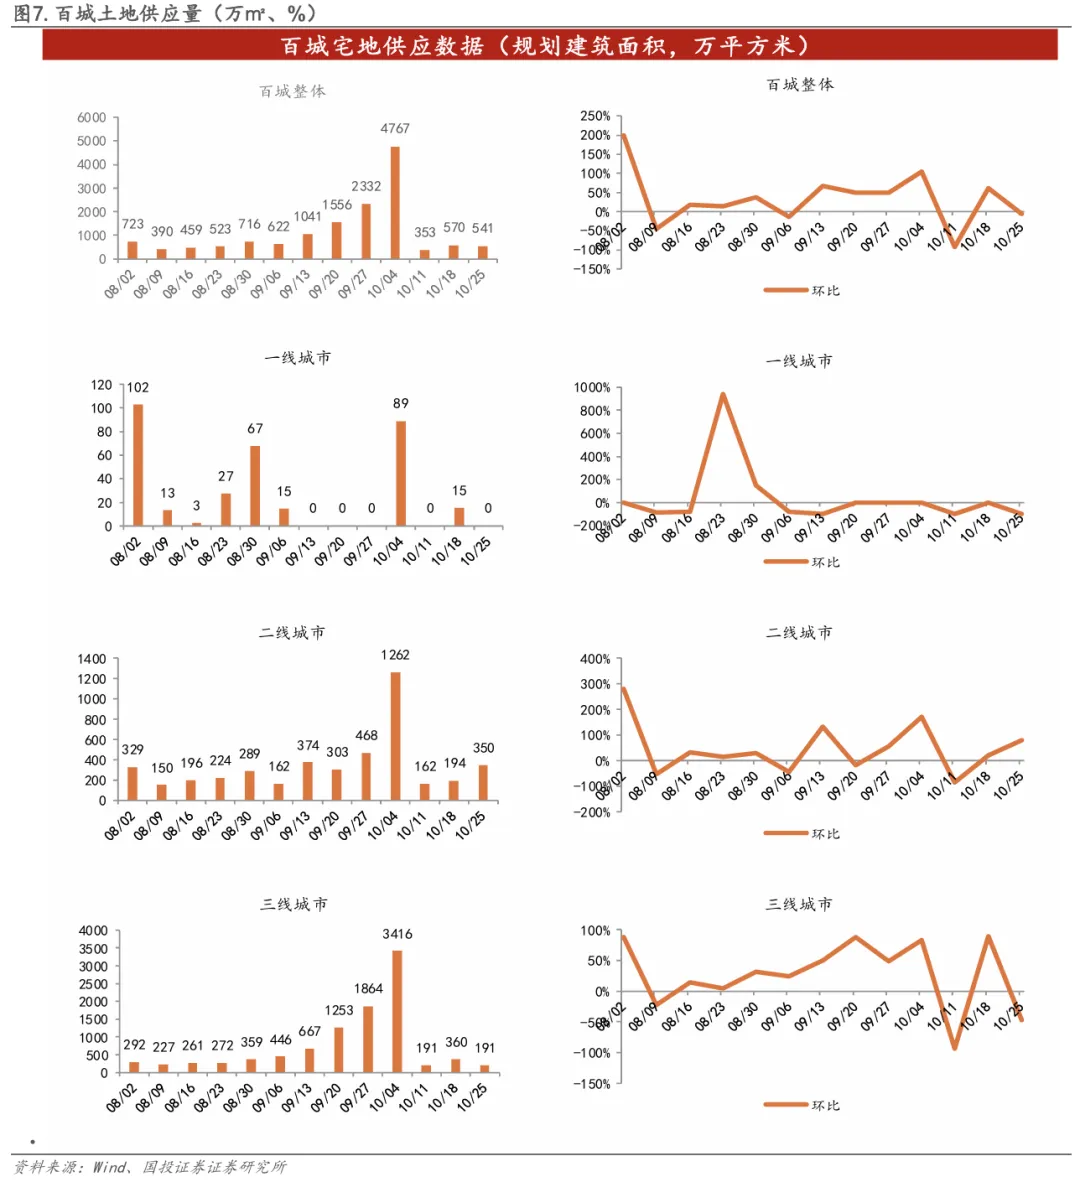
百城土地宅地供应规划建筑面积541万㎡,2026年累计供应规划建面24037万㎡,累计同比增长5.3%,供求比1.43。
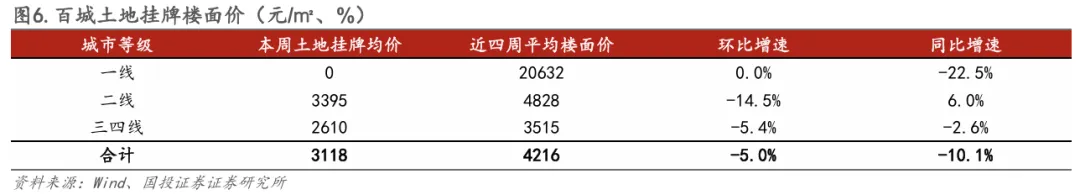
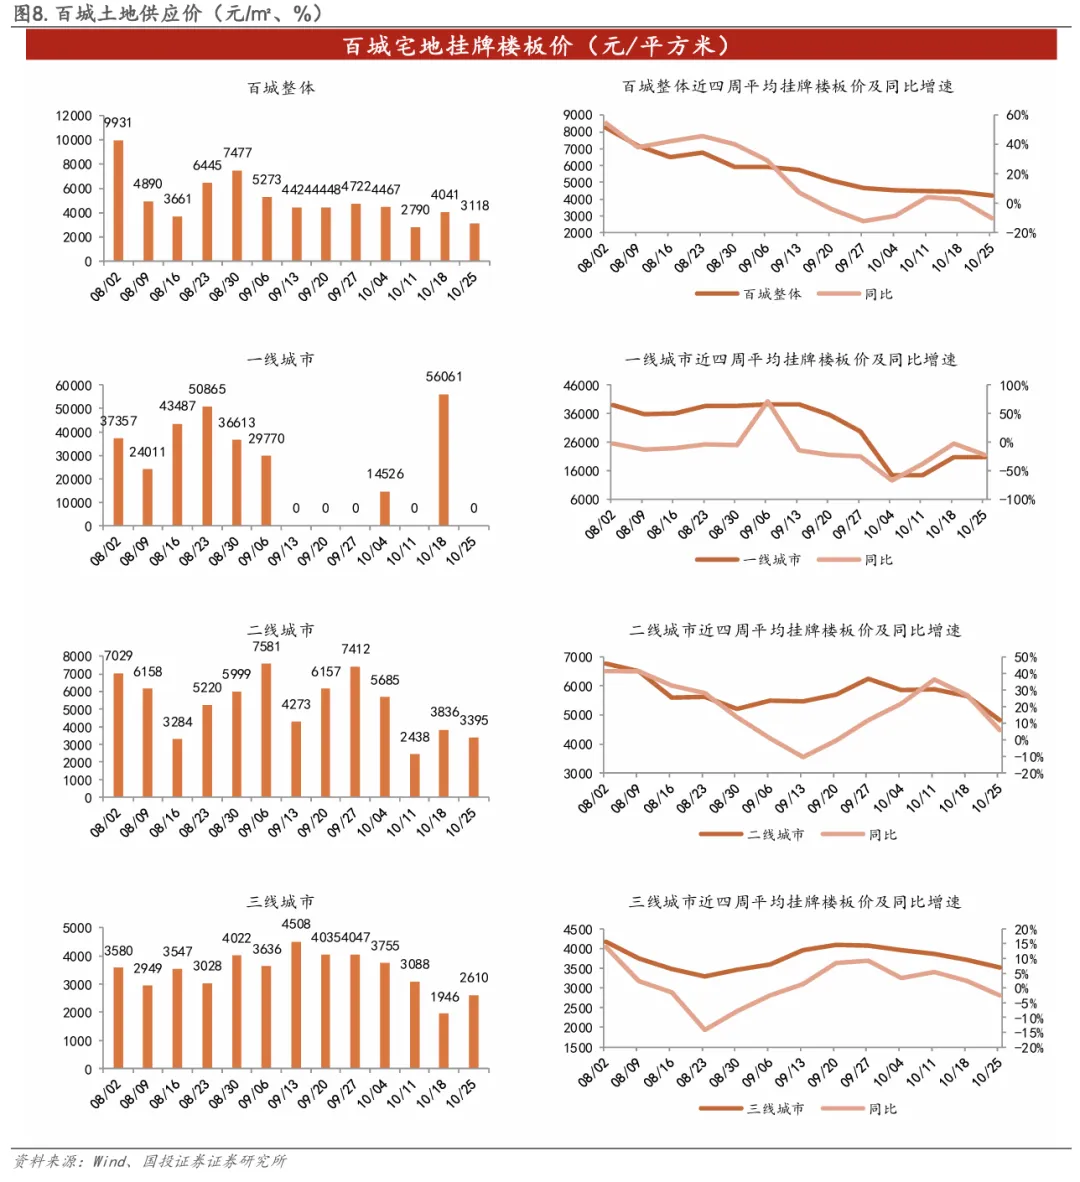
土地挂牌价格方面,百城供应土地挂牌楼面均价3118元/㎡,近四周平均挂牌均价4216元/㎡,环比下降5%,同比下降10.1%。
土地成交(10.19-10.25)
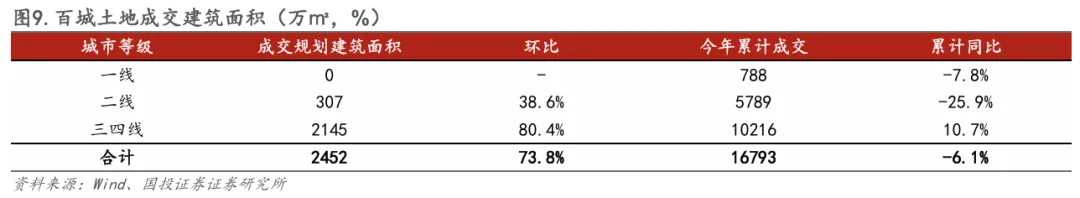
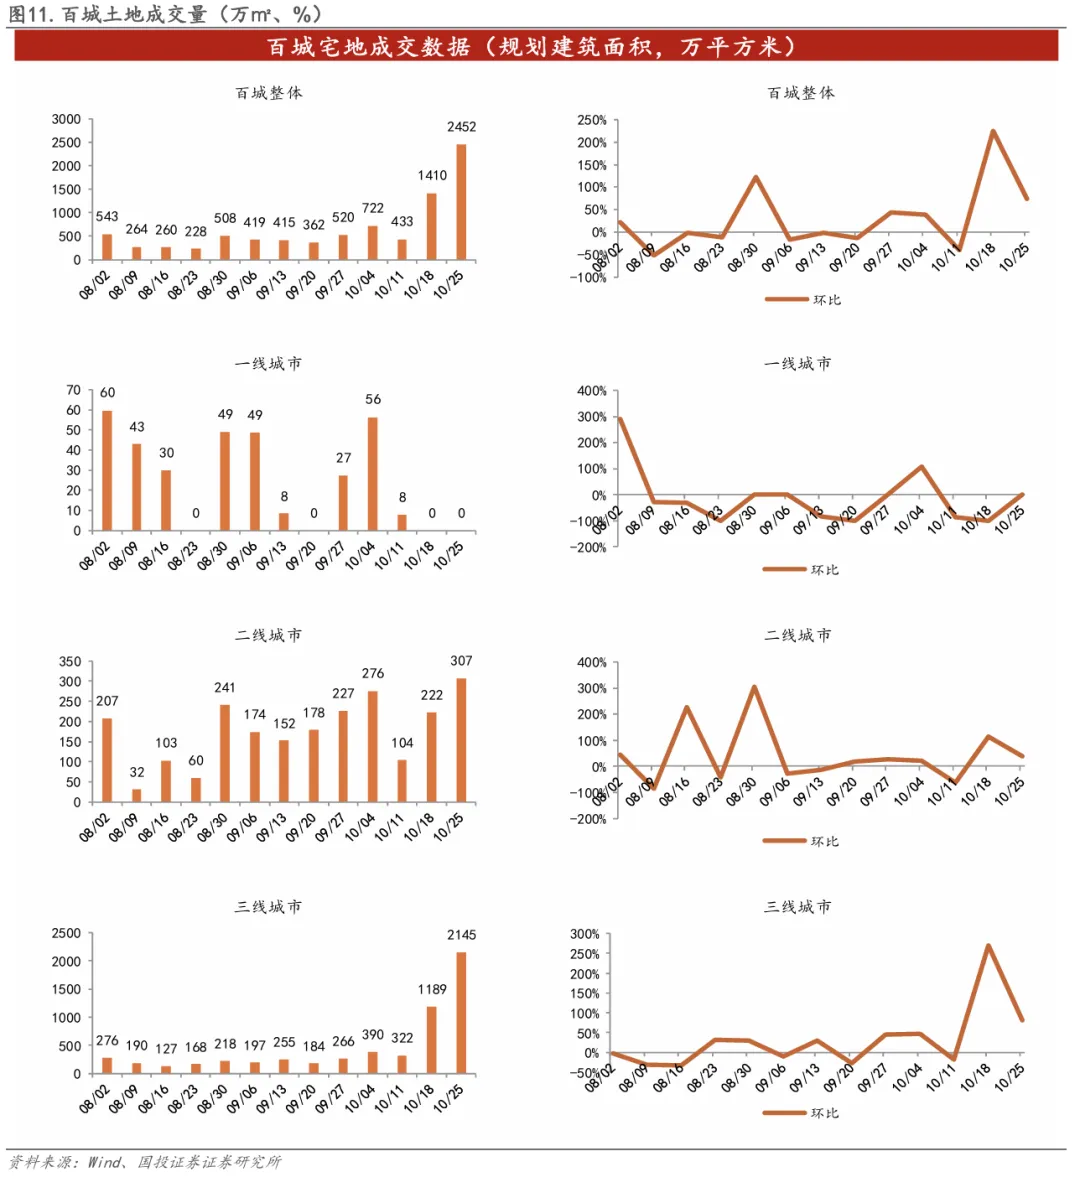
百城土地住宅用地成交规划建筑面积2452万㎡,2026年累计成交16793万㎡,累计同比下降6.1%。
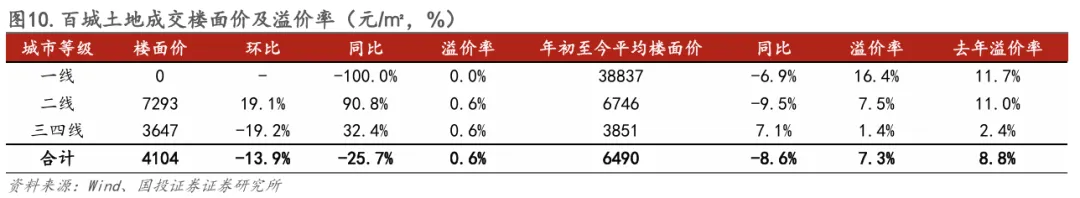
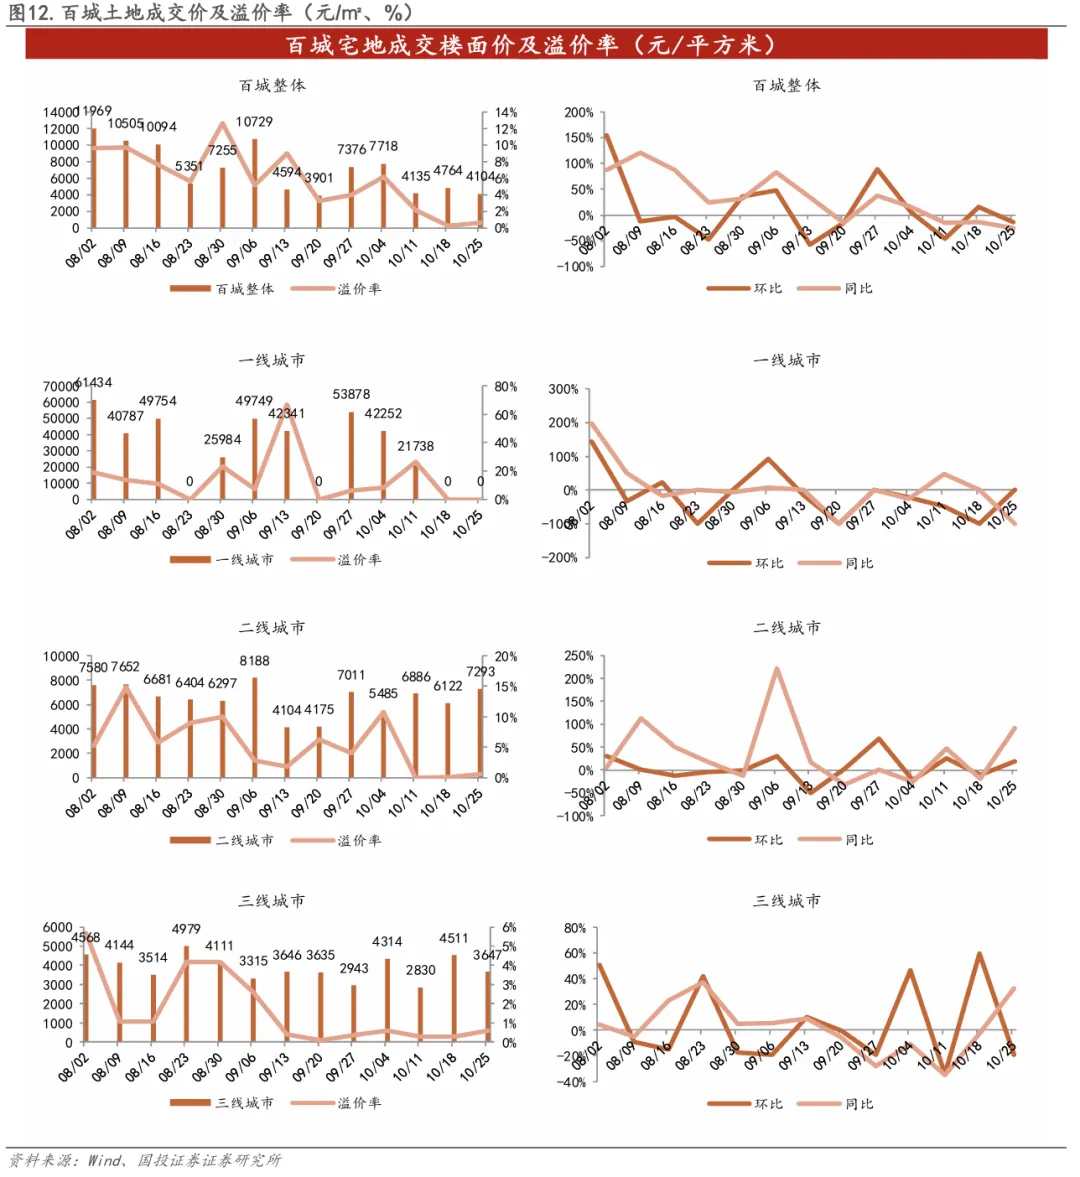
土地成交楼面价及溢价率方面,百城住宅用地平均成交楼面价为4104元/㎡,环比下降13.9%,同比下降25.7%,整体溢价率为0.6%,2026年平均楼面价6490元/㎡,溢价率7.3%,较去年同期降低1.5个百分点。