▍核心提示 离职过渡、自由职业、个体户,社保不是只能断缴或挂靠。以个人身份可以在珠海参加职工养老+职工医保:按各险种下限,最省组合每月 1224 元,标准组合 1438 元(申报基数越高、缴得越多)。和单位职工的"五险"相比有两处硬缺口——没有工伤、没有生育津贴;失业险可以自己额外参加。选之前把这篇看完。
本 文 导 览
01 两种身份,到底差在哪
02 五险里,缺的是哪三项
03 每月到底交多少钱
04 四类人怎么选 + 五个坑
最近后台被问得最多的三类人:从公司离职的、自己接单做自由职业的、开了个体户的。他们的第一反应往往是"社保断了算了"或者"找个代缴公司挂靠"。
先说清楚:这两条路都不对。前者医保断缴次月就停报销,后者花更多的钱还违规。其实珠海的政策早就给了正路——以灵活就业人员身份,自己参加职工社保。这篇把它和单位职工社保掰开对比:险种差在哪、每月交多少、待遇差多少、你该选哪种。
一、先分清:这不是两种社保,是同一套社保的两种身份很多文章把它写混了,先把概念钉死:
01职工社保(单位职工):和单位建立劳动关系,依法强制参加五险——养老、医疗(含生育)、失业、工伤。单位出一大头,个人出一小头。
02灵活就业参保:不是另一个险种,是以个人身份参加"职工社保的个人版"——可自愿参加职工养老、职工医保;符合条件的(无雇工的个体工商户、依托平台就业的新业态从业人员等,凭就业登记)还可参加失业保险。费用全部自己承担,参不参、参哪档、参几项都由自己定。
03别和"居民社保"搞混:居民养老、居民医保是另一套体系,便宜但待遇低一截(后面有数字对比)。
所以真正的对比是:单位职工的"五险",对上灵活就业的"两险打底 + 失业可选"——差别不在数量,在工伤和生育津贴这两项个人身份确实参加不了。
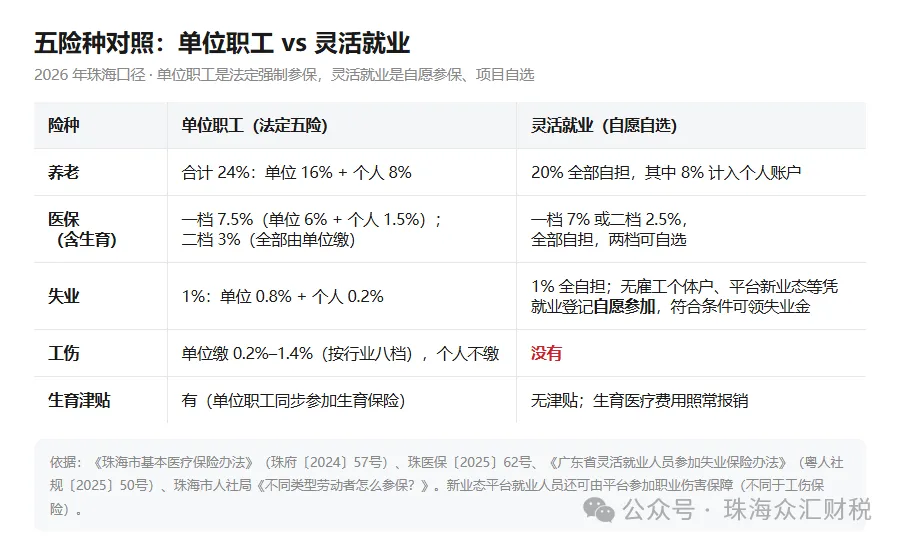
▲ 图 1|单位职工 vs 灵活就业:五险种权益对照这张表里最值得展开的是三行:
工伤工伤——灵活就业没有。工伤保险由单位缴费、个人不缴,所以个人身份无法参加。可以补位的是:外卖骑手、网约车司机等新业态平台就业人员,由平台为其参加职业伤害保障(按单缴费、平台承担,属国家试点,与工伤保险不是同一制度,但出了职业伤害有得赔)。
生育生育津贴——灵活就业没有津贴,但医疗费照报。单位职工生育可领生育津贴(按单位上年度职工月平均工资折算 98 天产假,普遍两三万);灵活就业人员的生育医疗费用照常由医保基金报销,只是拿不到那笔津贴。
失业失业——灵活就业可以有,符合条件还能领失业金。依据《广东省灵活就业人员参加失业保险办法》(粤人社规〔2025〕50 号),无雇工的个体工商户、依托平台就业的新业态从业人员等,凭就业登记可自愿参加,费率 1% 全部自担(按现行最低工资 2300 元测算,每月 23 元)。
领 失 业 金:三 个 条 件 同 时 满 足
① 累计缴费满 1 年(或不满 1 年但此前有可领取期限)
② 非因本人意愿中断灵活就业(平台停业、执照被吊销注销、被暂停服务资格连续 30 天以上、因病伤无法从业等六种情形)
③ 已办失业登记且有就业需求
最长可领 24 个月,领取期间由失业保险基金代缴职工医保,缴费年限还能与单位参保的年限合并计算——每月 23 元,性价比很高。
养老是两边的"最大公约数":单位职工合计 24%(单位16%+个人8%),灵活就业 20% 全自担。看起来灵活就业少缴 4 个点,但注意其中只有 8% 进入个人账户,和单位职工完全一致——退休金计算逻辑相同,交得多、交得久才领得多。
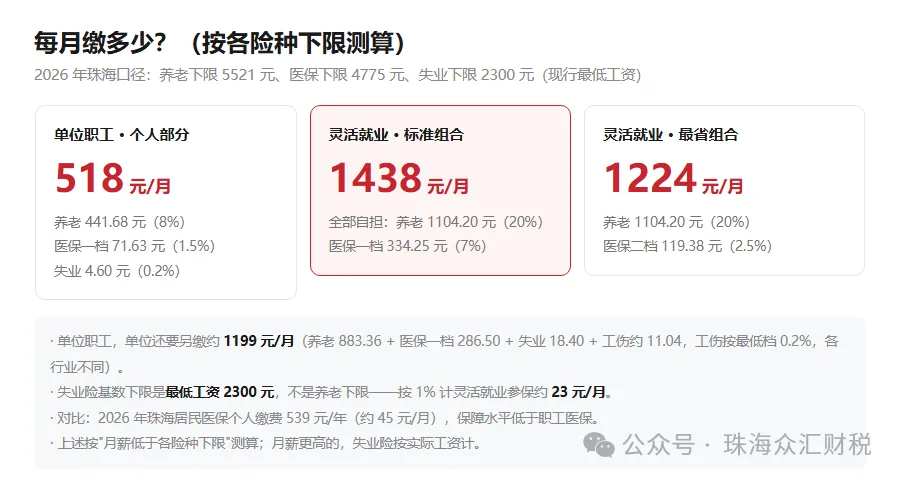
▲ 图 2|每月缴费对比:单位职工 / 灵活就业两种组合(按下限测算)按 2026 年珠海口径(养老基数下限 5521 元、医保基数下限 4775 元、失业基数下限 2300 元即最低工资)测算:
在职个人部分每月约 518 元(养老 441.68 + 医保一档 71.63 + 失业 4.60),单位另缴约 1199 元——自己的工资单上只看得到这 518 元,大头是单位出的。
标准养老 + 医保一档,每月 1438 元,全部自己掏——相当于把单位那份也扛了。
最省养老 + 医保二档,每月 1224 元——比标准组合每月省 214 元,但医保待遇有差别(怎么选见下一篇)。
上面的数字都按下限口径——灵活就业的医保基数可在 4775—27549 元之间自选,养老基数在 5521—27603 元之间自选,选得越高、缴得越多,将来养老金也越高;单位职工则按本人实际工资申报。注意失业险是另一套下限(最低工资 2300 元),不是养老下限,给家人算账时先确认用哪个基数。
拉成年账更直观:标准组合一年 17256 元,最省组合一年 14688 元。而 2026 年珠海居民医保个人缴费只要 539 元/年(约 45 元/月)——便宜 20 多倍,但报销比例、封顶线、门诊待遇全面低于职工医保。预算特别紧的年份,"居民医保兜底 + 缓缴职工养老"是一个合法选项,但要想清楚再降级。
01离职过渡(1—3 个月内有下家) 优先灵活就业参保衔接,重点保医保不断——停缴次月起停报销;中断超 3 个月会被视同新参保,住院年度最高支付限额要从 2 万元重新累计。养老可累计,实在紧张可暂缓。
02个体户老板 自己按灵活就业参保;但雇了人的,雇工必须按单位职工参保,让雇工"转灵活就业"来省钱是违规的,劳动监察查到照样补。
03自由职业 / 居家办公 长期路线,建议标准组合起步,先保养老年限,医保档位按预算定。接平台单的(骑手、网约车),确认平台是否参加了职业伤害保障。
04全职宝妈 / 宝爸 预算紧就"居民医保打底 + 经济宽裕时补职工养老";职工医保和居民医保二选一时,有住院和慢性病需求的优先职工医保。
坑 1:用错基数。三个险种的下限各不相同——养老 5521 元、医保 4775 元、失业 2300 元(最低工资)。网上很多测算直接拿一个基数乘所有费率,数字全是错的。
坑 2:为了省钱默认选二档。最省组合虽好,但医保二档没有个人账户、退休年限要求更长(25 年 vs 22 年)。年轻人过渡无所谓,快退休的要想清楚。细节看第三篇。
坑 3:找代缴公司挂靠。没有真实劳动关系代缴社保,多花钱不说,还涉嫌违规,待遇申领时可能被认定材料造假。灵活就业参保就是官方给的正规通道,不用挂靠。
坑 4:以为灵活就业什么都能保。工伤和生育津贴确实没有(失业险可以自己加)。高危自由职业(装修、货运、户外拍摄)要自己配商业意外险补位。
坑 5:医保断缴才想起来衔接。离职当月单位缴完,次月就轮到自己衔接。参保登记在"粤税通"小程序或电子税务局线上就能办,1 天搞定,别拖。
第 1 步:离职后 30 天内决定参保方式,先办医保衔接,再安排养老。
第 2 步:"粤税通"小程序 → 灵活就业人员参保登记,线上办结。
第 3 步:先选医保档位再算总账——一档二档的差异,直接看本系列第三篇。
第 4 步:符合条件(无雇工个体工商户、平台新业态)的,凭就业登记把失业保险加上——每月 23 元,是本篇性价比最高的一项。
第 5 步:高危职业自由职业者,补一份商业意外险,填上工伤缺口。
一 句 话 记 住
单位职工是"五险,单位扛大头";灵活就业是"养老 + 医保,自己扛"。差的不是身份,是三笔钱:工伤、生育津贴,和单位原本替你缴的那约 1200 元/月。
· 《珠海市基本医疗保险办法》(珠府〔2024〕57 号);珠医保〔2025〕62 号政策问答· 《广东省灵活就业人员参加失业保险办法》(粤人社规〔2025〕50 号);珠海市社保基金管理中心灵活就业人员参保问答· 失业保险缴费基数下限=本市最低工资标准(珠人社发〔2026〕4 号),现行最低工资 2300 元/月(珠府函〔2026〕135 号,2026 年 9 月 1 日起执行)· 2026 年珠海居民医保个人缴费标准(珠医保〔2025〕27 号):城乡居民 539 元/年· 珠海市人社局《不同类型劳动者怎么参保?》(2026-05-13);珠海税务《一档 or 二档?一文看懂珠海职工医保怎么选》· 广东企业职工养老缴费比例:单位 16%、个人 8%(灵活就业 20%);2026 年养老基数下限 5521 元(粤人社发〔2026〕24号)、医保基数下限 4775 元· 各项数字按各险种下限测算,具体以申报系统核定为准