BVI经济实质分类怎么选?9个月年档期限前先厘清控股与经营口径
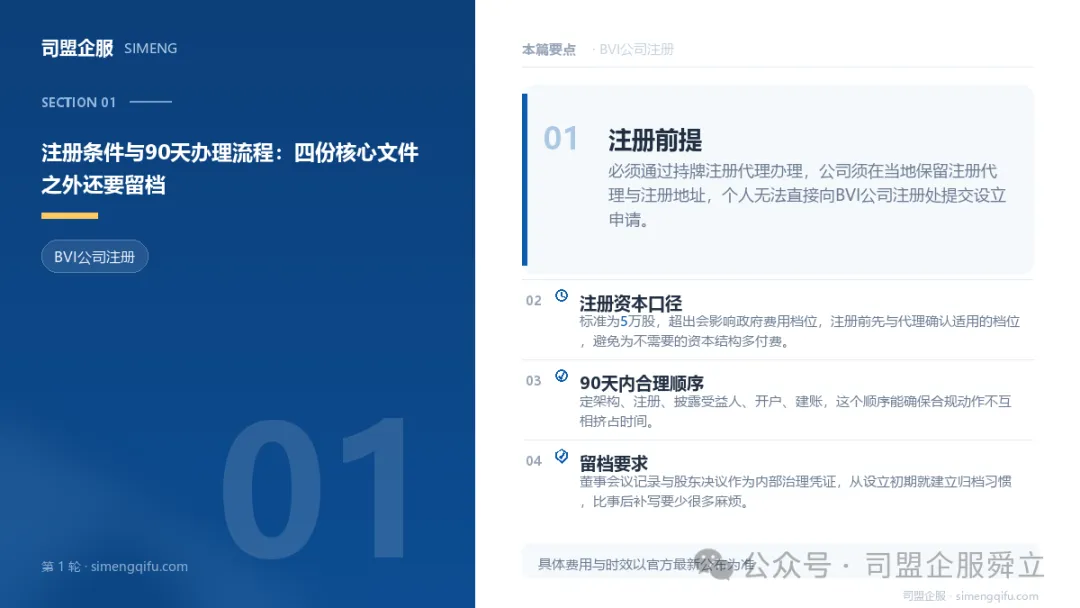
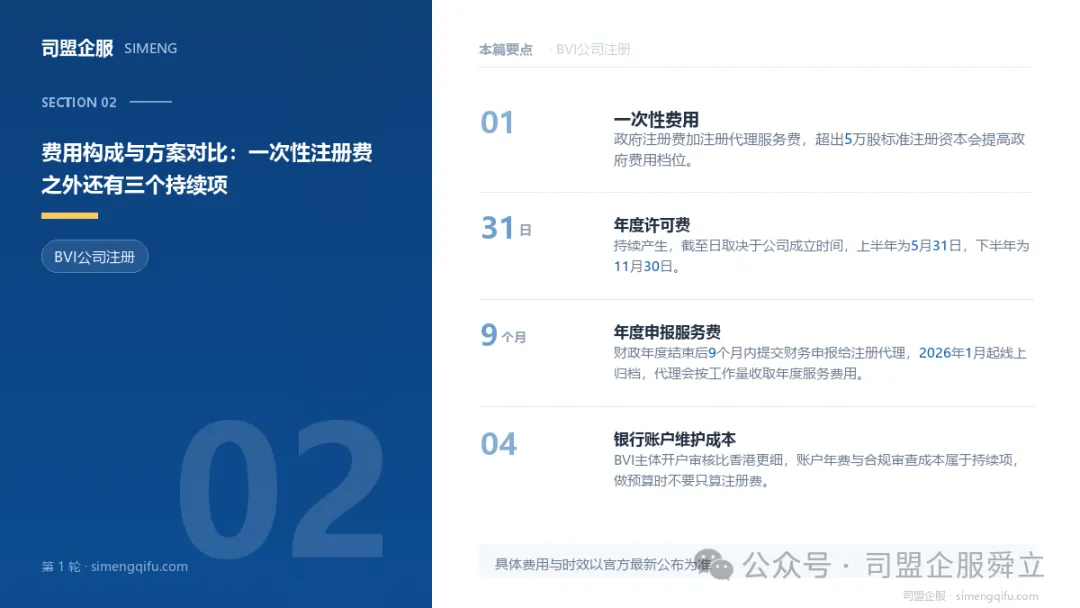
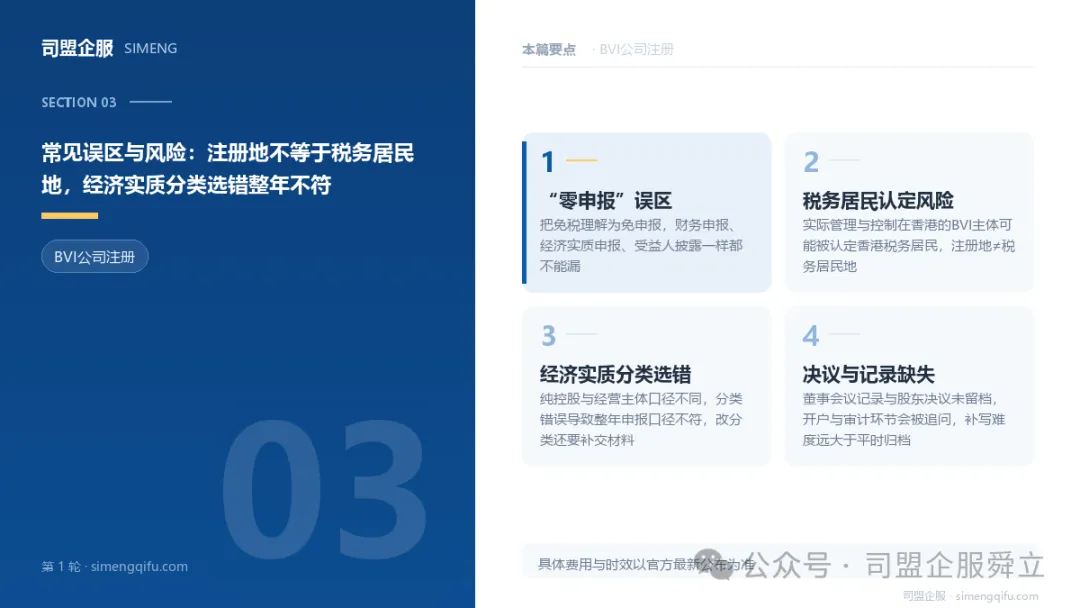
很多老板拿到BVI公司注册证书后,把后续申报默认成“零申报”或“不用管”。2026年起线上归档与经济实质分类的衔接更细,真正影响主体合规的不是注册速度,而是成立后第一份经济实质申报时选了什么分类。BVI公司注册本身3到5个工作日可以完成,但成立后的持续义务才是决定合规成本的部分。经济实质申报必须按纯控股主体与经营主体两类口径判断,分类一旦选定,整年申报都按该口径执行,后续要改还得补交材料。同时,实际管理与控制在香港的BVI主体可能被认定为香港税务居民,注册地不能直接等于税务居民地。注册条件与90天办理流程:四份核心文件之外还要留档BVI公司注册必须通过持牌注册代理提交,公司须在当地保留注册代理与注册地址,这是法定要求。名称查册与董事名册同步提交,通常3到5个工作日可以完成注册。标准注册资本一般为5万股,若超出这个数量,政府费用会进入更高档位,注册时不注意这一点会增加无谓成本。成立后会拿到注册证书、章程、董事名册与股东名册四份核心文件。这四份文件要保存原件或扫描副本,开户与后续审计都会用到。除了这四份,董事会议记录与股东决议也要留档,缺少决议会在银行开户与审计时被反复追问。▶注册前提:必须通过持牌注册代理办理,公司须在当地保留注册代理与注册地址,个人无法直接向BVI公司注册处提交设立申请。▶注册资本口径:标准为5万股,超出会影响政府费用档位,注册前先与代理确认适用的档位,避免为不需要的资本结构多付费。▶90天内合理顺序:定架构、注册、披露受益人、开户、建账,这个顺序能确保合规动作不互相挤占时间。▶留档要求:董事会议记录与股东决议作为内部治理凭证,从设立初期就建立归档习惯,比事后补写要少很多麻烦。注册条件与90天办理流程:四份核心文件之外还要留档费用构成与方案对比:一次性注册费之外还有三个持续项BVI公司的费用不是交完注册费就结束。注册阶段支付的是政府费用与注册代理服务费,这是一次性支出。注册资本档位会直接影响政府费用金额,代理服务费则因机构与年报打包范围不同存在差异。成立后的费用要按年度来看,年度许可费是持续项,上半年成立的主体须在5月31日前缴纳,下半年成立的主体须在11月30日前缴纳,错过节点会产生滞纳后果。另一个持续项是年度财务申报。财政年度结束后9个月内须提交给注册代理,2026年1月起已改为线上归档,代理机构会按申报工作量收取年度服务费。银行账户维护也会产生费用,BVI主体的开户审核比香港更细,账户年费与合规审查成本不应忽略。具体金额以官方最新公布与服务机构正式报价为准。▶一次性费用:政府注册费加注册代理服务费,超出5万股标准注册资本会提高政府费用档位。▶年度许可费:持续产生,截至日取决于公司成立时间,上半年为5月31日,下半年为11月30日。▶年度申报服务费:财政年度结束后9个月内提交财务申报给注册代理,2026年1月起线上归档,代理会按工作量收取年度服务费用。▶银行账户维护成本:BVI主体开户审核比香港更细,账户年费与合规审查成本属于持续项,做预算时不要只算注册费。费用构成与方案对比:一次性注册费之外还有三个持续项常见误区与风险:注册地不等于税务居民地,经济实质分类选错整年不符最普遍的误区是把BVI当成“不需要申报”。豁免的是税,不是申报义务。年度财务申报、经济实质申报、受益所有人披露都要做,少做任何一项都会被代理或监管追问。第二个高频误区是以为注册地在BVI就自动适用当地税务规则,实际上若BVI主体的实际管理与控制在香港,可能被认定为香港税务居民,须按香港规则申报,这时注册地并不能决定税务居民身份。经济实质申报尤其要警惕分类选错。纯控股主体与开展实际业务的主体适用不同要求,分类一旦选错,整年申报口径都会不符,后续要修改分类还须补交材料。受益所有人信息向注册代理披露的要求2026年起门槛更细,核验也比以往严格,股权架构里存在多层代持或信托安排的,更要提前准备受益所有人身份链条材料。▶“零申报”误区:把免税理解为免申报,财务申报、经济实质申报、受益人披露一样都不能漏。▶税务居民认定风险:实际管理与控制在香港的BVI主体可能被认定香港税务居民,注册地≠税务居民地。▶经济实质分类选错:纯控股与经营主体口径不同,分类错误导致整年申报口径不符,改分类还要补交材料。▶决议与记录缺失:董事会议记录与股东决议未留档,开户与审计环节会被追问,补写难度远大于平时归档。常见误区与风险:注册地不等于税务居民地,经济实质分类选错整年不符司盟企服持有双 TCSP 牌照(TC005588 / TC010743),21 年累计服务100 万+ 企业,覆盖中国香港 / 深圳坂田 / 深圳石岩 / 湖南长沙四地,官网 simengqifu.com。A:年度许可费是固定项,上半年成立的主体须在5月31日前缴纳,下半年成立的主体须在11月30日前缴纳。年度财务申报涉及代理服务费,财政年度结束后9个月内提交给注册代理,2026年1月起通过线上归档。具体金额以官方最新公布与服务机构正式报价为准。A:可以改,但须补交材料,且原申报期间的口径需要追溯修正。若当年申报以错误分类提交,整年口径都会受影响。建议申报前先确认主体属于纯控股还是实际开展业务,再由代理按对应要求提交。Q:BVI公司没有在BVI实际经营,还需要做经济实质申报吗?A:需要。经济实质申报按业务类型判断,不是按是否有当地办公室判断。纯控股主体与经营主体适用不同要求,纯持股主体通常申报口径较轻,但不等于免申报。A:银行对BVI主体的开户审核比香港更细,会要求提供公司治理凭证来确认授权链条。缺少决议,银行无法核实签字人权限,开户进度会被拖慢,审计时也会被追问文件完整性。A:不能。BVI公司须在当地保留注册代理与注册地址,注册也必须通过持牌注册代理办理,这是法定要求,无法由股东自行替代。本文涉及的政策与流程依据以下公开信息整理,核实情况如下:▶BVI公司注册须通过持牌注册代理办理并保留当地注册代理与注册地址,标准注册资本5万股超出会影响政府费用档位。▶年度许可费缴纳节点:上半年成立主体5月31日前,下半年成立主体11月30日前。▶年度财务申报须在财政年度结束后9个月内提交注册代理,2026年1月起线上归档。▶经济实质申报按纯控股主体与经营主体分类,分类错误导致整年申报口径不符并须补交材料。▶实际管理与控制在香港的BVI主体可能被认定为香港税务居民,注册地不等于税务居民地。核实日期:2026-11-01。文中涉及的费用与时限均以官方最新公布为准,实际金额请以官方渠道及服务机构正式报价为据。司盟企服· 21 年企业服务· 100 万+ 企业共同选择热线: 400-9080-818 / 15994764191办公地址: 中国香港 / 深圳坂田 / 深圳石岩 / 湖南长沙