做了 6 年教育,我见过太多人买错了?
你好,我是张波仪。
上一篇文章发出去之后,很多人私信问我:波仪,重疾险到底怎么选?我看了好几款,越看越晕。
做教育那 6 年,我见过不少人买了重疾险,但真出事的时候才发现 —— 赔的钱根本不够用。
今天就专门讲这一件事。
先讲一个真实的事
平安官网公开过一个案例:梁女士确诊原位癌,按轻症赔了 53 万。
你可能不知道,原位癌听起来是 "癌",但在很多重疾险里,它属于 "轻症" 而不是 "重疾"。如果她买的那种重疾险只保重疾、没有轻症责任,这 53 万就拿不到。
买重疾险最怕的不是没买,是买错了还不知道。
重疾险到底保什么?
先搞清楚一个最基本的区别:
这笔钱你拿去干嘛都行:治病、请护工、还房贷、补家用。
所以重疾险的核心作用不是 "治病",是"你生病那几年没法上班,家里的钱照常有"。
选重疾险,盯死这 4 点
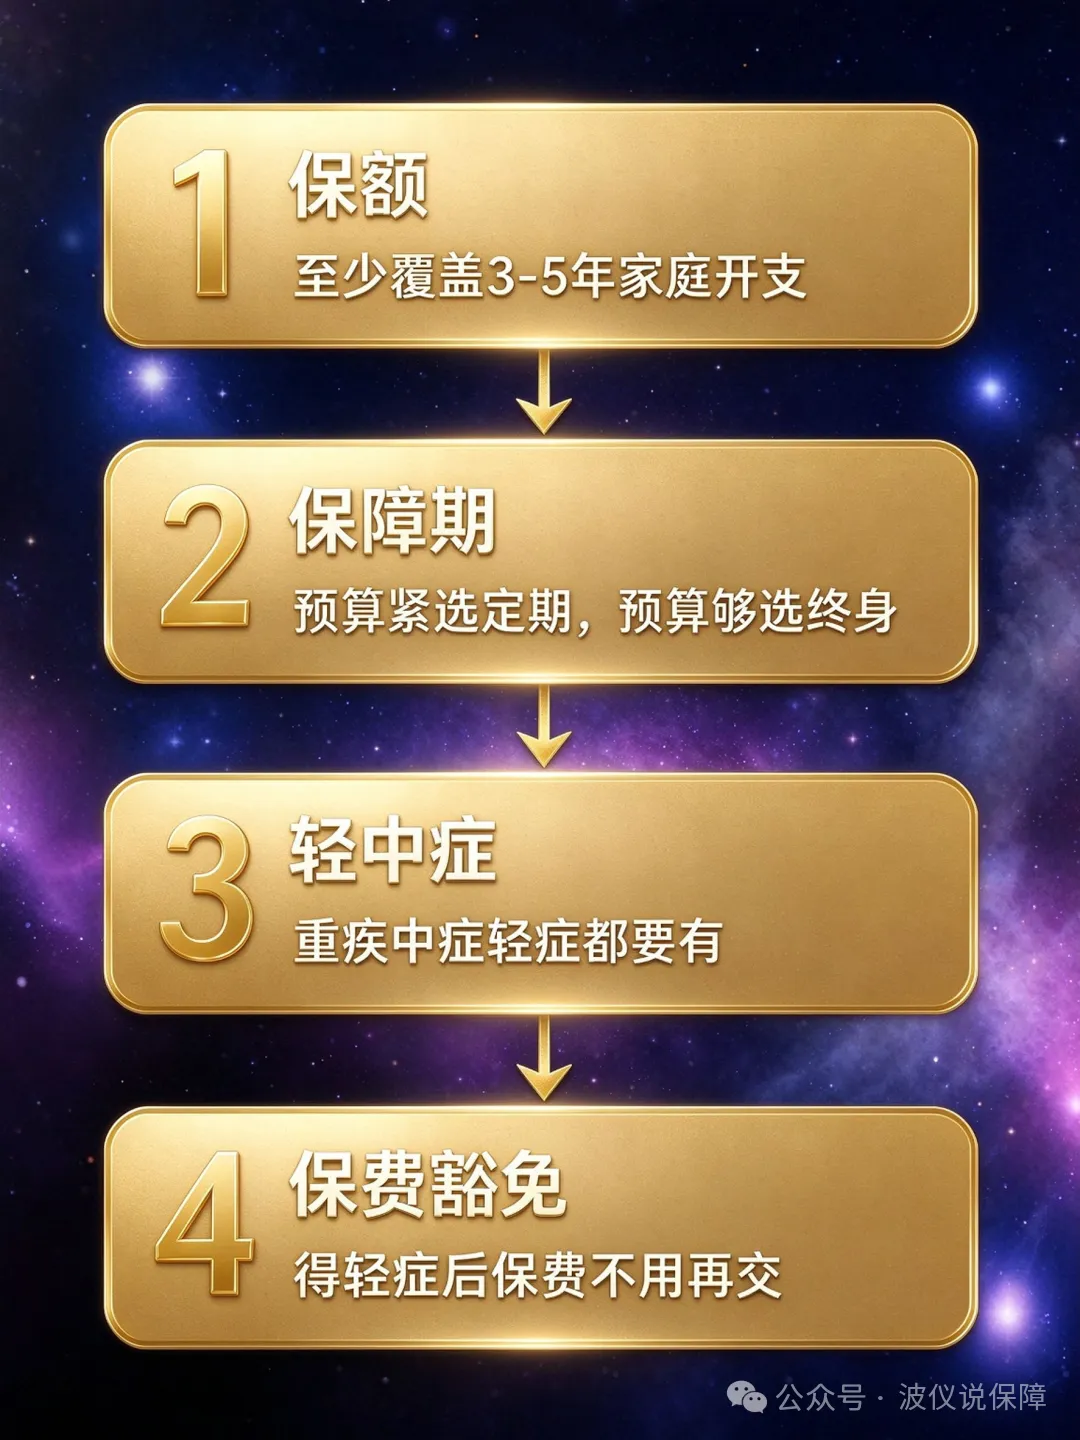
1. 保额!保额!保额!
这是最重要的一件事,没有之一。
我建议保额至少覆盖你 3-5 年的家庭开支。你算一下:一年房贷 + 生活费 + 孩子学费是多少?乘以 3,就是你大概需要的保额。
看个公开数据:有头部公司重疾险件均赔付才 4 万块(来源:证券日报)。4 万块现在够干嘛?一个好点的手术都不止这个数。
保额不够,跟没买差不多。
2. 保障期选多久?
不用纠结。25 岁刚工作,保到 70 岁一年可能就一千多;40 岁预算充足,直接保终身。
3. 重疾、中症、轻症都要有
现在的重疾险一般分三档:
重疾:癌症、心梗、脑中风这种,赔一大笔
中症:没到重疾那么重,但也不轻,赔一部分
轻症:极早期的癌症、轻微脑中风,也赔一部分
选的时候三档都要有,别只看重疾那一项。前面说的梁女士 53 万,就是按轻症赔的。
4. 有没有豁免?
这个很重要。豁免就是:万一你在缴费期间得了轻症或中症,后面的保费不用交了,保障继续有效。
平安官网 W 女士那个案例,赔了 102 万之后,后面 40 多万保费也不用交了。这就是豁免。
我个人的建议
不要一上来就看产品。先算清楚你需要多少保额,再看你的预算能买多少。
没有最好的产品,只有最适合你的方案。
写在最后
重疾险是家庭保障里最重要、也最容易买错的一张。买之前多花点时间搞明白,比买完后悔强一百倍。
我从来不觉得保险是必须买的。但重疾险这种东西,了解清楚没坏处 —— 万一以后用得上,你会感谢现在做功课的自己。
想让我帮你看看你现在的重疾险买对没、保额够不够,私信我【梳理】,免费帮你看一遍。买不买没关系。
💬 评论区聊聊:你买过重疾险吗?买的定期还是终身?保额多少?我看到都会回。
数据来源:证券日报、平安人寿官网公开案例。具体保障责任以保险合同条款为准。