先看一个倒挂。
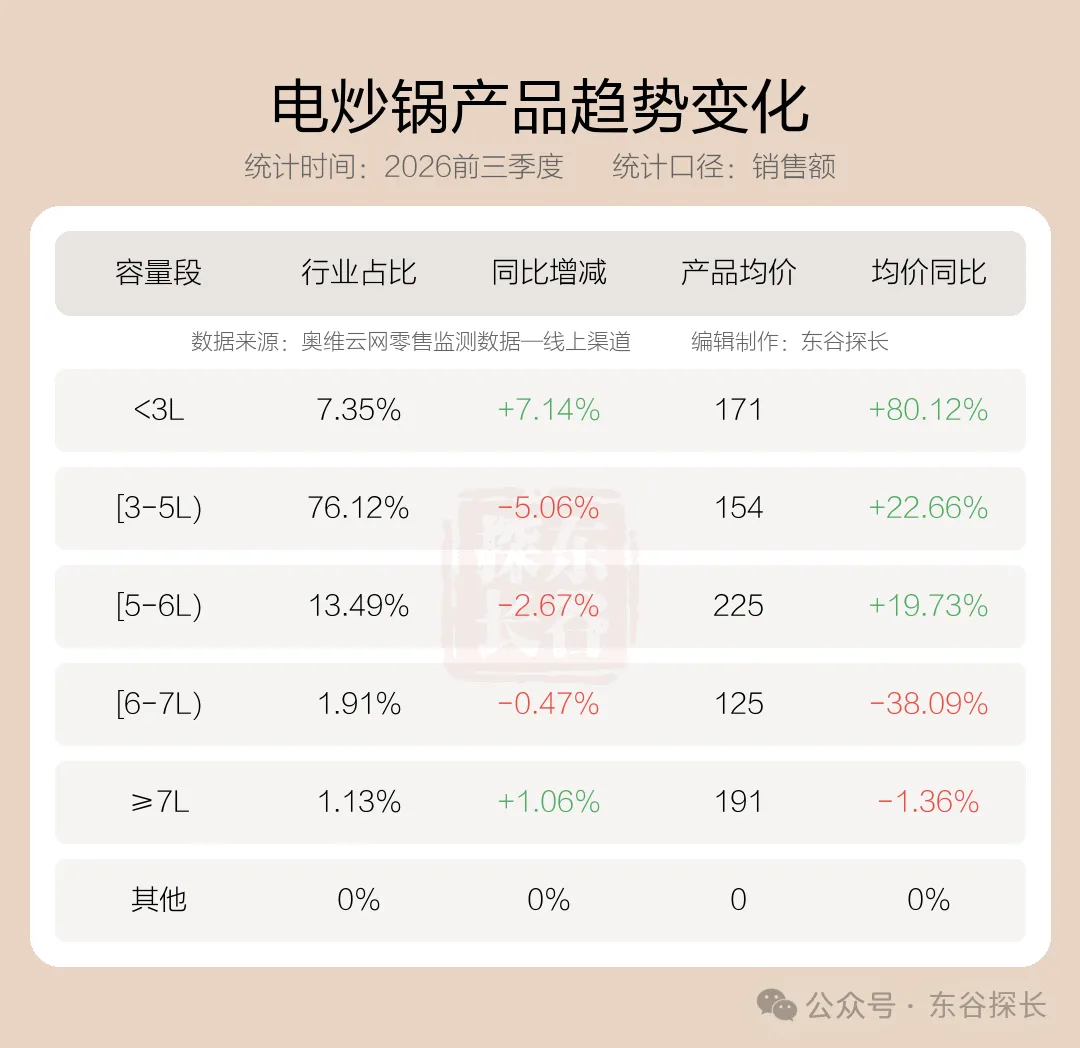
奥维云网今年前九个月,电炒锅小于3升均价171元,3到5升的主力段154元。小锅比大锅贵17块。
去年是反的,小于3升95块,3到5升126块,小锅便宜31块。
一年翻了个面。而小于3升这一年均价涨80.12%,份额还涨7.14个点。
整个盘子2.72亿,销额涨11.99%,销量168.53万台跌7.3%,均价162元涨20.81%。
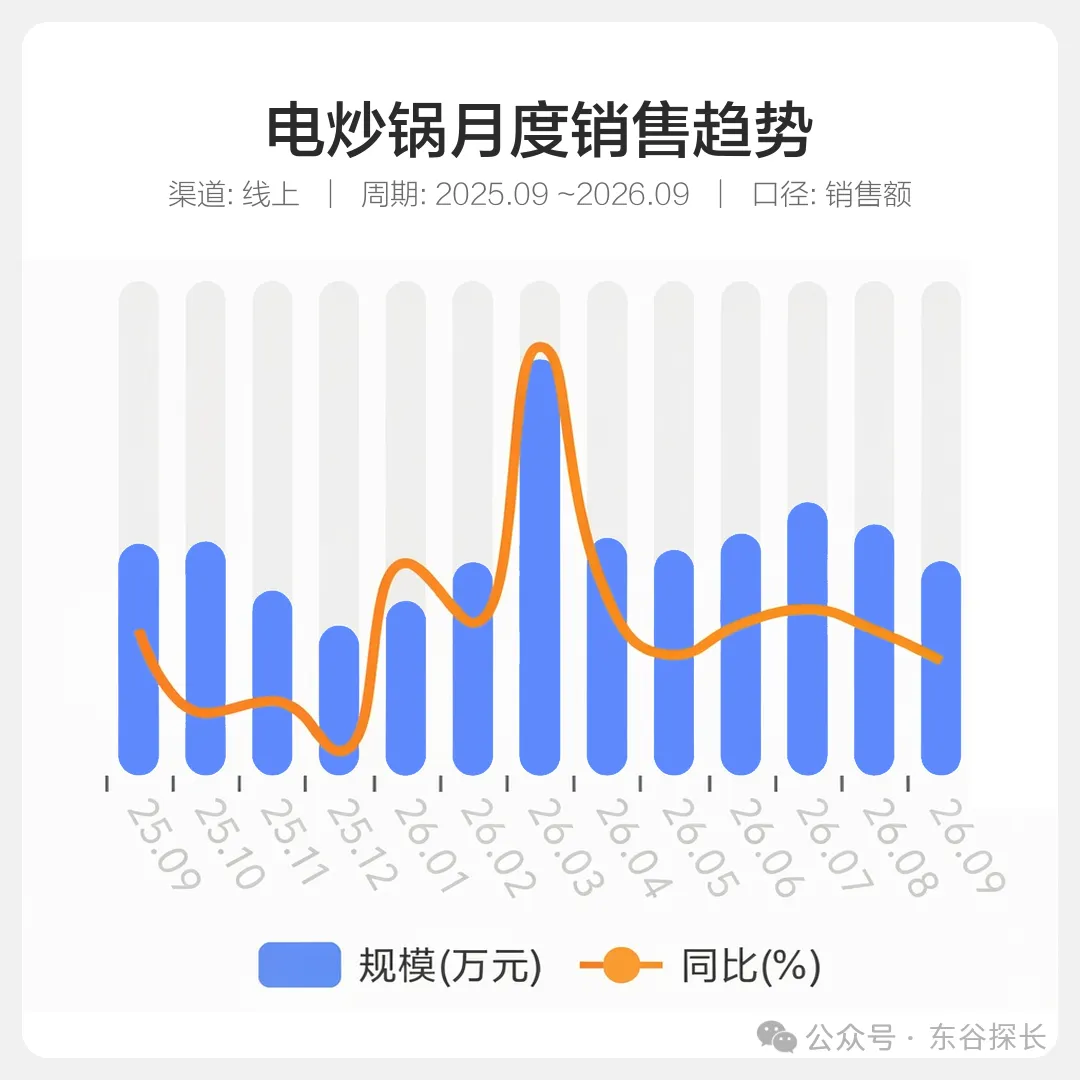
量跌价升。中信证券在二季度前瞻里把电炒锅归到新兴品类,说靠结构升级带动。
我认一半。另一半在倒挂里。
小锅变贵,是因为买锅的人换了
产品趋势表里,主流还是3到5升,占76.12%,但在让5.06个点。让得最狠的是6到7升,1.91%,均价还跌38.09%。
大家庭那套东西在退场。
5到6升这段值得单独说。它占13.49%,均价225,是全表最贵的一段。而6到7升均价只有125,还跌38.09%。同样是大家庭,一个在涨一个在崩,差别是5到6升还能算一家三口刚好,6到7升已经是过年才用。
而小于3升在涨,价格涨八成,份额涨七个点。一个容量段同时涨这两样,只能说明买它的人换了。
电炒锅怎么选,今年的答案跟去年不一样。先看你煮给几个人吃。一个人吃,小容量那一段现在反而是贵的、好的那一段。
行业媒体今年盘一人食小家电时提到,国内独居人口已突破1.3亿,这个类目整体增速接近30%,远高于厨电大盘。传统3到4升电饭煲在收缩,1.2到1.6升的迷你款两位数增长。
原来买小锅的是宿舍、出租屋、一个人凑合。凑合的人只认便宜,所以卖95。
现在买小锅的是一个也想好好吃饭的人。这群人愿意为「小但做得好」付钱,所以卖171。
价格段印证同一件事。330元以上销额占20.44%,涨12.11个点,销量占比从2.78%到7.78%,接近三倍。而一百元以下两段,销额份额一共让出9.28个点。
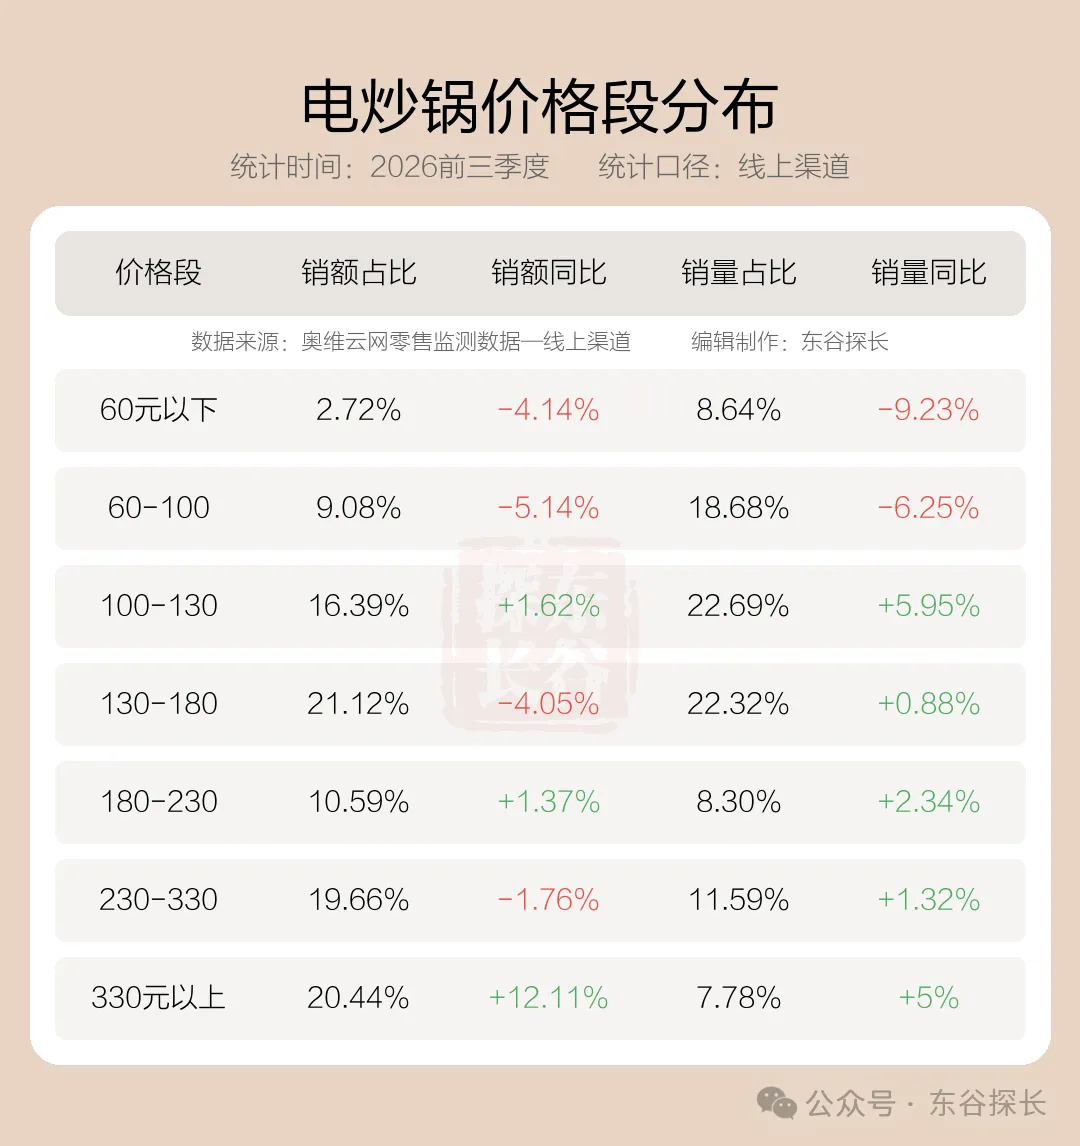
钱和量都在往上跑,一百块以下那两段在变薄。
而且这个上移不是平滑的。180到230只涨1.37个点,230到330还跌1.76,只有330以上跳涨12.11。说明消费者不是在往稍微贵一点走,是直接跳到了明显贵一档。
两家人吃了69%,荣事达有爆款也没用
电炒锅十大品牌第一名是苏泊尔,38.09%,涨6.78个点。第二名美的31.01%,涨7.94个点。加一起69.1%,去年54.38%。
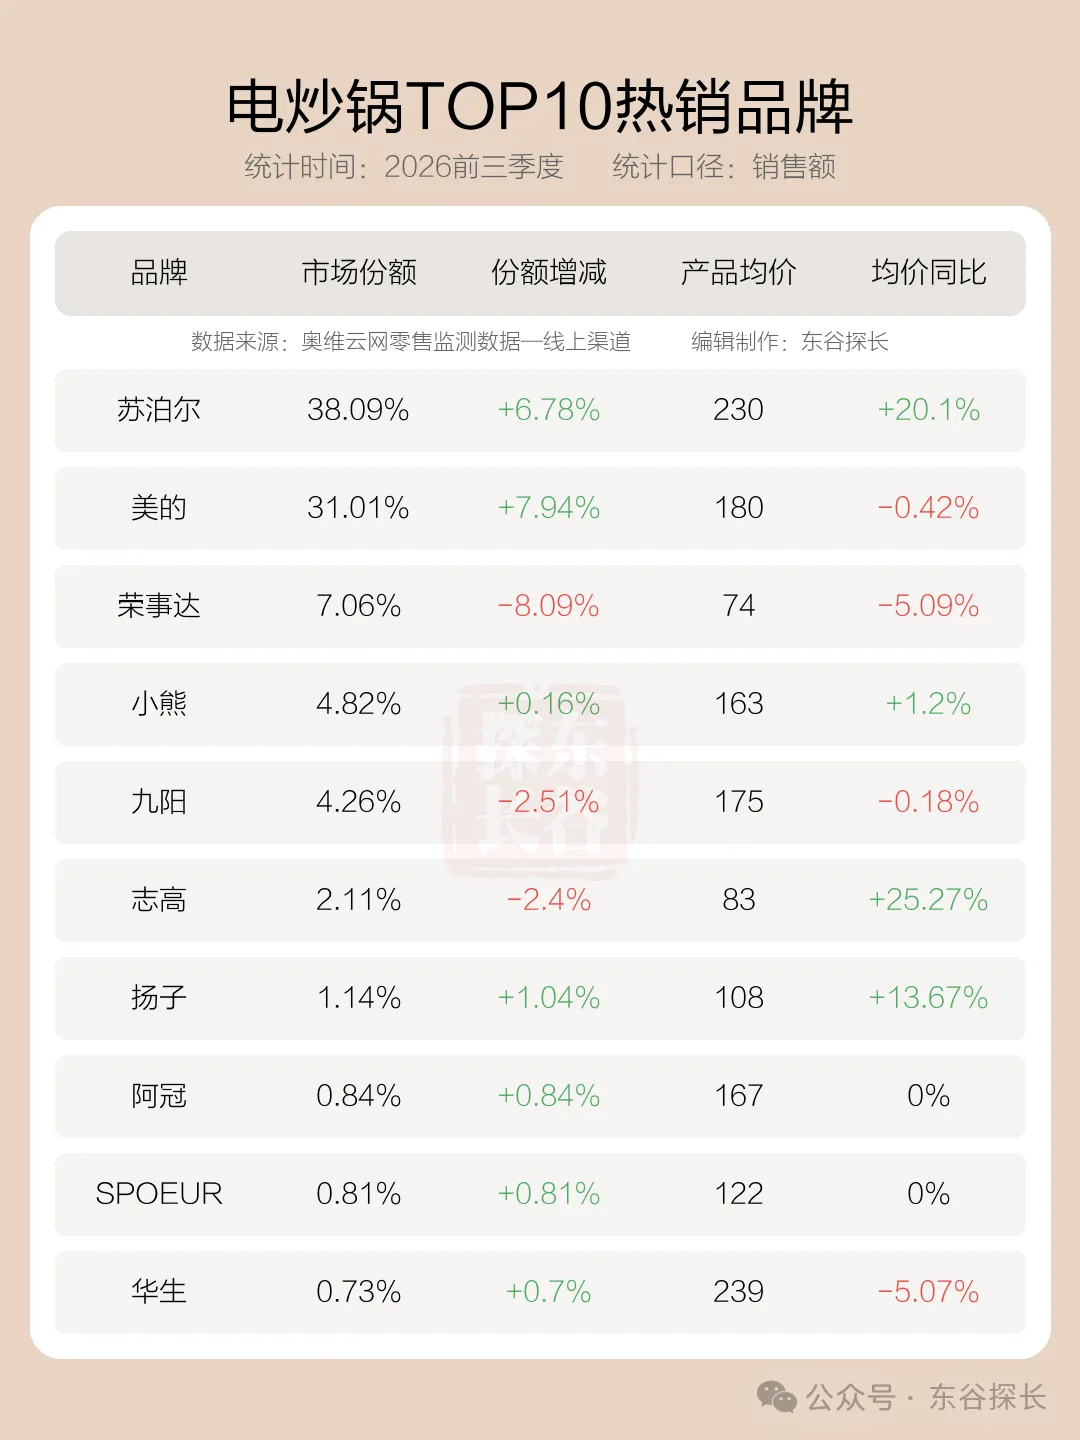
一年14.72个点。
所以你现在搜电炒锅哪个牌子好用,出来一屏都是这两家。那不是营销做得好,是69.1%的份额挤出来的。
这69.1%还有另一面。剩下三十个点,被二十多个牌子分,而这三十个点里还有一半是份额同比为0%的新玩家,去年根本没在上榜。
第三名荣事达7.06%,去年15.15%,掉了8.09个点,正好被前面两家分掉一半多。它均价74块,全表最低。
它丢的不是技术,是位置。在一个开始往上抬价的品类里,卖74块本身就成罪。
志高也一样,2.11%,跌2.4个点,均价83。两个低价玩家一起退,说明今年不是便宜卖不动,是便宜这件事本身不值钱了。
今年上半年厨房小家电全渠道零售额302.6亿,跌4.8%,零售量跌14.6%,均价却涨到260元。盘子小了单价高了是全局,但在电炒锅这里,钱没散到行业里,集中到了两张报表上。
后面那些涨的小牌子,均价同比全是0%,意思是去年没基数,今年第一次上榜。它们卖一百到两百四,不跟苏泊尔抢地盘,在边缘吃碎屑。
十八款机型,两家均价差37块
前二十名,苏泊尔10款,美的8款,荣事达1款,小熊1款。
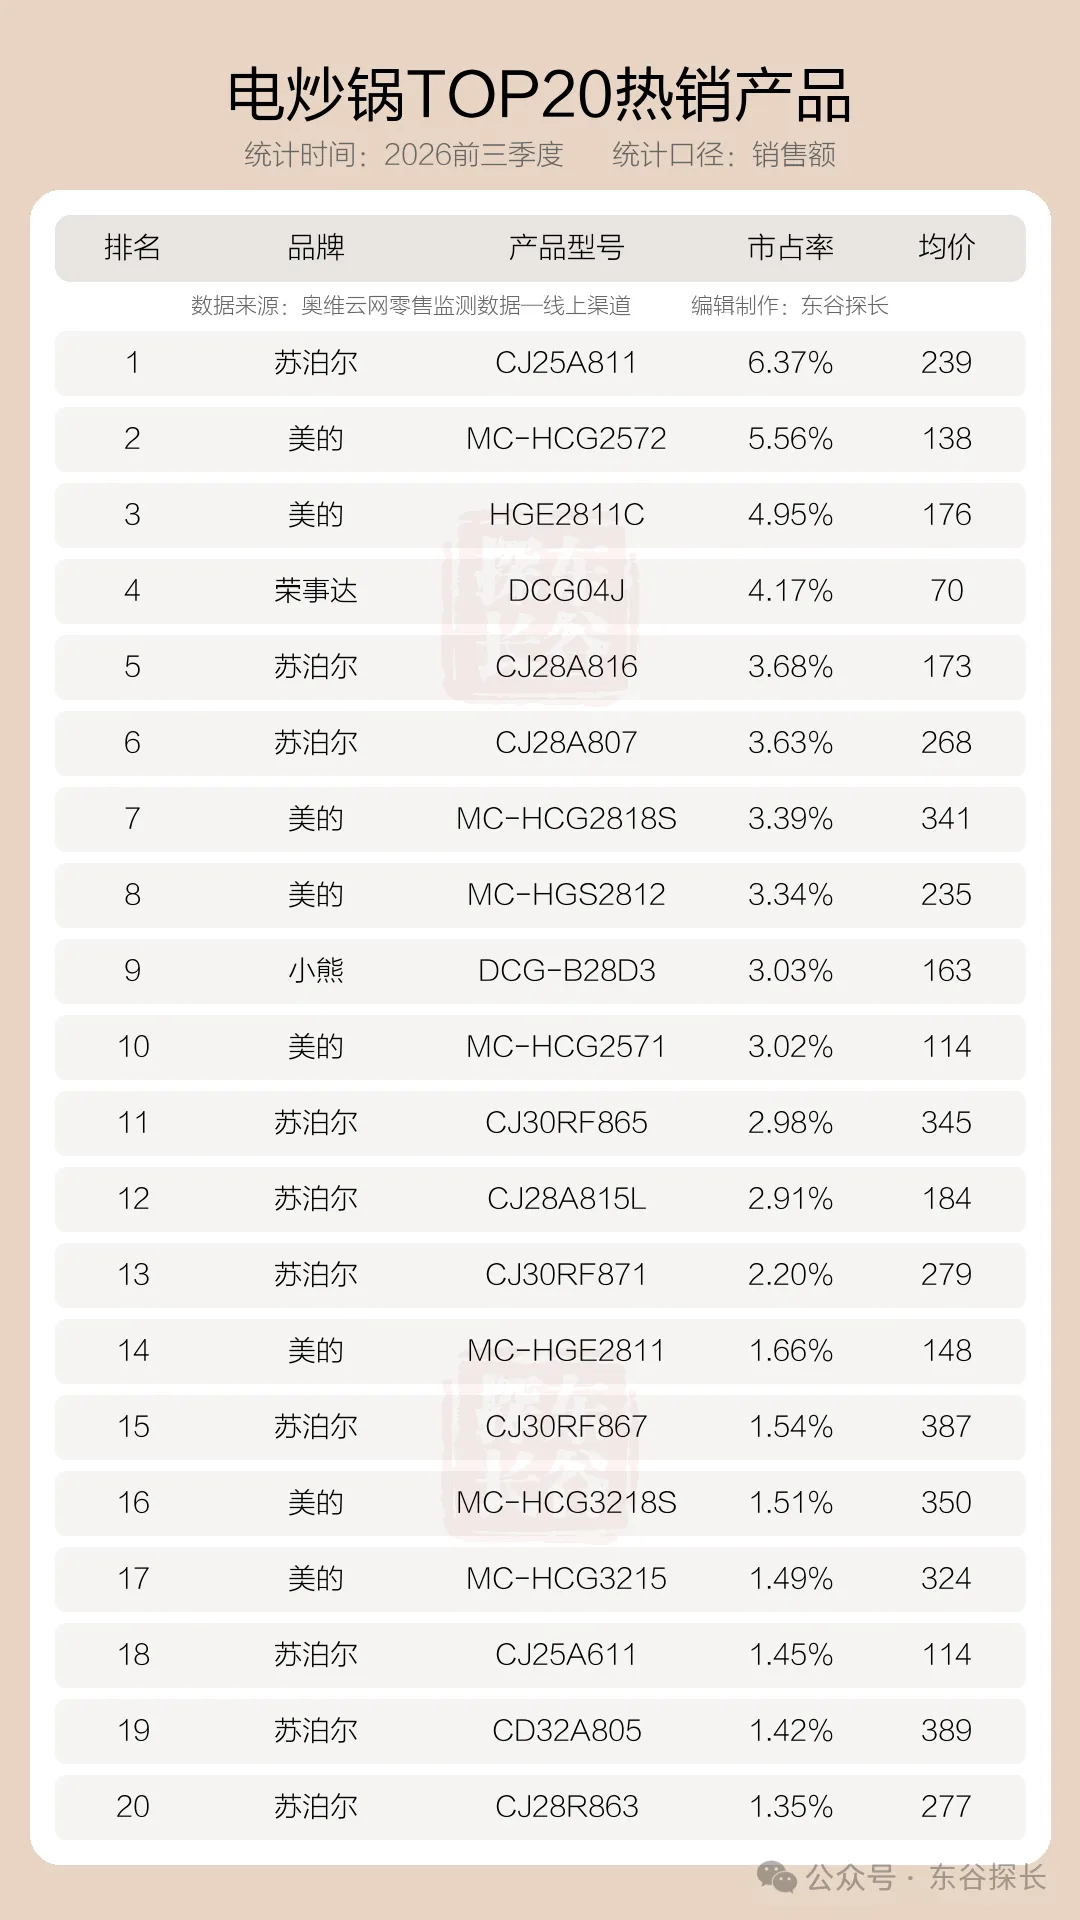
二十款里十八款是两家的。
你要是去看电炒锅推荐,前十名摊开,均价从70到345,横跨五倍,品牌只有三个。这个密度说明产品差异早被磨平了,剩下的区别只在价格和渠道,而这两样是规模玩家的主场。
第一名苏泊尔CJ25A811,239元,6.37%。放进2.72亿里算大约1730万,一款机型一年卖一千七百万。
但两家不是一种打法。
苏泊尔十款均价265.5,美的八款228.3,差37块,而苏泊尔份额还多7个点。
更贵的一方份额更高,这在正常年份不成立。原因是位置。美的的114、138、148三款在一百五以下,靠它们走量。苏泊尔最便宜的一款114排第十八,主力压在238到279。
一个守价,一个守量。两个都守住了,因为战场只剩他们两个。
苏泊尔最贵的那款389,排第十九,1.42%。高价机不是为了卖量,是为了把价格天花板撑住。真正的量在239和268那两款,加起来将近十个点。
看荣事达那款第四名,70元,4.17%。算产值是292。而苏泊尔第一名239元乘6.37%,是1522。同一个名次区间,产值差五倍。
爆款能给你排名,不能给你份额。份额按钱算,不按台数算。
小熊那款DCG-B28D3,163元,3.03%,排第九。它是榜单里唯一一个既不在两家之内、又不是最低价的。但它只有一款。
6.37%这个爆款浓度,是四个品类里最高的。爆款浓度高,说明需求已经高度标准化,大家对一口电炒锅的要求长得一模一样,谁便宜谁赢。
够用的生意,最后只剩两个玩家
中国厨房里的炒锅有几千年了。铁锅,圆底,架在火上。
电炒锅说到底是个妥协品。它炒不出锅气,但不用看火,不用洗灶台。
妥协品的天花板是够用。
够用的东西没人愿意多花钱,所以你只能靠便宜。可便宜到最后,一定是规模最大的那家赢,因为只有它扛得住低价还有利润。
而一旦只剩两家,它就有能力把「够用」重新定义成「够好」,然后把价抬上去。
今年就是这一步。它没有变成更好的品类,它变成更集中的品类。
变成更好的品类会有新玩家进来,变成更集中的品类,门会关上。
刚好看了一眼半年报。苏泊尔上半年营收114.10亿微降0.59%,归母净利8.68亿掉7.70%。小熊营收23.49亿跌7.34%,归母净利1.20亿掉41.30%。
行业均价涨11.5%,头部利润在跌。涨价只是把成本压力转出去,不是把蛋糕做大。
电炒锅死了吗。没有,销额涨12%,均价涨28块。
它只是不再是一个有很多人参与的品类了。
电炒锅避坑其实只一条,别在七十四块那一档找品牌,那里已经没有品牌了。
关的时间就在这一年。一年前54%,一年后69%。
十四点七二个百分点,是一个品类从开放走向封闭的全部距离。
而小锅比大锅贵17块的倒挂,是这个过程中留下的指纹。
家庭在变小,单价在变高,最后收钱的是两个人。
数据来源
1. 奥维云网《2026年1-9月电炒锅线上零售监测数据》2. 中信证券《家电行业需求波动,龙头经营稳健,2026Q2前瞻》,2026年7月3. 现代家电《细数增量一人食小家电,何以增长》,2026年8月4. 奥维云网《2026年上半年中国厨房小家电全渠道推总数据》5. 苏泊尔《2026年半年度报告》,2026年8月6. 小熊电器《2026年半年度报告》,2026年8月
