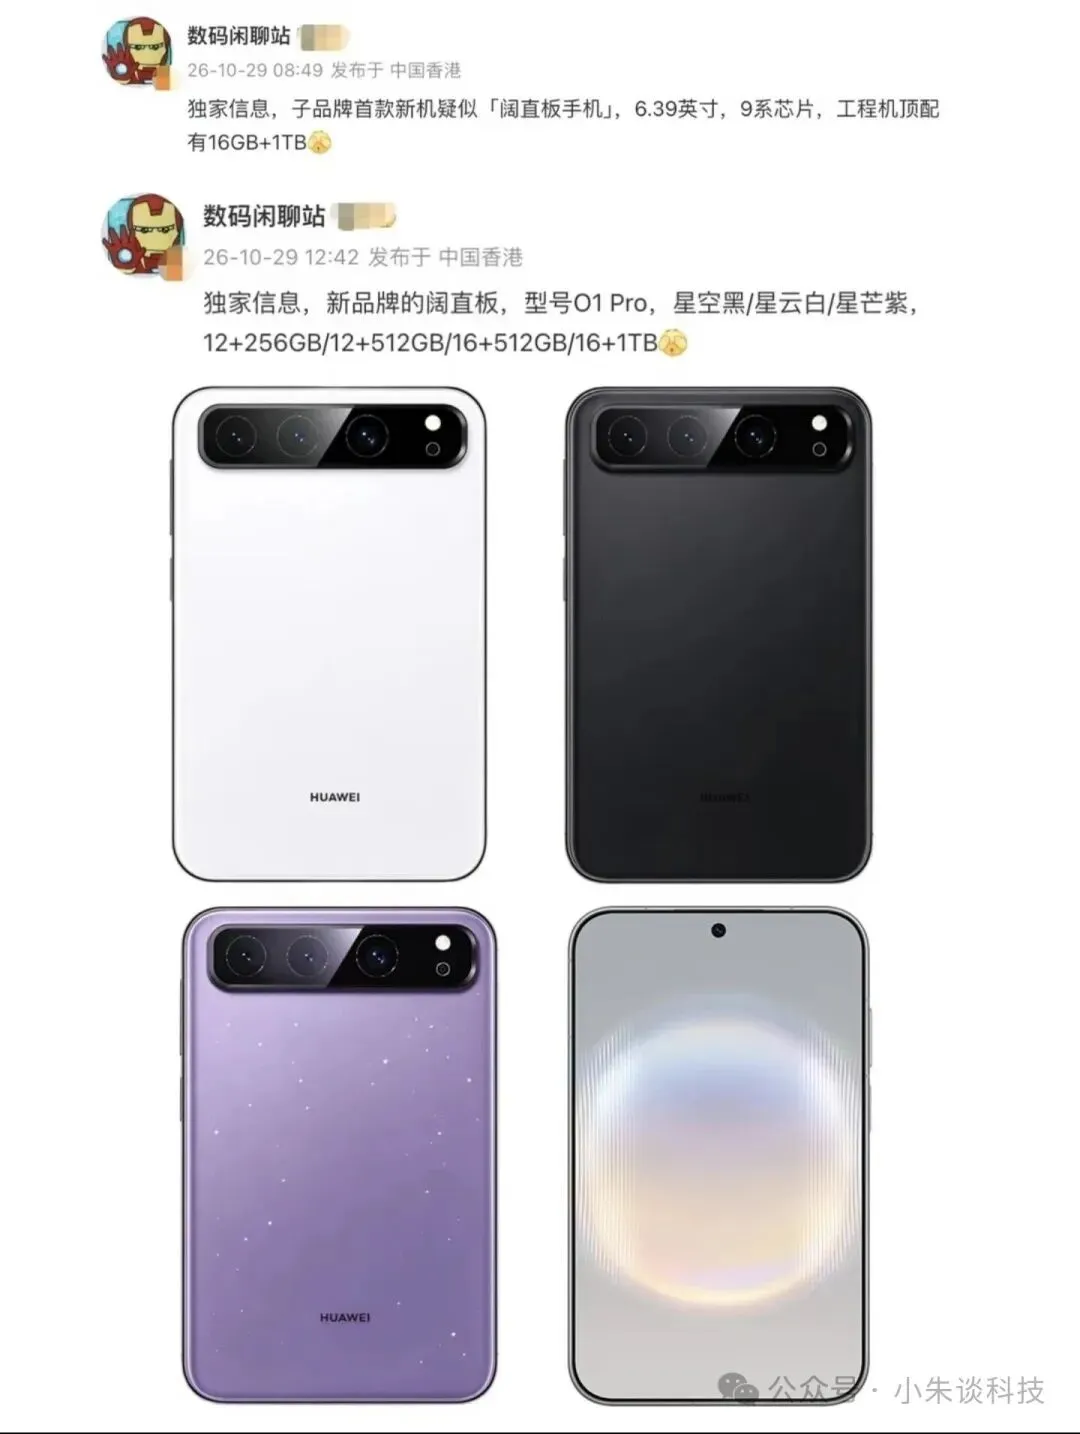
华为子品牌手机疑似发布在即,是否会重现当年荣耀手机的盛况?
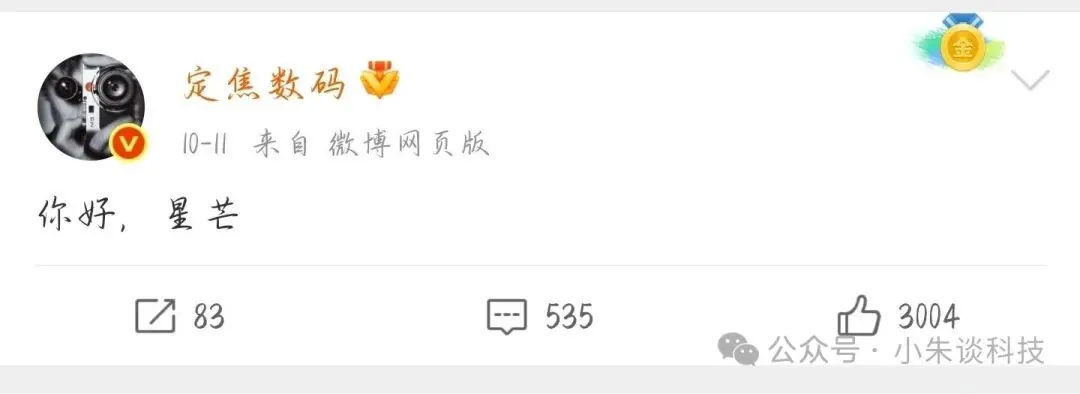
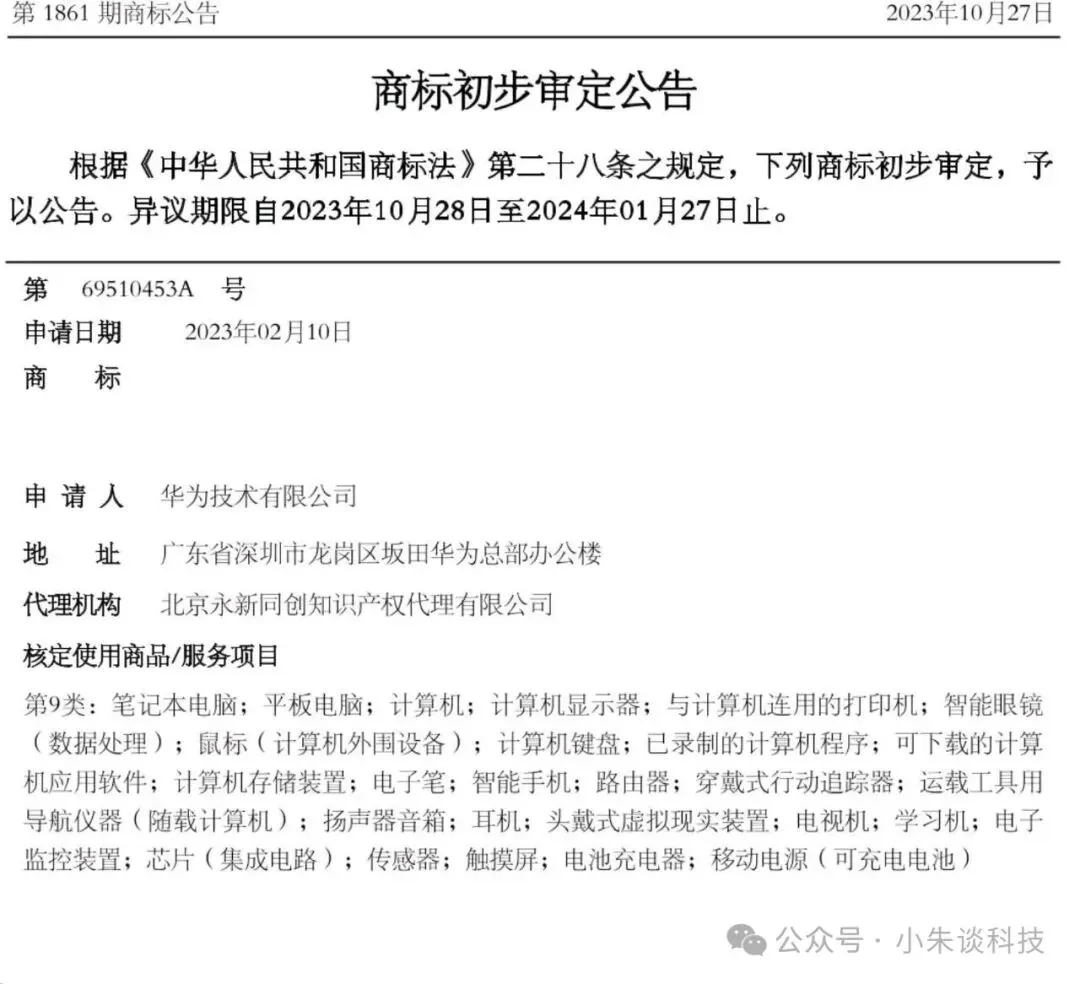
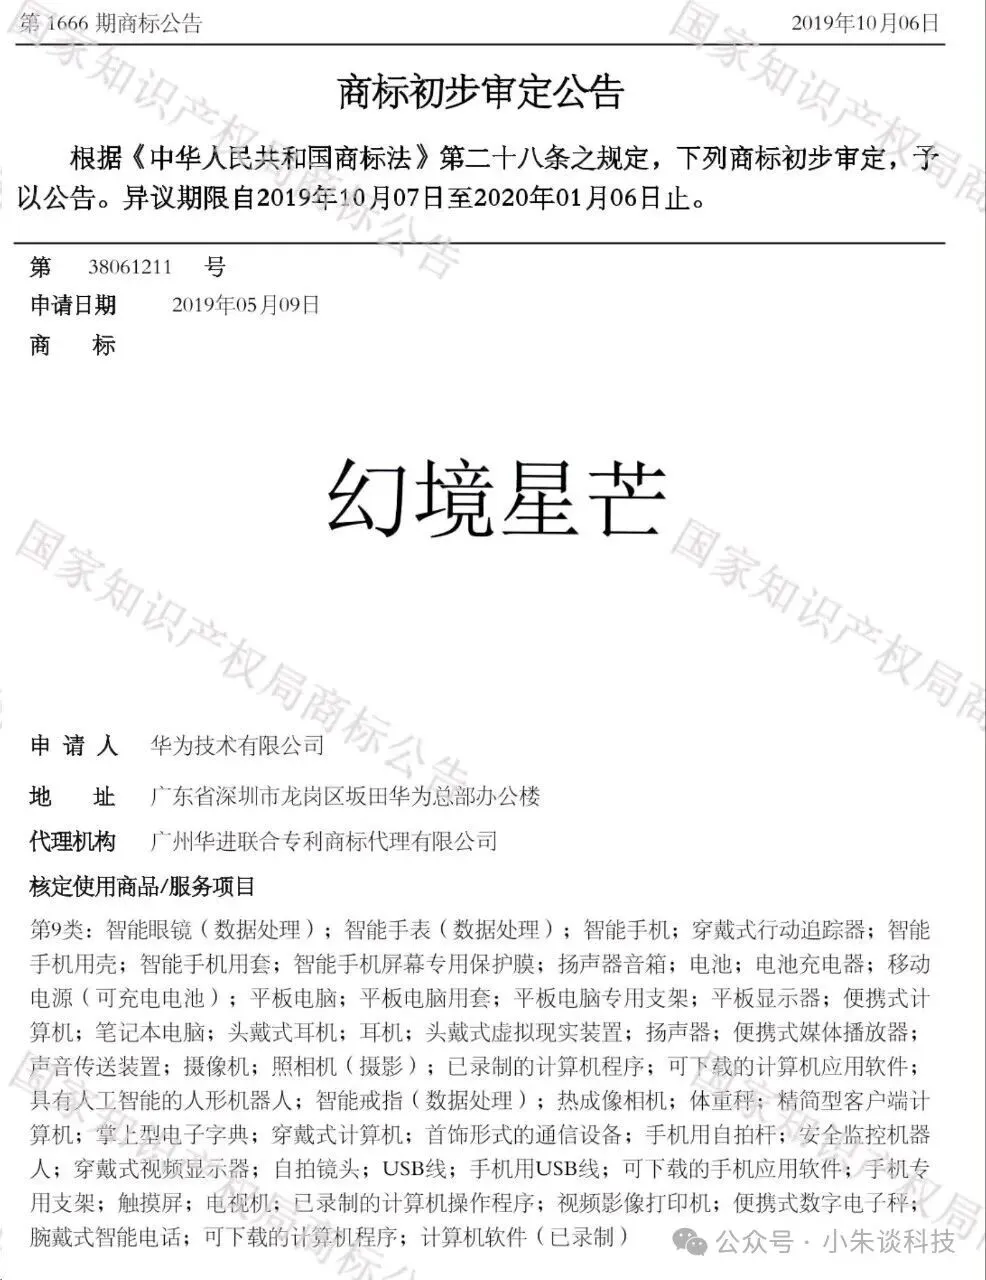
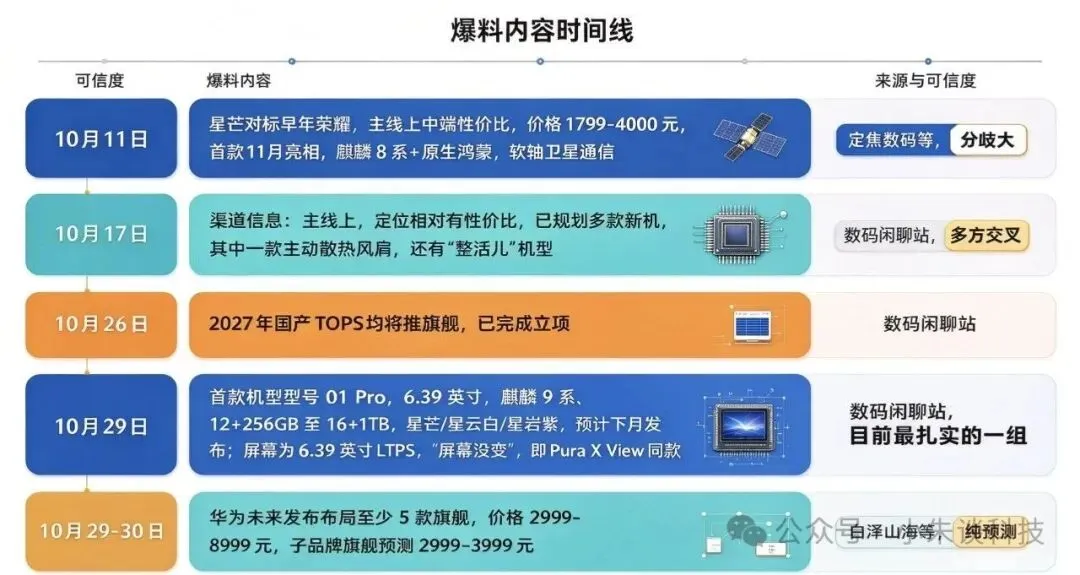
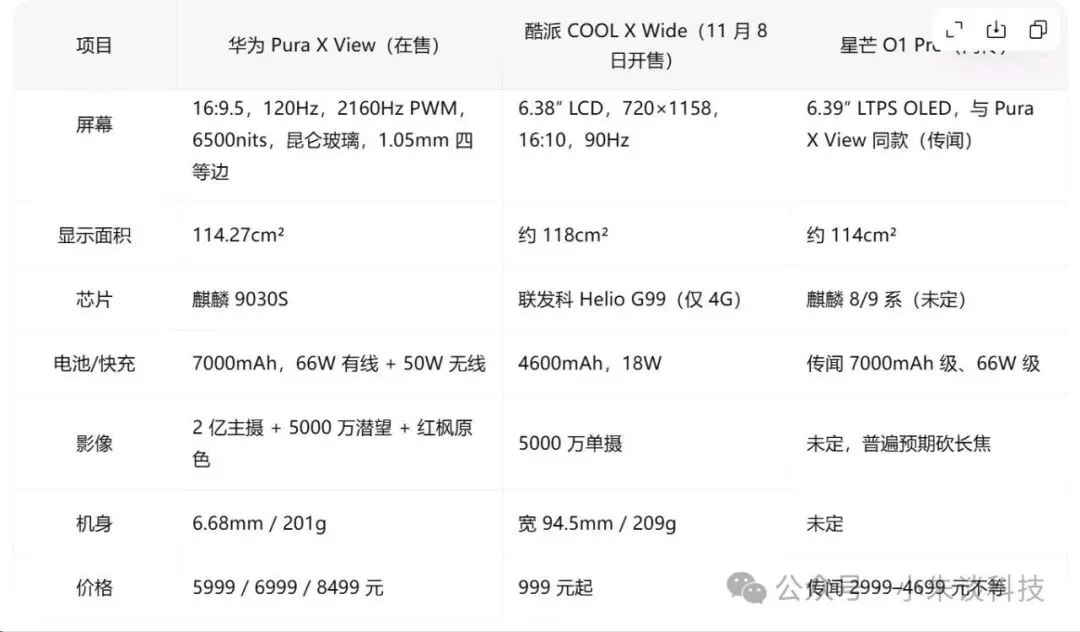
时间基准:本文信息截至 2026 年 10 月 31 日。文中关于"星芒"的产品参数、价格与排期均来自数码博主爆料与渠道传闻,华为官方尚未确认,请以最终官宣为准。 热搜会自己长腿跑吗?会——只要它挂上"华为"两个字。10 月 11 日中午,数码博主"定焦数码"在微博只丢了四个字:"你好,星芒"。几小时后,"华为被曝将推子品牌星芒"冲上热搜第一,在榜 6 小时 16 分钟,阅读量超 2100 万。而华为的回应,始终是那六个字:"以官方信息为准"——不承认,也不否认。 一场没有官方口径的传闻,为什么能滚成全网热议?答案藏在华为的产品版图里:Mate、Pura 守高端,nova 走线下中端,畅享做入门,2000~4000 元的线上性价比价位段长期空着。空位一旦被点名,想象力自然补位。 唯一能对上公开文件的是商标。"星芒"最早的商标申请可追溯到 2019 年 4 月;华为技术有限公司 2023 年 2 月 1 日注册的"华为星芒"覆盖科学仪器、珠宝钟表、广告销售、网站服务等类目,2023 年 9 月完成注册公告;2026 年 7 月,华为又补充提交多件"星芒"商标,第 9 类明确包含智能手机、笔记本、手表、耳机、芯片,目前状态为"等待实质审查"。 芯片与价格是最不稳定的两项。芯片在"麒麟 8 系""麒麟 9 系""麒麟 9025(9020 超频版)"之间反复横跳;价格更流传着 1799 元、2999 元、3999 元、4699 元等多个版本,其中 4699 元那版还附带 7000mAh、66W、双 5000 万 OIS、双向北斗、IP68/IP69 一整套"参数表",明显带有把 Pura X View 配置平移上去的痕迹,参考价值低于"型号 + 屏幕 + 存储 + 配色"这组被多方交叉提及的信息。 传闻铺到这里,一个更值得追问的问题浮出水面:假如这些爆料最终落地,星芒会长成什么样子——一台机器,还是一个系列? "已规划三款 SPU""其中一款带主动散热风扇""还有整活儿机型",这三条渠道信息其实已经勾出了骨架。据此可以做一个相对克制的推演: 第一代(2026 Q4):O1 Pro,形态先行者。 大概率沿用 Pura X View 同款 6.39 英寸 16:9.5 阔屏与 7000mAh 级电池方案,芯片落在麒麟 9 系(或 8 系高配),存储 12GB 起步、顶配 16GB+1TB,主打线上。合理定价我倾向于 3499–4299 元起步,而非 1799 元——理由留到下一节的成本部分展开。 第二代(2027 上半年):性能与散热版。 带主动散热风扇的那款,指向游戏与长时间视频场景。阔屏加风扇在横屏游戏上有天然优势,定价预计上探至 4000–4500 元档,与红米 K 系列阔直板(爆料 2027 Q4、2999 元起)正面相遇。 第三代(2027 下半年起):特色机型与迭代款。 可能是更极端的宽比例、副屏或某种交互实验,承担话题度而非销量任务。同时,随着 nova 系列阔直板(爆料 12GB 起步、黑白紫、6.39 英寸、7000mAh,网传 3999 元起)落地,星芒与 nova 的价位需要重新切分——这恰恰是华为内部最容易打架的地方。 产品线推演完毕,剩下的问题更现实:它到底值不值这个价?而要回答"值不值",得先找到可以对照的参照物。 截至 10 月 31 日,真正在售的阔直板只有两台,星芒尚未发布,因此对比只能是"在售实机 + 网传机型": 其一是"每千元买到的显示面积"。Pura X View 约 19.0cm²/千元;酷派约 118cm²/千元;星芒若按 3499 元计约 32.7cm²/千元,按 3999 元约 28.6cm²/千元。这组数字说明两件事:一是"阔"本身并不贵——酷派用公版 720p LCD 改切割方案就能做到 999 元,贵的是屏幕素质、芯片与材质;二是星芒若真落在 3500 元档,显示面积性价比约为 Pura X View 的 1.7 倍,这是它对老用户最有说服力的卖点。 其二是成本环境。2026 年存储涨价是绕不开的背景:一季度 DRAM 合约价环比涨 90%–95%、NAND 涨 55%–60%,存储占整机物料成本比重从过去的 10%–15% 升至 30%–40%,首次超过处理器;华为 Mate 80 系列年内上调 800–1000 元,nova 16 系列上调 200–400 元。在 12GB 起步、顶配 16GB+1TB 的配置下,星芒想压到 1799 元几乎不现实,3000 元出头才是更合理的落点。 数字摆完,冷静的读者大概会追问一句:既然优势这么明显,为什么它还不能算"稳赢"?因为形态带来的代价,从来不是配置表能填平的。 第一,形态红利仍在窗口期。Pura X View 上市 50 天 sell-in 破 100 万台,10 月 5–24 日三周单周销量最高近 10 万台,拿下 5000 元以上价位段国产旗舰单型号销量第一,长期缺货、部分配色渠道加价 500–1000 元。OPPO 排期 2027 上半年、荣耀同期、vivo 与小米指向 2027 年底至 2028 年,星芒至少还有半年到一年的相对独占期。 第二,软硬协同是护城河。阔屏最大的坑是第三方应用适配,Pura X View 已有 800+ 主流应用完成阔屏优化,鸿蒙横跨手机、平板、折叠屏打磨过的宽度适配能力,是安卓阵营短期内难以复制的。 第三,12GB 起步、顶配 16GB+1TB 明显比 5999 元起的 Pura X View(全系 12GB)更讨好线上用户,博主"线上用户嘴太刁了,必须一举拿下"的说法也印证了这一点。 其一,宽机身的物理代价。机身加宽后单手够对侧边缘吃力,手小用户尤其明显,酷派那台宽度已到 94.5mm。这是形态本身的取舍,不是配置能补的。 其二,中端利润被存储涨价挤压。行业分析师已指出部分厂商减少中端机型产能投放,星芒若走 3000 元档,毛利空间比 2020 年的荣耀窄得多。 其三,渠道与品牌从零开始。星芒初期主攻线上、线下授权门店放货少,缺少荣耀当年继承的渠道与售后网络;同时与 nova 阔直板的价位区隔尚未清晰,存在左右手互搏风险。 其四,芯片代际与影像取舍。若最终是麒麟 8 系并砍掉长焦、卫星通信,那么它在"性价比"叙事里就必须靠屏幕和续航撑住,容错率并不高。 优势与软肋都摊开了,最后只剩下那个被反复提起、也最容易被夸大的问题:它真能复制荣耀吗? 从爆料口径看,星芒的定位相当清楚:线上渠道、3000 元级、阔直板形态、鸿蒙生态、面向年轻与内容消费人群——追剧、看漫画、读文档、分屏办公,以及想要一台"大屏备用机"的用户。它填的是 Mate/Pura 守高端、nova 走线下中端、畅享做入门之间,那个线上性价比与差异化形态叠加的空白。 荣耀当年的爆发,核心变量是华为被制裁后留下的 35%–40% 市场空窗:它靠"华为平替"在 2021 年 Q1 份额 3% 的谷底反弹到 Q4 的 17%,2022 年 Q2 以 19.5% 登顶中国第一。今天的条件完全不同——华为自己已重回中国第一(2025 年份额 16.4%),空窗不存在;星芒是华为自有子品牌,既不能也不会去承接"替代华为"的心智;而荣耀自身在 2025 年已跌出中国前五(份额约 13.4%),2026 年 Q1 全球出货 1920 万台、同比 +25%,靠的是海外与折叠屏——这恰好说明,在存量市场里靠单一子品牌实现规模跃迁有多难。 更现实的预期是:星芒大概率成为阔直板这条细分赛道的价格下探者与放量者,用 3000 元级把形态从"六七千的尝鲜品"变成"可普及的选择",年销量做到数百万台量级是可期的;但指望它复制荣耀当年动辄数千万台、份额登顶的盛况,条件并不具备。真正的分水岭有两个:首发定价是否落在 3500 元以内,以及2027 年 OPPO、荣耀、红米的阔直板进场后,华为能否靠鸿蒙适配与迭代速度守住身位。星芒目前仍是"商标已注册、产品未官宣"的状态,所有参数表都应视为待验证的假设。值得盯的三个节点是:11 月是否真的单独开一场发布会、起售价落在哪个档位、芯片最终是 8 系还是 9 系。这三件事定了,"能否重现荣耀盛况"才会有答案——而目前的初步判断是:它更可能成为华为在形态创新上的一次有效补位,而不是又一次品牌级的规模奇迹。