想把住院就医范围扩展到公立医院特需部、国际部,又希望保费落在家庭能长期承担的范围里,可以了解一下欣享人生2026。
但看这款产品,不能只看“最高800万元”,也不能只看“可保既往症”。更实用的顺序是:先看常去的医院,再看门诊需求,然后核对健康告知、免赔额和长期预算。
今天把三档计划和两个版本拆开讲,方便大家对照自己的需求。
先认清:谁承保,谁提供服务?
欣享人生个人医疗保险由中国大地财产保险股份有限公司承保,由万欣和(上海)企业服务有限公司(MSH万欣和)提供服务。
它是一年期、非保证续保的医疗保险。产品资料中的“不间断可投保至99周岁”,不等于保证续保至99岁,也不等于未来保费固定。
A、B、C,主要差别在哪里?
以下按2026年4月23日版官方计划书整理,金额为人民币。
因意外伤害引起的住院治疗无等待期。计划C普通门诊等待期为14天,意外伤害除外;海外特药保障另有90天等待期及适用条件。
A适合先把住院保障做起来、接受相应医院限制的人;B适合重点关注住院和国际部就医的人;C则适合希望把日常门诊也纳入保障、并愿意承担更高保费的人。这是选计划的思路,具体仍要看医院、体况和预算。
A、B没有普通门诊,并不代表所有门诊费用都不保。约定的特殊门诊,例如门诊恶性肿瘤治疗、肾透析以及相关住院前后门诊等,要按各计划责任核对。
想去国际部,要核对到具体医院和院区
三档计划均列明涵盖公立医院普通部、特需部、国际部及指定私立医疗机构,常规医疗地理范围为中国大陆。
其中,计划A不含北京协和国际部、中日友好医院国际部、上海华山医院国际部;计划B、C在这项医院范围说明中没有这一排除。
“指定私立”也不等于所有私立医院都能用。投保前,把常去的医院、院区和科室列出来,一家家核对,会比只看“能去私立”更有用。
另外,保障范围与直付网络是两件事。在计划书中,A、B的网络直付对应住院治疗,C对应门诊及住院治疗;非网络医院的住院垫付也要符合服务流程和保障条件。
直付可以减少自行垫款、事后申请的环节,但免赔额、自付比例以及不属于保障范围的费用,仍可能需要自己承担。
含既往症版:亮点要连着条件一起看
欣享人生2026分为含既往症版和不含既往症版。
含既往症版的计划书对“告知且审核通过”的既往症列明:
- 此后每年增加5000元,即第二年1万元、第三年1.5万元;
这里的“全额理赔”,仍受合同保障责任、各项福利限额、免赔额、自付比例及除外约定等约束,不能理解为所有旧病、所有治疗都不设限制。
能投保,与某一项疾病能赔,是需要分别确认的问题。有结节、慢性病或长期用药的朋友,要按当前适用的健康告知如实回答,结合具体版本、保单及特别约定核对,不能只凭产品名称判断。
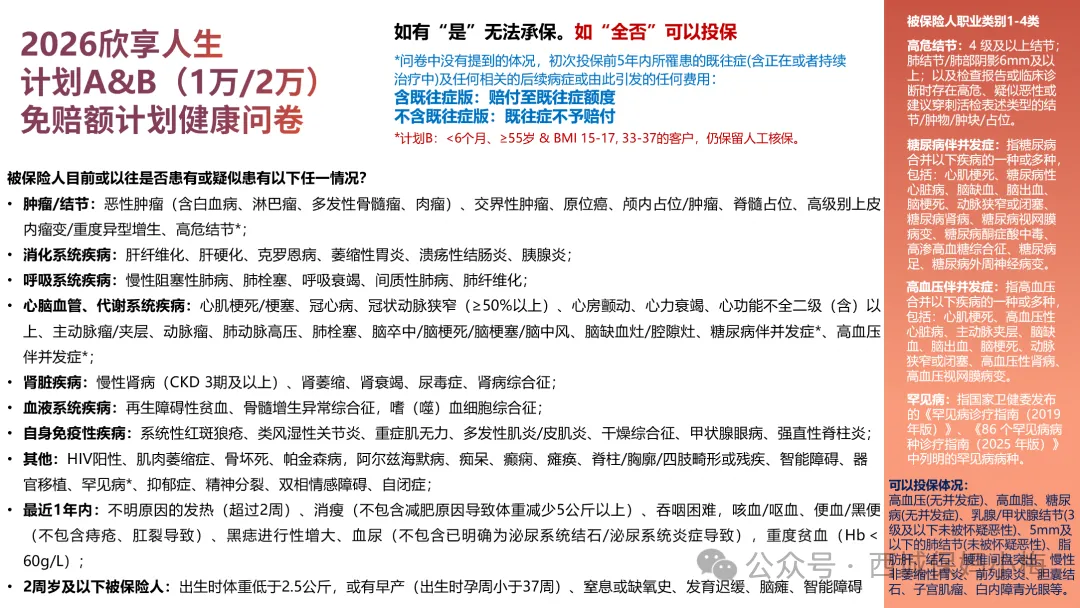
健康问卷:哪些情况会影响投保?
这里补充的是2026欣享人生计划A、B,1万元/2万元免赔额方案的健康问卷,不能直接套用到计划C或0免赔额方案。
问卷写明:如有“是”,无法承保;如“全否”,可以投保。同时,还要符合职业、年龄等投保条件;问卷列明被保险人职业类别为1—4类,并保留部分计划B客户的人工核保要求。
问卷询问的是“目前或往日是否患有或疑似患有”列明情况,不只是问已经确诊的疾病。
有结节的朋友,注意这些门槛:
- 肺结节/肺部阴影6mm及以上属于列明范围,6mm本身也包含在内;
- 检查报告或临床诊断提示高危、疑似恶性,或建议穿刺活检的结节、肿物、肿块、占位,也属于列明范围。
所以,不能只看结节尺寸,还要看报告的分级、描述和医生建议。
有慢性病的朋友,要区分疾病本身与并发症:问卷将糖尿病伴并发症、高血压伴并发症列入询问范围。右侧举例中的“无并发症高血压”“无并发症糖尿病”,不能被扩大理解为所有高血压、糖尿病患者都能投保,仍须完整核对其他问题。
自身免疫性疾病也有明确列举:系统性红斑狼疮、类风湿性关节炎、强直性脊柱炎、干燥综合征、重症肌无力等,都在这张问卷的询问范围内。
此外,问卷还涉及消化、呼吸、心脑血管、肾脏、血液等系统疾病,最近一年内列明的不明原因症状,以及2周岁及以下孩子的出生和发育情况等。以上只是重点解读,不能代替逐项填写完整问卷。
计划B仍有人工核保例外。图中原文为:“<6个月、≥55岁 & BMI 15-17、33-37的客户,仍保留人工核保。”涉及这些年龄或BMI情况时,需要再按实际投保流程确认,不宜仅凭“全否”自行判断无需核保。
问卷没问到,不等于既往症按新发疾病赔。这张问卷说明:初次投保前5年内所罹患的既往症,包括正在或者持续治疗中的情况,以及相关后续病症或由此引发的费用,含既往症版赔付至既往症额度,不含既往症版不予赔付。
这里的“前5年”是该问卷说明的具体口径,不能据此推断更早发生的疾病一律不受限制,仍须结合完整条款和特别约定确认。
健康问卷决定能否按相应流程申请,保单责任决定哪些费用可以赔。把这两步分别核对清楚,才不会在理赔时产生预期落差。
还要提前想好:官方计划书明确,不间断重新投保时,含既往症版和不含既往症版不可以互相转换。
免赔额怎么选?先想自己能承担多少
不含既往症版:A可选1万元或2万元住院免赔额,B、C可选0元、1万元或2万元。
含既往症版:A、B可选1万元或2万元,C可选0元、1万元或2万元。
计划书另列明,未间断投保第二年起,因恶性肿瘤治疗产生的费用不再受免赔额限制;具体适用仍需按合同核对。
如果自己能承担一部分医疗支出,可以比较较高免赔额方案的保费;如果更看重减少住院自付,就需要同时考虑较低免赔额对应的预算。含既往症责任的案件,还要看既往症专项额度与免赔额如何共同适用,不能把“有5000元额度”理解为一定能直接领取5000元。
保费差多少?用30—34岁做一个参考
以下是官方计划书所列的每人每年保费,统一选住院1万元免赔额、未计家庭折扣。报价有效期为2026年5月1日至2027年4月30日。
这张表的作用,是让大家看清同一年龄、同一免赔额下,不同保障选择的预算差别。计划C增加了普通门诊责任,价格结构也随之不同。
原始费率表未单列“有等待期/免等待期”费率,因此这里保留资料原口径,不将其标成续保专属费率。实际承保与报价以投保时确认为准。
医疗险要看长期预算。以含既往症版B计划、1万元住院免赔额为例,同一份费率表中,40—44岁为2740元/年,50—54岁为4055元/年,60—64岁为6391元/年。这是当前报价期不同年龄档的展示,并不是给今天的投保人锁定未来价格。
计划书对超过首次投保年龄的部分费率还特别标注为未来保费的预测和参考,不能当作保证报价。
选了C,也要看门诊分项限制
计划C普通门诊年度限额3万元,普通部自付比例为0,特需部、国际部及指定私立医疗机构自付比例为10%。同时还有分项限额,例如医师诊疗费和专家门诊费最高1500元/日,处方药费、大型检查各有8000元限额,具体按福利表及其备注执行。
因此,“门诊3万元”不等于每次看诊的任何费用都可以100%报销。
B、C的海外特药也属于有明确条件的责任:包括恶性肿瘤—重度、国内至少三线治疗等要求,限约定地区及MSH安排的医疗机构,并需事先授权。它不能替代一般意义上的全球医疗保障。
买之前,把使用规则一起弄明白
这款产品并非所有医疗费用都涵盖。计划书列出的责任免除示例包括先天性疾病、精神疾病、分娩及相关计划生育治疗、美容或选择性手术等;完整范围以对应条款和特别约定为准。
住院治疗、部分肿瘤治疗、透析、器官移植后抗排异治疗、符合约定的高价药剂及海外特药申请等,还涉及事先授权。准备就医时,先联系服务方确认流程,能减少材料补交和费用沟通。
对于家庭投保,计划书要求同一保单家庭成员选择同种保障和相同免赔额,符合条件时可享家庭折扣。年满6周岁的儿童可作为主被保险人单独投保,低龄孩子则需另核对组合投保要求。
我会怎样帮你筛选?
先确定常去的医院,再看只要住院还是也要门诊;接着梳理既往病史,核对能否申请以及保障边界;最后把今年和未来年龄增长后的保费放进家庭预算里。
如果你正在考虑欣享人生,可以先告诉我家人的年龄、常去的医院、门诊需求和预算。我会结合具体健康情况与当时适用的规则,帮你把计划差异讲清楚,再由你决定是否配置。
资料与服务说明
本文依据《大地MSH欣享人生个人医疗保险计划书(含既往版)》《大地MSH欣享人生个人医疗保险计划书(不含既往版)》2026年4月23日版整理,并对照MSH官网2026年9月21日产品常见问题答疑。健康问卷部分依据本人提供的《2026欣享人生计划A&B(1万/2万)免赔额计划健康问卷》截图整理,截图未显示生效日期;具体执行以投保时完整问卷和对应计划要求为准。医院网络及服务规则可能调整,就诊时需再次确认。
本产品为非保证续保健康险。本文为产品信息介绍,不构成承保、续保或理赔承诺;具体保险责任、责任免除、保险利益及服务以适用条款、保单、特别约定和实际服务规则为准。
张小梅|执业证号26050011011780062020026645
明亚保险经纪股份有限公司北京分公司
【本产品由中国大地财产保险股份有限公司承保】
【具体费率及保单金额以实际为准】
【服务来源于明亚保险经纪股份有限公司,服务网址https://www.mingya.com.cn】
联系小梅
如需结合家人的年龄、健康情况和常去医院了解计划,可通过下方名片联系我。