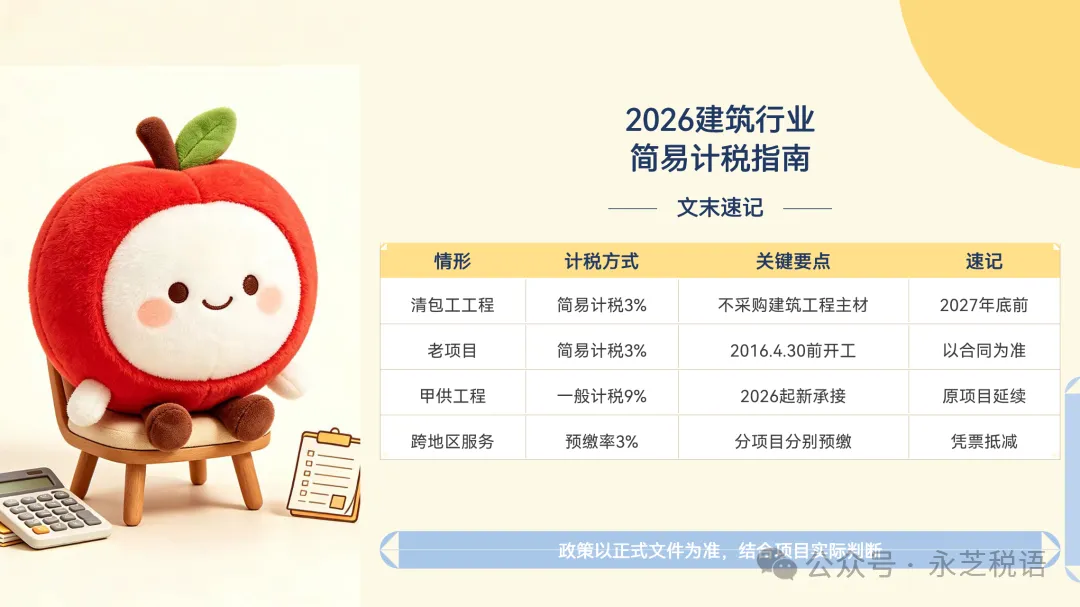
2026年1月1日起,随着增值税法施行,建筑服务简易计税政策调整:甲供工程简易计税停止执行,一般纳税人可选择简易计税的范围收窄为清包工、老项目两类,执行至2027年12月31日。
一、适用范围
依据《财政部 税务总局关于增值税法施行后增值税优惠政策衔接事项的公告》第三条,2026年1月1日至2027年12月31日,一般纳税人提供下列建筑服务,可以选择适用简易计税方法,按3%征收率计税:
1.以清包工方式提供的建筑服务,即施工方不采购建筑工程所需材料或只采购辅助材料,收取人工费、管理费或者其他费用;
2.为建筑工程老项目提供的建筑服务。老项目指《建筑工程施工许可证》注明的合同开工日期在2016年4月30日前的建筑工程项目;施工许可证未注明合同开工日期或者未取得施工许可证,但建筑工程承包合同注明开工日期在2016年4月30日前的,同属老项目。
【甲供工程衔接说明】甲供工程应重点关注:原适用甲供工程简易计税的相关条款已自2026年1月1日起停止执行;2026年1月1日前已适用简易计税方法的项目,继续按照原政策规定执行。2026年起新承接的甲供工程,适用9%税率的一般计税方法。
【计税方法选择规则】两项征管要求:一是可按工程建设项目分别选择计税方法;二是一经选择简易计税,36个月内不得变更;期满转为一般计税方法后36个月内不得再选择简易计税。
二、税额计算
简易计税以差额后的销售额计税,支付的分包款允许从含税销售额中扣除(执行至2027年12月31日):
应纳增值税=(全部价款和价外费用-支付的分包款)÷(1+3%)×3%
例:某老项目收到工程款1030万元,支付分包款206万元并取得合规凭证,应纳增值税=(1030-206)÷1.03×3%=24万元。
【差额扣除操作要求】第一,扣除价款须取得合法有效凭证并留存备查,否则不得扣除;支付给境内单位或个人的款项,以发票或者省级以上(含省级)财政部门监(印)制的财政票据为合法有效凭证。第二,扣除后余额为负数的,在预缴环节可结转下期继续扣除;申报应纳税额时建筑服务简易计税差额为负暂无明文结转规定,应分项目核算避免倒挂。第三,简易计税项目对应的进项税额不得抵扣,兼营一般计税与简易计税项目的应分别核算。
【发票开具规则】开票规则:扣除的分包款部分不得开具增值税专用发票,只能开具普通发票;纳税人可就差额部分开具专票,或通过电子发票服务平台"差额征税—差额开票"功能开具。
三、税款预缴
依据《增值税预缴税款管理办法》,分两种情形:
1.跨地区(跨地级行政区;直辖市为跨下辖县区)提供建筑服务的,向建筑服务发生地主管税务机关预缴。简易计税项目预征率3%(一般计税项目2%),按"(当期全部含税价款-支付的分包款)÷(1+3%)×3%"计算,按工程项目分别计算、分别预缴,余额为负可结转下期;已预缴税款凭完税凭证在机构所在地申报时抵减,抵减不完的结转下期。
2.采取预收款方式的:非跨地区项目向机构所在地预缴;跨地区项目收取预收款的,向建筑服务发生地预缴,纳税义务发生后不再预缴,按"(预收款-支付的分包款)÷(1+3%)×3%"计算。
【预缴期限】预缴期限分别为纳税义务发生之日、收到预收款之日至次月(按季纳税的为季度终了次月)纳税申报期结束前。【逾期处理】超过规定预缴期限6个月未预缴税款的,由机构所在地主管税务机关依法处理。预缴不触发纳税义务发生,纳税义务发生时间按增值税法第二十八条执行。【台账与资料管理】企业应按项目建立预缴税款台账,登记价款、预收款、分包款扣除及完税凭证等信息,预缴时出示建筑合同、分包合同及分包发票复印件,分包发票须注明建筑服务发生地所在县名称、建筑项目名称。
四、小规模纳税人
2026年1月1日至2027年12月31日,小规模纳税人发生除销售、出租不动产、转让土地使用权以外的应税交易,适用3%征收率的应税销售收入减按1%征收;按规定预缴的项目,预缴地全部价款、预收款(不含税)合计达到增值税起征点的,减按1%预征率预缴。未达到起征点(现行标准月销售额10万元)的,免征增值税;预缴地合计未达起征点的,当期无需预缴。
五、实务提醒
1.2026年1月1日前已适用简易计税的项目,完整留存备案资料、合同、发票及台账,确保延续执行期间资料链条闭合;
2.新签甲供工程按9%一般计税方法测算报价,将进项抵扣空间纳入报价模型,并相应调整合同价款结构;
3.扣除凭证留存备查、差额部分开具专票而扣除部分仅开具普票、按项目建立预缴台账,为后续征管检查的重点事项,务必规范执行。
4.简易计税窗口期至2027年12月31日,企业应结合项目材料结构、进项取得能力逐项测算后再作选择,确保政策适用平稳衔接。
关注永芝税语,账清税明,税税平安!
现行有效政策依据
1. 《中华人民共和国增值税法》
2. 《中华人民共和国增值税法实施条例》(国务院令第826号)
3. 《财政部 税务总局关于增值税法施行后增值税优惠政策衔接事项的公告》(财政部 税务总局公告2026年第10号)
4. 《财政部 税务总局关于发布〈增值税预缴税款管理办法〉的公告》(财政部 税务总局公告2026年第14号)
免责声明:本文为政策解读与实务交流,不构成税务处理意见;具体事项请以现行有效文件及主管税务机关口径为准。
#永芝税语 #增值税 #建筑行业 #简易计税 #跨地区预缴