品牌金店(周大福、六福、老凤祥、周生生等)本周行情报告(10.26-10.31):失守1200关口,零售端周末加速补跌!
- 更新时间 2026-11-01 20:29:46
一、数据汇总(点击放大查看)
表1:十大品牌黄金价格每日报价(元/克)
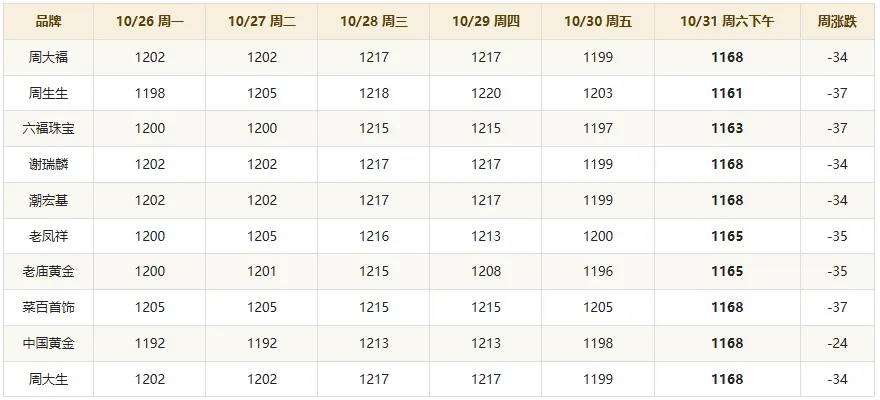
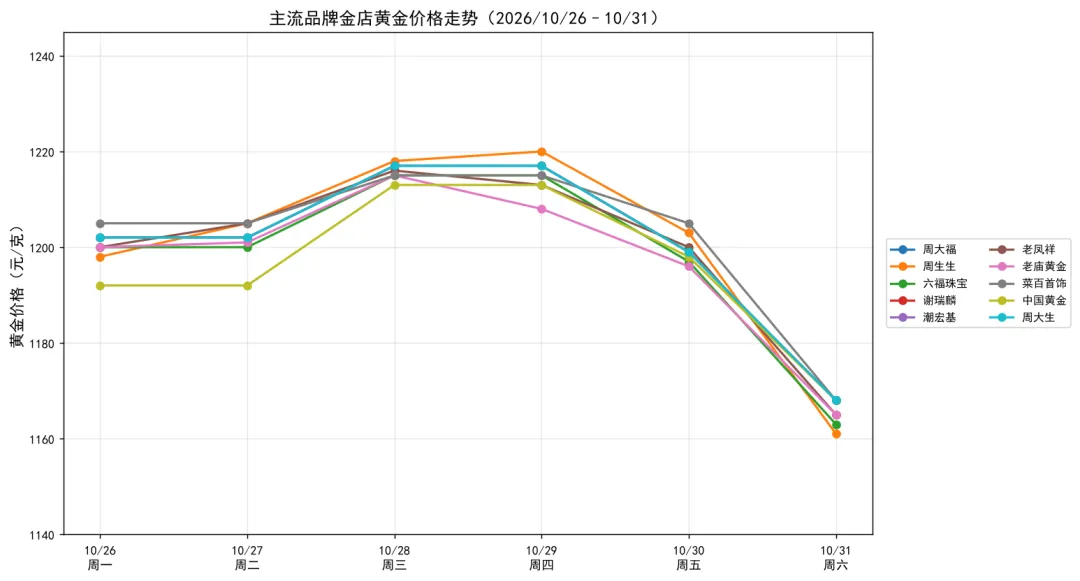
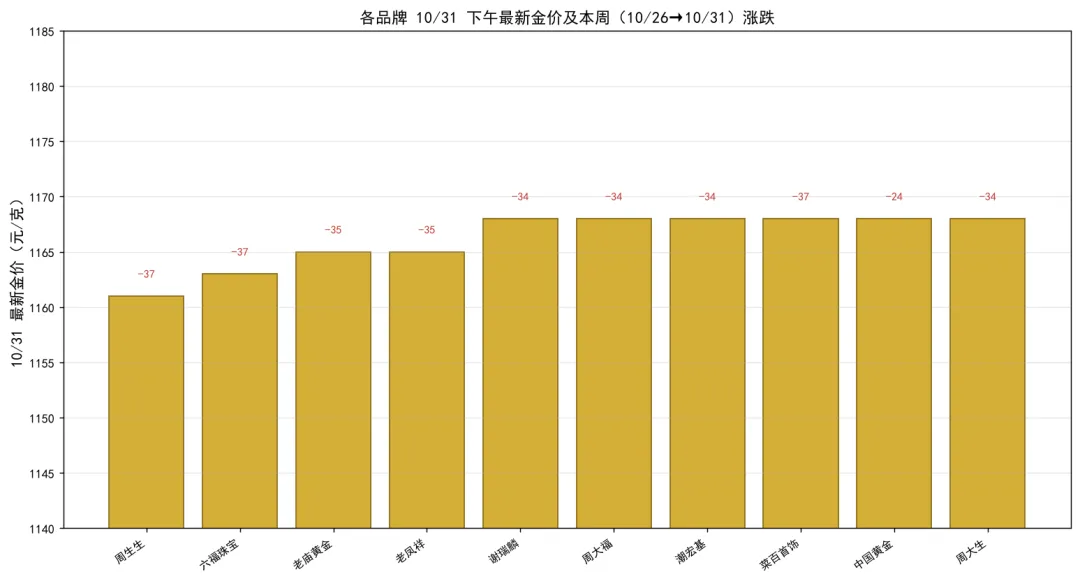
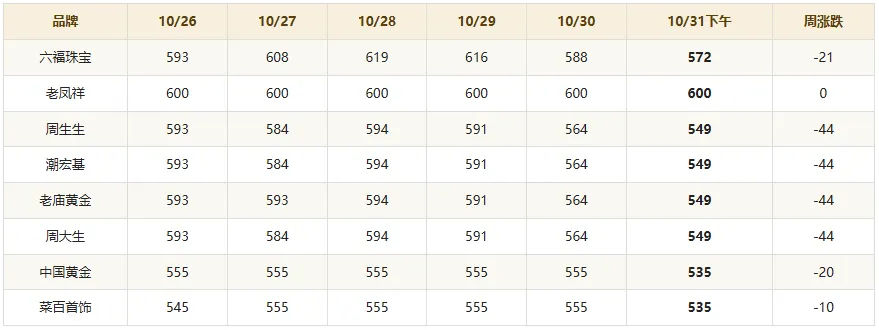
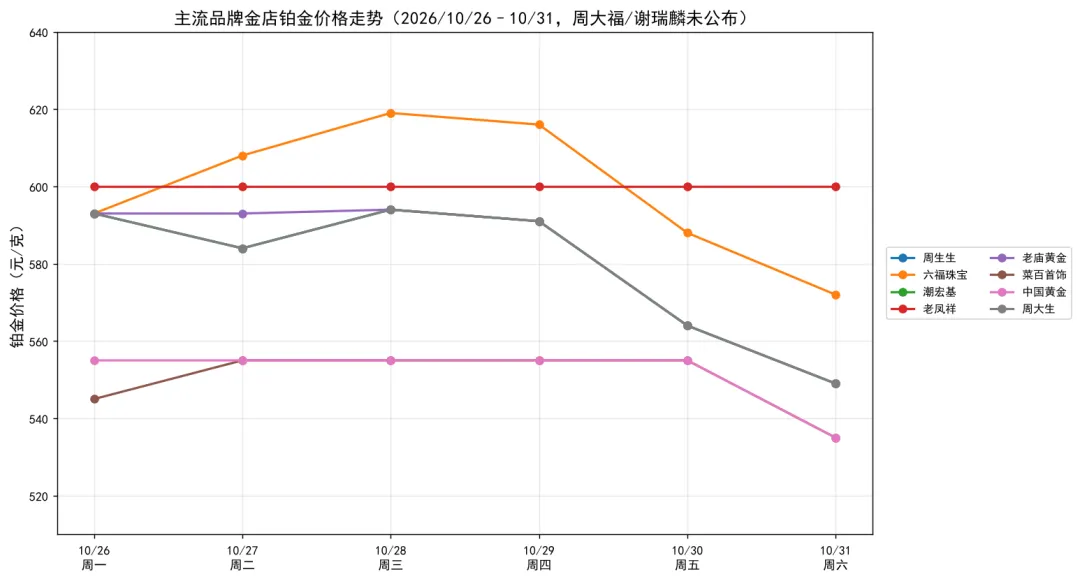
表2:品牌铂金价格每日报价(元/克,周大福、谢瑞麟未公布铂金报价)
核心数据速览:
• 十品牌黄金均价:周初1200元/克 → 10/29周内峰值1215元/克 → 10/31下午1166元/克;全周累计-24~-37元/克(约-2.0%~-3.1%),较周内高点回落约49元/克(-4.0%)。• 金价最高:周生生1220元/克(10/29);最低:周生生1161元/克(10/31)。• 品牌价差:周末收窄至7元/克以内(1161~1168),较大盘833元的品牌溢价约330元/克,较水贝市场价(约990元/克)溢价约175元/克。
二、趋势分析
1. 黄金:前半周高位企稳,周中冲高,周末“两连跳水”
本周品牌金价走出典型的“倒V+急跌”形态,可分三阶段:
企稳期(10/26–10/27):国际金价在4000美元关口反复拉锯,各品牌报价按兵不动,维持在1192~1205元/克窄幅区间,仅周生生、老凤祥、中国黄金微调,市场观望美联储议息。
冲高期(10/28–10/29):受议息落地前博弈情绪带动,国际金价一度反弹至4030~4080美元,品牌金价集体上调约15元/克至周内峰值,周生生最高触及1220元/克,也是本周唯一上行动能窗口。
跳水期(10/30–10/31):周五国际金价单日暴跌3.61%失守3900美元,品牌零售价先调至1196~1205元/克;周六午后金店集中补跌26~37元/克,全线降至1161~1168元/克,周生生单日跌42元、周大福跌34元,零售端加速向原料价靠拢。
2. 铂金:跟随黄金走弱,品牌梯队分化明显
• 铂金整体“先扬后抑”:周三(10/28)六福、菜百等一度冲至619元/克周内高点,随后连跌三日,周末多数品牌降至535~572元/克。• 品牌梯队清晰:六福珠宝报价最高(572~619元/克);老凤祥全周稳在600元/克,是唯一未调价品牌;周生生、潮宏基、老庙、周大生居中(549~594元/克,累计跌44元、-7.4%,跌幅居前);菜百、中国黄金最低(535~555元/克)。• 周大福、谢瑞麟本周未公布铂金挂牌价;整体看铂金跌幅(-2%~-7%)大于黄金,前期涨幅回吐更明显。
3. 结构性特征
零售端调整明显滞后于大盘:周五国际金价已跌至一年新低,品牌价当日仅下调约18元,周六才集中“补跌”到位,短期品牌价与大盘价差被动拉大后重新收敛。此外周末各品牌价差压缩至7元以内,“比价效应”下低价品牌(周生生1161元)短期吸引力提升。
三、未来价格走势展望
利空因素
• 美元与利率压制:美联储议息按兵不动但措辞偏鹰,叠加油价上涨推升通胀预期、市场对进一步加息的押注升温,实际利率上行直接压制无息资产黄金;• 资金分流:部分避险资金流向美债而非黄金,黄金ETF持仓波动加剧,投资情绪明显降温;• 技术面破位:国际金价失守4000美元关口并创一年新低,较年内高点回撤超30%,道明证券给出3900—4250美元的震荡区间,下行惯性尚未消化完毕。
支撑因素
• 央行持续购金:全球央行8月购金79吨,9月全球购买约63吨创2024年11月以来新高;中国央行9月增持约23吨,连续第23个月增持,为长期金价提供底部支撑;• 补跌空间有限:零售端两日已下调30~50元/克,与大盘价差快速收敛,短期继续大幅补跌的动能减弱。
综合判断
短期(未来1—2周):零售金价预计维持弱势震荡、小步跟跌格局,若国际金价在3850—3900美元附近企稳,品牌金饰价有望在1150—1180元/克区间暂稳;若跌破3800美元,零售端或再下探1130元/克一线。中期(1—6个月):机构观点趋于谨慎,专家普遍认为“美元强则金价弱”,在美元利率重回上行、投资情绪退潮背景下黄金难有趋势性牛市,但央行购金与地缘不确定性构成下方安全垫,金价更可能呈现宽幅震荡筑底。关注节点:美国PCE通胀数据、非农就业、国际油价走势及美元指数方向。
统计周期:2026年10月26日(周一)—10月31日(周六下午最新报价) | 数据来源:金价查询网、金投网、新浪财经“今日金价行情”、中新经纬等公开报价(品牌挂牌价,不含工费,实际以门店为准)。
点击实时金价小程序,查看实时金价行情
⬇️ ⬇️ ⬇️
