保险咨询或者从事保险经纪人,加微信:vivisino从代理人到经纪人:我的转型之路与明亚的星辰大海
那个有着6年海外工作留学背景的人,回国做保险了
👉关于养老规划的底层逻辑
养老规划的底层逻辑-太太太清晰了!!!
—————————————————
2025年,如果你也在考虑配置养老年金,但面对市面上五花八门的产品不知道如何选择,那这篇文章你一定要好好看完。今年的养老金市场,很多产品的形态发生了很大的变化,我总结了一下,主要有下面5大类型。从自己的需求出发,看看哪一种是适合自己的,助你买保险少走弯路。世面上主流养老年金的领取有2种类型:保证领取20年和领取终身。
先说一下结论:我个人是不太建议领取20年的,除非有特殊情况。
养老年金的功能,主要有两点,第一是现金流,当我们老了之后,现金流能够带来的安全感肯定是百分之百高于资产带来的安全感。
所以,把一部分资产年金化,如股票,基金或房产转换成年金保单,是我们在做养老规划时非常重要的第一步。
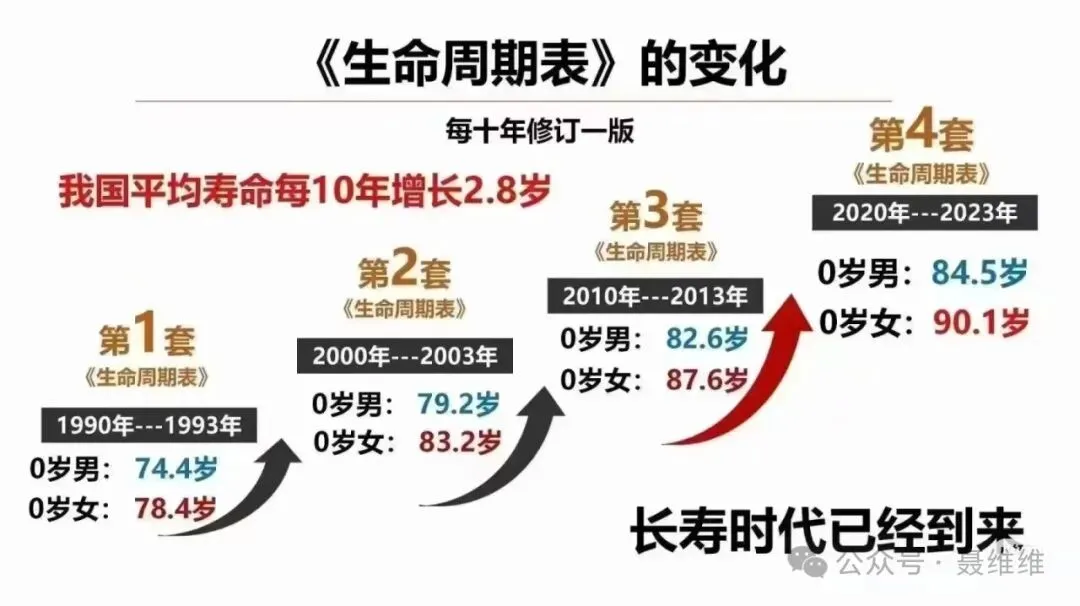
第二是长寿的风险,第四套生命周期表的男性平均寿命是84.5岁,女性是90.1岁,我国的平均寿命是每10年增长2.8岁。
寿命也会随着经济的快速发展和医疗技术的提升,被动延长,“被动长寿”将成为常态。
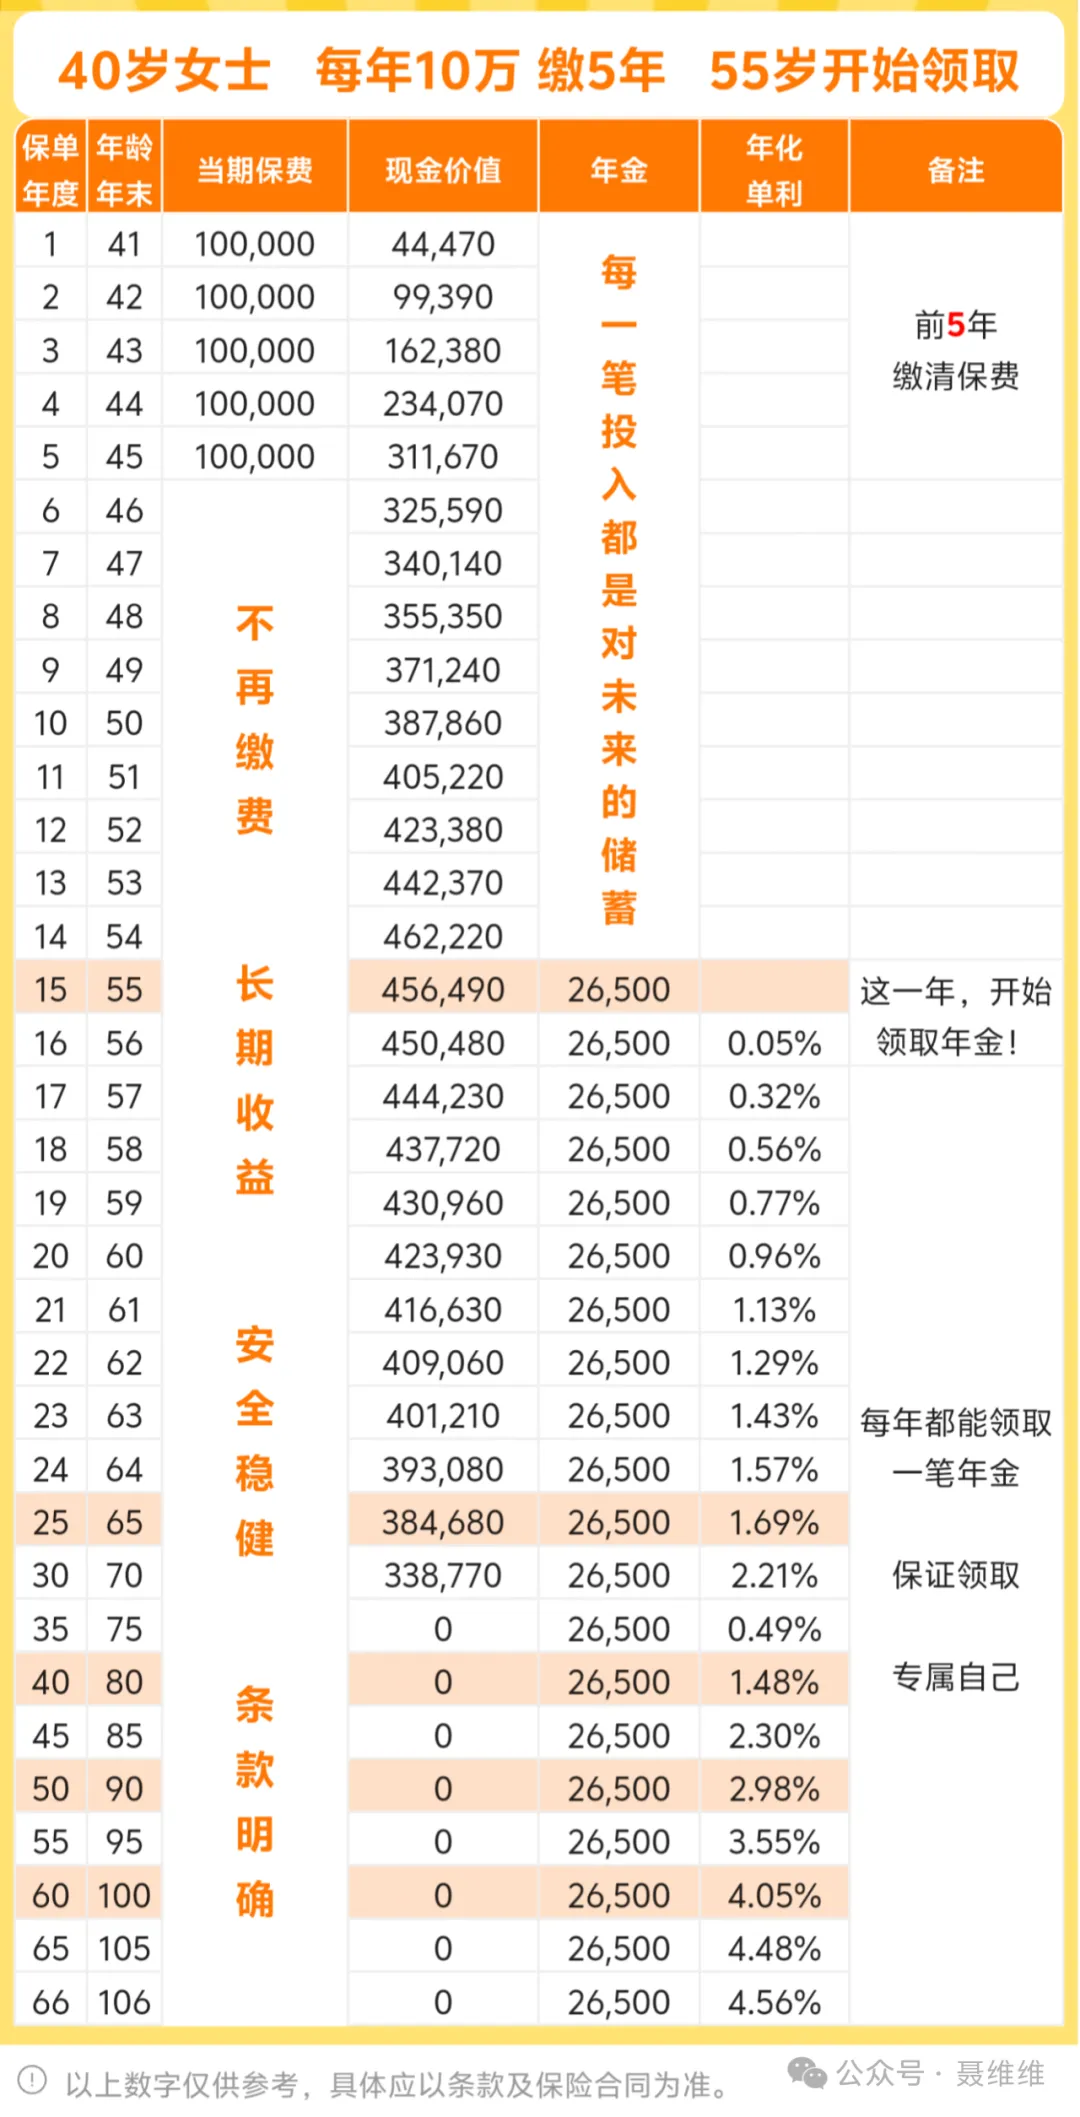
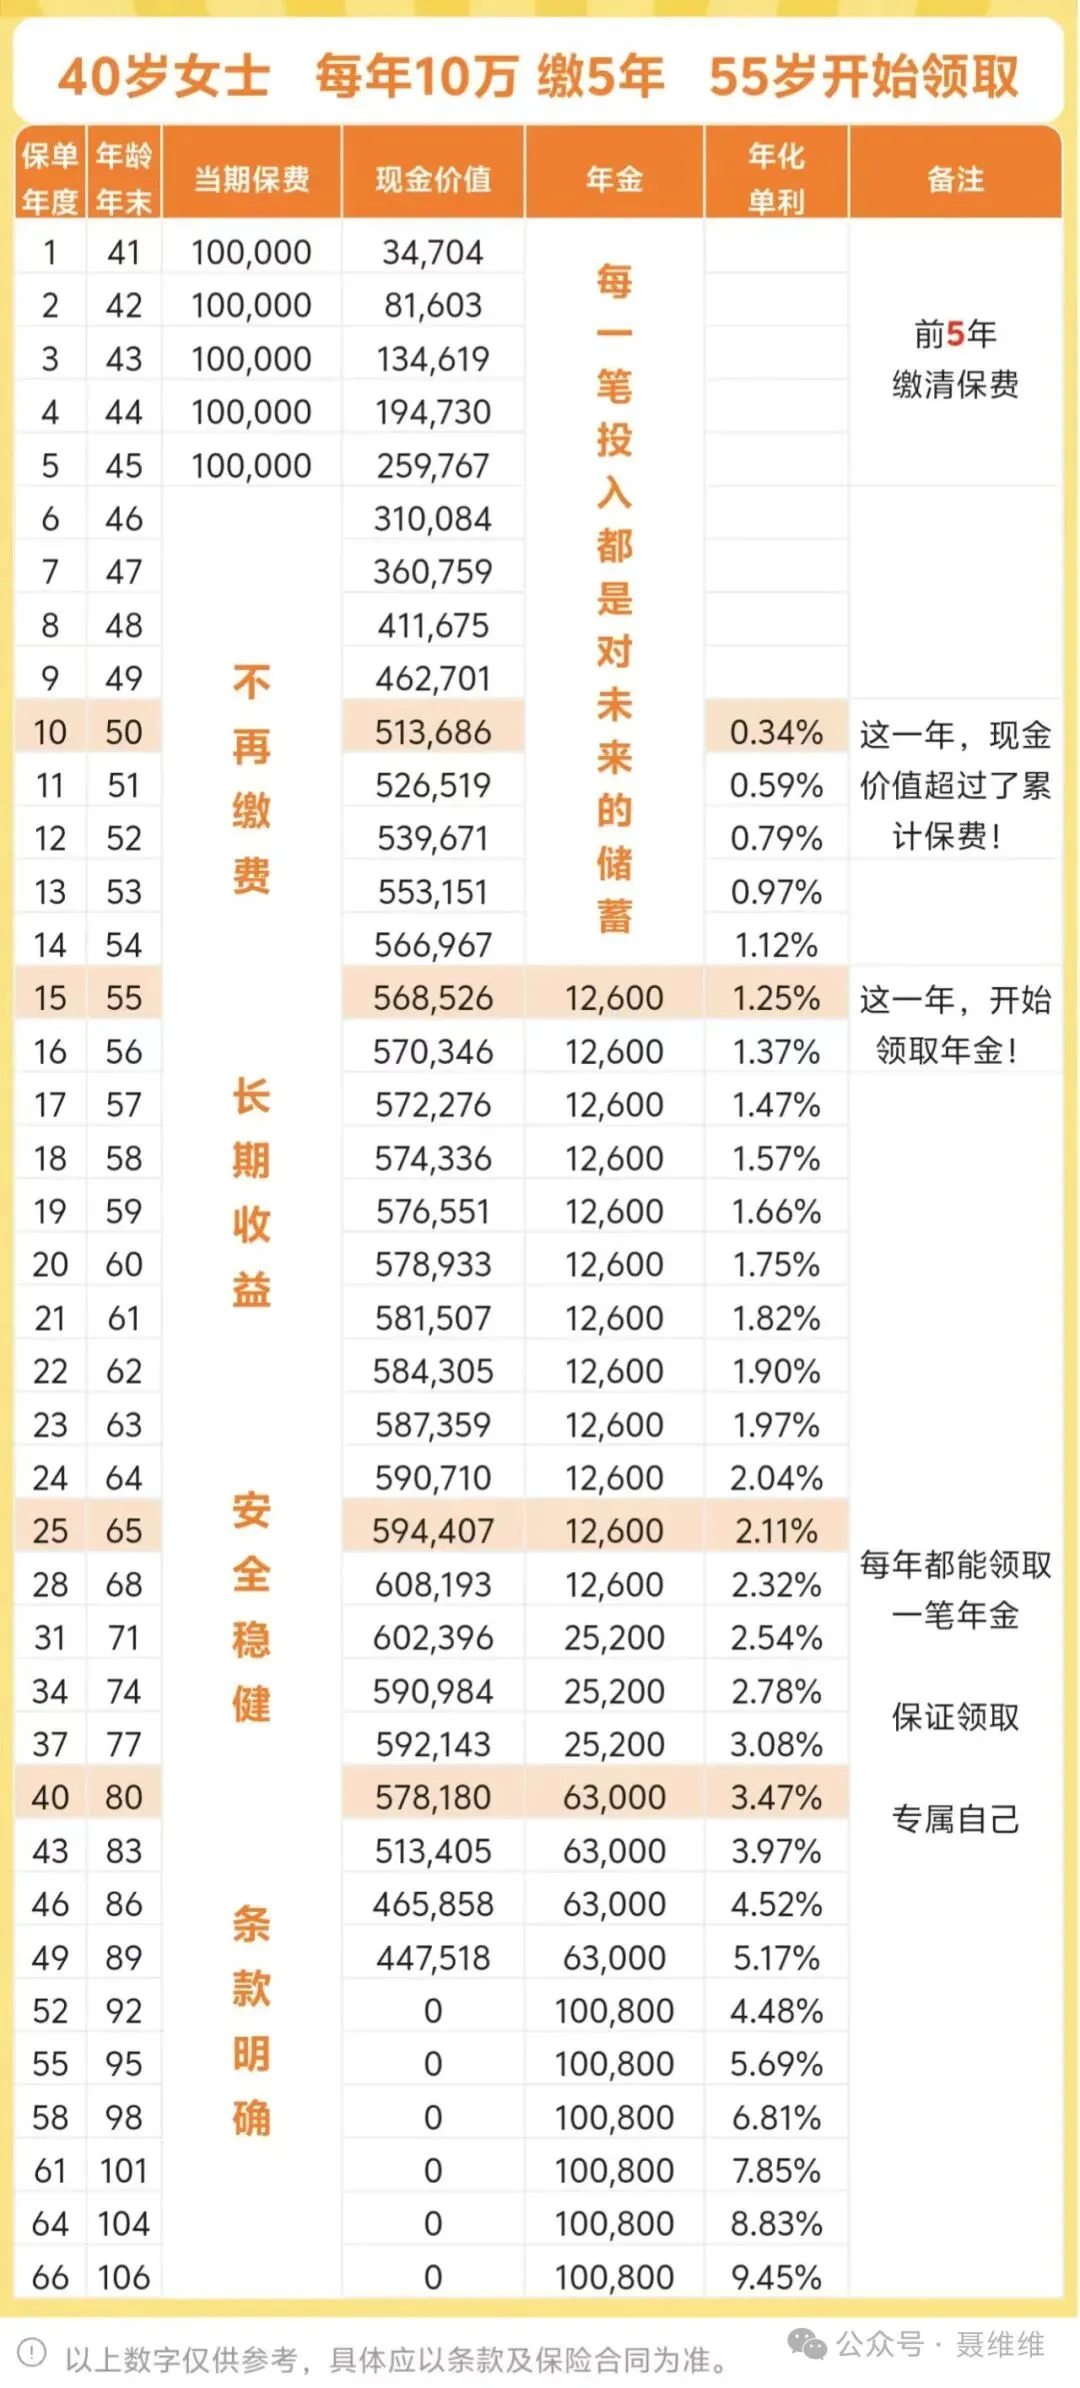
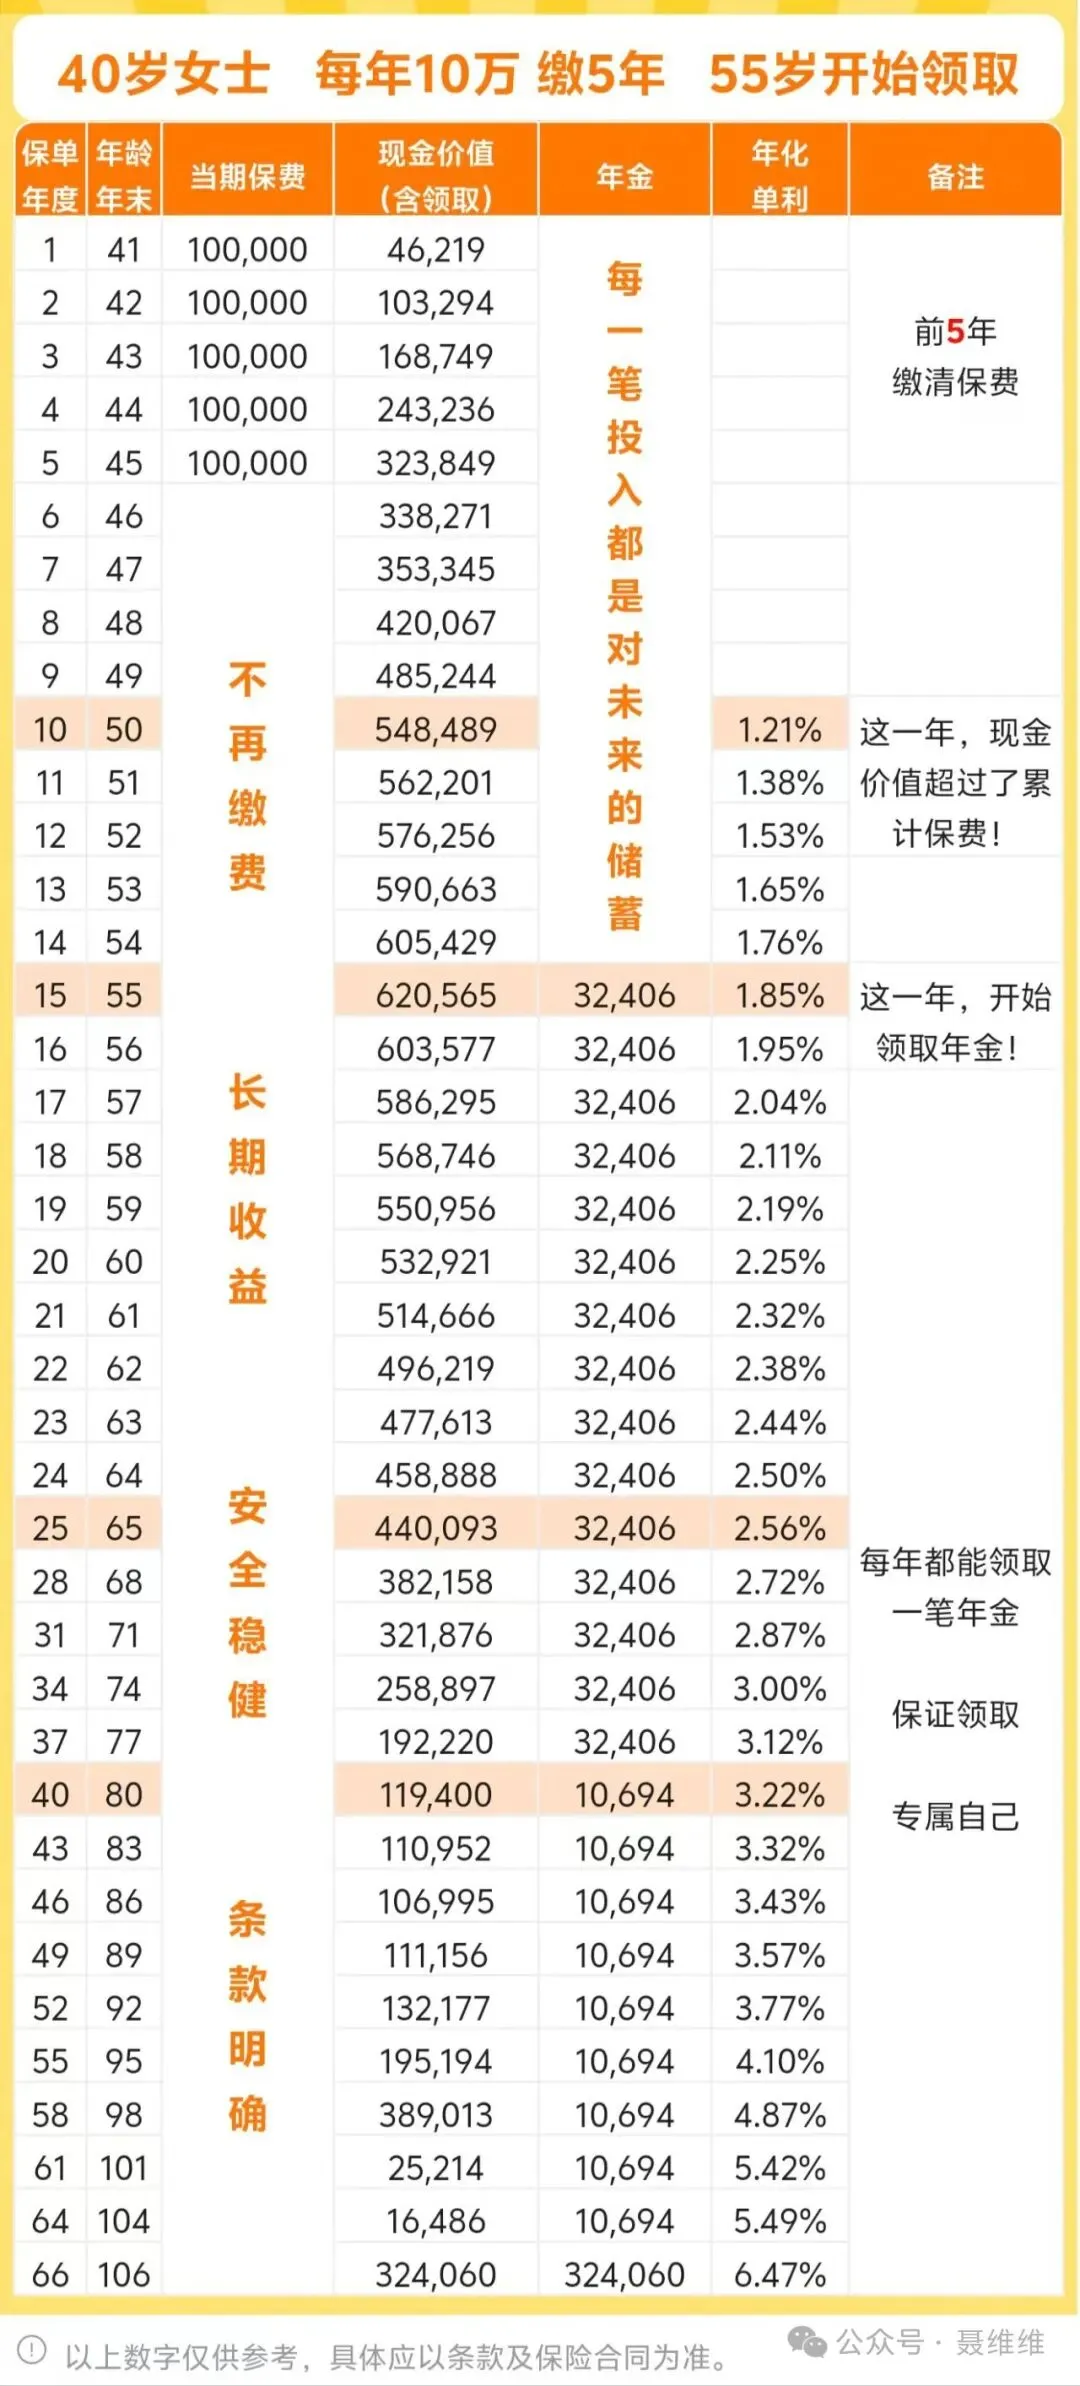
在长寿时代,要避免“人活着,钱没了”的噩梦,需要有一个与生命等长的现金流,活多久领多久,才能够去真正解决养老和长寿的风险(如下图,可以领到106岁)。
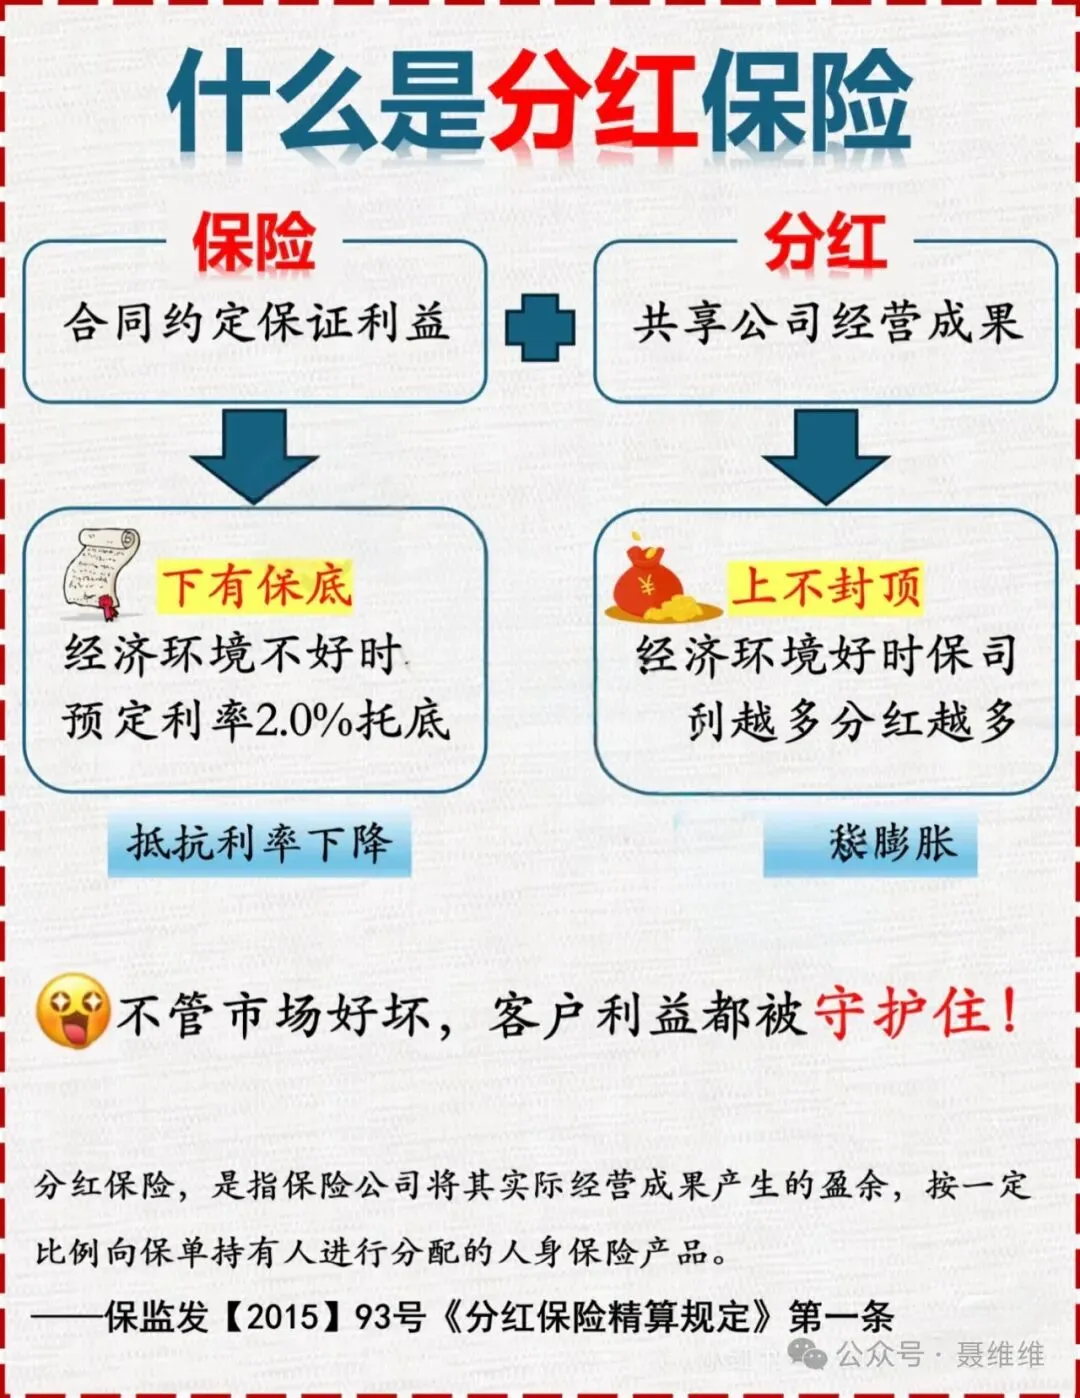
现在纯固定的年金产品,它的预定利率是2.5%;分红类型的产品,是保底2%+分红,以3.5%做的一个投资收益的分红演示。
过去两年,大家更多的关注固定收益,如3.5%和3.0%的产品,但随着整个预定利率的下调,更多人开始把注意力放在分红险上。
对于这两种类型的选择,如果希望退休以后领取的金额是百分百确定的,建议选择固定收益类的产品;如果对未来的发展有信心,宁愿去牺牲掉一些确定性,以获取一个更好的收益,建议选择分红型的产品。
如果是第一份养老金,我比较建议固定收益类的产品,来确保每个月固定的生活开销;在这个基础上,第二份,第三份甚至更多的配置可以考虑分红型养老金。
不管未来的投资状况如何,公司会把承诺的保底部分给到我们,另外保险还可以穿越经济周期,来获取更高的收益。
这两种产品没有说哪种更好,我的客户里面,有选择纯固定的;也有选择这种带分红的,这个要基于我们每个人的风险偏好,以及我们对整个市场未来的预期,毕竟养老这个事情,是要贯穿未来几十年的。
领取的金额有三种选择:1.先低后高;2.先高后低;3.固定不变。
1. 先低后高型
举个例子:从60岁开始领取,60到70这个阶段,领取的金额比较少;70到80,领取的金额会有所增长;80岁以后,每年增长的幅度更大。
这种产品的设计,其实是考虑到有些人在60到70岁,很有可能自己还有一些其他的工作收入,和投资理财,在这个阶段并不需要养老金提供那么多的现金流。
在70岁之后,判断能力下降,也做不了那么多工作,投资的风险偏好也越来越趋于保守;那这个时候养老金可以提供更多的现金流。
在80岁之后,身体可能会出现各种失能状况,也有可能需要去住高端养老社区,那这个时候对养老金的需求就会非常大。
这种先低后高的产品形态就能很好的满足我从刚开始退休到离世,不同的阶段对资金的需求。
2. 先高后低型
举个例子,我从60岁开始领取,60到80岁领取的是1万块钱一个月,但是80岁之后,只领取之前的1/3,可能就3,000多块钱一个月。
这种类型的产品,主要考虑的是60到80身体比较好的时候,要出去享受世界,要去旅游,参加各种的老年培训;80岁之后就安心的居家养老,它满足的是这部分的一个需求。
但是我一直都会觉得,80岁之后的一个资金需求是很多人会忽略掉的。
如果说希望在60到80之间领的更多一些,那最好是已经配置了一份养老金,另外再去追加一份这种先高后低的产品,去提高60到80之间的那部分现金流;但同时也不能忽略掉80岁之后很可能会产生更高的医疗和护理费的支出。
3. 固定不变(均衡型)
第三种就是比较常见的固定不变型,这种领取比较均衡,从开始领取到最后,金额都是一样的。
但很多人提出疑问:说那怎么去抵御通货膨胀呢?
毕竟60到100岁,整整40年的时间,我都领取完全一样的数字,好像也没有那么踏实。
如果是基于这种担忧,那有两种方案可以解决:
第一种:选择这种保额分红的产品,它能够更好地帮助我们去抵御通货膨胀,穿越经济周期。
第二种:可以做一个固定不变的产品,再加上这种先低后高的产品,做一个产品组合,可以更好地帮助我们去实现养老金不断递增的需求。
保证领取,常见的就是保证领取20年,30年,到80岁,或者保证领取已交保费,这种保证领取的产品比较适合是有家庭的,万一走的早,还可以把钱留给家人。
保证的部分越少,我们自己能够领取到的金额就越多。
我个人比较倾向这种保证领取总保费,再附加一个定期寿险,这样就能够很好的解决万一走的早,可以留一笔钱给家人的情况。
另外,如果我们活得长,也能够保证我们每一年领取的金额相对比较高。
不保证领取,一旦开始领取养老金,身故金就变为0,这种非常适合独生人群,因为他们不需要考虑身故金这部分,所以,在领取的金额上就会有非常大的优势。
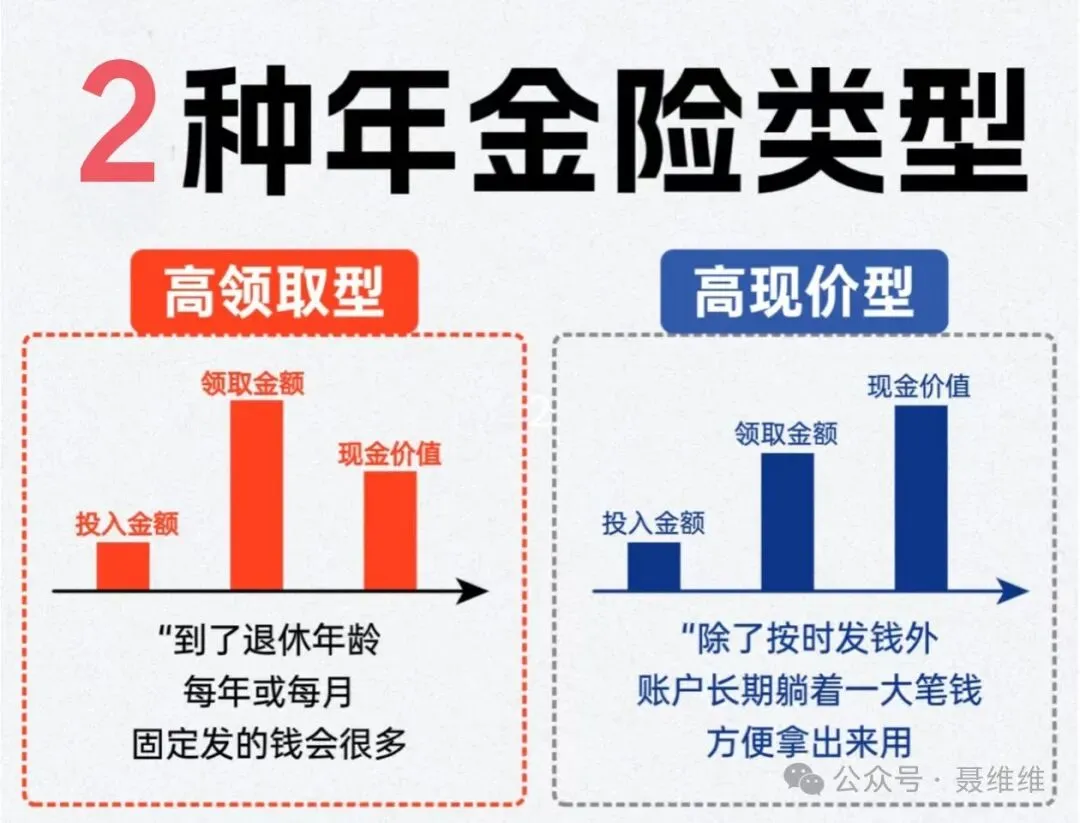
很多人希望有高的现金价值,主要是担心,万一有什么事情发生,需要用到一笔钱,然后这个保单是不是可以退保,拿出现金价值去帮助我解决掉那个问题。
但也会出现另外一种情况:这个问题解决掉了以后,你的养老还有保障吗?
如果只有一份养老金,建议选择一旦领取就没有现金价值的这种类型;如果担心发生其他事情,可以选择用储蓄或者是其他类型的保险去做对应的规划,而不是动用养老金。
如果说有多份养老金,可以选择一些高现金价值的产品,但这种产品,对应领取的金额就比较少,相当于我一直在通过吃利息的方式,去补充养老金,好处在于交的这个总保费,一直都在那里,可以灵活支取,或者最后以身故金的形式给到受益人。
活着的时候可以吃利息,走了以后,可以传承给最爱的人。
了解完这5大类型的养老金,你有没有对自己的需求以及想要挑选的产品有了更清晰的认识?
如果你也在考虑养老规划,欢迎添加我的微信(vivisino)或者扫描下方的二维码咨询。