以下内容来自久谦中台 · 商业大数据AI研究平台
文末点击阅读原文申请试用
提到非洲,咖啡和可可几乎是同义词。全球六成的咖啡豆、七成的可可豆产自这片大陆。一个看似颠扑不破的商业常识是:在这里做即饮咖啡或可可,本地品牌理应坐拥原料产地的绝对成本优势。
但现实恰恰相反。
一份针对非洲本土市场的调研揭示了一个惊人事实:本地即饮品牌的原料到厂成本,竟然普遍比漂洋过海的进口品牌高出15%,在部分地区甚至超过30%。
本该是最大优势的原料,怎么就成了最大的成本包袱?
不是原料太贵,是卖原料的链条太长
悖论的根源,不在于非洲的土地,而在于土地之上低效的流通体系。
想象一下一颗可可豆的旅程:从分散的小农户手中,要经过村级收购商、区域批发商、全国性贸易商,最后才到品牌方手里。这条漫长的五级链路,每一层都意味着10%到15%的加价。更麻烦的是,小农分散种植导致品质参差不齐,品牌方还得自己花钱分拣筛选。
非洲的产地优势,被一套为出口而非为内需设计的流通体系完全吞噬了。
相比之下,国际巨头们玩的是另一套游戏。它们从非洲大宗采购最原始的生豆,运到欧美进行规模化的精深加工,再把制成的即饮产品批量返销非洲。凭借巨大的采购量和高效的工业化生产,它们的到岸价,竟然比非洲本地品牌在本土采购原料的价格还要低。
更荒诞的一幕是“本地原料出口转内销”。
非洲本地的咖啡烘焙、可可发酵等初加工产能,连本地消费需求的20%都满足不了。这意味着,绝大多数本地品牌,不得不先把辛辛苦苦收来的生豆运到海外加工,再运回国内。这一出一进,两次跨境物流和关税,又凭空增加了约10%的成本。
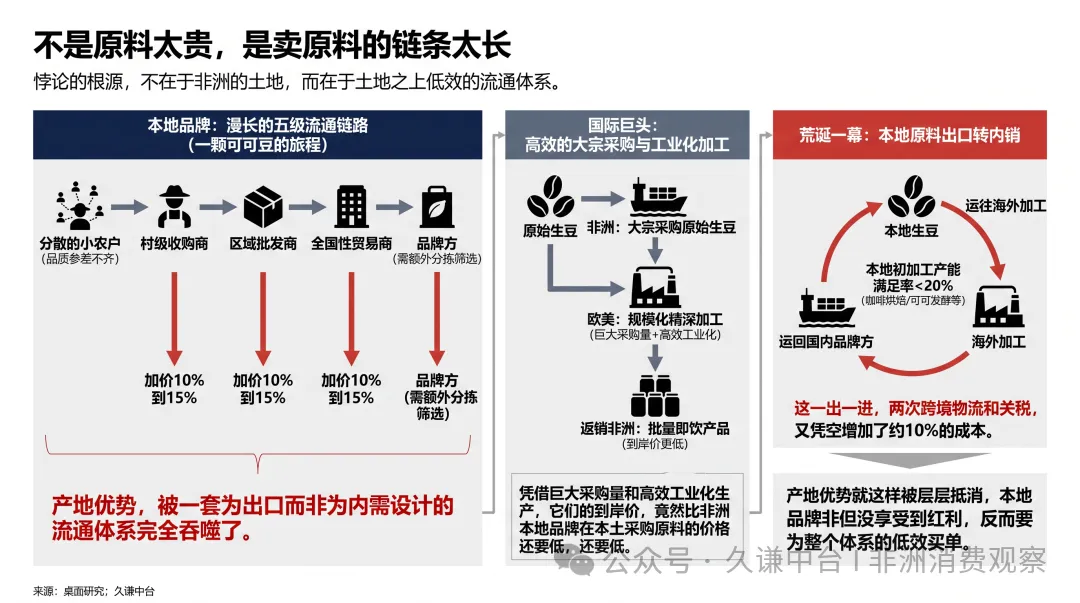
产地优势就这样被层层抵消,本地品牌非但没享受到红利,反而要为整个体系的低效买单。
真正的护城河,不是产地,是产地到终端的直连管道
面对流通与加工的双重困境,一些头部的非洲本土品牌没有选择抱怨,而是直接动手,重塑规则。
他们的解法,可以拆解为三记重拳,拳拳都打在传统模式的软肋上。
第一拳:跳过中间商,直接和农民做朋友。
头部品牌不再依赖层层加价的贸易商,而是直接找到核心产区的农民合作社,签订3-5年的长期包销协议。他们给出的收购价比村级收购商高5%-8%,优先锁定最优质的原料。同时,他们还免费提供种植技术指导和农资补贴,从源头提升原料品质的稳定性。这种直连模式砍掉了至少三层中间环节,原料采购成本平均下降了22%,品质一致性却提升了30%以上。
第二拳:把工厂建在田间地头。
他们不再把生豆送去海外“镀金”,而是在产区周边自建小型的初加工厂,直接完成烘焙、发酵、研磨。这不仅让精加工成本降低了约35%,更重要的是获得了宝贵的“工艺灵活性”。西非年轻人喜欢更甜、焦香更浓的可可;东非消费者偏爱低酸、有果香的咖啡。本地工厂可以随时调整参数,满足这些碎片化的本土口味。相比之下,进口品牌的全球标准化产品就显得格格不入。调研显示,头部本地品牌的口味好评率比进口产品高出27%。
第三拳:放弃经销商,自己做城配。
在终端,他们也放弃了传统的多级分销体系。直接与城市里的夫妻店、街头摊贩和校园超市合作,用自建的城配团队完成“最后一公里”配送。这又将流通成本降低了18%左右。
最终的结果是,他们的产品售价能比进口品牌低15%-20%,给零售小店的利润空间却高出10%。店主自然更愿意主推他们的产品。在这套模式下,头部品牌的单瓶毛利能维持在30%,复购率高达40%以上,远超进口品牌。
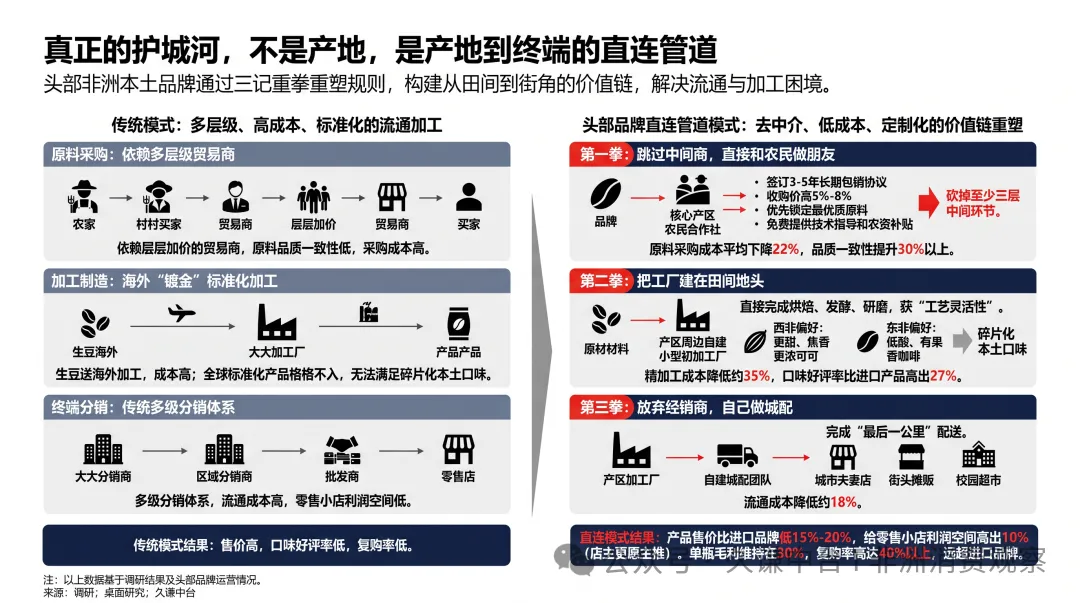
他们做的不是简单的采购,而是在重塑一条从田地到街角的价值链。
能用钱解决的都不是壁垒,时间才是
这套直连供应链的打法,听起来逻辑清晰,但绝大多数中小品牌和新来的出海商家却根本抄不动。
核心门槛,并非资金。
首先,产地资源的绑定,有极高的时间壁垒。头部品牌与合作社的信任,是靠五年甚至更长的时间,靠一次次的技术支持、农资补贴,甚至是在天灾时提供兜底保障,一点点建立起来的。对小农户而言,一个能稳定卖货的长期伙伴,远比一个偶尔出高价的陌生人更重要。新玩家想打入这个圈子,没有三五年的持续投入和耐心磨合,几乎不可能。
其次,是本地化运营的“脏活累活”。非洲的基础设施决定了物流是一场硬仗。跨区域运输的损耗率动辄超过15%。头部玩家是靠多年摸索,与本地物流商建立深度合作,甚至自建前置仓和城配车队,才把损耗控制在5%以内。此外,还有清真认证等区域合规的隐形门槛。许多出海玩家的失败,不是输在产品或营销上,而是输在了对非洲商业复杂性的天真上。他们习惯了国内成熟的物流体系,却在非洲的泥泞道路和繁琐规定面前寸步难行。
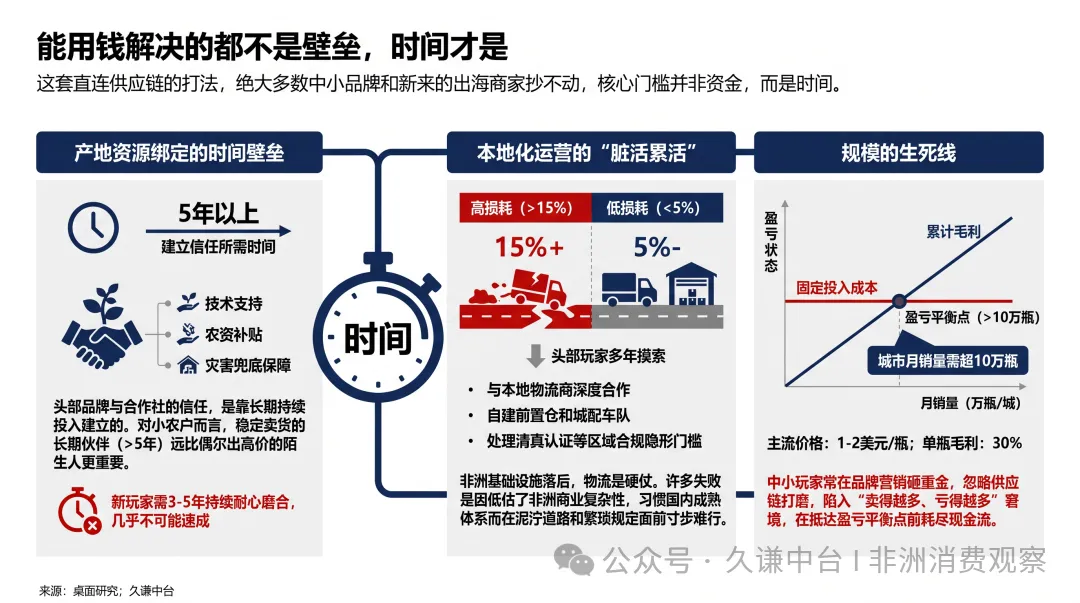
最后,是规模的生死线。非洲即饮咖啡的主流价格在1-2美元,单瓶30%的毛利意味着,只有当一个城市的月销量超过10万瓶,才可能覆盖掉供应链的固定投入。许多中小玩家和习惯了“大投放、起规模”打法的出海商家,往往在品牌营销上砸下重金,却忽略了打磨供应链的成本效率。最终,他们陷入“卖得越多、亏得越多”的窘境,在抵达盈亏平衡点之前就耗尽了现金流。
巨头入场非但不是威胁,反而是助攻
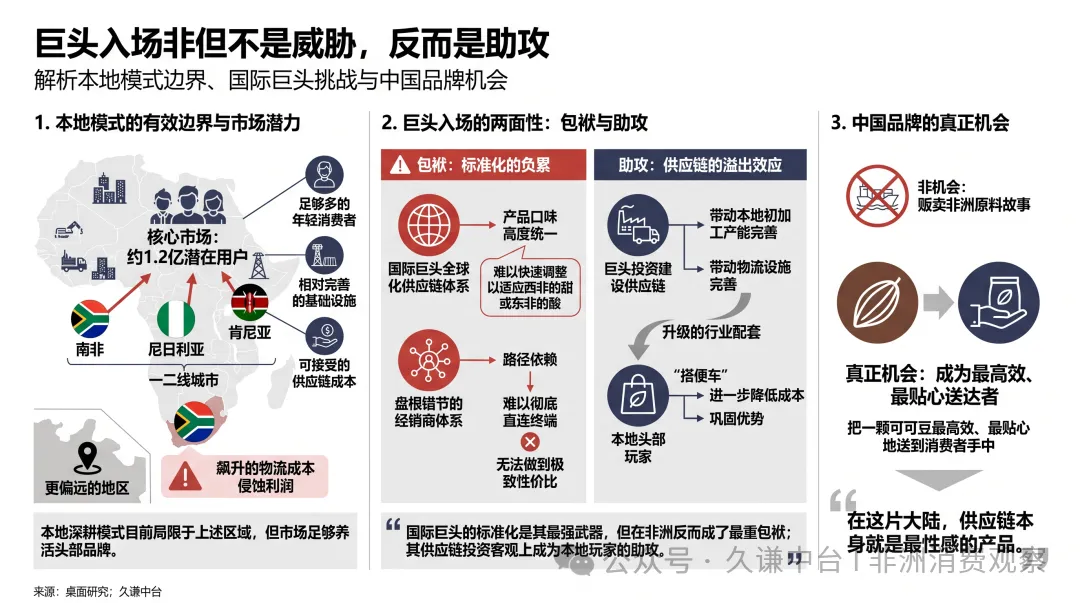
这套深耕本地的模式,也并非无限扩张。它的有效边界,目前还局限在南非、尼日利亚、肯尼亚等国的一二线城市。这些地方有足够多的年轻消费者,且基础设施相对完善,能将供应链成本控制在可接受的范围内。一旦下沉到更偏远的地区,飙升的物流成本会迅速侵蚀掉所有利润。
但这片约1.2亿潜在用户的核心市场,已经足够养活几家头部品牌。
一个更有趣的问题是:如果雀巢、可口可乐这些国际巨头也开始模仿这套打法,本地品牌还有活路吗?
答案是:巨头入场,非但不足为惧,甚至可能是助攻。
一方面,国际巨头的标准化是其最强的武器,但在非洲,这反而成了最重的包袱。它们的全球化供应链体系,决定了产品口味必须高度统一,很难为西非的甜、东非的酸做快速调整。它们的经销商体系盘根错节,路径依赖之下,很难像本地玩家一样彻底直连终端,做到极致的性价比。
另一方面,巨头们在非洲投资建设供应链,客观上会带动本地初加工产能和物流设施的完善。而这些升级的行业配套,本地头部玩家完全可以“搭便车”,进一步降低自己的成本,巩固优势。
所以,对于想来非洲淘金的中国品牌,真正的机会不在于贩卖非洲的原料故事,而在于成为那个能把一颗可可豆最高效、最贴心地送到消费者手中的人。
在这片大陆,供应链本身就是最性感的产品。
这些非洲本土品牌的突围路径,为所有意图进入新兴市场的消费企业提供了宝贵的启示:宏观的产地叙事已不足以构建壁垒,真正的竞争优势来自于对本地市场的精细化运营。对于任何一个新品牌而言,这意味着在投入资源之前,必须回答一系列具体问题:在拉各斯和内罗毕,年轻人的口味偏好有何细微差别?在1-2美元的价格带上,哪类街头渠道的动销速度最快?这些来自市场末端的真实信号,是企业在复杂环境中做出正确决策的前提。
获取此类一线情报,传统方式是依赖周期长、成本高的实地调研。更高效的路径,则是将数字信号与商业决策相结合。通过解析本地社媒与电商平台上的海量用户讨论,久谦中台能够快速识别并量化不同城市消费者对咖啡、可可口味的细微偏好,帮助品牌在研发阶段就精准对标本土需求。同时,其对线下零售生态的数据监测,可以帮助企业识别高潜力的销售区域与渠道类型,并持续追踪新品在关键终端的实际销售表现,为供应链的精准布局和快速迭代提供决策依据。
点击阅读原文,主页联系客服,获取产品试用
关于久谦中台
I
十五年的研究沉淀
三百个行业领先客户 + 四百位全职研究员
中国最领先研究机构 + 累计执行五千个项目
II
全面且独特的数据集
融合线上线下 + 兼容定量定性 + 覆盖广泛行业
十年固定成本沉淀 + 支撑多层次分析推理
III
商业级大模型智能引擎
通用基座 + 垂直领域精调 = 深度商业智能计算
趋势洞察 + 创新发现 = 复杂商业决策支持
+
科技驱动专业服务进化
赋能行业先行者 & 破解时代级命题
持续进化的专业主义 + 务实落地的工程文化
更多内容点击下方关注
