本周2026年第三季度保险公司偿付能力报告陆续披露。
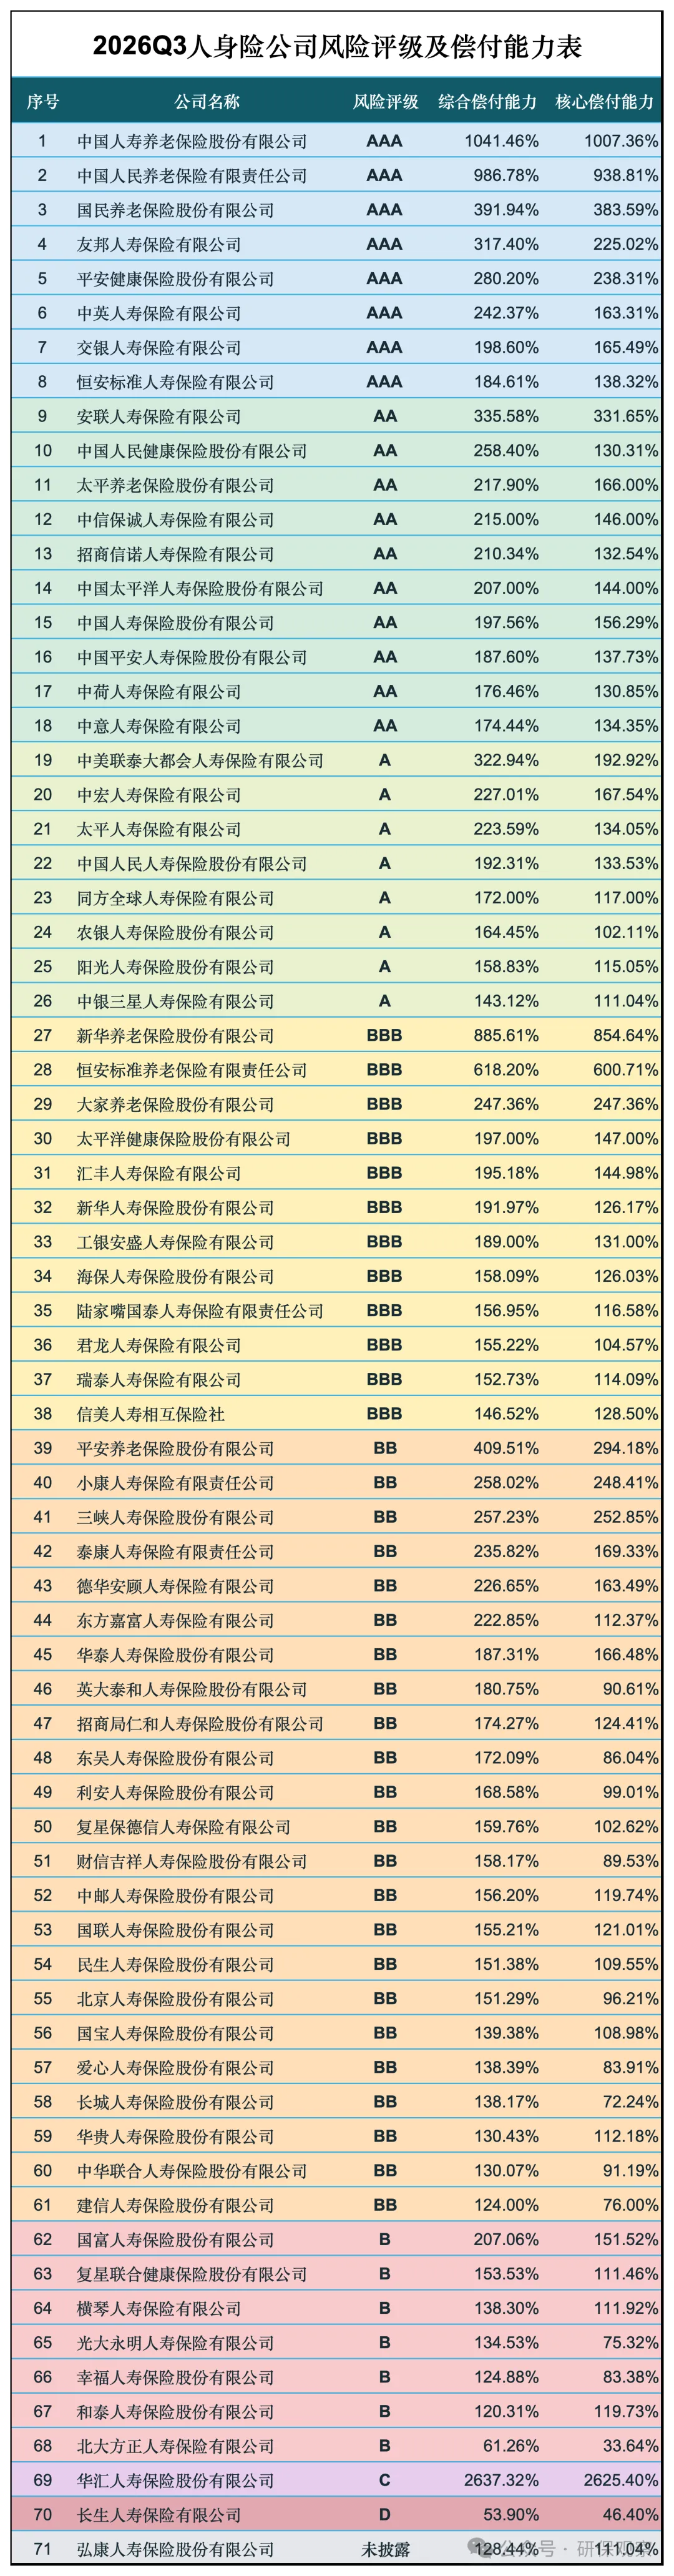
本次整理的人身险公司名录共93家,包含寿险、健康险和养老险公司。截至2026年10月31日,已取得70家公司的有效三季度报告,以下榜单以这70家公司为基础。
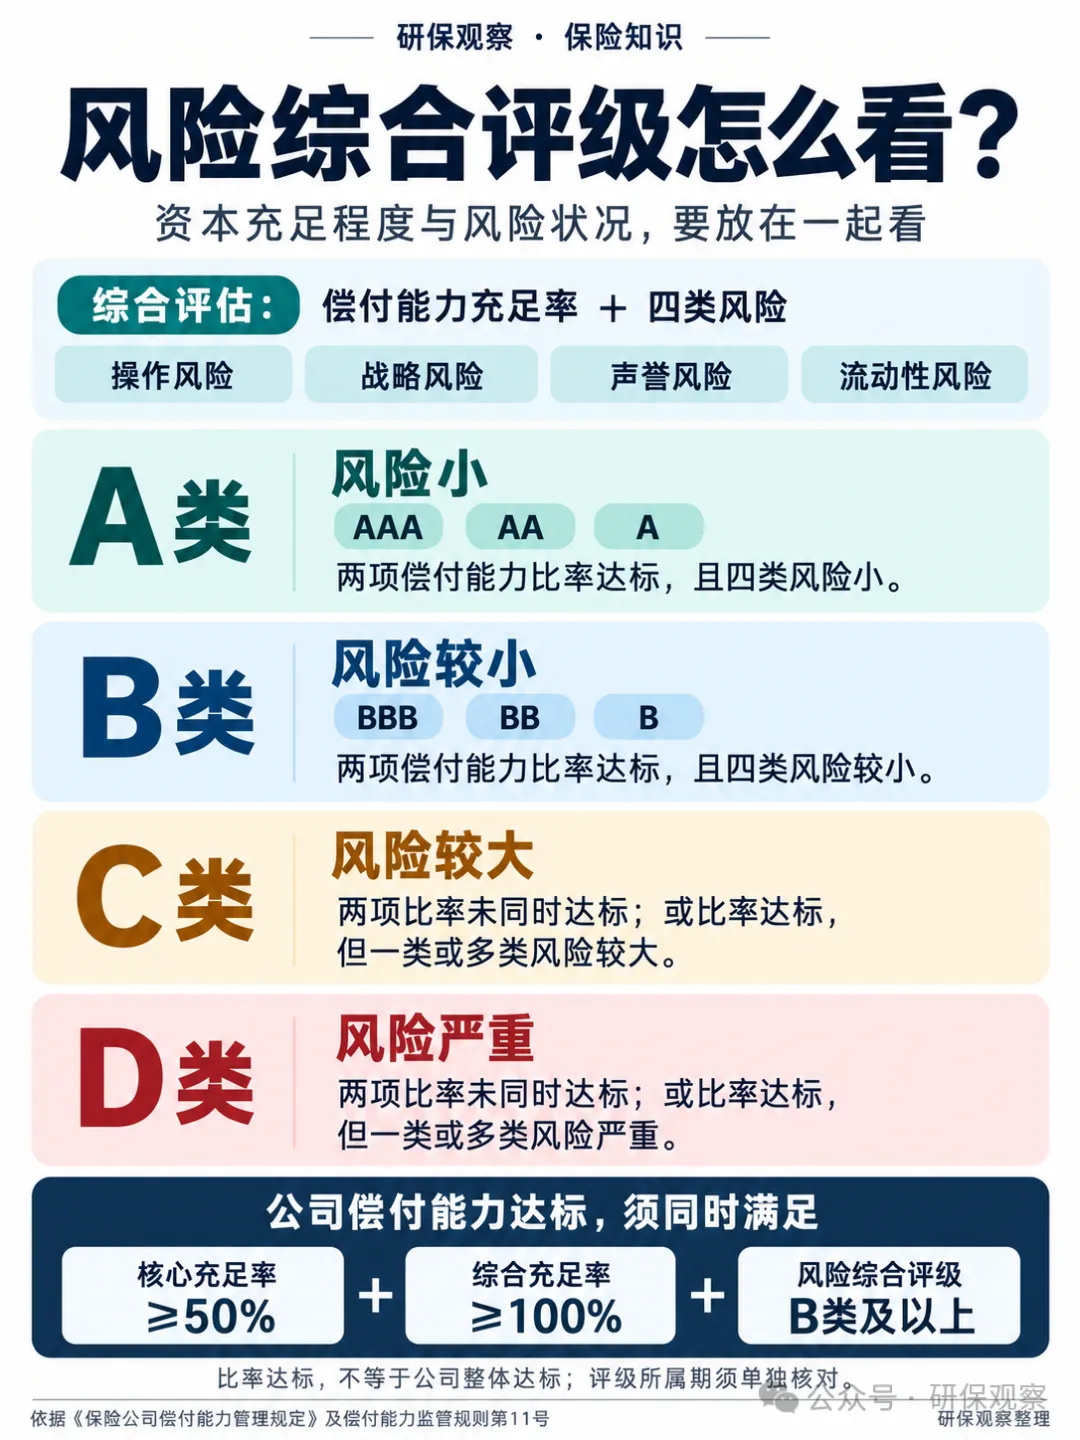
按照偿付能力分类监管规则,风险较小的A类公司细分为AAA、AA、A三级;B类公司细分为BBB、BB、B三级;风险较大的公司则分为C类和D类。
好了,先来一起看下汇总表:
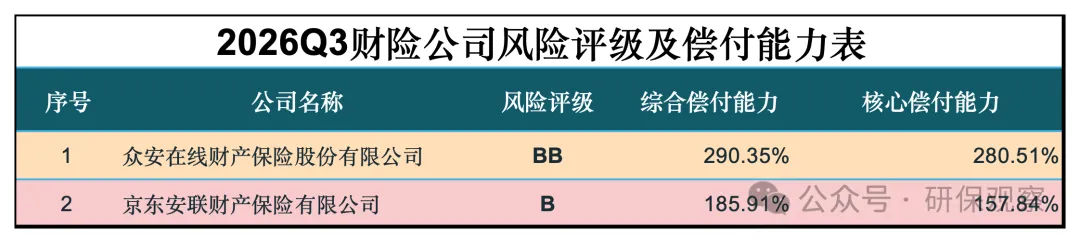
另外还有两家财险公司也纳入了调研,数据如下:
━━━━━━ ◈ ━━━━━━
偿付能力监管标准:必须同时满足三个条件
偿付能力是保险公司履行保险合同义务的能力,也是监管部门判断保险公司资本和风险状况的重要指标。
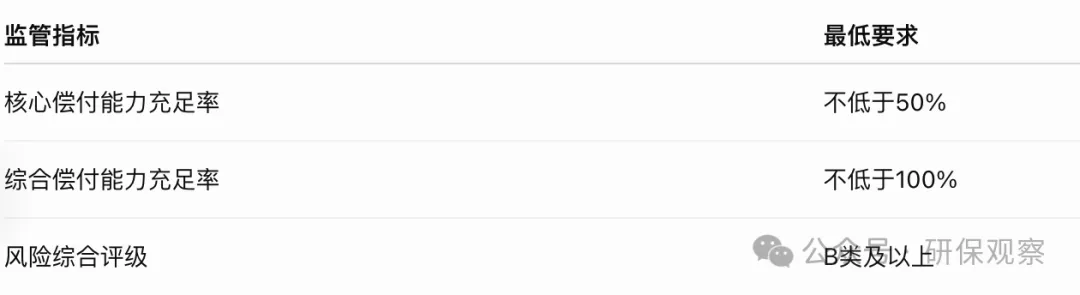
按照《保险公司偿付能力管理规定》,一家保险公司要被认定为偿付能力达标,必须同时满足三项条件:
这三项条件缺一不可。
其中,核心偿付能力充足率反映高质量资本的充足程度;综合偿付能力充足率反映整体资本的充足程度;风险综合评级则进一步考察操作风险、战略风险、声誉风险、流动性风险等因素。
因此,即使一家公司的综合偿付能力充足率超过100%,只要核心偿付能力充足率低于50%,或者风险综合评级降至C、D类,仍不符合偿付能力达标标准。
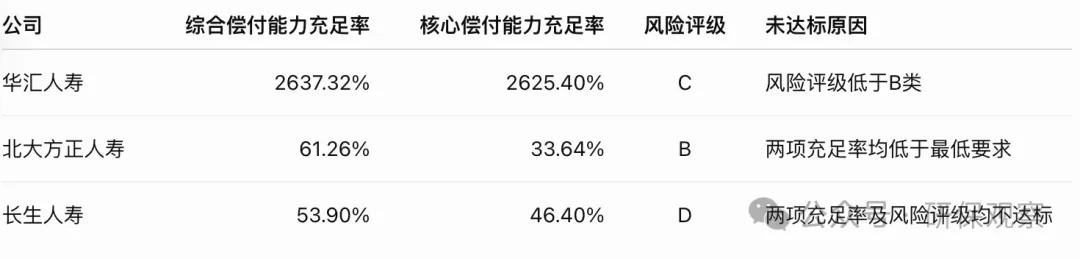
三季度已有3家公司可以确认不达标
华汇人寿较为特殊。
其综合偿付能力充足率虽然位居本次榜单第一,但最近两期风险综合评级均为C类。据其披露,公司治理相关问题尚未完成整改,业务经营长期受到限制。因此,高充足率并未改变其偿付能力不达标的结果。
━━━━━━ ◈ ━━━━━━
友邦、中英等8家AAA
AAA是本次风险综合评级中最高的等级。这8家公司既有养老险公司,也有健康险和传统寿险公司,综合偿付能力充足率相差较大。
其中,中国人寿养老、中国人民养老分别达到1041.46%和986.78%,国民养老为391.94%,友邦人寿为317.40%。
这种差异与各家公司的业务特点有关。
比如,部分专业养老险公司除了经营养老保险,还负责管理企业年金、职业年金等养老资金;而传统寿险公司拥有大量长期保单,需要为未来几十年的保险给付准备资金。不同业务承担的风险不同,对资本的要求也不同。再加上各家公司成立时间、发展阶段和业务规模存在差异,即使同为AAA级,偿付能力充足率也会有明显差别。
━━━━━━ ◈ ━━━━━━
AA和A:头部公司聚集地
AA这一档有 10家:
中国人寿、平安人寿、太保寿险、人保健康、中意人寿、太平养老、安联人寿、中信保诚、中荷人寿、招商信诺。
大家熟悉的国寿、平安、太保仍在AA这一档。太平人寿、同方全球、中银三星则列入A。
国寿、平安、太保的变化幅度都不大,但原因并不一样。 中国人寿核心偿付能力为156.29%,综合为197.56%,分别比上季度下降0.51和0.22个百分点,表面上基本持平。不过,报告中的实际资本减少了380.21亿元,最低资本也减少了185.03亿元,两方面的影响大体抵消。虽然比率没怎么变,但这并不代表资产、负债和资本要求都没有变化。
平安人寿的两项比率继续上升。 核心从133.82%升至137.73%,综合从185.46%升至187.60%。报告披露,资本市场波动和保险合同负债变动等因素带动实际资本增加189.4亿元,最低资本增加34.77亿元,资本增加的正面影响超过了资本要求上升的影响。
太保寿险则是核心上升、综合回落。 核心从143%升至144%,综合从209%降至207%。这一季实际资本仍增长2.4%,但最低资本增长3.9%,其中境内外权益价格风险的资本要求有所增加。
中意人寿这一季也很有代表性。 核心从124.09%升至134.35%,提高了10.26个百分点,综合却只从174.43%升至174.44%。它的核心资本增加、附属资本减少,同时最低资本也在增加,最终出现了“核心明显改善,综合几乎不动”的结果。
安联人寿仍然有较高的资本缓冲。 核心和综合分别为331.65%、335.58%,虽然较上季度有所回落,但两项都超过330%。
招商信诺则需要留意这一季的回落。 核心降至132.54%,综合降至210.34%,分别下降8.96和4.14个百分点。报告解释,准备金评估利率下行及权益市场波动,使实际资本减少约8.8亿元。
A级这一档有8家:太平人寿、人保寿险、阳光人寿、中美联泰大都会、农银人寿、中宏人寿、同方全球、中银三星。
太平人寿的两项比率都有改善。 核心从127.77%升至134.05%,综合从215.14%升至223.59%。报告披露,实际资本增加66.2亿元、最低资本减少16.3亿元,两方面共同推高比率。
阳光人寿则从此前披露的BB列入A。 三季度核心升至115.05%,综合却从161.08%回落至158.83%。实际资本增加90.73亿元的同时,最低资本增加64.88亿元,市场风险资本要求的上升带来了较大影响。这也是为什么评级改善之后,综合偿付能力仍可能回落。
中银三星的变化更明显。 核心从115.74%降至111.04%,综合从158.81%降至143.12%。报告中,实际资本小幅增加0.29亿元,最低资本却增加10.53亿元。它这一季的压力主要体现在资本要求增加。
农银人寿的两项比率也继续下降。 核心从107.79%降至102.11%,综合从171.12%降至164.45%,实际资本减少约11.30亿元。与安联、大都会等公司相比,它的资本缓冲没有那么厚,后续需要看实际资本能否恢复,以及业务和投资带来的资本要求怎样变化。
大都会、中宏则呈现出不同的走势。 大都会核心为192.92%、综合为322.94%,较上季度都有回落,但资本比例仍处在较高水平;中宏核心基本持平于167.54%,综合从220.27%升至227.01%。即使同在A级,两家公司的资本余量和季度变化也并不相同。
我一直持续跟踪人身险公司的偿付能力和风险评级,因为从这些数据里,基本能看出一家公司的资本状态和风险变化。风险综合评级看的是更完整的经营风险,包括操作、战略、声誉、流动性等;核心偿付能力侧重高质量资本的充足程度,综合偿付能力反映整体资本的充足程度。
每个季度这些数字都会变化,背后通常对应几类原因:利率变化和资本市场波动会影响资产、负债估值,也会改变最低资本要求,业务扩张会增加资本消耗,盈利、增资和发债会补充资本,分红会消耗资本,资产重分类也可能阶段性抬高偿付能力。
所以后面真正值得持续跟踪的,是评级能不能长期稳定,核心资本能不能保持安全垫,盈利和投资能不能持续形成资本积累,以及偿付能力的改善究竟来自经营本身,还是阶段性的资本补充和会计调整。
一起关注。
关注研保观察
聚焦保险公司、行业趋势与商业逻辑,陪保险从业者看懂变化、提升专业、走得更远。