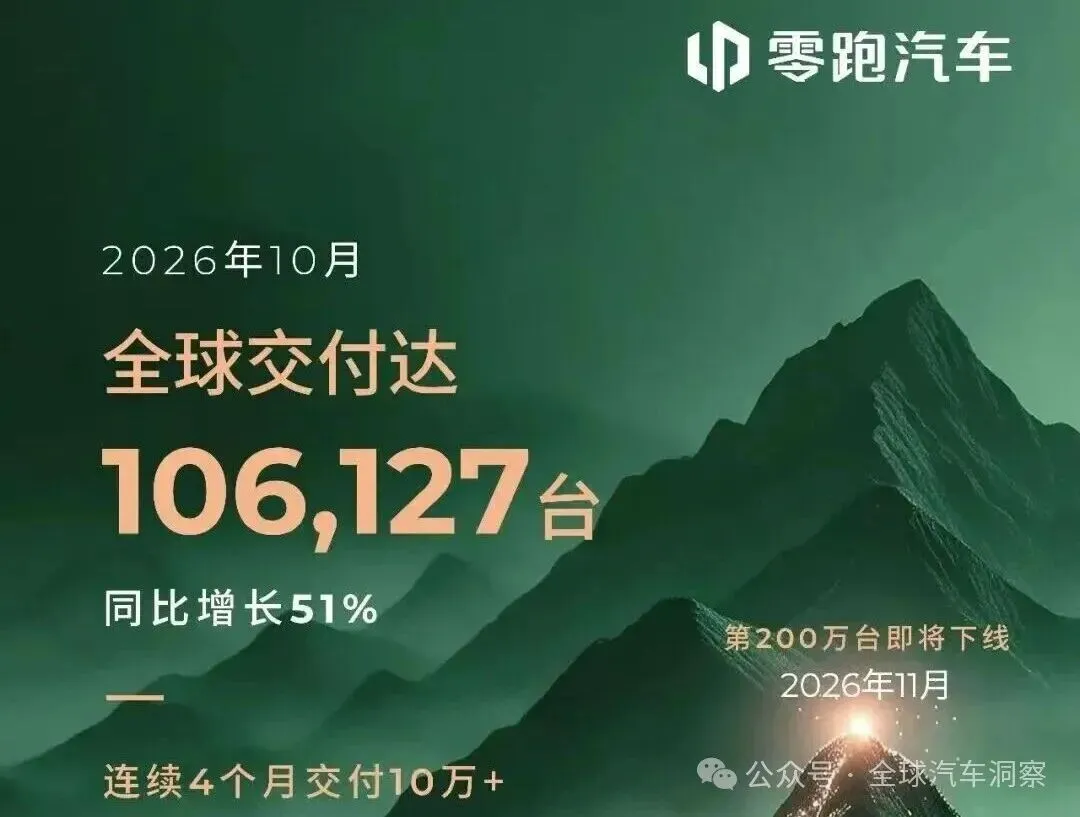
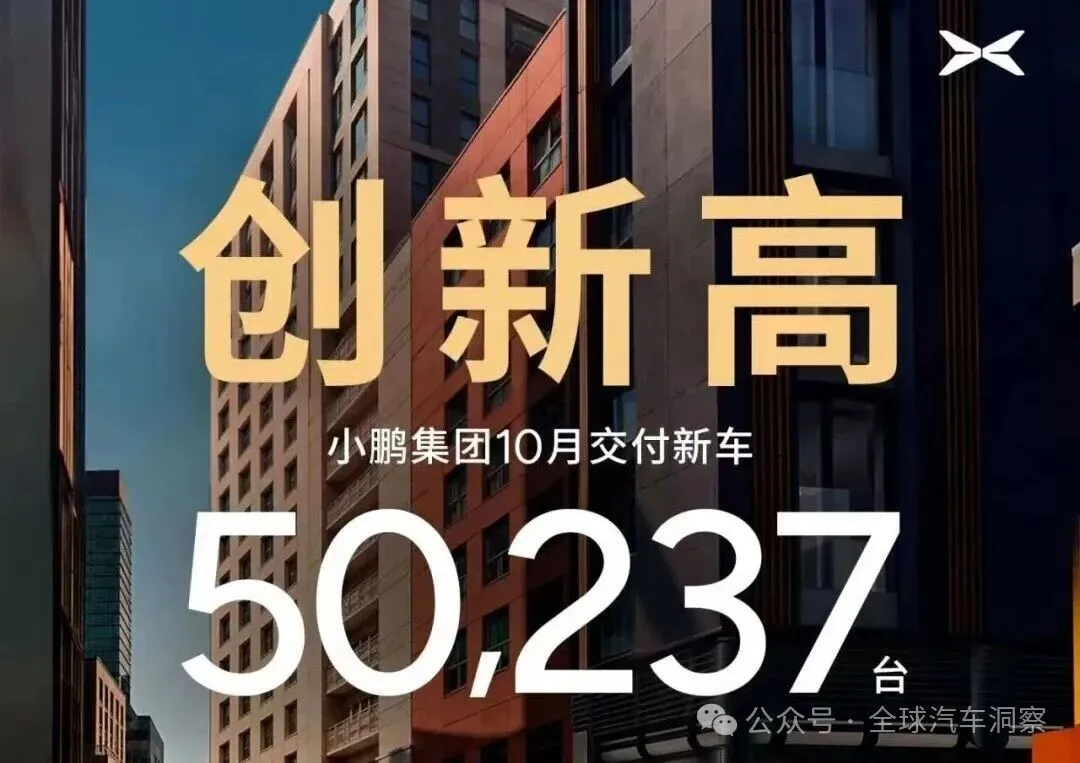
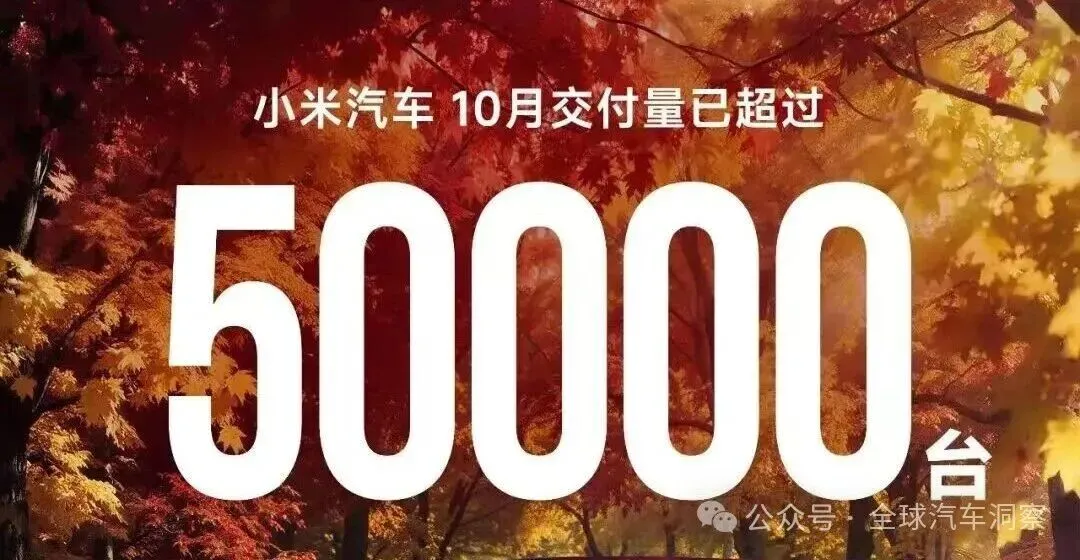
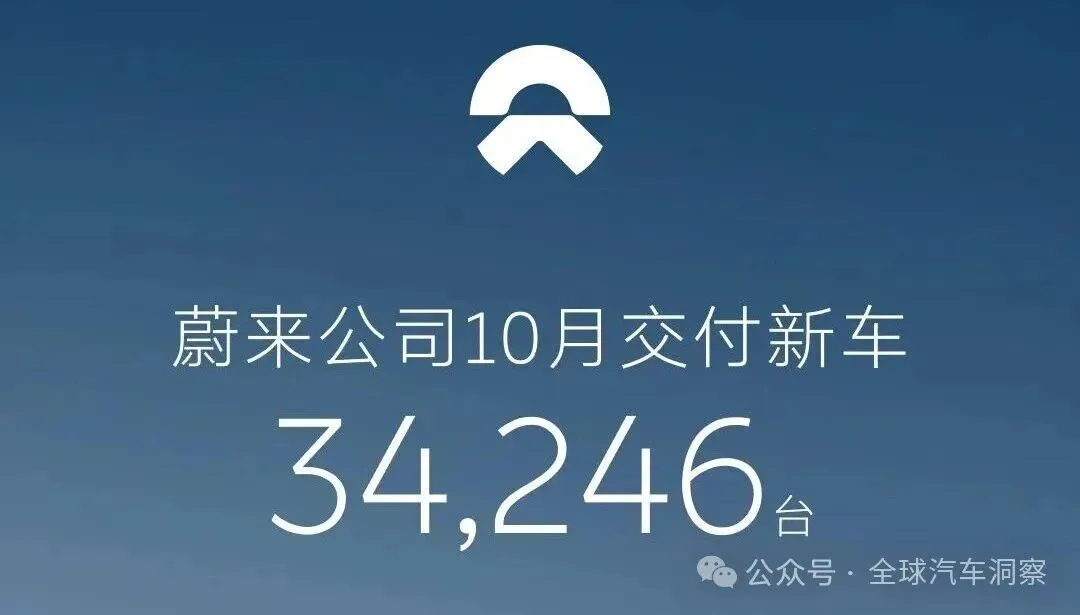
11月1日,2026年10月交付数据陆续出炉:零跑以10.6万台断层领跑、持续封神,小鹏与小米双双首破5万大关,鸿蒙智行则环比暴跌跌出前三,理想更是回落至2.9万辆跌至第八。接下来我们一起看看各大品牌具体表现:零跑
零跑汽车继续稳坐头把交椅。零跑10月全球交付量达106,127台,同比增长约75%,自7月首次突破10万台后连续第四个月站上六位数台阶,凭借“半价理想”的高性价比打法在20万以内家用市场持续收割份额,C系列与B系列双线发力,已成为新势力阵营中唯一月销稳定破10万的存在。
小鹏
小鹏集团跃居第二,交付50,237辆。小鹏10月共交付新车50,237辆,同比大幅增长,首次站上月销5万台阶,小鹏GX单月交付保持在7,000台以上,MONA M03继续领跑10万—20万元纯电轿车市场,MONA系列累计交付已超33万台,产品矩阵的稳定性与新车型放量共同推动其排名跃升。
小米
小米汽车首次突破5万台,位列第三。小米汽车10月交付量超过50,000台,首次站上月销5万台阶,SU7持续贡献基本盘,第二款车型YU7进入交付爬坡期,双车型矩阵初步成型,产能爬坡与交付节奏明显加快,与小鹏、鸿蒙智行的差距均在千台以内。
蔚来
蔚来汽车:稳扎稳打,位列第四。 蔚来10月交付34,246辆,同比增长约12%。其中蔚来主品牌交付约21,500台,乐道品牌交付约7,800台,萤火虫品牌交付约4,900台,乐道L60在20万级市场表现稳健,多品牌矩阵正在逐步打开下沉市场空间。
鸿蒙智行
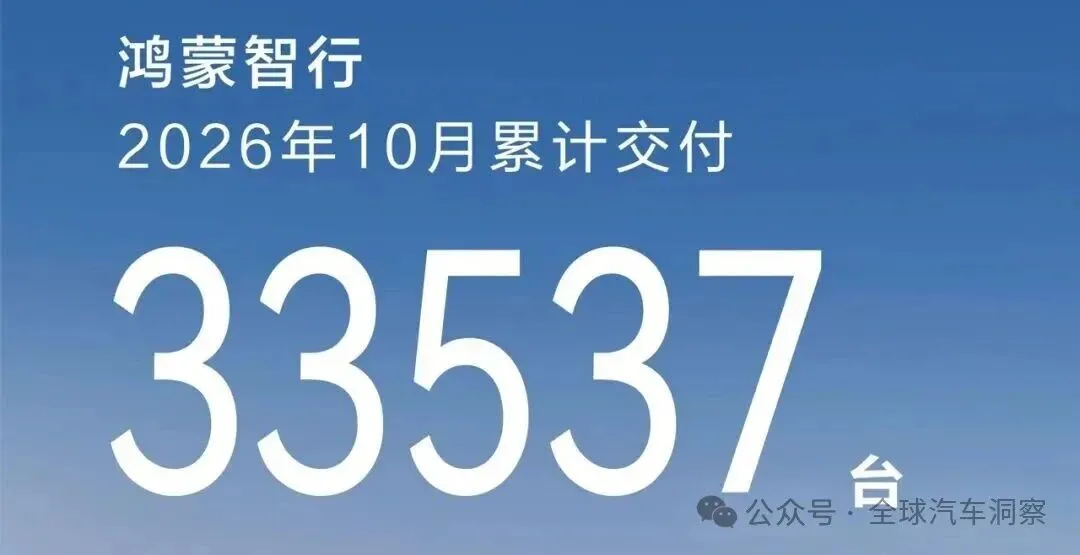
鸿蒙智行:环比暴跌,跌至第五。鸿蒙智行10月交付33,537台,相比9月的5.1万台环比大幅下滑约35%,成为本月最大的冷门,直接跌出第一阵营。问界M8、M9等主力车型销量出现明显回落,华为生态赋能效应在经历了前期的狂飙后,进入了短暂的调整期。深蓝
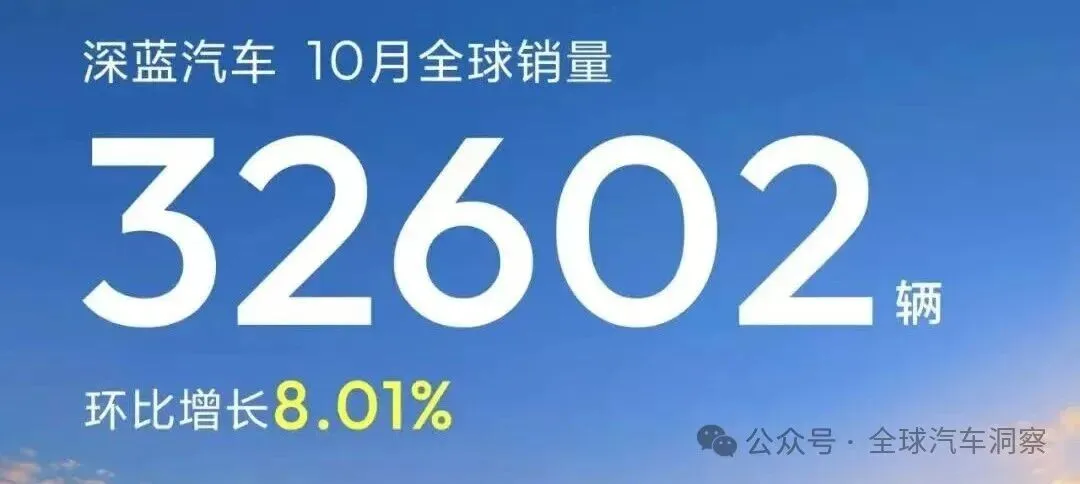
深蓝汽车:稳步回升,位列第六。 深蓝10月交付32,602辆,延续下半年以来的稳步回升态势。SL03、S7等主力车型持续贡献销量,增程与纯电双路线并行,在15万—20万元主流市场保持稳定竞争力。极氪
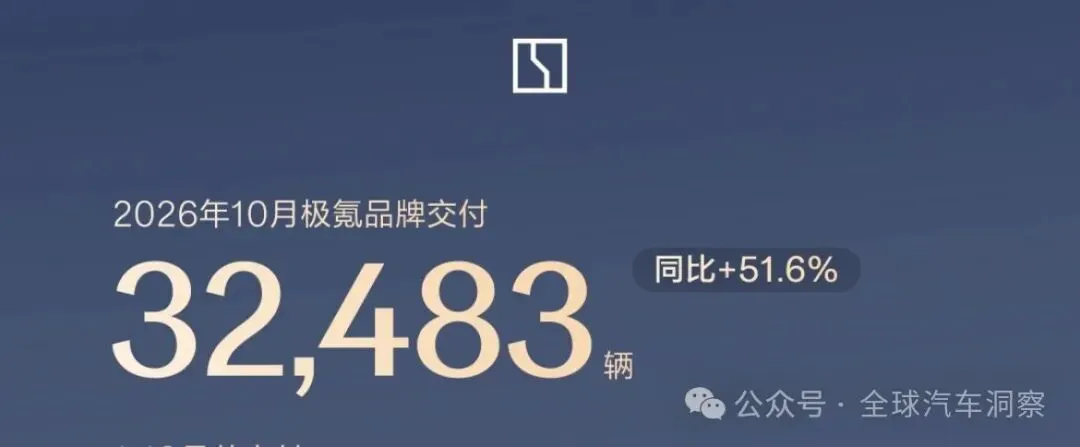
极氪品牌:增速强劲,位列第七。 极氪10月交付新车32,483辆,同比增长依然强劲。极氪007、009及7X等多款车型协同发力,高端纯电市场的产品密度持续提升,本月以微弱劣势排在深蓝之后。理想
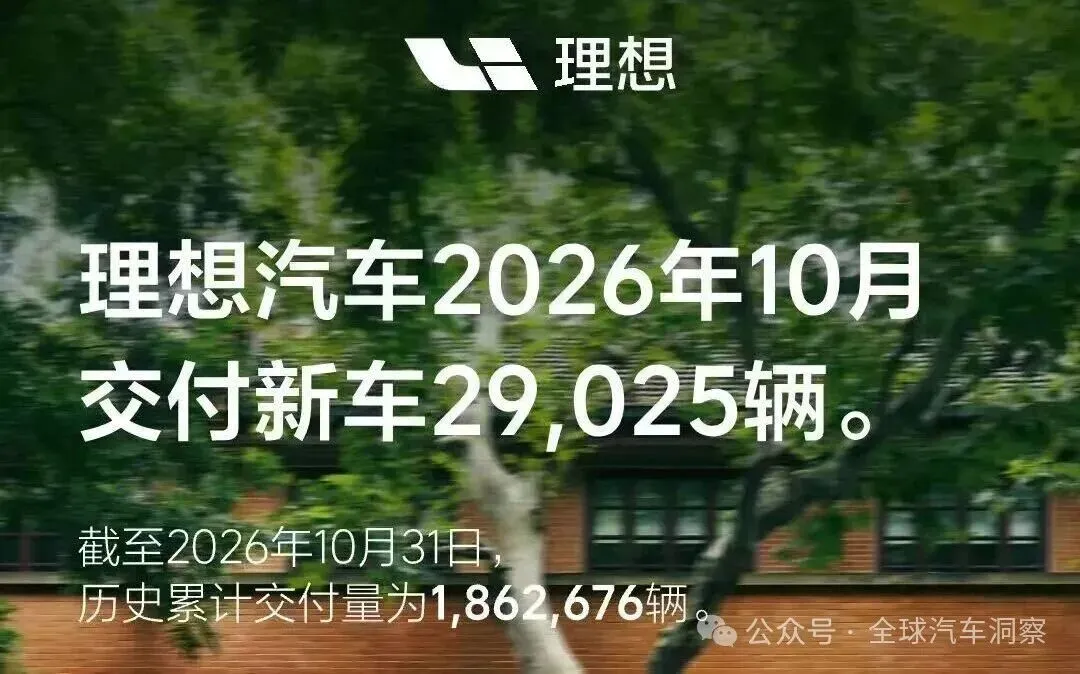
理想汽车:跌跌不休,回落至第八。 理想汽车10月交付29,025辆,环比明显下滑,彻底跌出前五阵营。增程L系列仍是销量基本盘,但理想i8与i6两款纯电SUV的爬坡未能对冲整体回落压力,纯电赛道的开局阻力仍在消化,距离巅峰期差距进一步拉大。华境汽车:新锐上榜,位列第九。 作为榜单上的全新面孔,华境10月交付7,507台,首战便成功杀入新势力前列,展现出不容小觑的潜力,也为接下来的排位赛增添了新的变数。
整体来看,2026年10月新势力呈现极端的“冰火两重天”:零跑10.6万台断层封神,小鹏、小米双双破5万高歌猛进;而鸿蒙智行暴跌至3.3万,理想仅剩2.9万跌至第八。中部阵营(蔚来、鸿蒙、深蓝、极氪)咬死在3.2万—3.4万区间,年末排位战已进入白热化。