魔都地产人新房深度测评 浦东 金鼎·睿府 建面110-133㎡单价8.25万元/㎡ 产品端最硬、也最容易被感知的竞争力
- 更新时间 2026-11-01 12:02:02
✅ 核心优势
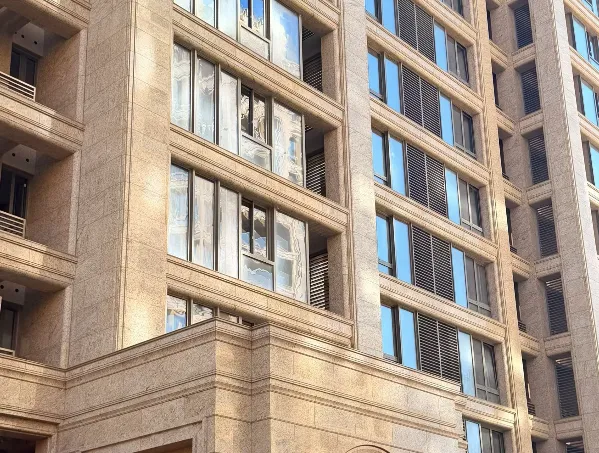
约8000元/㎡的精装标准,瑞族五件套、杜拉维特、大金、威能、霍尼韦尔、ABB智能家居、全巴西进口石材立面,在8.25万/㎡的单价下账面用料具有明确的“越级感”:如果完整兑现,这是项目在产品端最硬、也最容易被感知的竞争力。
明珠迎桥小学步行可达、平和双语在侧、华山医院东院等三甲车行可达,自带约28万方商业综合体的规划:教育和医疗的“纸面密度”在浦东中外环间不弱,商业的远期能级也有想象空间。
金桥集团国企背景,部分地块已交付/准现房,交付“不发生根本性中断”有基础信用:对于不放心民营房企期房的买家,国企背景在底线层面提供了一定参照。
约340万起的小户型总价,为预算有限、希望持有“金桥概念”的购房者提供了一个低门槛入口:45—68㎡的小户型,是项目全谱系中总价最可控的一端。
⚠️ 潜在不足与风险
两年去化不足五成、672套滞销、636套仅20组认购、每月去化个位数,市场认可度处于极低水平:这是项目所有风险中最根本的一条。低去化率意味着房源选择极度充裕、议价空间和渠道优惠真实存在,但也意味着二手流动性的长期停滞和价格发现机制的严重不充分。
价格逆势上涨而产品形态降级,是滞销的核心归因:金鼎系单价从7.5万/㎡涨至8.25万/㎡,但产品从洋房变为小高层。“更贵的价格、降级的产品”这一组合,在购房者眼中构成了明确的性价比缩水。
名义金桥、实际曹路边缘,轨交步行体验存在实质性争议:12号线申江路站的步行距离存在“640米”与“约2.3公里、30分钟”两种口径,规划线路兑现遥远。地段认知的落差,直接压制了8.25万/㎡定价的合理性。
物业费12元/㎡·月,持有成本显著高于同价位常规住宅:100㎡年物业费约1.44万元,加上停车等费用接近3万元/年。对于小户型买家,这一持有成本的比例尤其突出。
已交付项目存在品质维权记录,装标和公区的实际兑现需以实体核验为准:二期阅府西区业主曾就“儿童设施缩水、水景下沉空间取消、景观用材降标”发起维权。“8000元/㎡装标”的纸面承诺,在项目整体的交付记录面前,需要以更审慎的实体核验来对待。
专项风险提示
第一优先级:将“672套滞销”和“分销启动”作为决策的起点,并以此为基础争取真实的成交条件。在看房之前,先回答:如果这个项目两年只卖了不到一半,636套房子只有20组认购,自己看到的“8000元/㎡装标”是否足以构成一个远超市场共识的理由? 如果答案是否定的,则无需继续。如果仍有意向,不应被案场的“备案价”或公开声明所锚定,而应直接了解分销渠道的实际优惠、案场的可谈空间,以及是否存在工抵房/特价房。公开的2.5%—5%佣金,本身就是一个价格弹性的信号。
以“产品形态降级”为锚点,重新校准对价格的预期。将8.25万/㎡的单价与金鼎首府(7.5万/㎡洋房)、金鼎阅府(7.95万/㎡)以及周边二手房(约6.2万/㎡)做横向比价,判断“装标溢价”是否足以覆盖“形态降级+地段边缘+高物业费”的全部折价。
在已交付地块中核验公区和装标的实际兑现。走访二期阅府已交付区域,观察景观用材、儿童设施、水景等是否与宣传一致;在样板间中核对瑞族、杜拉维特、大金等品牌的实际型号。“顶配装标”必须建立在“所见即所得”的基础上,而非依赖品牌清单。
实测地铁步行和物业费的实际影响。从项目门口步行至12号线申江路站,记录真实耗时;计算所购房源的年物业费,并将其纳入长期持有成本,尤其是小户型买家,需评估高物业费对投资回报或自住成本的侵蚀。
最新在售房源更新,请联系 ⬇️专业销售一对一咨询⬇️ 备注好电话联络方式 口令“金鼎·睿府” 耐心等待官方VIP客户经理回电
一、项目概况
金鼎·睿府位于上海市浦东新区金桥板块振桥路,是“上海·金鼎”约275万方城市综合体的收官住宅地块,由上海金桥(集团)有限公司开发,物业为上海新金桥物业,物业费12元/㎡·月。
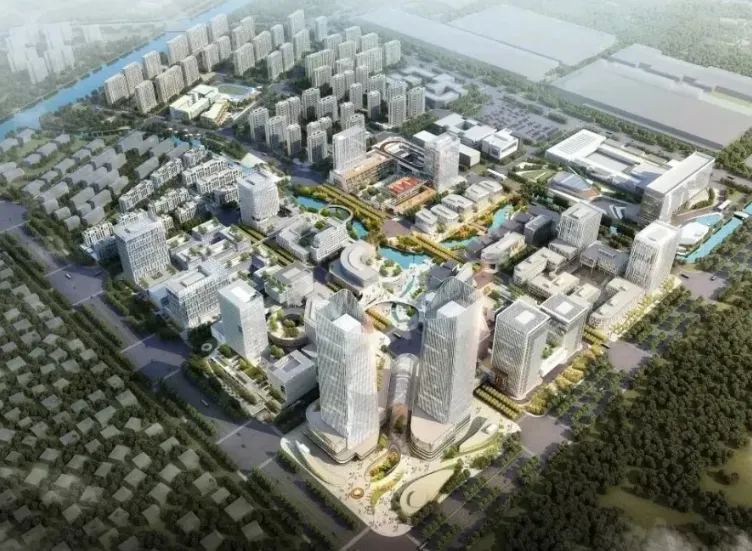
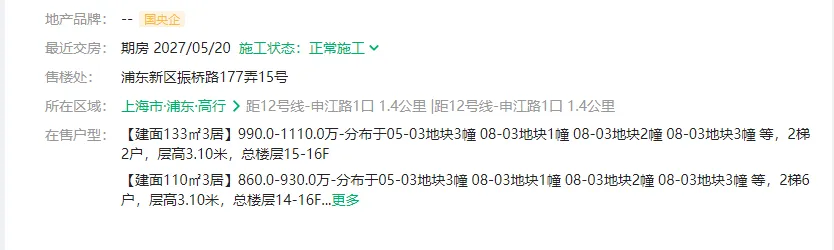
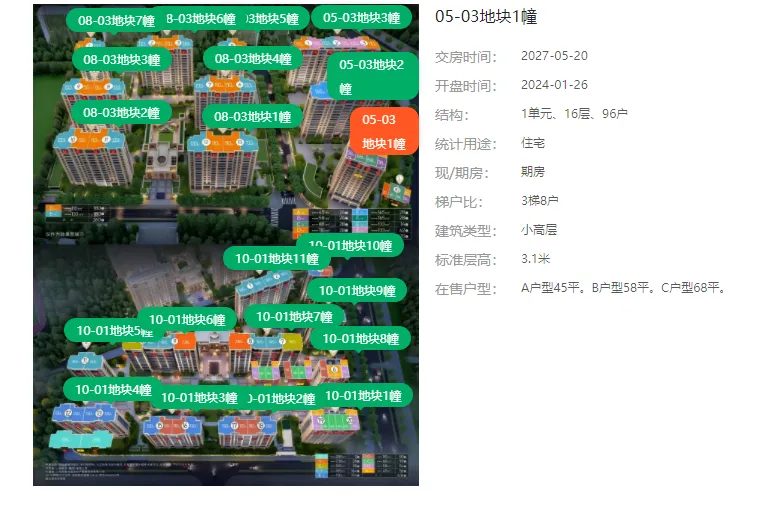
项目整体分三个地块,总户数约1216套,容积率约2.0,绿化率35%,车位配比约1:1.6,板楼结构。户型跨度极大,从约45㎡一房到约255㎡五房,全精装交付(住宅地下室除外)。项目2024年3月首次取证开盘,当前仍有约672套可售,交房时间在不同地块间存在差异,部分批次预计2026年底至2027年5月。
| 高层板楼,容积率约2.0,约1216套 | |
| 70年住宅 | |
| 精装 | |
| 35% | |
| 12元/㎡·月 | |
| 期房/部分现房,交房口径不一(2026年底—2027年5月) |
二、区域价值分析:金桥的“概念光环”与“边缘曹路”的现实
(一)确定性底盘:金桥副中心规划与“上海·金鼎”综合体叙事
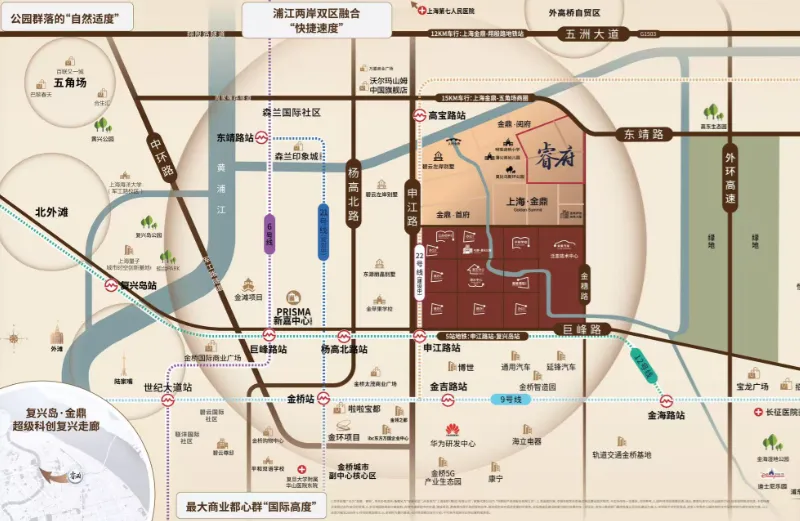
金鼎·睿府的区域价值,首先建立在金桥城市副中心的规划能级和“上海·金鼎”约275万方综合体的宏大叙事上。项目自带约28万方商业中心,规划约180米双子塔地标,涵盖5A写字楼、星级酒店、商业与文体配套。明珠迎桥小学步行可达、平和双语金鼎校区在侧,基础教育资源在纸面上是充分的。华山医院东院、第一妇幼保健院、曙光医院东院等三甲资源在车行范围内,医疗配套的“数量”不缺。“金桥副中心+综合体自带商业+明珠/平和学区预期”,是项目区域价值最底层的支撑。
(二)核心变量一:名义金桥、实际曹路边缘,地段认知存在实质性落差
这是理解金鼎·睿府所有市场表现的第一把钥匙。公开分析明确指出:项目“名义上主打金桥副中心概念,实际行政区域位于曹路板块”,属于金桥的边缘地带。距12号线申江路站的直线距离虽有“约640米”的宣传口径,但实地测评的体感是“步行约2.3公里、30分钟,有点远”。规划中的20号线金穗路站属于远期延伸段,通车时间未知;崇明线在建,但站点步行同样不便。“概念上的金桥”与“物理上的曹路边缘”之间的落差,直接影响了购房者对8.25万元/㎡定价的接受度。
(三)核心变量二:金桥板块内的价格参照系,对睿府形成明确的“挤压”
金桥板块新房参考均价约7.55万元/㎡,而睿府备案价8.25万元/㎡。这意味着,项目的定价中包含了显著的“综合体概念+装标溢价”,但在一个产品形态从洋房降级为小高层、且地段处于边缘的现实中,这一溢价未能获得市场的对等认可。同板块的金鼎首府(洋房,7.5万/㎡)和金鼎阅府(7.95万/㎡)的去化表现,也反衬出睿府在“涨价+降级”组合下的定价错位。
三、户型深度解析:45—255㎡的“全谱系覆盖”与产品定位的模糊
金鼎·睿府的户型策略,试图用45—255㎡的全谱系覆盖从极致刚需到深度改善的所有客群。但这一“大而全”的策略,在公开分析中被指为 “刚需改善两端都未精准命中” 是滞销的重要原因之一。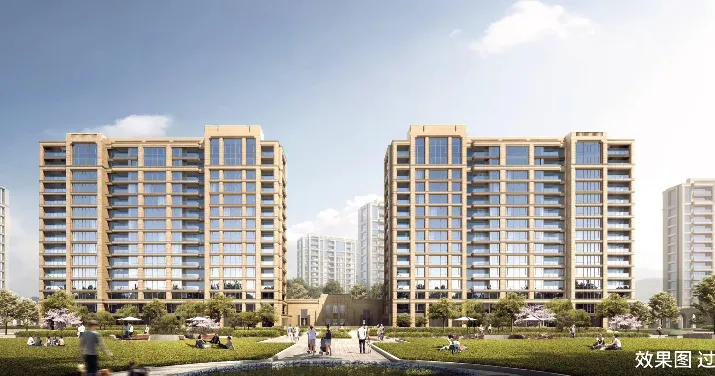
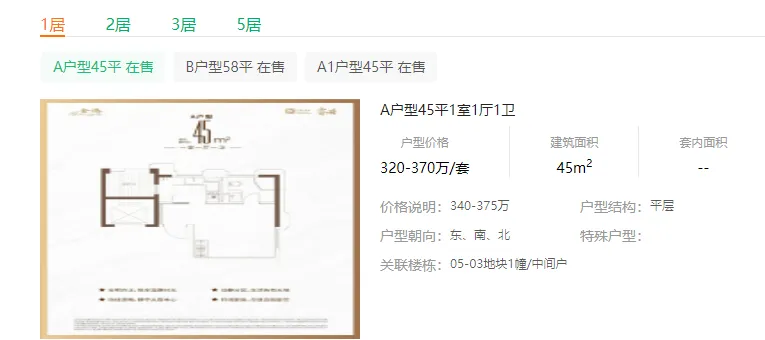
(一)约45—68㎡ 小户型——“340万级”的金桥概念入场券
45㎡一房和68㎡两房是项目的最低总价门槛,总价约340万—560万元。对于预算严格受限、希望以最低成本“持有金桥概念”的购房者,这是唯一的入口。但需要清醒认识:12元/㎡·月的物业费,对于一套45㎡的小户型而言,年物业费约6480元,持有成本占房价的比例显著高于大户型,“高额物业费让不少购房者望而却步”是公开分析的直接判断。
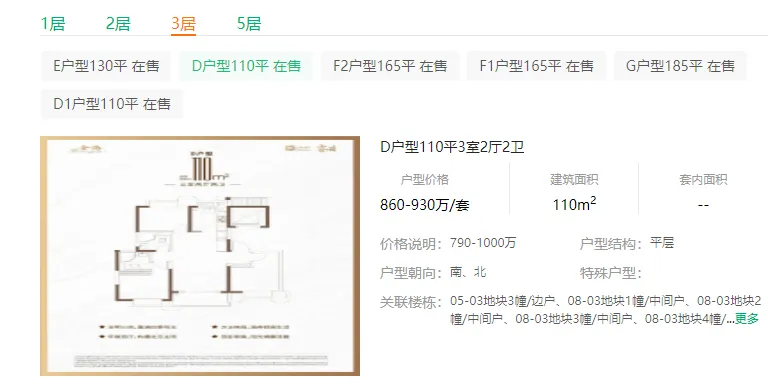
(二)约100—185㎡ 三/四房——“主力段”,直面产品形态降级的质疑
100—185㎡是项目的主力供应段,也是“产品形态降级”争议最集中的区间。三房和四房的户型设计、精装配置(瑞族、杜拉维特、大金等)在纸面上是扎实的,但同样的100㎡,金鼎首府时期是洋房,睿府变成了小高层,单价却从7.5万/㎡涨至8.25万/㎡。对于在100—185㎡区间做决策的改善家庭,“用更高的单价买降级的产品形态” 是一个必须被正面回答的问题。这一面积段适合对装标极度敏感、且愿意为“金桥综合体+顶配精装”支付溢价、对产品形态(洋房vs小高层)不敏感的购房者。
(三)约238—255㎡ 大户型——“1900万级”的顶配,客群极窄
238—255㎡五房是项目的顶端产品,总价约1900万元。在曹路边缘的区位上,这一总价段对应的是极窄的客群,且面临与金桥核心区、碧云等板块低密产品的直接竞争。大户型去化压力在672套滞销中尤为突出,其流动性逻辑与100—185㎡的主力段完全独立,不能以前者的去化逻辑线性推导。
四、装修标准(列表形式):全篇最值得认真对待的“产品底牌”
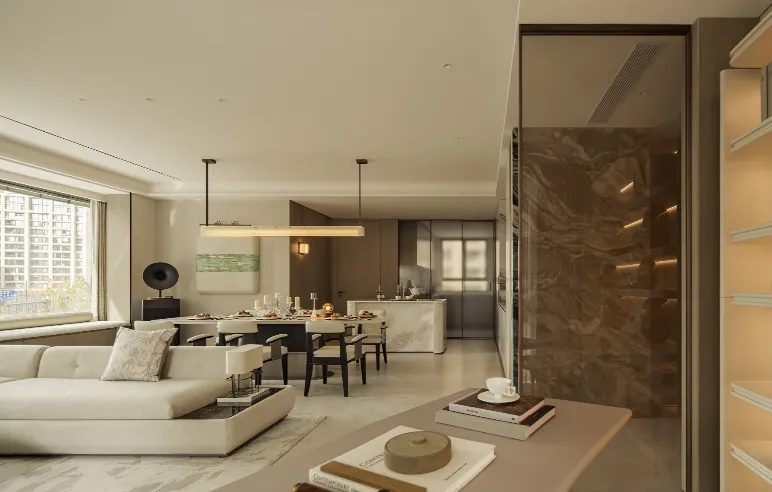
金鼎·睿府的装标,是其在“滞销困局”中唯一被市场一致认可为“有说服力”的部分。多个信源指向约8000元/㎡的精装标准,品牌清单在8.25万元/㎡的单价下具有明确的“越级感”。但需要前置认知:装标是“纸面承诺”,在项目深陷品质投诉和维权风波的背景下,必须以实体交付为最终依据。
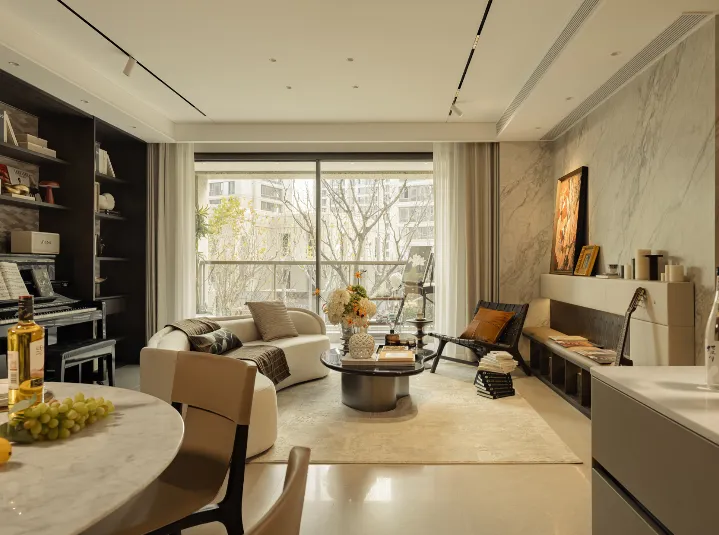
精装配置清单(参考)
厨房:瑞族(V-ZUG)五件套(油烟机、灶具、洗碗机、蒸箱、烤箱);Beckermann(贝克勒)或同等品牌橱柜
中央空调:大金(DAIKIN)
地暖:威能
新风:霍尼韦尔
卫浴:杜拉维特座便器和台盆
智能家居:ABB智能家居系统,入户门锁与回家模式联动
入户门:定制装甲门,配三合一智能门锁
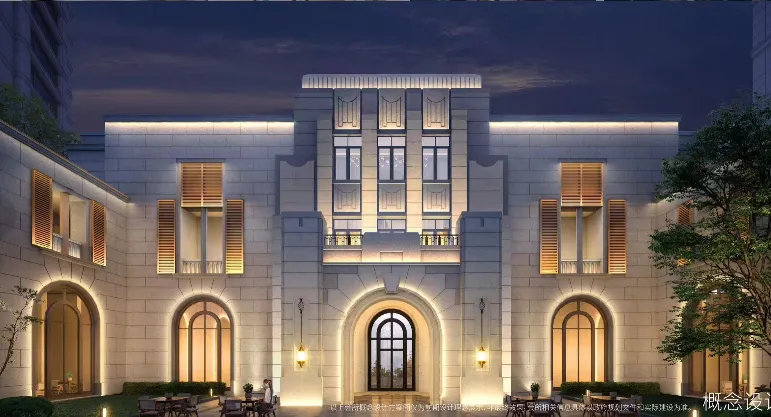
外立面:全巴西进口石材
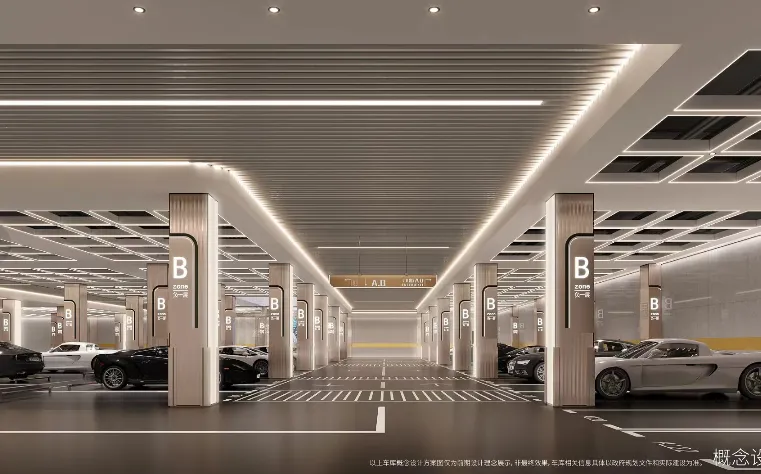
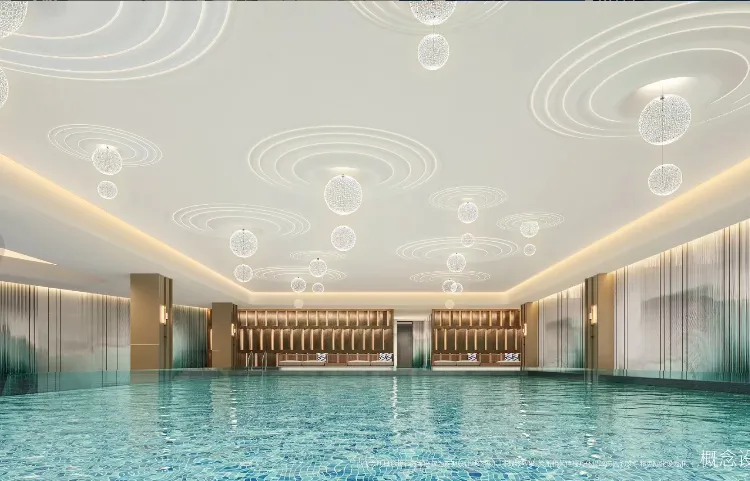
会所:约5300㎡双会所
注意:项目部分地块已交付,部分仍为期房。装标在不同地块、不同户型间可能存在差异。“8000元/㎡”是宣传口径,最终以《商品房买卖合同》附件和实体交付为准。在已交付项目(如二期阅府)出现“景观用材降标、儿童设施缩水”等维权记录的背景下,装标的实际兑现和公区品质,是比品牌清单更需要被严肃核验的部分。
五、配套分析:商业教育医疗“纸面齐全”,但需以实际动线核验
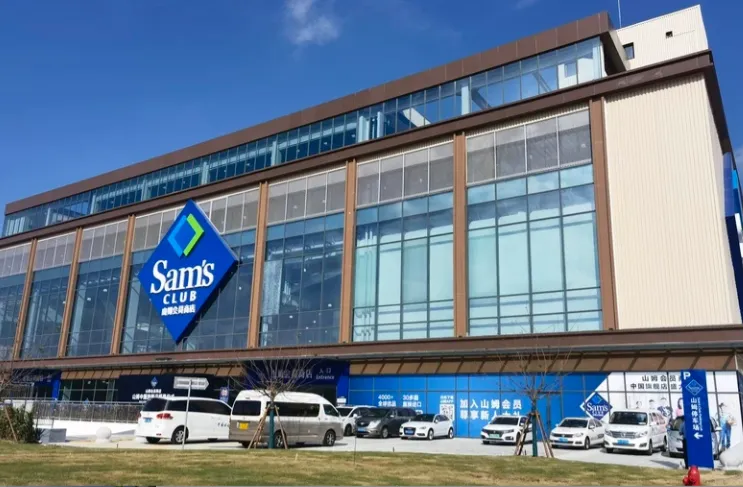
(一)商业:自带28万方综合体,山姆/万嘉在侧
自带约28万方商业中心(规划中),周边有山姆会员店、卜蜂莲花、万嘉商业广场等。商业的“远期密度”是充分的,但28万方综合体的兑现时间、运营品质,以及步行至现有商业的实际动线,需要在现场确认。“自带商业的规划”与“入住即可用的商业”之间存在时间差。
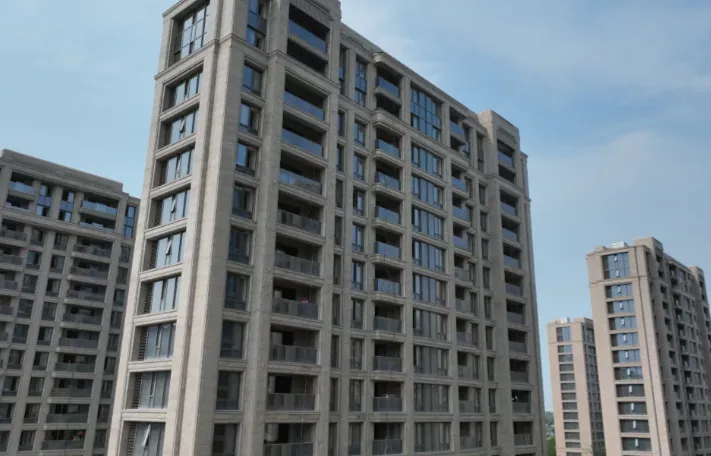
(二)医院:华山医院东院等三甲车行可达,近距离以社区医疗为主
华山医院东院、第一妇幼保健院、曙光医院东院等三甲资源在车行范围内,3公里内3个一级及以上医院。“三甲车行可达、日常靠社区” 是医疗配套的分层,在浦东中外环间属于可接受的水平。
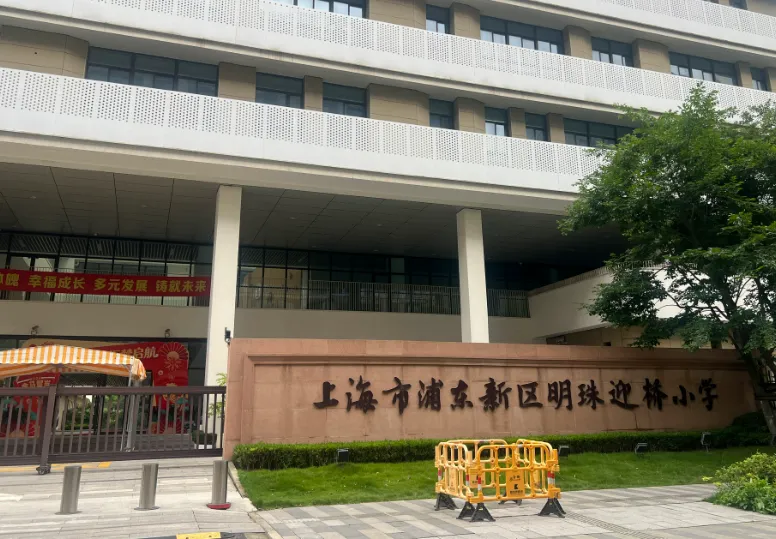
(三)学校:明珠迎桥小学步行可达,平和双语在侧,但学区不锁定
明珠迎桥小学步行可达,平和双语学校(金鼎校区) 在侧,3公里内6所小学、7所中学。教育资源的“数量”是充分的。但必须前置说明:商品房不承诺学区,最终对口划片和入学资格以浦东新区教育局当年官方公示为准。“明珠”和“平和”的品牌光环,不能替代官方的划片文件。
六、去化与市场表现:“672套滞销”与“2.5%—5%分销”,是比任何装标都更根本的信号
(一)从75分红盘到20组认购,金鼎系热度断崖式下滑
金鼎·睿府的去化轨迹,是理解其真实处境最诚实的入口。一期金鼎首府(2022年)508套房源,1025组认购,入围分75.12分,是浦东顶流红盘;二期金鼎阅府(2023年)991套,虽未触发积分但一个月内售罄;三期金鼎睿府(2024年入市)急转直下:首批580套销售不及预期,10-01地块636套房源仅约20组意向认购,被迫取消摇号,这是金鼎系开发以来首次认购遇冷。截至2026年5月末,三块地1216套中仍有672套可售,两年去化不足五成,每月去化套数均为个位数。
(二)被迫启动高佣金分销,开发商声明与渠道现实形成反差
去化压力之下,金鼎睿府启动了分销招标,基础销售佣金2.5%,最高可达5%,一套800万—1000万元的房源单套佣金高达20万—50万元,由德佑、中原等中介中标独家分销权。与此同时,“上海金鼎”官微发布严正声明,称“从未授权任何个人、中介以返佣金、返现金等名义承诺额外优惠”,提醒购房者以案场为准。“一边发声明否认优惠,一边以高佣金启动全城分销” 的反差,是项目真实去化压力最直接的注脚。对于当前买家,案场的实际可谈条件、以及分销渠道的真实优惠空间,是比任何公开声明都更值得核实的变量。
七、购买建议
✅ 适合人群
对“精装品牌和用料”有极致偏好、将“瑞族/杜拉维特/大金/全石材立面”放在最高权重,且对产品形态(小高层vs洋房)和地段边缘化不敏感、愿意以分销渠道的真实优惠价入手的购房者:如果购房者的核心诉求是“用相对可控的总价获得一套账面装标极高的房子”,并且清楚知道项目的滞销现实和分销折扣的存在,将以远低于备案价的净价成交作为决策前提,金鼎·睿府的装标逻辑可以在其选择集内被审视。
在金桥、曹路或浦东中外环间工作生活、以自驾为主要出行方式、对12号线步行距离不敏感的本地改善家庭:如果日常工作生活半径不依赖轨交步行,且对明珠迎桥小学、平和双语等教育资源的“距离优势”有真实需求(学区以教育局划片为准),100—185㎡的主力户型可以在其选择集内被独立评估。
❌ 不建议购买人群
将“备案价8.25万/㎡”视为合理定价、未了解分销折扣和实际可谈空间的购房者:672套滞销和2.5%—5%佣金的分销招标,意味着备案价与真实成交价之间存在显著的谈判空间。以备案价入场,可能为“滞销库存”支付不必要的溢价。
对产品形态(洋房vs小高层)敏感、认为“涨价必须伴随产品升级”的买家:金鼎系从洋房降级为小高层、单价却上涨,是滞销的核心归因之一。如果购房者将“产品形态不降级”作为底线,睿府并非匹配的选择。
在市区核心区每日通勤、将轨交步行便利性作为刚性条件的购房者:12号线申江路站的实际步行体验存在争议,规划线路遥远。装标和商业规划,无法替代每天的通勤时间成本。
对开发商交付品质和公区兑现高度敏感、无法接受维权记录的买家:已交付项目存在景观降标、设施缩水的公开维权。如果“公区与宣传一致”是不可退让的底线,需要在项目完成系统性整改、且有可验证的业主反馈之后再作判断。
小户型买家,若对持有成本敏感:12元/㎡·月的物业费,对小户型的总持有成本占比显著。在计算租金回报或长期自住成本时,这一项不应被忽略。
看房注意事项
当前在售房源:约45—255㎡一至五房,总价约340万—1980万元+。部分地块现房/准现房在售,具体可售房源、地块和价格以案场公示为准。
考察重点:
提前预约案场,第一优先级是了解分销渠道的实际优惠、案场可谈空间,以及是否存在工抵房或特价房源,以最终签约净价而非备案价作为决策基础
走访二期阅府等已交付地块,观察景观用材、儿童设施、水景和公区的实际状态,核验“8000元/㎡装标”在公区和户内的真实兑现程度
实测从项目步行至12号线申江路站的耗时,判断“640米”与“约2.3公里”之间的真实体感
在100—185㎡主力户型样板间中测量房间面宽、进深,感受产品形态(小高层)与金鼎首府(洋房)在实际空间体验上的差异
计算所购房源的年物业费(12元/㎡·月),并将其纳入长期持有成本
向浦东新区教育部门核实明珠迎桥小学、平和双语金鼎校区的划片政策,不将“学校在侧”等同于入学确定性
明确项目的实际行政归属(曹路)与“金桥副中心”概念之间的距离,不将规划叙事等同于当下的地段价值
产权与交付:70年住宅产权,精装交付(宣称约8000元/㎡),交房时间在不同地块间存在差异(2026年底—2027年5月),以《商品房买卖合同》载明日期为准。
关注魔都地产人
避开所有购房暗坑
了解更多购房信息每天都会及时更新
免责声明:本篇分享文案非广告,文案所涉及的图文资料仅供参考,开发商可能对项目细节等做进一步优化调整,具体以最终签订的买卖合同为准,开发商在法律规定的范围内保有最终解释权。部分文案、图片素材来自网络,如有侵权请联系小编张戈 VX:fodewo666 删除,感谢支持。
商业别墅集合
2.黄埔区滨江“外滩·天幕1715 ”新房深度测评: 300米外滩制高点+360°环幕黄浦江S湾龙头 +约800㎡超大尺度+4.5米层高+2万元/㎡豪装
3.黄浦区 “外滩壹号院合院商墅”深度测评 建面240-380㎡ 实用面价600-1200㎡ 共17栋 5500万起
4.陆家嘴金融街区以“内环法式花园独栋+总价2.1亿起+全现房交付”的独特价值锚点,每栋附赠300-1200㎡私家庭院+300-400㎡顶层空间+地下室
住宅类集合
1.杨浦滨江"保利·外滩序BUND45 "深度测评: 最后一席 建面210平花园100平总价4270W
2.黄埔区“黄浦ONE”深度测评:独栋2门洞4梯4户单独入户 户型155-193㎡ 单价17.1W 全南北通 层高3.15M
3.黄埔区"上海壹号院"新房深度测评 风貌别墅面积:299㎡-992㎡主力415-612㎡,每一套皆是定制 总价预计8900万-4亿!
4.静安区“ 静安里”新房深度测评 主力面价262和301平 3-4房 得房率超高
