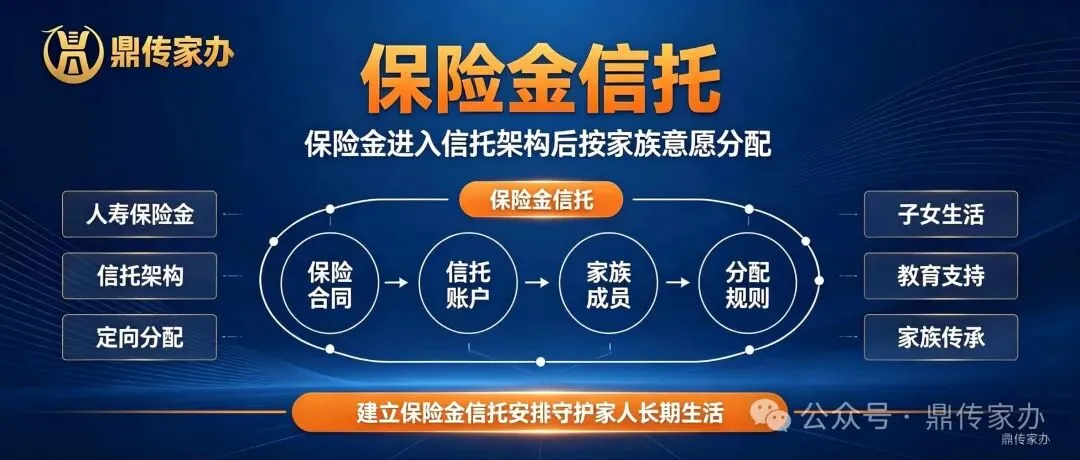
保险金信托1.0到3.0怎么选不踩坑
2026年10月31日 · 阅读时长 4 分钟 · 财富传承必读 保险金信托规模已破 5000 亿、门槛降到 100 万,突然火了。但 1.0、2.0、3.0 的隔离时点完全不同——选错档,前面省的钱可能全白搭。 一、为什么突然火了
2026 年 7 月,财政部、税务总局 21 号公告把离岸信托纳入个税征管,存量补报 10 月 22 日截止。"境外架构 ≠ 免税确定性"成为共识。与之相对,境内保险金信托项下,保险赔款依《个人所得税法》第四条免纳个税,确定性反而更清晰。
叠加低利率环境下终身寿险锁定长期现金价值,需求集中释放,设立门槛也从千万级下沉到百万级保单。
二、三档到底差在哪
① 1.0 版:投保人为本人,理赔金进入信托时才隔离。保单仍可能被强制执行、可退保,但绝对主流、门槛最低。② 2.0 版:投保人变更为信托公司,隔离起点前移到"投保人变更完成"。头部机构已系统化推进。③ 3.0 版:信托设立时即隔离,理论上最彻底;但卡在《保险法》第十六条如实告知义务,落地最少,已有亿元级个案。三、怎么选:三条原则
① 只求身后有序分配、债务风险低:1.0 够用。
② 经营中在意家企隔离:至少 2.0。
③ 追求源头隔离、能接受前置资金:再谈 3.0。
四、三个前提不能忘
无论哪一档,前提都相同:设立时无债务纠纷、保费来源合法、保单与信托运作独立。这三条不满足,第几代模式都救不回来。监管明确禁止用经营贷、抵押贷资金投保后搭建,存量约两成架构存在合规瑕疵。
信托能按你的意愿分配财富,但替不了你把前提做扎实。先合规,再谈隔离。
如果你正面对保险金信托架构选择、家企隔离设计、传承方案体检: ✅ 不知道 1.0/2.0/3.0 该选哪一档 ✅ 想用保险金信托做债务、婚姻风险隔离 ✅ 需要一份可执行的合规设立时间表门槛已降到 100 万,建议先做一次架构体检。关注公众号 ESOLEYE鼎传家办回复关键词「保险金信托」获取预约入口引用来源:信托之家《保险金信托1.0、2.0、3.0有什么区别?100万起步,隔离时点完全不同》(2026-10-25);网易《保险金信托破5000亿:爆发式增长背后的机遇与隐忧》(2026-10-22);《中华人民共和国个人所得税法》第四条;财政部、税务总局公告2026年第21号;《中华人民共和国保险法》第十六条。免责声明:本文基于公开政策与行业资料撰写,不构成具体保险、信托或法律意见。个案架构、设立时点与合规安排请以保险公司、信托公司、主管税务机关及专业律师意见为准。 作者:ESOLEYE鼎传家办 · 高净值法税研究院 发布日期:2026年10月28日 版权:ESOLEYE鼎传家办所有,转载请联系授权