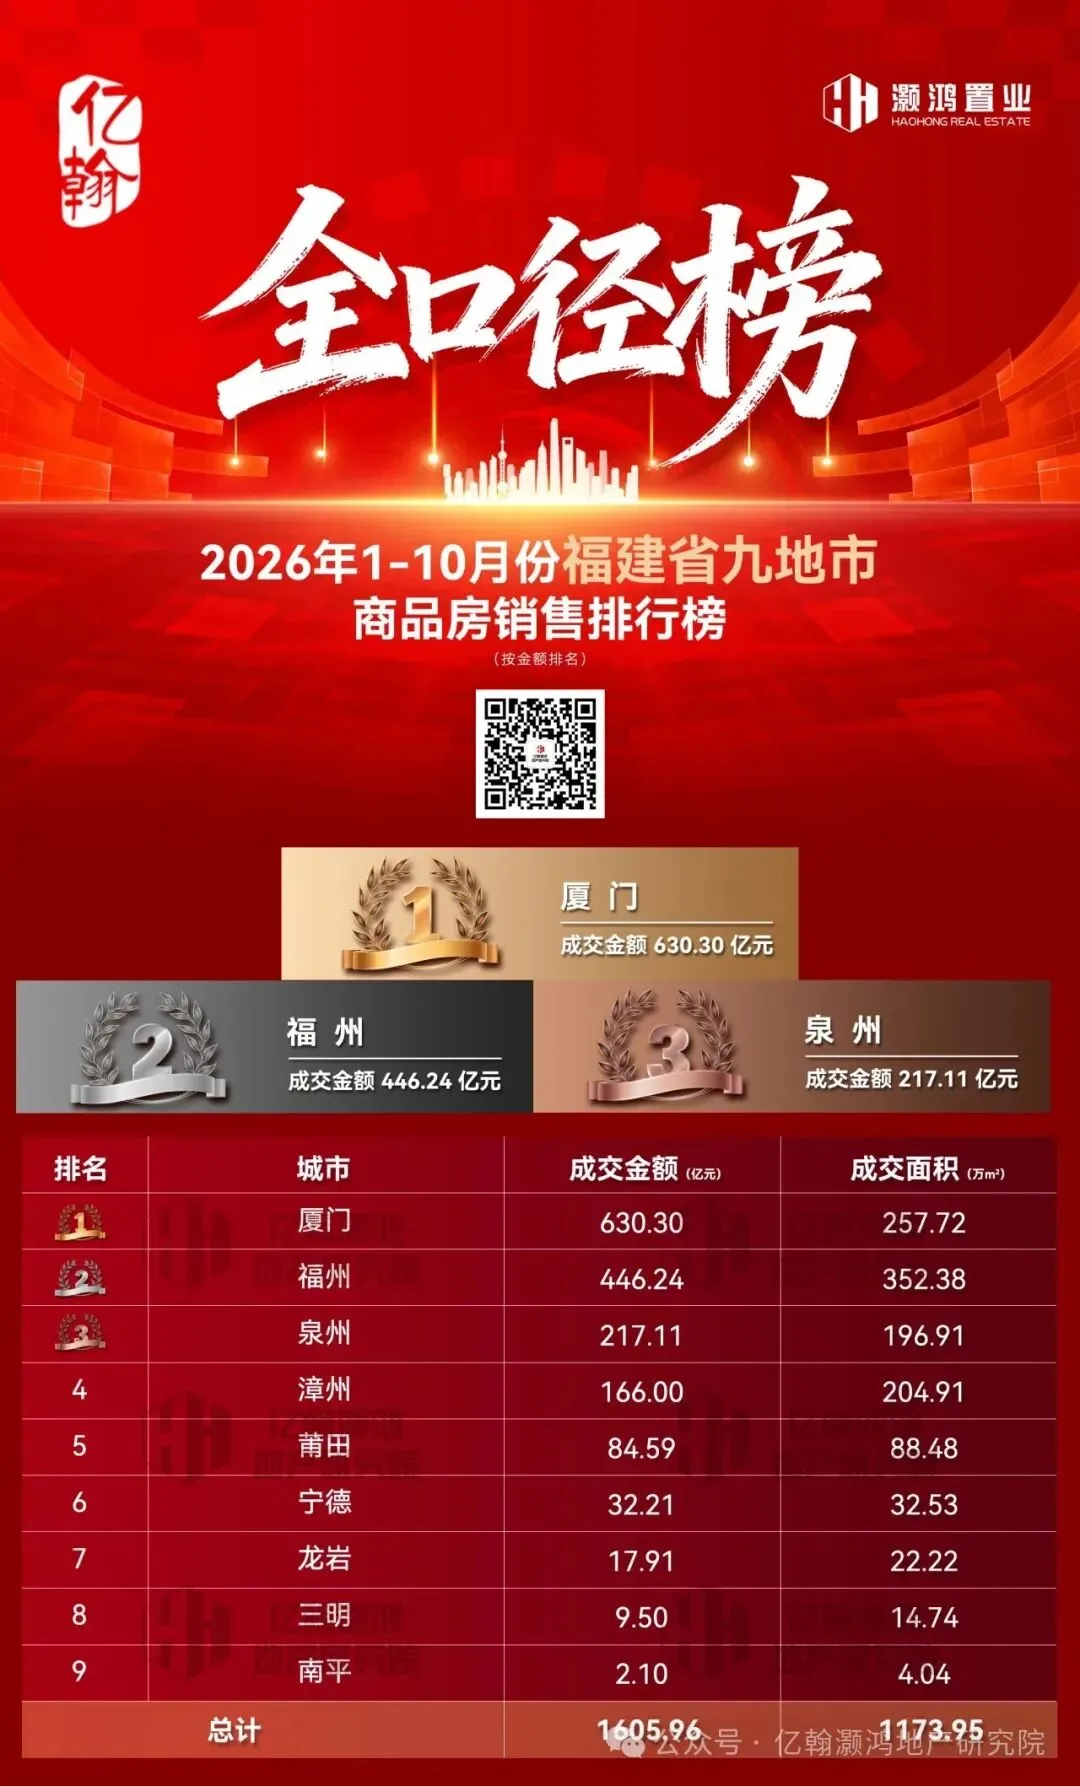
1-10月整体规模:全省全口径总成交金额达1605.96亿元,同比下跌12%,总成交面积达1173.95万㎡,同比下跌8%,整体均价1.37万元/㎡,同比下跌5%。
一、整体表现:量价下行、政策转向、新盘集中入市
1、1-10月全省楼市量价同比下行,市场延续“规模萎缩、以价换量、政策加码”的格局。
2、月初购房贴息政策落地,降低刚需首置持有成本,政策刺激从"制度端解限"转向"需求端减负"。
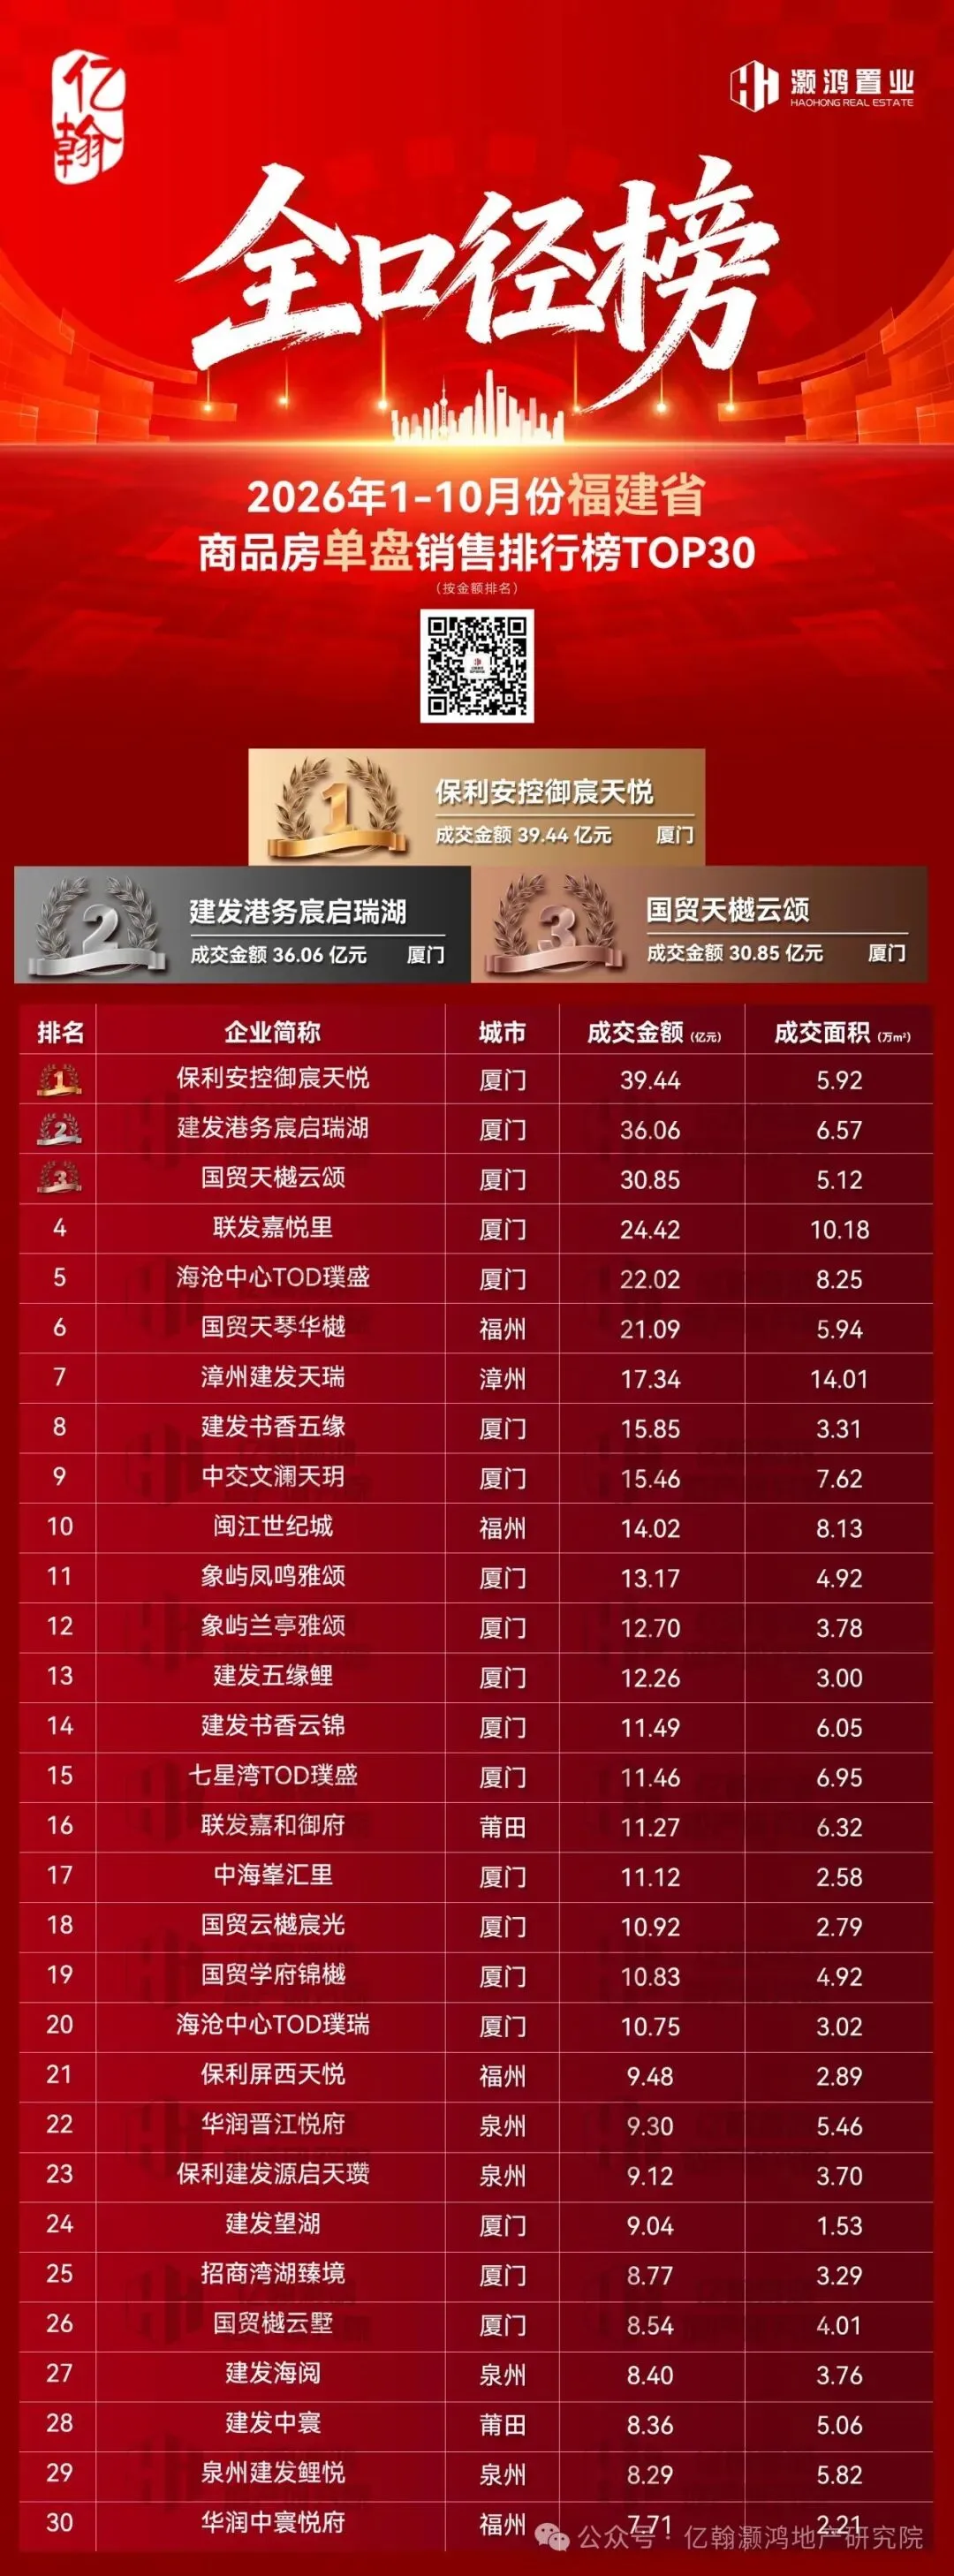
3、从供应与推盘节奏看,近2个月全省累计30余个商品住宅项目取得预售许可,并于10月集中入市推售,市场热度高度明显向头部新盘倾斜。
二、区域格局:分化持续拉大,双核虹吸深化
1、第一梯队——400亿以上量级:厦门单核引领,福州稳居次席
(1)厦门:1-10月成交金额630.3亿,占全省总成交金额39%,成交面积257.72万㎡,均价2.45万元/㎡稳居全省首位,成交规模与价格梯度仍居首位。成交金额与成交金额同比下跌7%/5%,跌幅为省内九城最小,“改善需求”支撑力突出,单核效应持续深化。
(2)福州:1-10月成交金额446.24亿,占全省总成交金额28%,成交面积352.38万㎡,成交面积位居全省首位,均价1.27万元/㎡,市场以“刚需走量”特征显著。
2、第二梯队——150-250亿量级:泉州/漳州需求分化,托举腰部
(1)泉州:1-10月成交金额217.11亿,占全省总销售额14%,成交面积196.91万㎡,均价1.1万元/㎡。成交金额与成交面积同比下跌19%/15%,市场两极分化明显,市区/晋江/石狮等片区改善需求持续释放,南安/安溪/惠安等外围县域刚需低价走量。
(2)漳州:1-10月成交金额166亿,占全省总销售额10%,成交面积204.91万㎡,均价0.81万元/㎡。成交金额/成交面积同比上涨2%/6%,是省内中唯一量价同步回正的城市,刚需的需求支撑稳固。
3、第三梯队——50-100亿量级:莆田内生型城市,需求稳定,独立成档
莆田1-10月成交金额84.59亿,占全省总销售额5%,成交面积88.48万㎡,均价0.96万元/㎡,区域市场稳定走量,城市上限明显。
4、第四梯队——35亿以下量级:闽西北四城,市场量级持续收缩
除宁德1-10月的成交金额32.21亿、成交面积32.53万㎡外,龙岩/三明/南平三城1-10月合计成交金额约30亿,市场份额占比低,内陆城市需求疲软、市场基本面走弱,下行压力尤为突出。
三、房企格局:央国企规模优势碾压,民企差异化精耕县域破局
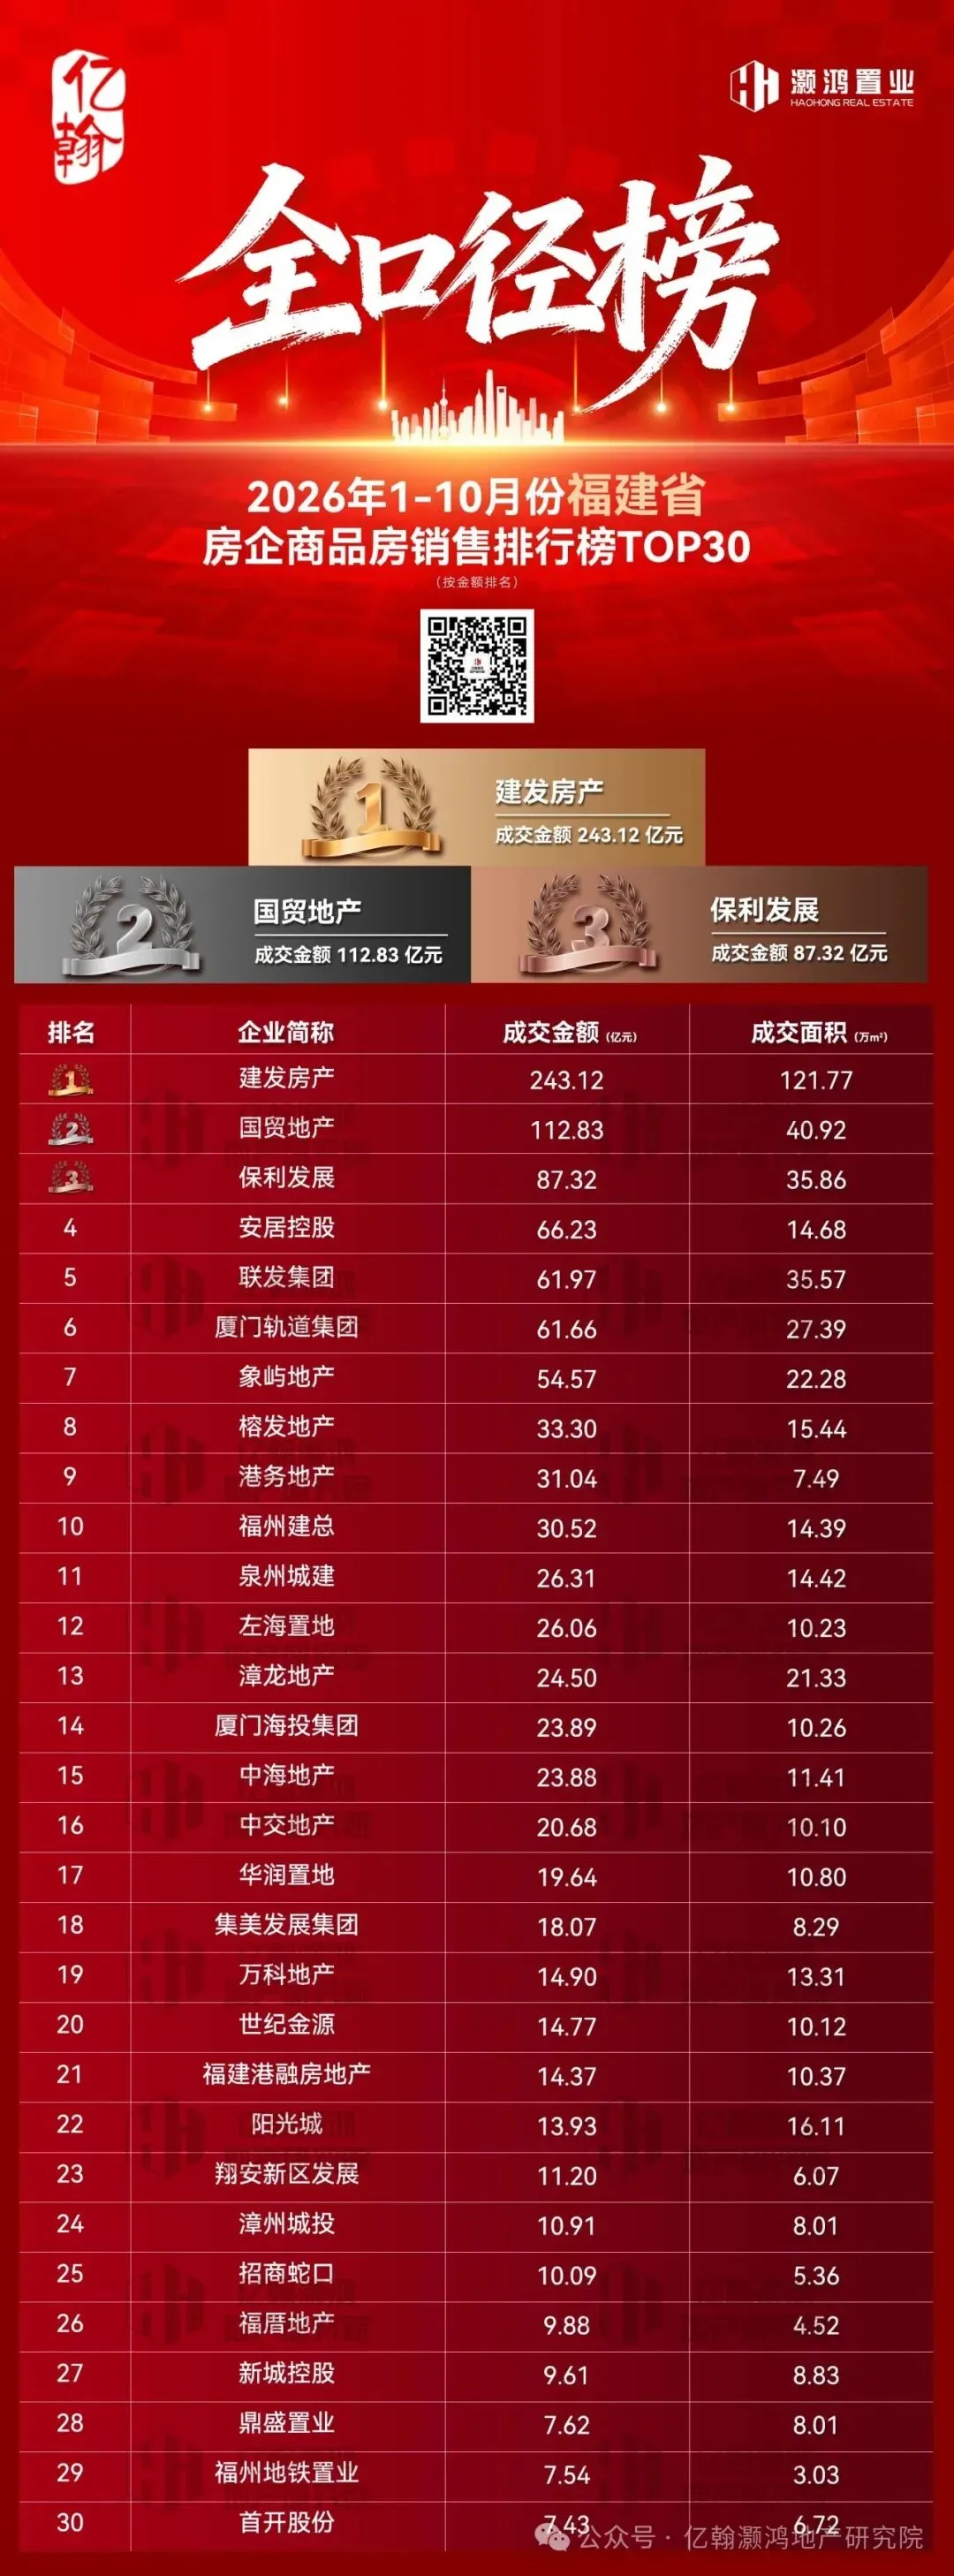
(1)1-10月TOP30房企成交金额1097.83亿,占全省68%。
(2)TOP30当中国央企25家,合计成交金额1037.53亿,占TOP30榜单成交金额的95%,国央企把持头部市场,主导格局稳固。
(3)民企5家上榜,成交金额合计60.30亿,民企在头部梯队的生存空间极其有限,部分民企纷纷下沉精耕县域市场,保持区域经营韧性。
(一)百亿级房企仅建发/国贸,差距分化拉大
1、百亿量级双强:福建省1-10月的房企中,仅建发/国贸突破百亿,合计成交金额355.95亿元,占全省22%的市场份额,头部聚集效应明显。
2、差距分化拉大:建发房产龙头地位进一步强化,以243.12亿元成交金额、121.77万㎡成交面积断层登顶。位列第二的国贸地产成交金额112.83亿元,差距明显。
(二)厦门系国企表现活跃,属地国企支撑市场腰部
1、厦门系国企如安居控股、联发集团、厦门轨道集团、象屿地产、港务地产均跻身TOP10,榜单排名稳健,持续主导市场格局。
2、福州、泉州、漳州的属地化国企持续走量,榕发地产/福州建总/左海置地1-10月成交金额分别是33.30亿/30.52亿/26.06亿、泉州城建与漳龙地产的成交金额26.31亿/24.5亿,各家头部属地国企走量稳定,依托本土资源持续托底地方市场,是各地市场的成交主力。
(三)央企谨慎布局,聚焦核心城市
1、TOP30房企中,央企整体成交金额161.61亿,占TOP30榜单15%。其中保利发展以87.32亿位居榜单第三,中海的23.88亿、中交地产20.68亿、华润置地19.64亿,三家央企的成交规模差距小,成交稳定波动小。
2、央企主要布局聚焦厦门、福州、泉州的核心区域,以改善的项目为主,市场份额较1-9月在稳定中小幅提升。
(四)民企精耕县域市场,“长期主义”稳步破局
1、港融深耕福清市场,依托四代宅产品迭代实现差异化突围,14.37亿表现抢眼。
2、鼎盛聚焦泉州多个县域市场,锚定优势区域,1-10月的成交金额7.62亿抗周期韧性凸显。
3、新城控股作为全国性的民营房企,凭借吾悦品悦四季(漳州)、新城鼎新吾悦广场(福州平潭)双盘综合体的配套优势,1-10月成交金额9.61亿持续走量。
4、世纪金源、阳光城的市场表现主要依托项目的盘活实现集中式销售变现上榜。
一、市场规模:
厦门1-10月成交金额630.30亿,同比下跌7%,成交面积257.72万㎡,同比下跌5%。
二、头部效应:
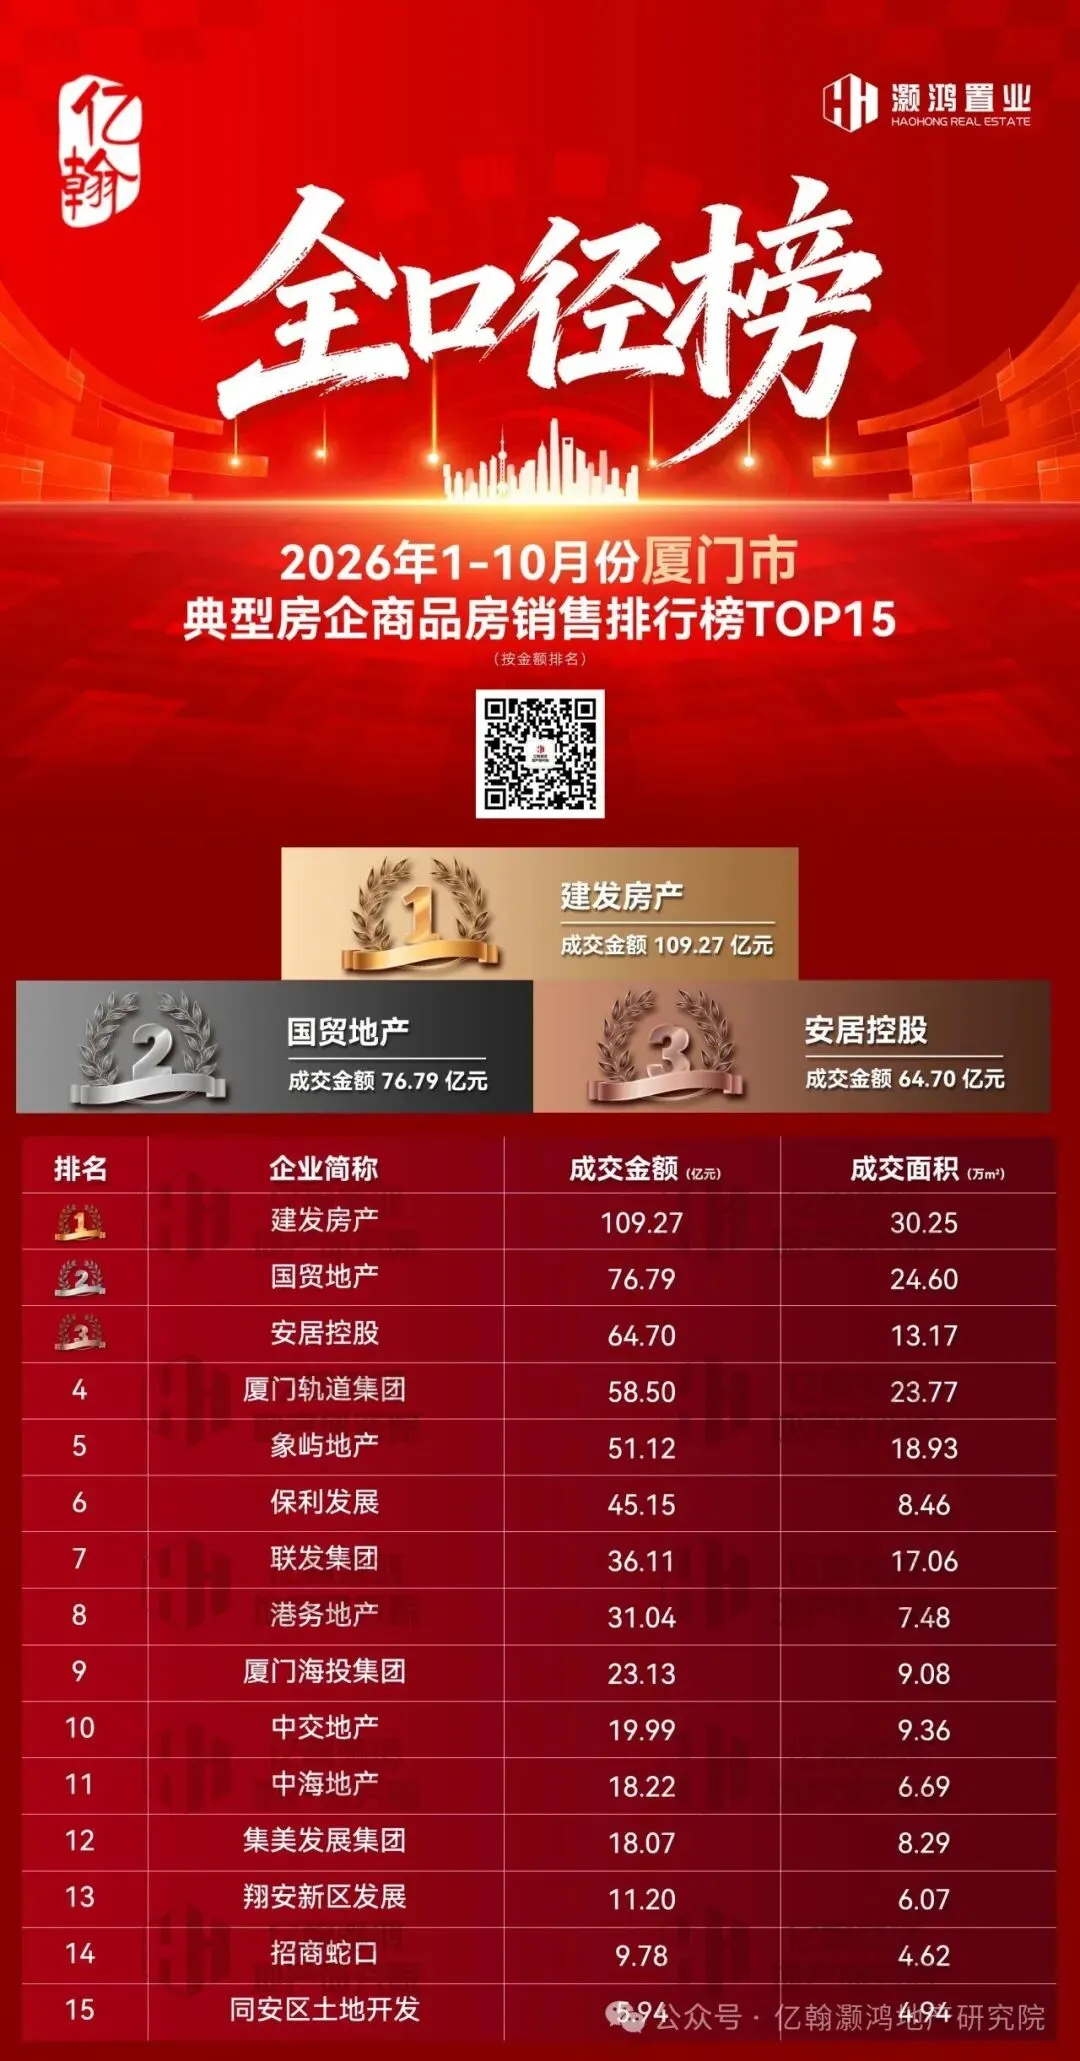
1、建发、国贸、安居、轨道、象屿等房企位列TOP5,均为厦门市属国企,合计成交金额360.37亿,占有全市57%市场份额。
2、TOP15房企合计成交金额579亿元,占全市成交比重92%,头部集聚显著。
三、房企表现:本土国企为绝对主力,央企稳定参与,民企长期缺席
1、建发房产:1-10月成交金额109.27亿,占全市成交金额17%,成交面积30.25万㎡,断层领跑,是厦门1-10月唯一百亿房企,体量优势显著。
2、国贸地产:1-10月成交金额76.79亿位居第二,天樾云颂、云樾宸光双盘持续热销成为其主要业绩贡献。
3、其余国企:1-10月成交中,安居控股、厦门轨道集团、象屿地产、联发集团、港务地产,走量稳健、排名稳定。
4、央企表现:保利发展1-10月以成交金额45.15亿位列榜单第6;中交、中海、招商蛇口等传统央企位于榜单中尾部,聚焦岛内核心板块。
5、区属国企:海投、集美发展、翔安新区发展、同安区土地开发等区属平台,承担所在区域的市场刚需托底,与市属国企形成刚需与改善的互补。
一、市场规模:
福州1-10月成交金额446.24亿,同比下跌17%,成交面积352.38万㎡,同比下跌13%。
二、头部效应:
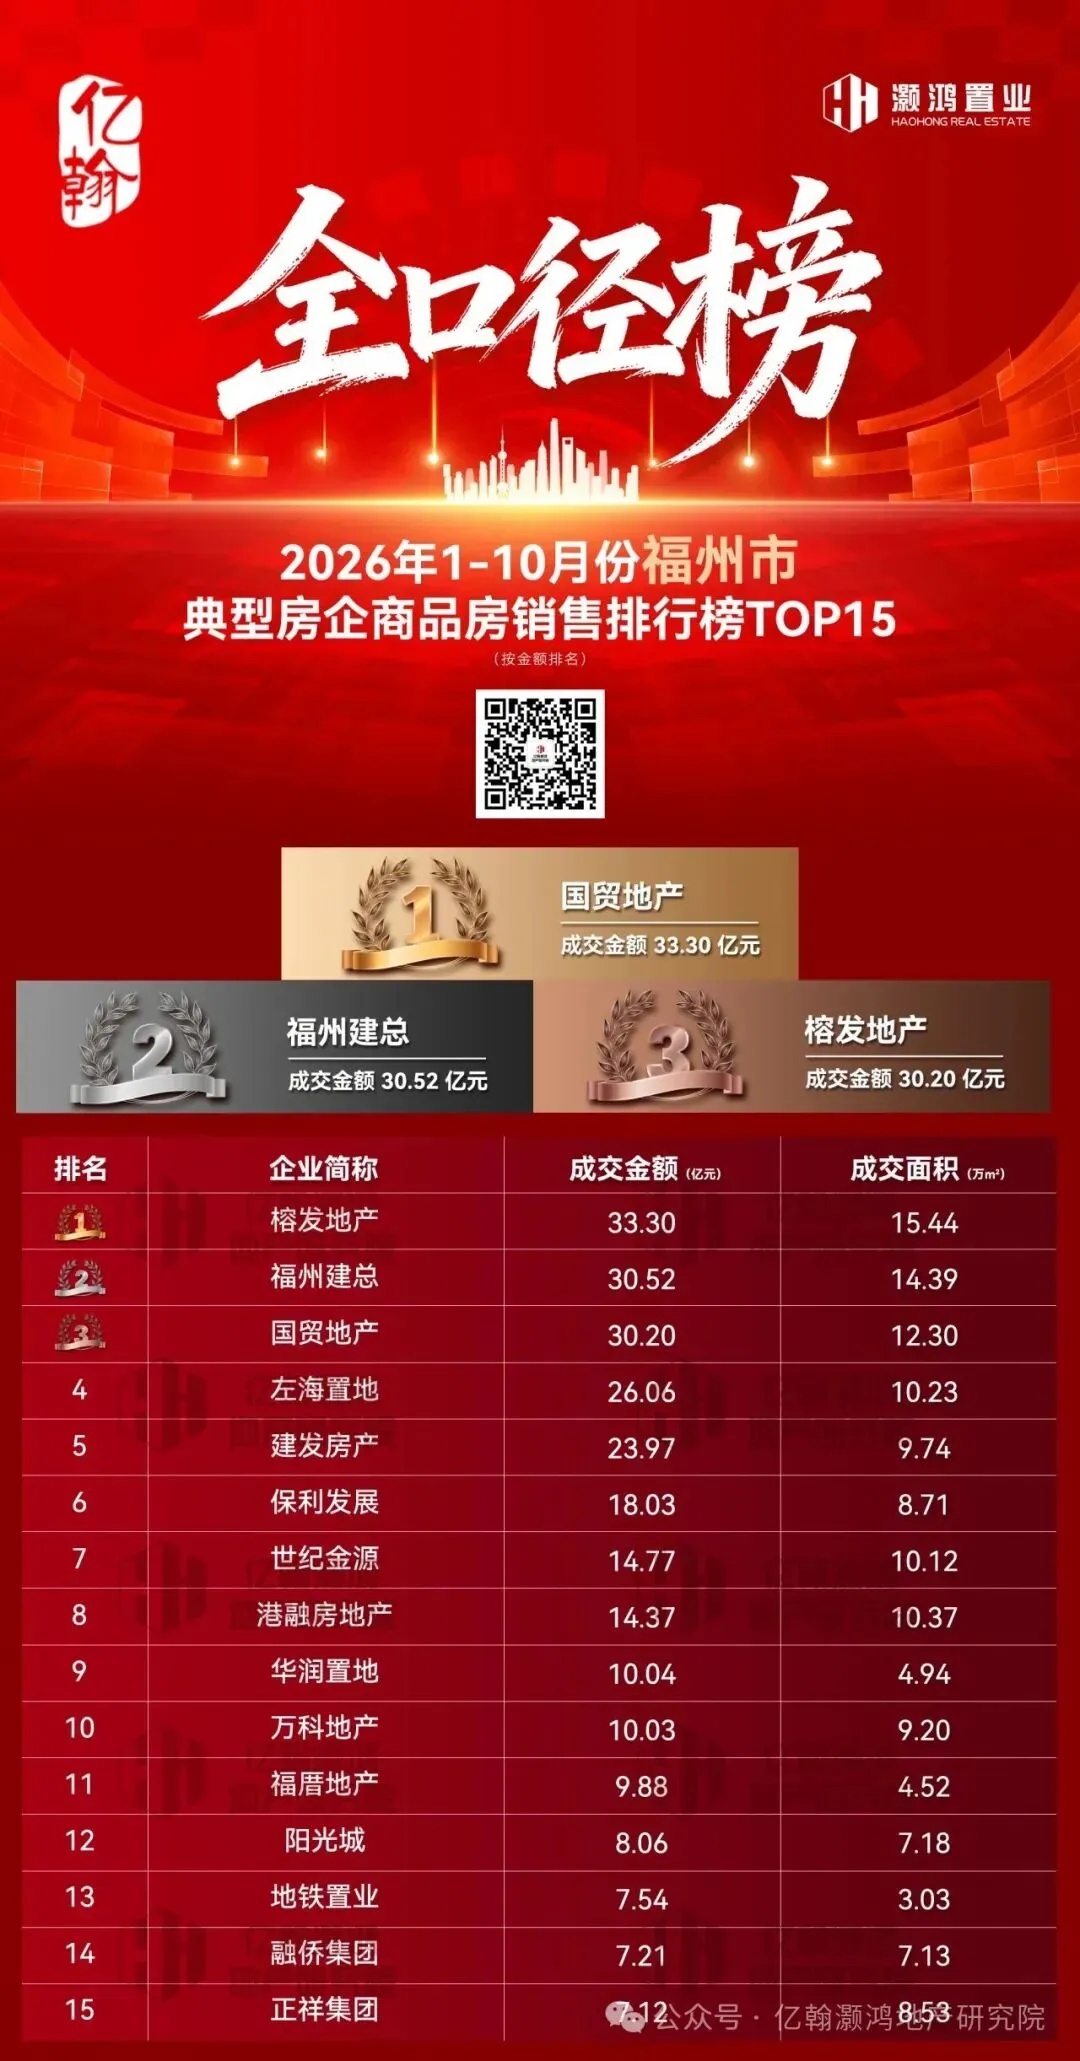
1、头部梯队:TOP5的房企1-10月成交金额144.05亿,占TOP15的57%,榜单上头部房企之间的差距小,竞争态势相对均衡。
2、TOP15房企合计成交金额251.1亿元,占全市成交56%,中小房企仍有生存空间。
3、榕发地产成交金额33.3亿,凭借北源云筑、城启未来多盘热销,进位榜首。
4、福州建总成交金额30.52亿,以0.32亿微小差距超越国贸地产,稳居第二。
5、国贸地产凭借国贸天琴华樾单盘热销,以成交金额30.20亿位列第三。
6、本土国企:左海置地成交金额26.06亿,稳居第三。福厝地产、地铁置业作为补充型本土国企,聚焦片区开发,持续稳定输出。
三、央企梯队:稳健参与,作为市场补充力量
1、保利发展成交金额18.03亿、成交面积8.71万㎡,位居榜单第六;
2、华润置地成交金额10.04亿、成交面积4.94万㎡,位居榜单第九;
3、央企整体表现平稳,布局核心区域,以中高端改善型为主。
四、民企表现:依托差异化,实现持续去化
1、世纪金源成交金额14.77亿,依托综合体商业集中签约备案、存量项目运营持续贡献成交;
2、港融成交金额14.37亿,扎根福清市场,以产品优势实现持续去化;
3、万科、融侨、阳光城、正祥等原有优势民企,通过“以价换量”的策略加速存量去化。
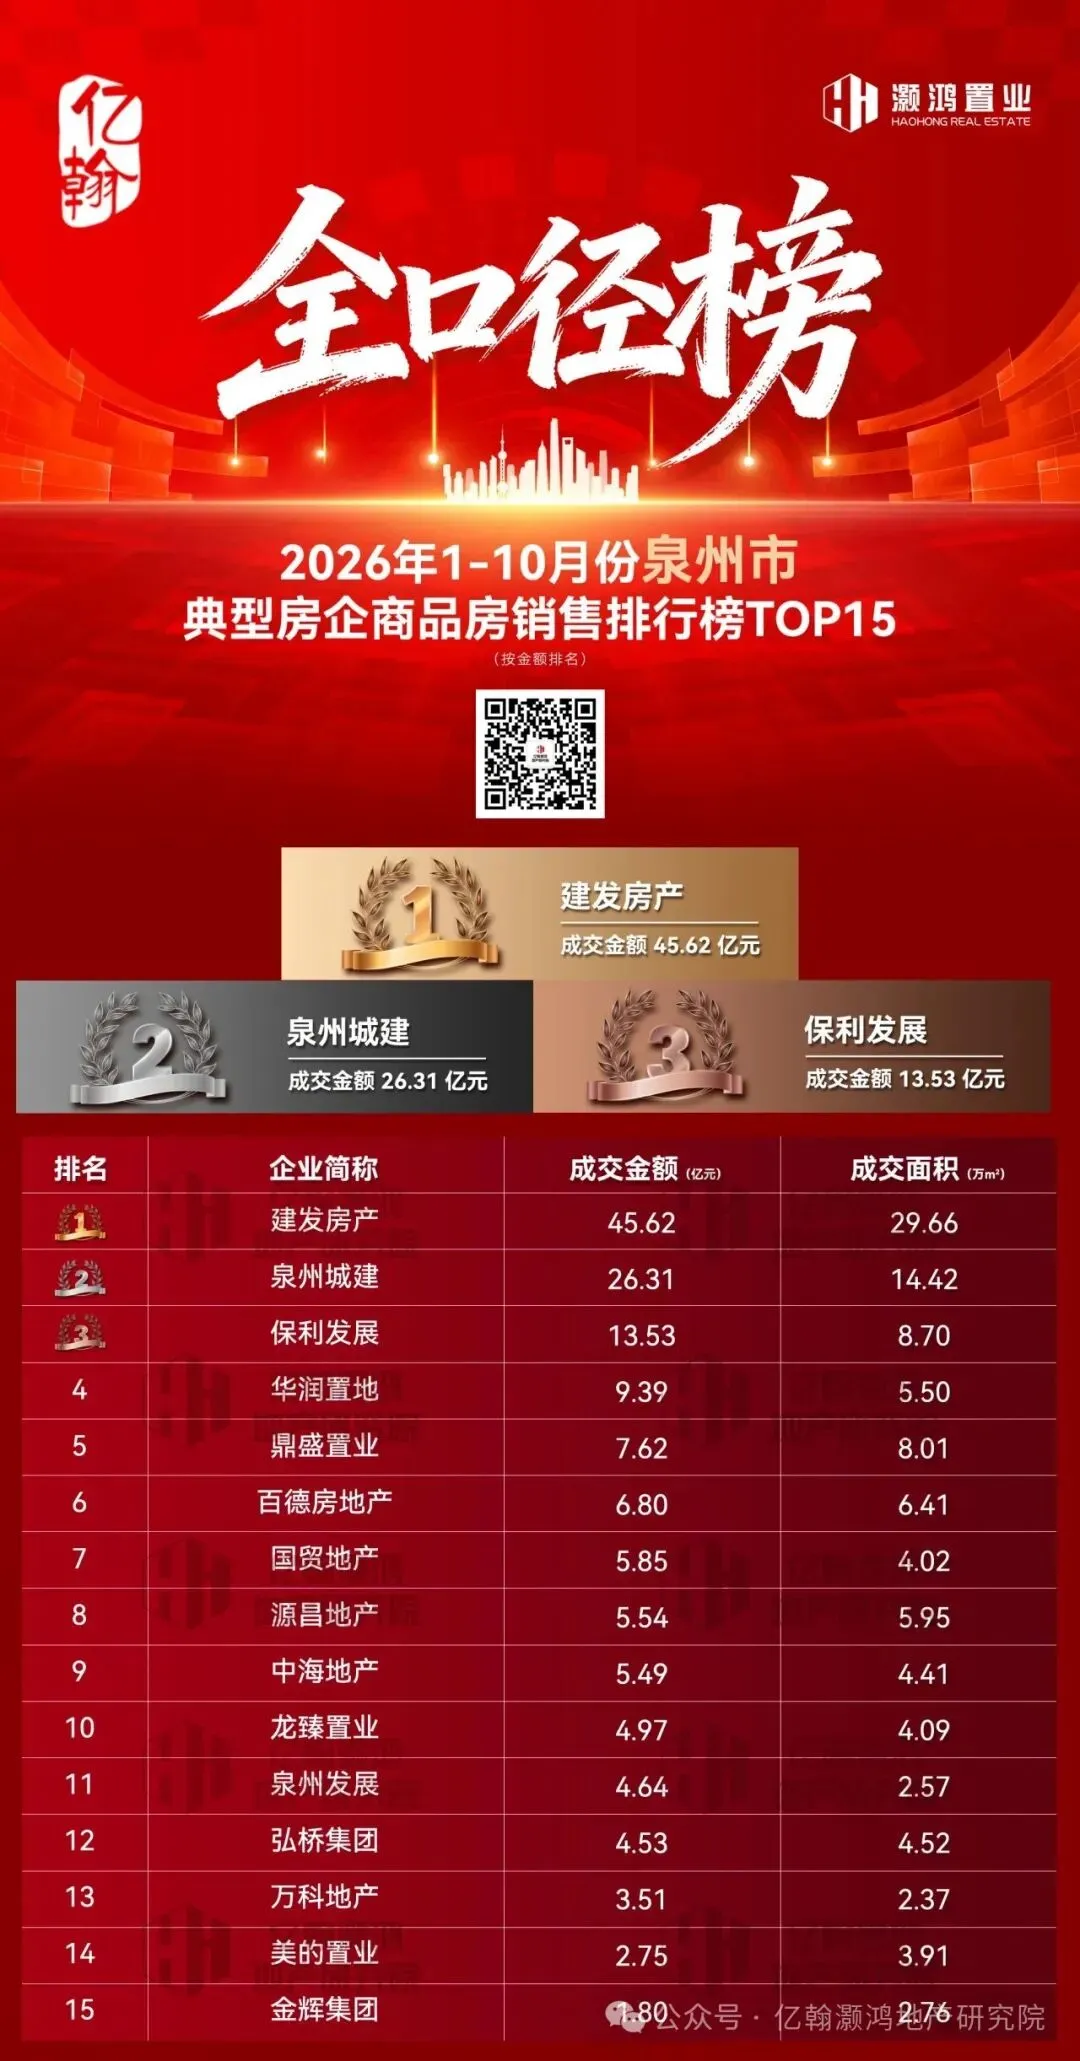
一、市场规模:
泉州1-10月成交金额217.11亿,同比下跌19%,成交面积196.91万㎡,同比下跌15%。
二、头部效应:建发领跑、城建次席,双强格局稳固
1、建发与城建双强主导:建发房产凭借多区域多盘布局与高端产品力,以45.62亿/29.66万㎡的成绩稳居榜首;泉州城建以26.31亿的成绩位列榜单第二,双强合计成交71.94亿,占全市总成交比重33%。
2、保利发展:以成交金额13.53亿的成绩位列第三,当前主要凭借核心项目(源启天瓒)单盘突围,其后续土储及可售货源不足。
3、其他央企:华润置地与泉州城建合作开发的晋江悦府单盘突围,以成交金额9.39亿的成绩位列第四,中海地产则以成交金额5.49亿元位列第九。
三、民企表现:本土民企县域多点开花,全国性民企以价换量保份额
1、民企优势:泉州民企的核心力量,鼎盛置业、百德房地产、源昌地产、龙臻置业、弘桥集团等企业,依靠泉州强县域(晋江、石狮、南安)经济支撑,稳居榜单中游梯队。
2、鼎盛置业:以7.62亿元位居民企首位,销售面积8.01万㎡,凭借石狮改善项目(鼎盛珈禾)、安溪多盘联动,改善、刚需并举,走量能力突出。
3、百德地产:精细化耕耘石狮市场,康云成均、尚谷大院等改善型项目多盘在售。
4、全国性民企:整体趋于保守,成交体量偏小,美的置业、金辉集团位列榜单尾部。主要依托低价走量策略,在行业调整周期中维持存续。
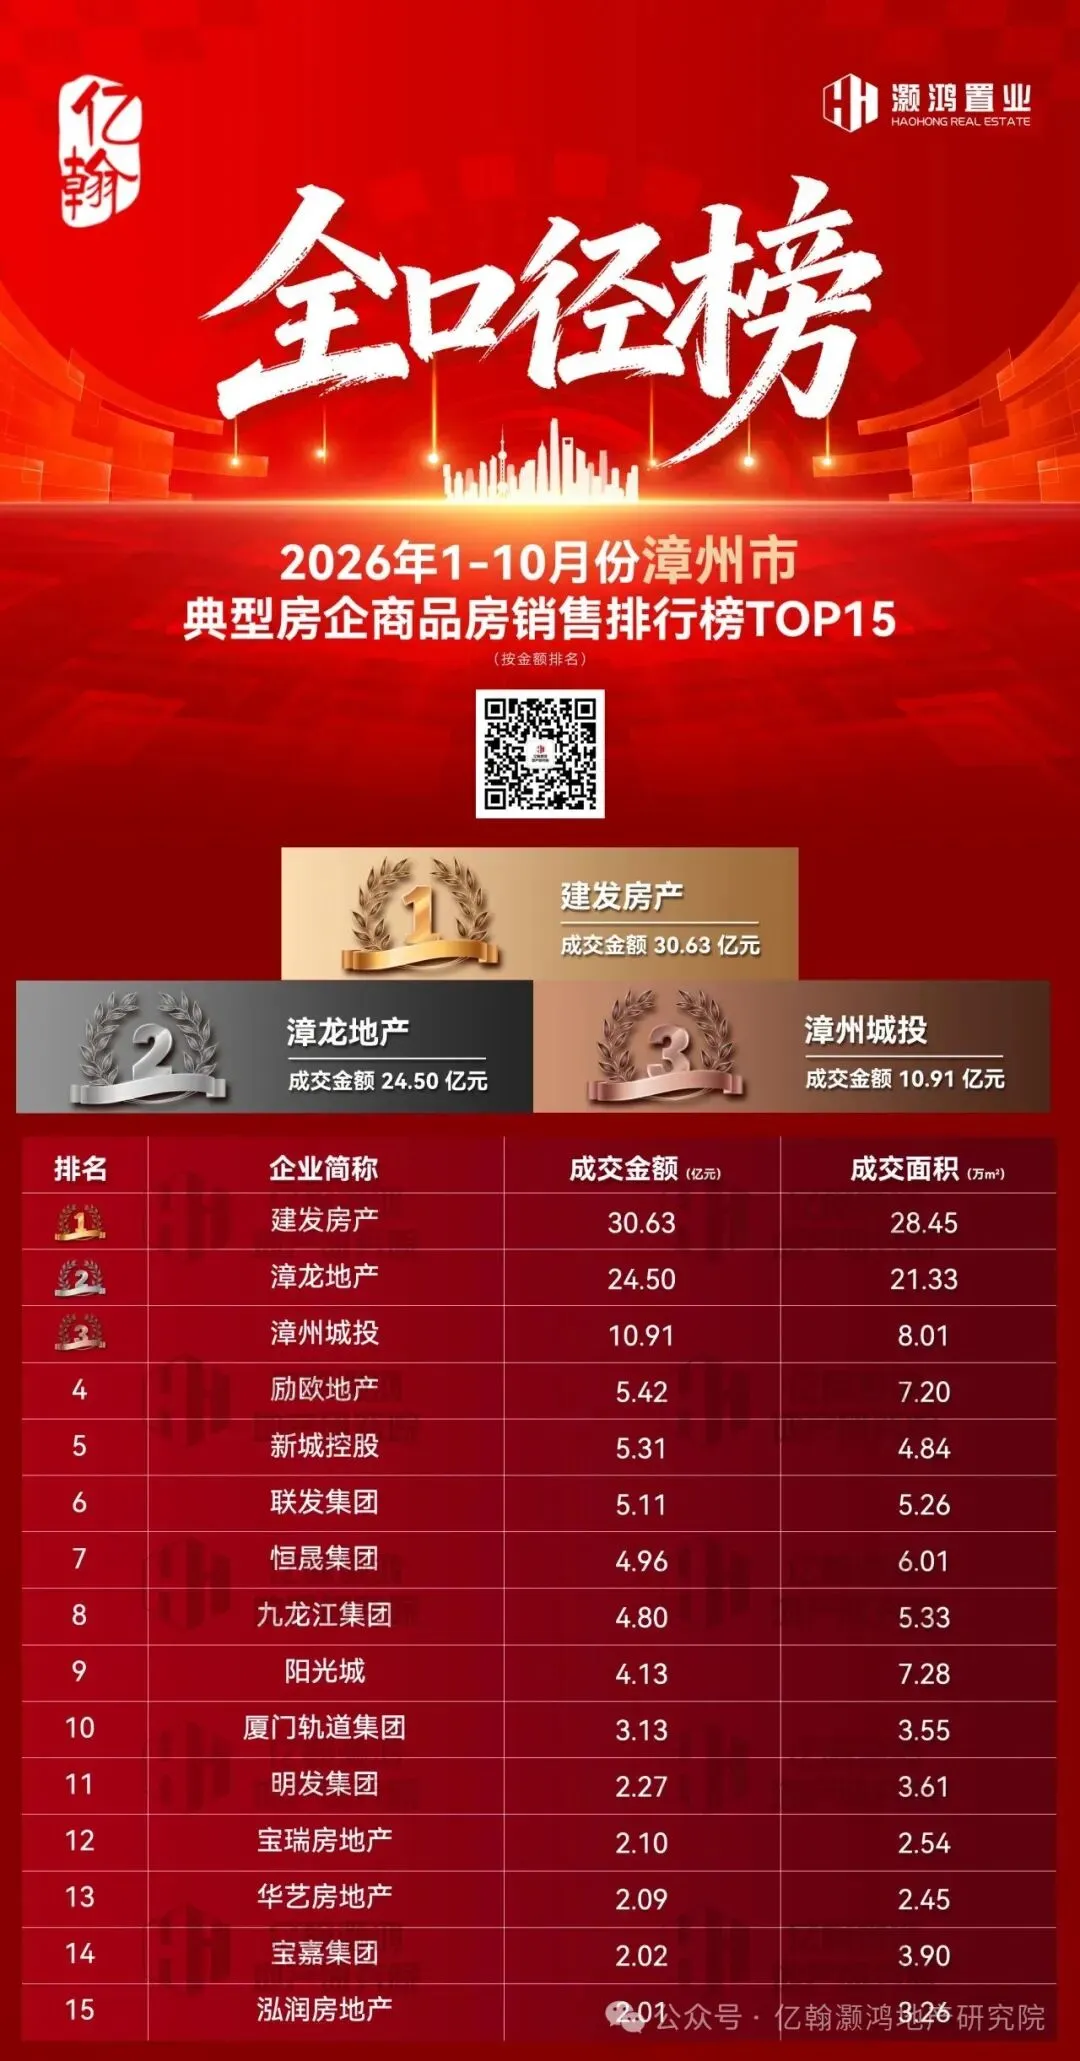
一、市场规模:
漳州1-10月成交金额166亿,同比上涨2%,成交面积204.91万㎡,同比上涨6%。
二、头部效应:双核领先,建发漳龙并立
1、双强领跑市场:建发房产以30.63亿元的成交金额位居榜单首位,漳州本地国企漳龙地产以24.50亿元的成交金额紧随其后,二者形成市场第一梯队,合计成交55.13亿元,占全市总成交37%。
2、其他本地国企:榜单第三名漳州城投(10.91亿)、第八名九龙江集团(4.8亿)均为漳州属地国企。
3、其他外来国企:除建发房产外,联发集团(5.11亿)、厦门轨道集团(3.13亿)等国企持续上榜,作为外部国有平台补充,参与市场竞争。
4、TOP15房企合计成交金额110.13亿元,占全市成交66%。
三、民企表现:上榜数量多、集中榜单尾部
1、榜单中民企占据9个席位,但成交金额合计30.32亿,占据榜单32%市场份额。形成“数量多、体量小"的分散形态显著。
2、典型民企:励欧地产以5.42亿元位居榜单第四位,依托南湖壹号等市区改善项目深耕核心城区;新城控股以5.31亿位榜单第5,凭借吾悦品悦四季单盘突围;恒晟集团凭借老城区多个商务综合体的盘活,以及近期恒晟云宸里的走量,位居榜单第六。
3、其余民企:宝瑞房地产、华艺房地产、宝嘉集团、泓润地产等民企,成交金额2.01亿~2.10亿,金额差距较小,位居榜单尾部,主要依托县域市场保持去化。
一、市场规模:
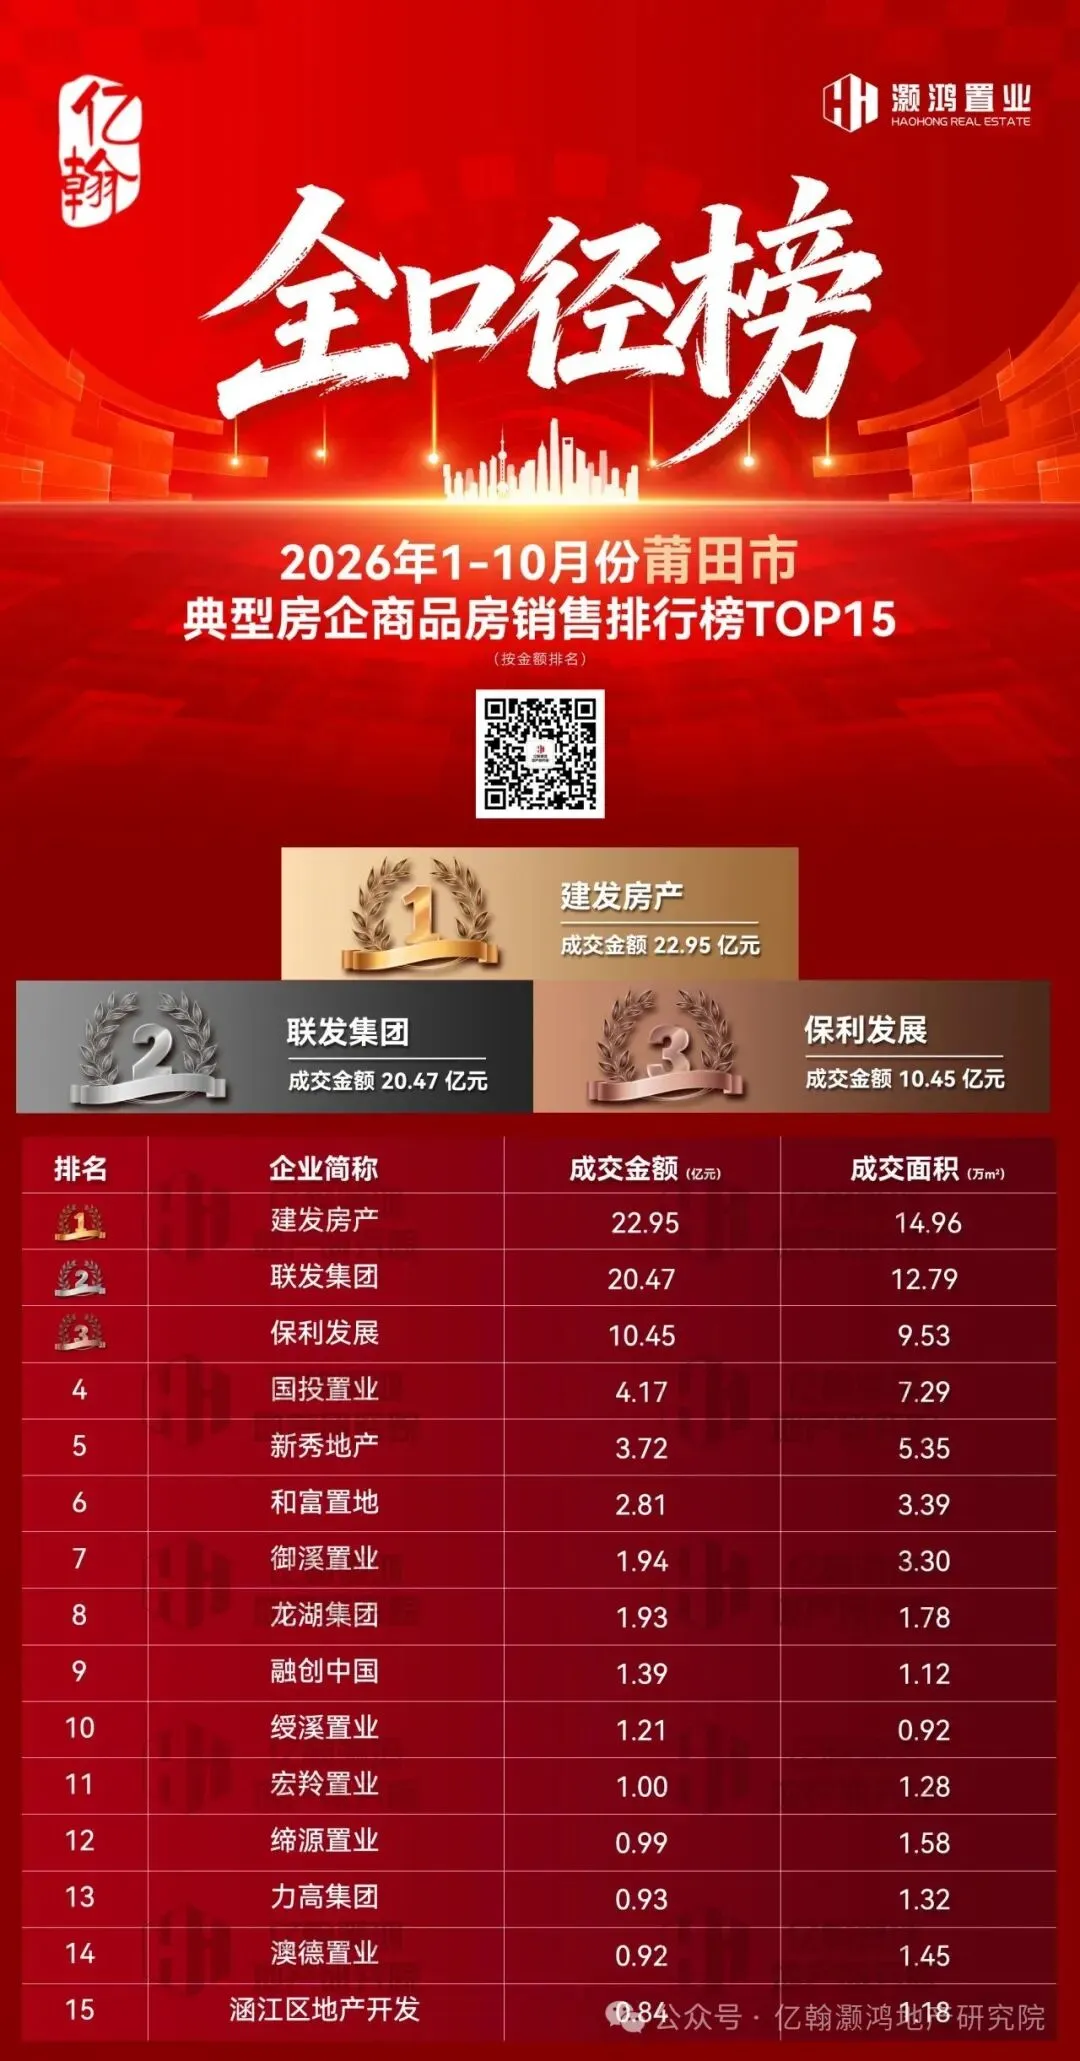
莆田1-10月成交金额84.59亿,同比下跌9%,成交面积88.48万㎡,同比上涨5%。
二、头部效应:建发/联发双核垄断,保利断档第三,头部梯队稳固
1、厦门双国企领衔:建发房产1-10月成交金额22.95亿元位居榜首、联发20.47亿元紧随其后,两家合计成交43.41亿元,占比51%。
2、保利发展为本榜唯一央企,1-10月成交金额10.45亿,面积9.53万㎡,金额/面积位居第三,依靠核心项目(保利瑧悦|宸央)实现稳定去化。
3、榜单前五排名波动幅度极小,是莆田市场头部格局"稳固态势"的直接体现。
4、TOP15房企合计销售金额75.7亿元,占全市成交89%,市场集中度高。
三、本土国企托举腰部,走量平稳
国投置业(4.17亿)、新秀地产(3.72亿)、绶溪置业(1.21亿)、涵江区地产开发(0.84亿)等莆田市属及区属国企依次上榜,合计成交金额9.94亿,占全市11.7%市场份额,夯实市场底盘。
四、民企上榜尾部、体量偏小
1、和富置地(2.81 亿)是唯一破2亿的民企居全榜第六,御溪置业(1.94亿)位居榜单第七,龙湖集团凭借与建发联合开发,以1.93 亿位列榜单第八;
2、融创(1.39 亿)、力高(0.93 亿)等房企,以低价走量维持存量去化;
3、宏羚(1.00亿)、缔源(0.99亿)、澳德(0.92亿)三家规模接近,竞争激烈。
一、市场规模:
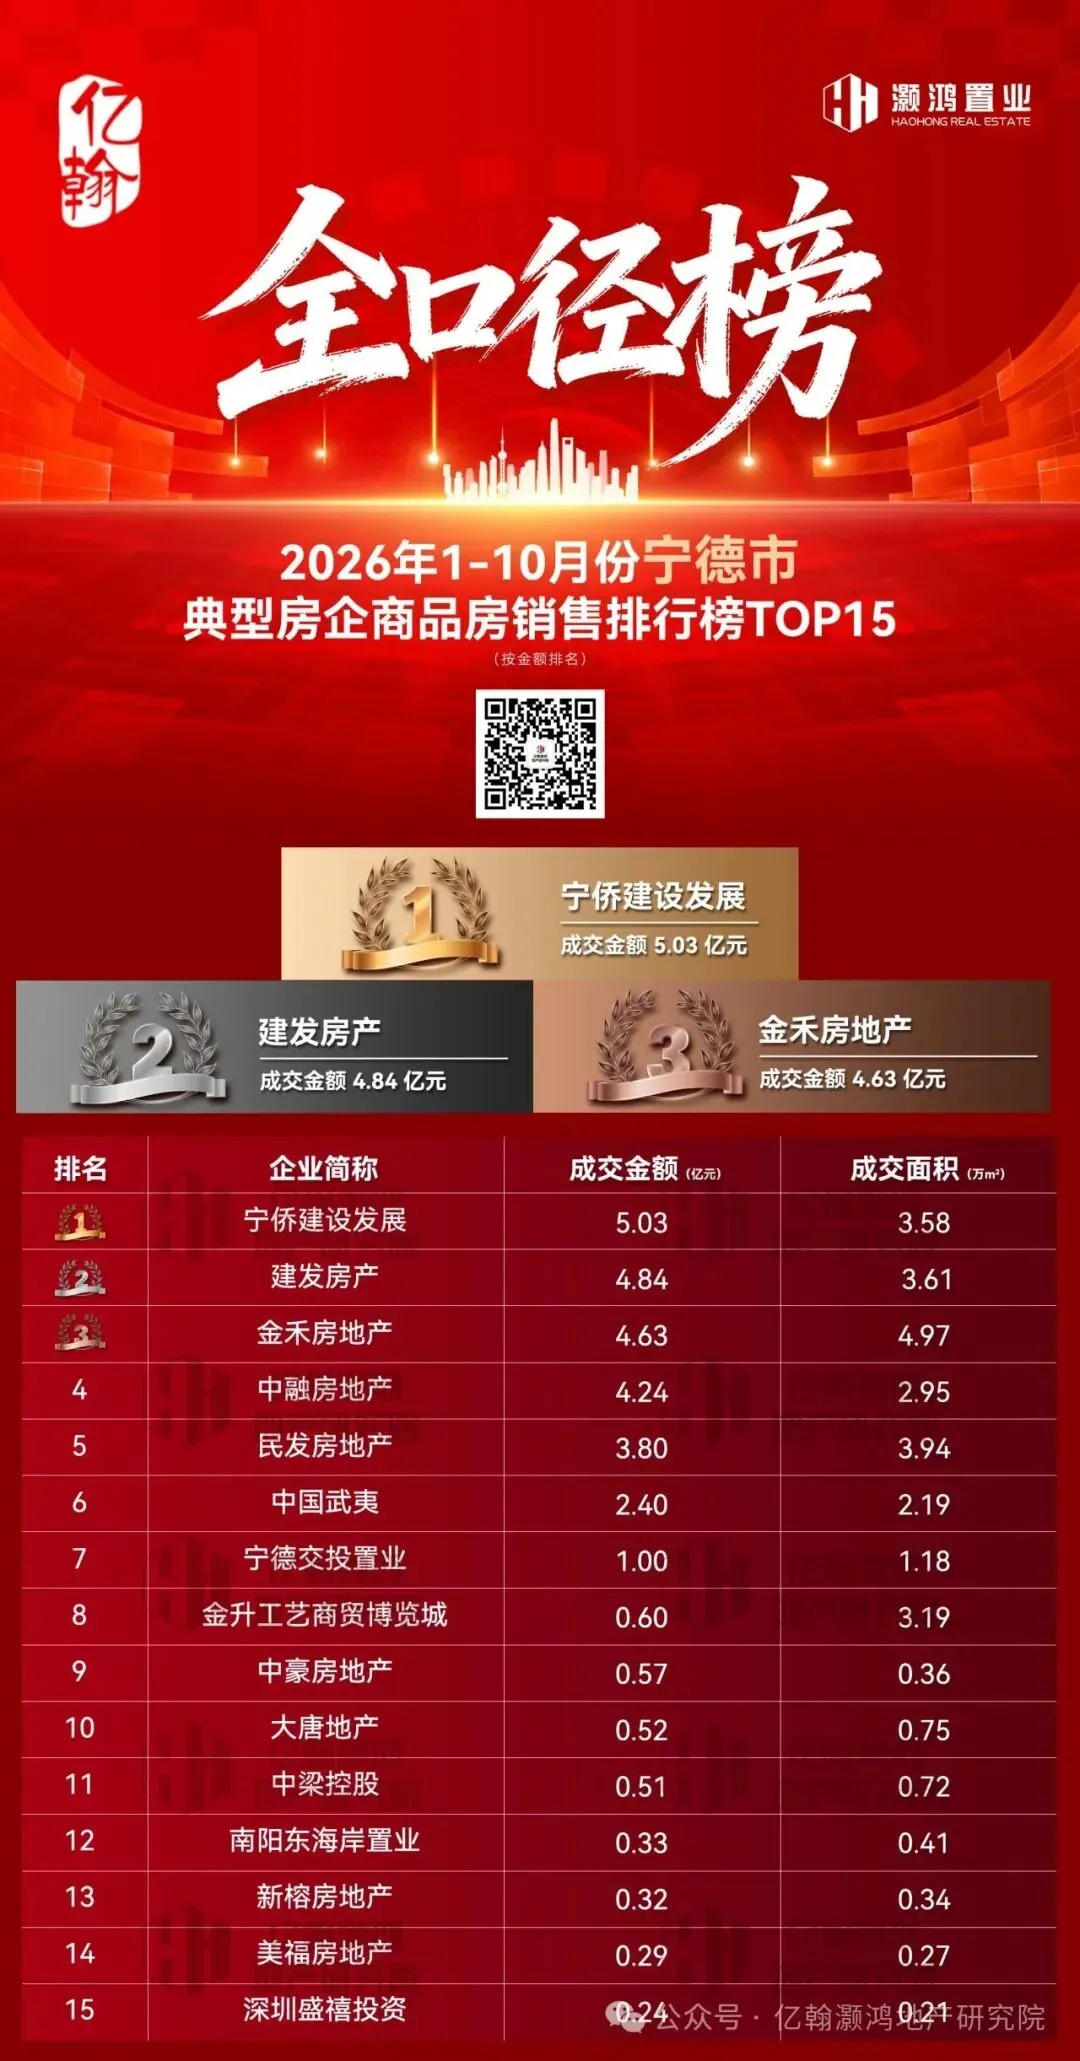
宁德1-10月成交金额32.21亿,同比下跌33%,成交面积32.53万㎡,同比下跌23%。
二、头部效应:
1、头部梯队体量接近、竞争胶着:榜单前三民企、外来国企、本土国企交错排位,民企宁侨建设发展以5.03亿元位列登顶,建发房产4.84亿位居第二,本地国企金禾房地产以4.63亿元位居第三,民企中融房地产4.24亿位居第四位,且TOP4之间差距小。
2、TOP15房企合计销售金额29.30亿元,占全市成交91%,整体市场容量偏小且集中度高。
3、断层明显:榜单第七名开始成交规模大幅跳水,梯队断层明显,房企成交金额低于1亿。
三、民企数量占优,成为市场主力
1、TOP15中民企上榜10个席位,合计成交金额16.13亿占比50%,是宁德市场的核心参与主体。
2、宁侨建设发展、中融地产、宁德民发地产等3家本土民企合计成交金额13.07亿,占民企阵营总额的81%,且位居榜单第一、第四、第五,构成民企绝对主力。
3、金升工艺商贸博览城、中豪地产、大唐地产、中梁控股、南阳东海岸置业、美福房地产、深圳盛禧投资等民企成交金额均在0.6亿以下,集中分布于榜单中后段。
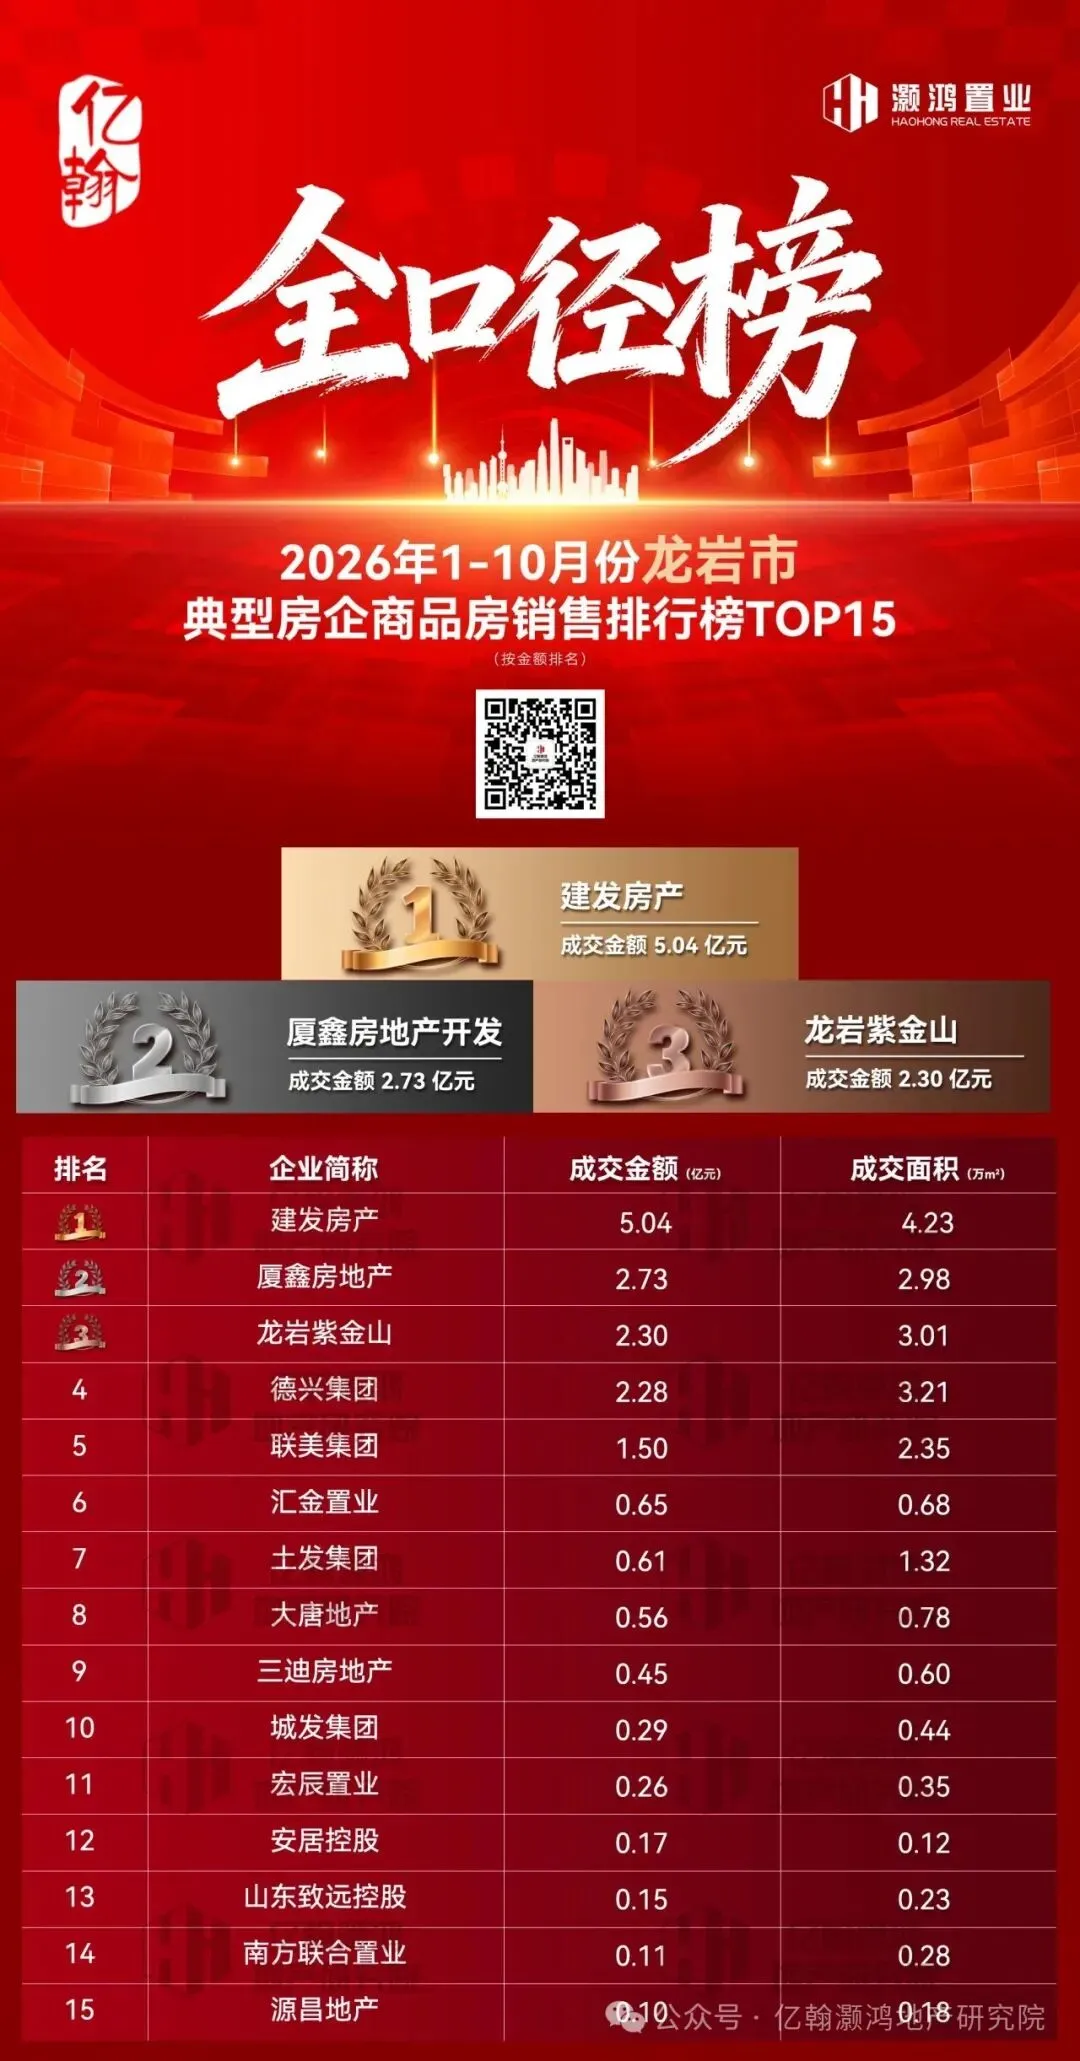
一、市场规模:
龙岩1-10月成交金额17.91亿,同比下跌37%,成交面积22.22万㎡,同比下跌21%。
二、头部效应:建发居榜首,民企三强紧随其后
1、建发房产:以5.04亿断层领跑,是榜单唯一破5亿量级的房企,占全市28%市场份额。
2、本土民企三强:厦鑫、紫金山、德兴三家民企成交金额落在2.3亿–2.7亿区间,差额小。
3、断层明显:除了TOP5外,剩余上榜企业单家房企销售金额均不足0.7亿,头部与尾部差距悬殊。
4、TOP5房企合计13.86亿元,占全市成交77%,TOP15房企合计销售金额17.21亿元,占全市成交96%,市场集中度高。
三、民企表现:本土民企强势表现,全国性民企整体低迷
1、本土民企:厦鑫地产、龙岩紫金山、德兴集团位居民企第一梯队,业绩表现突出。本土民企3强合计7.31亿,占TOP15的42%。
2、全国性民企:大唐地产、三迪房地产排名在榜单7名以后,成交金额0.4亿-0.6亿,以过往存量项目去化为主。
3、宏辰置业、山东致远控股、源昌地产等民企位居榜单尾部,成交金额不足0.3亿,市场规模小。
一、市场规模:
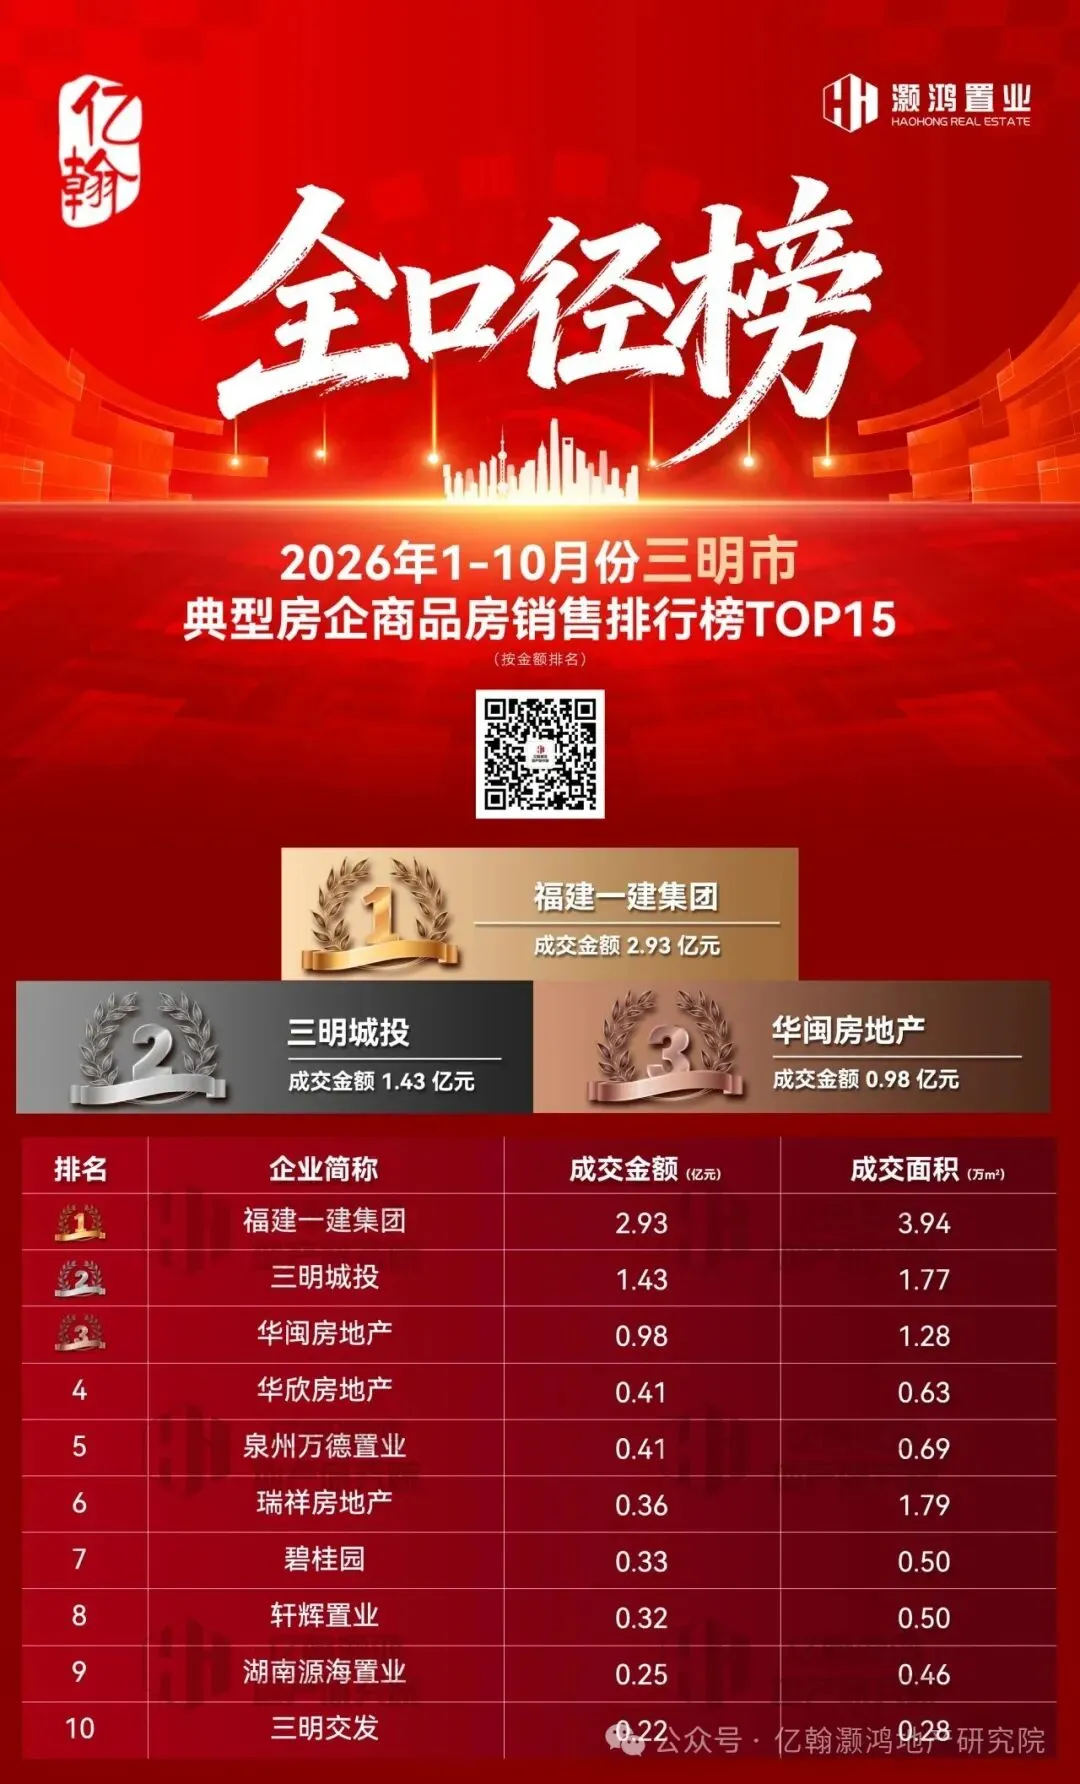
三明1-10月成交金额9.50亿,同比上涨2%,成交面积14.74万㎡,同比上涨18%。
二、头部表现:本土国企占据头部
1、TOP10房企合计销售金额7.64亿元,占全市成交80%,市场较为集中。
2、福建一建凭借上半年日月芳华项目集中开盘,仍居榜首,成交金额2.93亿,成交面积3.94万㎡。
3、三明城投主要依赖太阳岛、徐锦新城等项目持续去化,成交金额1.43亿元位列第二。
4、华闽房地产成交金额0.98亿,是民企阵营唯一进入前三的房企。
三、本土区域民企为核心,民企阵营多样化
1、民企在前10中席位占据7座席位,合计成交金额3.06亿,占榜单40%市场份额。
2、榜单民企以三明本土房企为主力,华闽房地产、华欣房地产、瑞祥房地产、轩辉置业等本土企业集中盘踞榜单中游。
3、碧桂园作为全国性民企位列第7名,成交体量有限,以存量项目去化为主。
一、市场规模:
南平1-10月成交金额2.10亿,同比下跌86%,成交面积4.04万㎡,同比下跌84%。
二、头部表现:
1、TOP5房企合计销售金额1.81亿元,占全市成交86%。
2、市场整体盘量小,房企之间成交差距小。
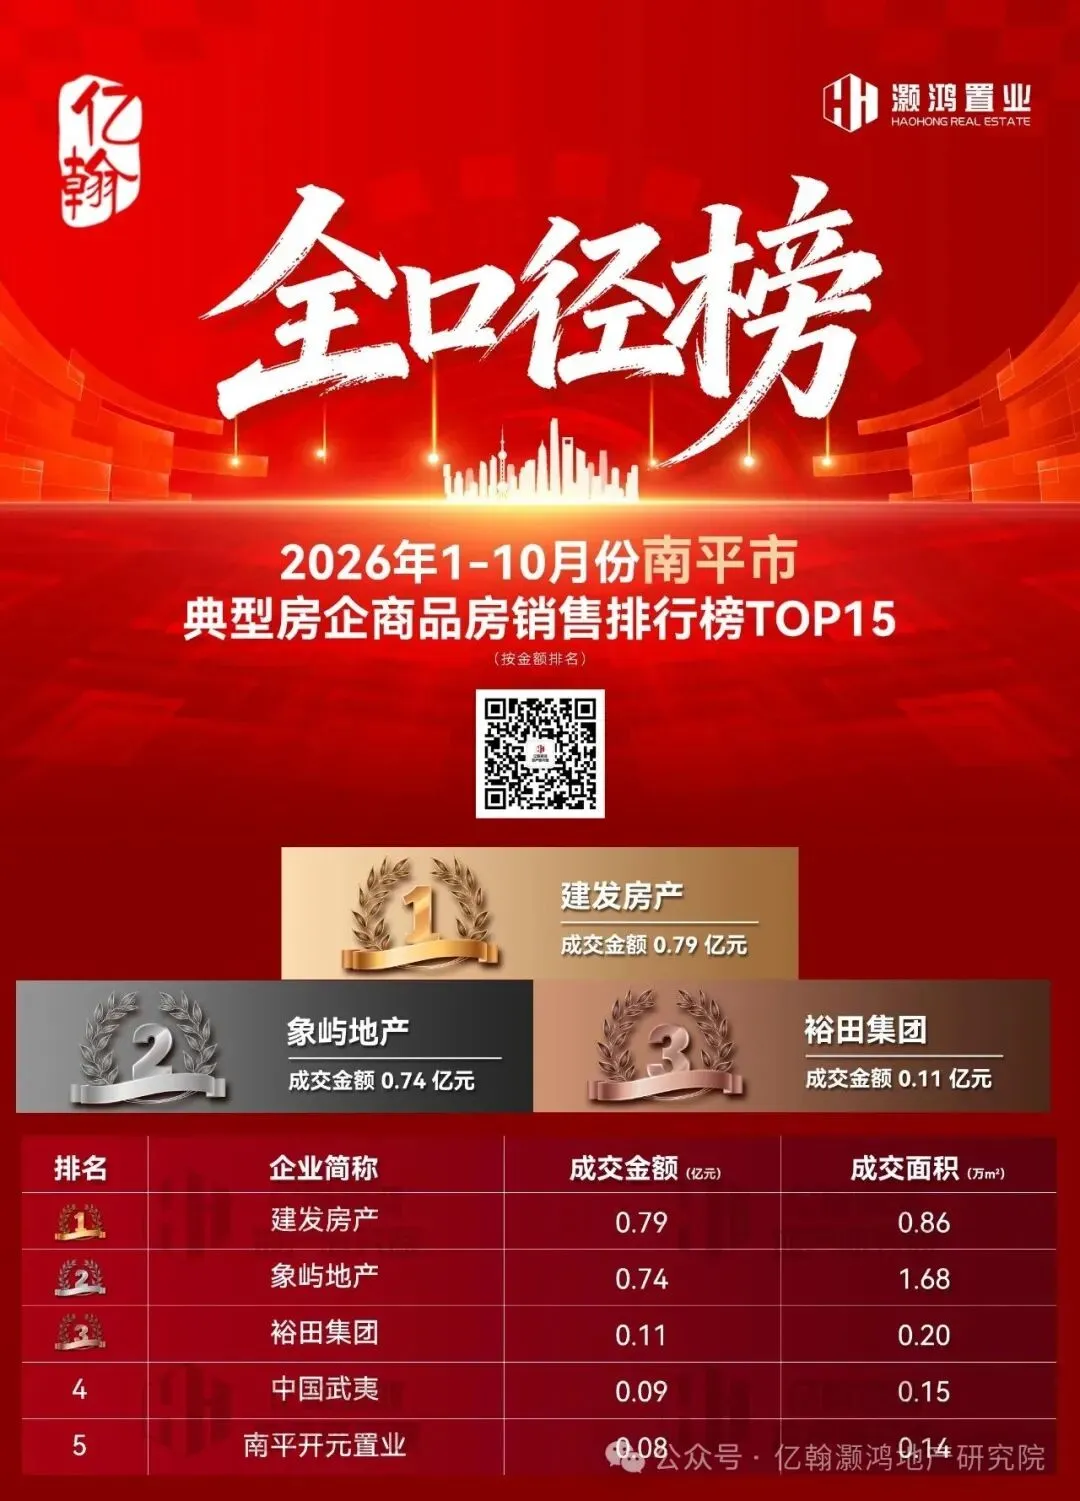
3、建发、象屿双核垄断:建发房产以0.79亿携手象屿地产0.74亿断层领跑,两家厦门国企合计1.53亿,占全市73%。
特别提醒:
1、统计时间:为2026年度,数据统计截止至10月31日;
2、统计企业:福建各市主城开发和销售房屋的房地产开发企业;
3、物业属性:以企业可售型物业为主,一级土地开发及产业、文旅等用地未计入;
4、数据范围:全口径销售金额指企业全部项目的销售金额;
5、数据来源:亿翰智库数据中心、灏鸿置业市场研究中心;
6、数据说明:本研究成果为亿翰灏鸿地产研究院根据各方公开数据专业估算所得。
免责声明:
1、本文版权归亿翰灏鸿地产研究院所有,未经授权请勿随意转载,转载注明出处;
2、文章仅为个人观点,不代表所在企业观点;
3、文中数据仅供参考!亿翰灏鸿地产研究院不对使用上述内容所引发的任何直接或间接损失承担责任,且就文章相关内容享有全部的解释权。