超市自有品牌为什么变多:48%家庭买过,差的不只是价格
先给结论。
自有品牌变多,不是因为超市变抠了。是因为它终于能做出和品牌货差不多的东西,却不用摊那一笔广告费。
你付的钱里,有一部分从来没进过工厂。它进的是电视台、电梯间和开屏广告。现在,这笔钱正在被省掉。
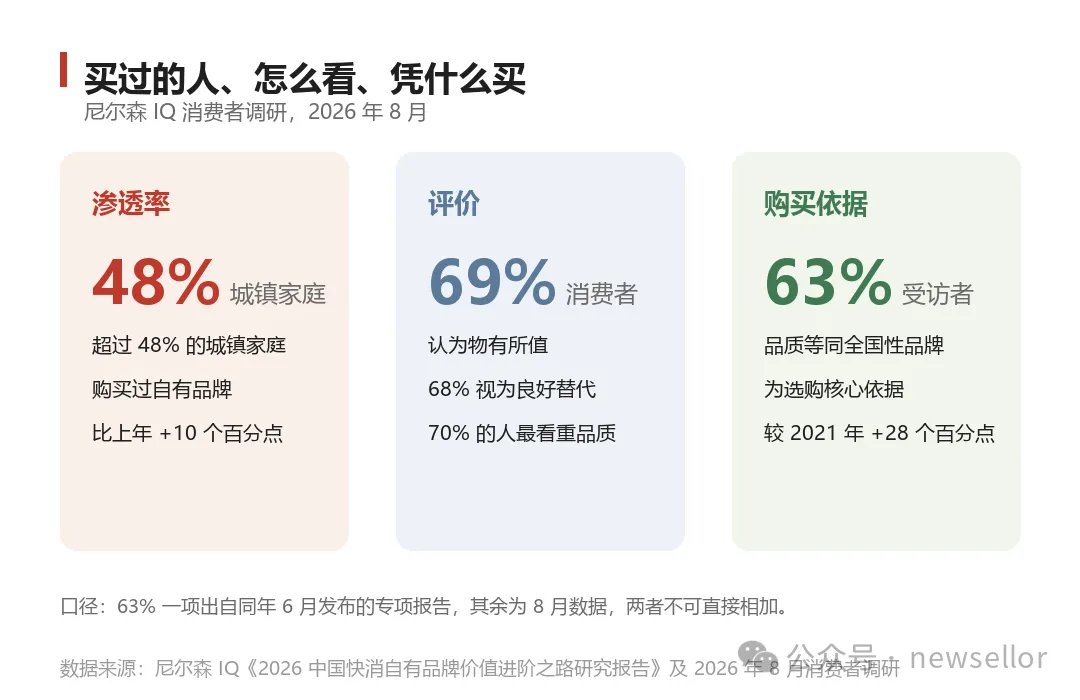
尼尔森 IQ 2026 年 8 月的数据:超过 48% 的中国城镇家庭买过自有品牌产品,比上一年多了 10 个百分点。一年前,这个数还不到四成。
一袋坚果的账,得先拆开看
假设你在货架前拿起两袋每日坚果。左边是做了十年广告的全国品牌,右边是这家超市自己的牌子。配料表相近,克重一样,价钱差三成。
这三成差在哪?
先把成本摊开。一袋品牌坚果的出厂价里,原料和加工只占一部分,剩下的要养一个品牌:代言、广告投放、渠道陈列费,还有经销商的层层加价。
超市自己的牌子把这些全砍了。它没有代言人,不用买开屏广告,货从工厂直接进自己的仓,经销商那一层不存在。
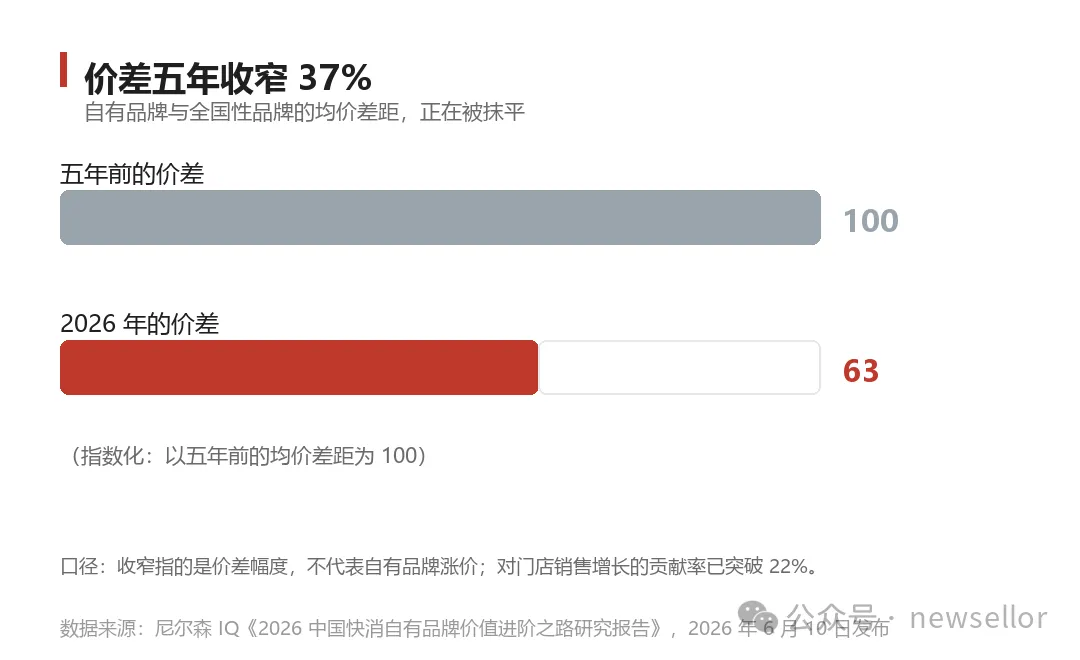
尼尔森 IQ 在《2026 中国快消自有品牌价值进阶之路研究报告》里给了个数:自有品牌与全国性品牌的均价差距,比五年前收窄了 37%。
这句话要反过来读。差距收窄,不是自有品牌变贵了,是它的品质追上来了,价格还没跟上来。
第一面证据:增速和大盘差了两个数量级
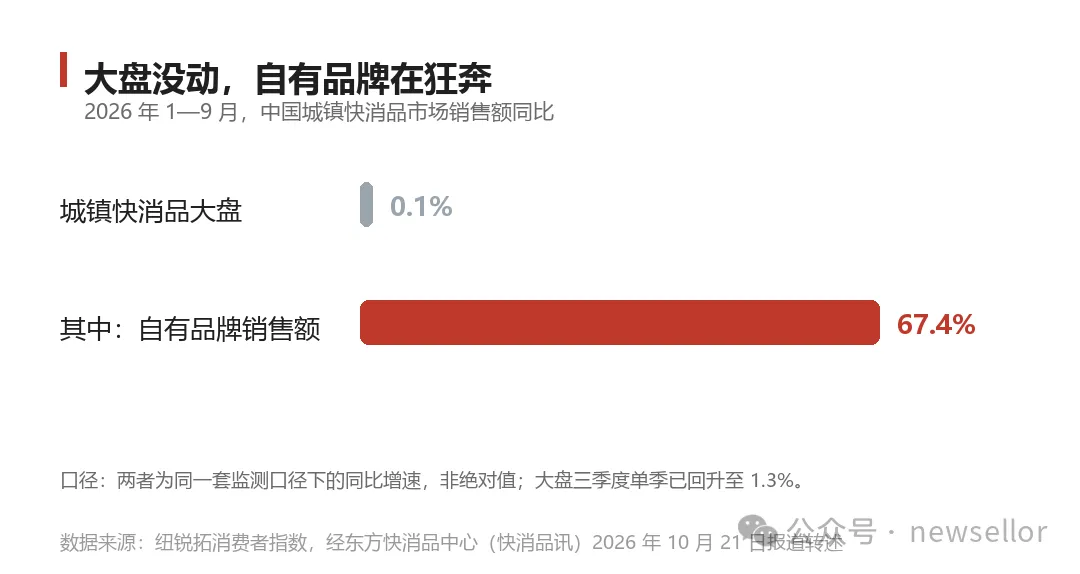
2026 年前三季度,中国城镇快消品市场销售额同比只增长 0.1%。大盘几乎没动。
同一个口径下,自有品牌销售额同比增长 67.4%。这是纽锐拓消费者指数的数据,经东方快消品中心在 10 月 21 日报道。
0.1% 和 67.4%,中间隔着的不是消费力,是迁徙。钱没有变多,只是从品牌货那一格,搬到了自有品牌这一格。
商务部 10 月 26 日发布的数也在说同一件事:1 到 9 月,限额以上单位里便利店零售额同比增长 5.2%,超市增长 4.1%,而仓储会员店和无人值守商店的增速都超过 25%。
跑得最快的那几个业态,恰恰是自有品牌占比最高的那几个。这不是巧合。
第二面证据:它已经不只是便宜
很多人对自有品牌的印象还停在“便宜没好货”。这个印象正在过期。
尼尔森 IQ 那份 6 月发布的报告里还有一个数:63% 的受访者把“品质等同于全国性品牌”作为购买自有品牌的核心依据,这个比例比 2021 年提升了 28 个百分点。
这不是退而求其次。多数人买它,是觉得一样好。
8 月的另一组数也在说同一件事:69% 的消费者认为自有品牌物有所值,68% 认为它是厂商品牌的良好替代;挑选标准里,70% 的人最看重品质,价格排在后面。
所以标题里那句“差的不只是价格”,落点在这里:差距还在,但差的那部分正在从质量挪向别处。
挪向哪?下一节说。
真正的动机:超市要的不是差价,是定价权
如果只是多赚一点毛利,超市没必要冒这个险。做自有品牌要自己管品控、自己担库存、自己扛售后,出事砸的是自己的招牌。
它图的是定价权。
一件商品卖多少钱,过去是品牌商说了算。超市更像货架的出租方,收进场费和通道费,卖多卖少跟自己关系有限。改做自有品牌之后,定义商品的权力、定价格的权力、选工厂的权力,一起回到超市手上。
商务部等九部门 2026 年 7 月印发的《关于加快零售业创新发展的意见》,有一句话写得很直白:推动零售经营主体加强采购质量管控和溯源,严选供应商,鼓励发展自有品牌,推广质量自我承诺制。
7 月 9 日的专题发布会上,商务部流通发展司司长李佳路表示,这几条正向引导措施借鉴自胖东来等企业和各地的好经验好做法。
政策把这件事从企业自选动作,抬到了行业方向。
一个越转越紧的飞轮
这里有个反直觉的后果,值得单独说。
买自有品牌的人越多,品牌货卖得越少。但品牌商的广告预算不会同步下降。它要维持认知,就得继续投。
于是同样一笔广告费摊在更少的销量上,每件商品分摊到的费用就更高。品牌货要么涨价,要么减配。一涨价,又有更多人转向自有品牌。
这是个会自己加速的圈。货架上正在发生一场安静的搬家:钱从广告部,搬到了工厂。
怎么挑:看品质能不能被舌头验出来
对掏钱的人来说,问题落到一句:哪些能闭眼买,哪些要再等等。
尼尔森 IQ 的判断给了一条清晰的分界线。鲜奶、坚果、麦片这类品类,消费者对自有品牌接受度较高,因为品质差异可以被直观感知。好不好,喝一口、嚼一颗就知道。
母婴、美妆护理、电器这类高信任门槛的品类,自有品牌需要更长的认知培育周期。出问题的代价太高,消费者会等证据。
这条线的本质不是品类,是验证成本。能当场验的可以试;验不了、或者试错代价大的,让子弹飞一会儿。
四条边界,得说清楚
第一,占比不是越高越好。自有品牌把货架占满,顾客会觉得这家店变 low 了,选择感消失,反倒把人推走。这是个临界点问题,没有通用答案。
第二,质量责任回到了超市自己身上。政策配套的是质量自我承诺制,承诺的人变成了零售商。一次品控事故伤的是整块招牌,不像过去可以推给品牌商。
第三,照抄爆品的做法正在积累库存。看到头部卖得好就直接找工厂复制,短期省了试错成本,中期会变成积压和信誉损耗。这不是我的判断,是工厂端的普遍反馈。
第四,口径风险。不同机构的自有品牌统计范围不同,有的含白牌,有的只算零售商注册品牌。看数字前先看口径,否则容易得出相反的结论。
小结
自有品牌这场变化,表面是货架上多了一个便宜选项,底下是定价权的转移。
零售商从收租的,变回了做货的。你省下的那笔钱,本来是广告费。
留一问给你:下次在货架前犹豫的时候,可以多想一层,你多付的那部分,究竟买到了什么?
数据出处与说明
- 超过 48% 的中国城镇家庭购买过自有品牌产品,比上年增长 10 个百分点;69% 消费者认为自有品牌物有所值、68% 视为厂商品牌的良好替代;70% 最看重品质、61% 最看重健康;鲜奶/坚果/麦片等直观可感品类接受度较高,母婴/美妆护理/电器等信任门槛较高。来源:尼尔森 IQ,2026 年 8 月。
- 自有品牌与全国性品牌均价差距较五年前收窄 37%;对门店销售增长的贡献率突破 22%;63% 受访者将“品质等同全国性品牌”作为选购核心依据,较 2021 年提升 28 个百分点。来源:尼尔森 IQ《2026 中国快消自有品牌价值进阶之路研究报告》,2026 年 6 月 10 日发布。
- 2026 年前三季度中国城镇快消品市场销售额同比增长 0.1%,三季度单季回升至 1.3%;自有品牌销售额同比增长 67.4%。来源:纽锐拓消费者指数,经东方快消品中心(快消品讯)2026 年 10 月 21 日报道转述。
- 2026 年 1—9 月批发和零售业增加值 11.1 万亿元、同比增长 4.4%;限额以上单位中便利店零售额同比增长 5.2%、超市增长 4.1%,仓储会员店、无人值守商店零售额增速均超 25%。来源:商务部 2026 年 10 月 26 日发布,引国家统计局数据。
- “推动零售经营主体加强采购质量管控和溯源,严选供应商,鼓励发展自有品牌,推广质量自我承诺制”;相关措施借鉴自胖东来等企业做法(商务部流通发展司司长李佳路 7 月 9 日专题发布会表述)。来源:商务部等九部门《关于加快零售业创新发展的意见》,2026 年 7 月印发,商务部官网原文。
- 文中“价钱差三成”“两袋坚果”“一袋品牌坚果的成本构成”均为基于公开成本结构的示意性推演,用于说明算法,不特指某一家企业的实际数据。
免责声明:本文提及沃尔玛、永辉等零售企业及相关上市公司,仅为商业现象分析,不构成投资建议。文中数据均引自公开渠道,口径与统计截止日已逐条标注。 </content>