EXECUTIVE SUMMARY
执行摘要:品牌竞争进入“势能时代”
这是一份关于品牌增长底层逻辑的研究报告,不是一本品牌传播手册。
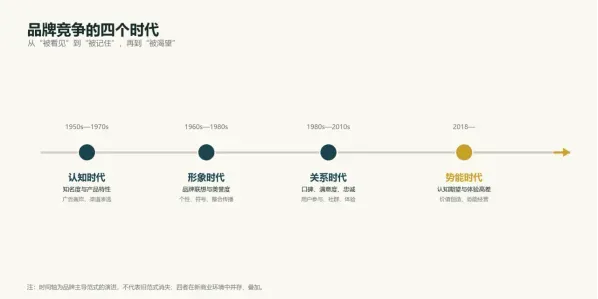
过去四十年,中国企业先后经历了品牌认知、品牌形象、品牌关系三个时代。每个时代都解决了一个阶段性问题:先让消费者知道你,再让消费者记住你,最后让消费者信任你。但当供给过剩、信息过载、渠道碎片化同时发生时,这三个答案都不够用了。消费者不再缺“知道”,也不缺“信任”,他们缺的是一个“值得渴望”的理由。
品牌势能,正是对这个理由的回答。它把品牌势能定义为消费者购买前对品牌价值的认知期望与购买后的体验感知之间的相对高差关系能量。体验高于期望,品牌就获得正向势能;体验低于期望,品牌就产生负向势能;体验等于期望,品牌就沦为可替代的商品。
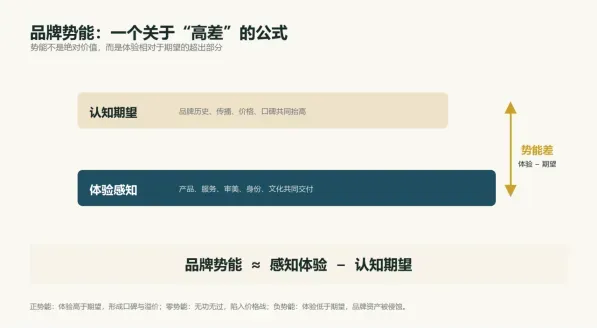
核心公式 品牌势能≈ 感知体验 − 认知期望 势能不是绝对价值,而是“体验超出期望”的部分。 |
本报告给出五个判断:
• 第一,品牌竞争正在从“认知—形象—关系”进入“势能”阶段。差异化从匮乏走向过剩,竞争命题从“如何被发现”升级为“如何被渴望”。
• 第二,品牌势能不是规模、知名度或高端形象的函数。很多“看起来很强”的品牌,实际上正处于“强认知、弱势能”的虚弱状态。
• 第三,强势品牌的底层结构是“持续价值创造 × 品牌资产积累 × 势能高低管理”。没有价值创造,品牌资产会空心化;没有品牌资产,势能是无源之水;没有势能经营,价值创造无法转化为市场胜势。
• 第四,品牌势能可以拆成五维组成部分、14种创建方式、10个强度评估维度。它既是一套品牌战略思想,也是一套可以诊断、可以执行、可以复盘的管理工具。
• 第五,未来3—5年,品牌势能管理会成为CEO工程。它要求企业在一把手层面,平衡“长期蓄势”与“短期增长”的关系。
01 为什么是现在:企业寿命的残酷算术
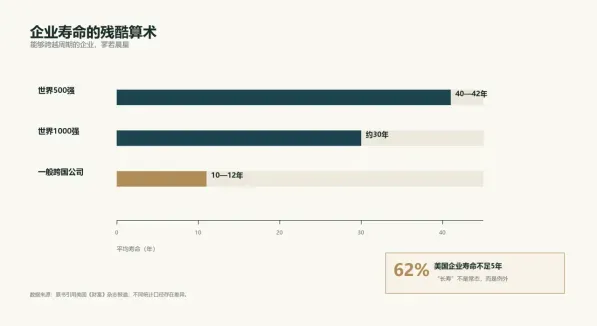
据美国《财富》杂志报道,美国高达62%的企业寿命不超过5年,一般跨国公司平均寿命只有10—12年,世界500强平均寿命40—42年,世界1000强平均寿命仅30年。这些数据揭示了一个冰冷的规律:企业的生命周期如同生物体一般,有兴衰更迭,能够跨越周期、基业长青者寥若晨星。
图1 企业寿命的残酷算术(数据来源:原书引用美国《财富》杂志报道)
中国企业正在经历一次“压缩式演进”。1978年改革开放,1995年启动加入世界贸易组织谈判,2018年前后一批中国品牌在全球市场集体崛起——我们用四十多年,走过了西方近百年的品牌演进历程。
速度带来了规模,也带来了新的问题:当人口红利、渠道红利、流量红利相继退潮,当“铺渠道、砸广告、拼参数”的边际效益越来越低,中国企业靠什么继续增长?
图2 品牌竞争的四个时代:从“被看见”到“被渴望”
答案不是“更努力地做品牌传播”,而是“重新理解品牌为什么有价值”。品牌不是商标,不是口号,不是一次campaign;品牌是企业价值创造在消费者心智中的沉淀,是消费者愿意为“值得”支付的溢价,是企业在危机中仍然被选择、被相信、被等待的理由。
中国消费市场正在发生三个结构性变化:
• 从“渠道为王”到“用户为天”。消费者在社交媒体上的自发推荐和口碑裂变,正在成为品牌成长的主要动力。
• 从“大而全”到“小而美”。新品牌不再盲目对标巨头,而是聚焦一个细分赛道,用差异化产品与体验建立势能。
• 从“功能满足”到“意义共鸣”。消费者越来越愿意为情绪价值、情感共鸣、身份认同和文化认同付费。
这三个变化共同指向一个结论:品牌竞争的核心,已经从“谁被看见”转向“谁被渴望”。
存量市场还有三个真相:
• 品类红利在消退。 2015年前后,很多细分市场本身在高速增长,品牌只要“在场”就能享受扩容红利;当市场成熟、供给过剩,增长必须从“品类增长”转向“份额争夺”和“价值争夺”。
• 流量成本在上升。靠买流量、买曝光、买转化的模式,边际效益越来越低;没有势能的品牌,只能不断加价买流量,陷入“不投不销、投了也不赚”的困境。
• 消费者主权在崛起。消费者不再相信品牌的“自我宣称”,他们相信真实体验、用户口碑和价值观认同。品牌必须从“我说你听”转向“我做你感受”。
02 什么是品牌势能:一个公式,三种状态
品牌势能,是消费者在购买前对品牌价值的认知期望,与购买后经由实际体验所形成的体验感知之间,存在的相对高差关系能量。
这个定义有三个关键词:认知期望、感知体验、相对高差。
• 认知期望:消费者通过品牌历史、广告、门店、价格、口碑、社交媒体等触点,在购买前形成的价值预期。
• 感知体验:消费者在购买、使用、售后、分享的全过程中,真实感受到的价值。
• 相对高差:势能不是绝对价值,而是“体验减去期望”的相对差。体验高于期望,形成正势能;体验低于期望,形成负势能;体验等于期望,品牌退化为“合格商品”。
图3 品牌势能的“高差”公式:体验高于期望,才有势能
品牌势能有三种状态:
• 正势能(高势能):体验显著高于期望,带来惊喜、超预期的满足感、强烈的价值认同,驱动品牌偏好、重复购买和高频推荐。
• 零势能(无高差):体验基本符合期望,品牌“无功无过”,容易被替代,陷入价格战。
• 负势能(低势能):体验低于期望,消费者感到失望、产生被欺骗感,引发负面口碑和品牌背叛。
这个公式解释了三个常见误读:
• 品牌势能不是知名度。知名度解决“我知道你”,势能解决“我想要你”。强认知、弱势能,是许多传统品牌的真实处境。
• 品牌势能不是高端形象。高端形象可以抬高期望,但如果体验跟不上,高形象反而会放大负势能。
• 品牌势能不是单纯口碑。口碑是结果,势能是“期望—体验”的动态关系。没有超越期望的体验,口碑无法持续。
03 三次范式迁移与第四次跃迁
全球品牌理论经历了三次主导范式的迁移:
• 美国快消品模式:认知。通过大规模广告投放和渠道渗透,快速占领消费者心智,形成购买惯性。
• 欧洲奢侈品模式:形象。通过稀缺性、精湛工艺、历史底蕴和品牌文化,构建高不可攀的品牌形象。
• 日本耐消品模式:关系。通过精益制造、无微不至的服务和持续改良,建立深厚的用户信任与口碑。
中国市场把这三种模式压缩在四十多年里同时上演:1990年代的“标王”时代,追求知名度和产品特性;2000年代的情感与价值观植入,宣告品牌形象时代;小米《参与感》引爆的粉丝经济、用户参与、口碑营销,标志着品牌关系时代。
2018年前后,华为、红旗、比亚迪、理想、比音勒芬、大疆等中国品牌的集体崛起,无法再用认知、形象、关系简单概括。它们共同指向第四种模式:品牌势能模式。
三种传统模式的失灵,在市场上随处可见:
• 豪华车市场:沃尔沃有“安全”认知,凯迪拉克有“总统座驾”光环,路虎有“豪华全地形”形象,但终端长期“打折促销、不促不销”;雷克萨斯产品参数并不领先,却凭借服务体验和品牌势能,在部分主力车型上长期加价。
• 家电市场:海信、科龙、容声拥有强大的认知、口碑和渠道,但品牌势能显著落后于小米、格力、卡萨帝;后者用生态、体验、高端化重新定义了竞争维度。
• 日化市场:宝洁旗下潘婷、海飞丝、飘柔在知名度、营销投入、渠道覆盖上拥有压倒性优势,但阿道夫凭借品类创新和品牌势能,登顶洗发水销量冠军,创下单日销售3.28亿元的纪录。
这些案例说明:强认知、好形象、好口碑,不等于强势能。势能是“体验高于期望”的动态高差,是消费者“非你不可”的理由。
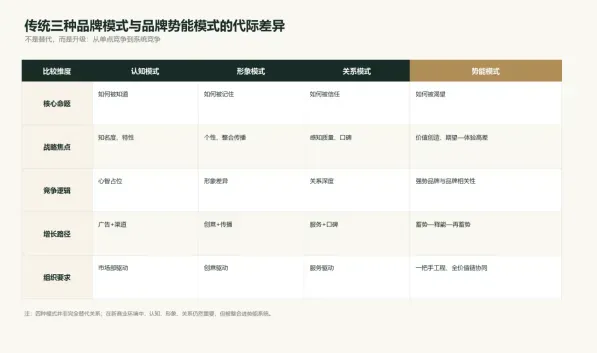
图4 传统三种品牌模式与品牌势能模式的代际差异
品牌势能模式不是对前三者的否定,而是升级与融合。它把品牌战略从“单点竞争”拉向“系统竞争”:
• 价值内核:从“寻找差异化”到“创造可感知的价值”。
• 战略焦点:从“定位传播”到“创建强势品牌”。
• 成长路径:从“品类聚焦”到“品牌相关性扩张”。
• 竞争格局:从“赢得品牌偏好”到“赢得品牌相关性”。
• 落地体系:从“单点突破”到“系统制胜”。
用汽车工业做类比:传统品牌模式像燃油车,动力主要来自发动机(广告声量)或惯性(口碑积累);品牌势能模式像新能源汽车,产品、渠道、服务、内容、文化、用户关系、技术创新,都是独立的“电机”,共同构成一个协同发力的“势能场”。
04 五维势能:价值、认知、关系、文化、创新
品牌势能不是模糊的整体感觉,而是由五个相互关联的维度构成的系统化价值模型。
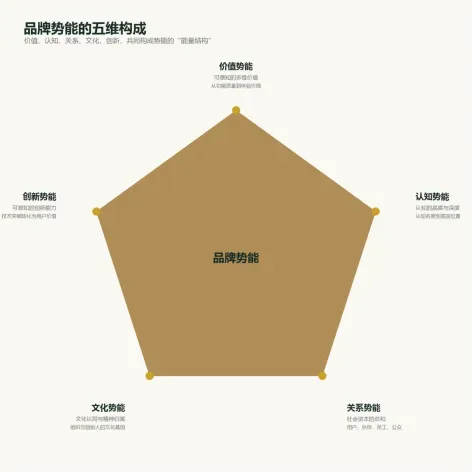
图5 品牌势能的五维构成:价值、认知、关系、文化、创新
• 价值势能:从“感知功能质量”到“可感知的多维价值”。苹果的价值势能不仅来自硬件性能,更来自无缝生态、极致设计与“Think Different”的价值观共鸣。
• 认知势能:从“知名度”到“认知的高度与深度”。华为通过Mate/P系列持续冲击高端,把“中低端性价比”的认知扭转为“高端科技引领者”。
• 关系势能:从“忠诚度”到“社会资本总和”。小米早期的MIUI论坛、粉丝经济,把用户从购买者变成产品共创者与品牌传播节点。
• 文化势能:从“组织联想”到“文化认同的深层归属”。李宁的“国潮”转型,把中国传统文化、创始人奥运传奇与年轻消费者的文化自信连接起来。
• 创新势能:从“技术专利”到“可感知的创新能力”。比亚迪的刀片电池、DM-i、易四方,不只是技术参数,而是被翻译成“安全、省油、性能”的用户价值。
五维不是五个部门,而是一套协同系统。价值势能是地基,认知势能是高度,关系势能是黏性,文化势能是灵魂,创新势能是持续供给。缺任何一维,势能都不稳定。
05 势能飞轮:从价值创造到跨品类扩张
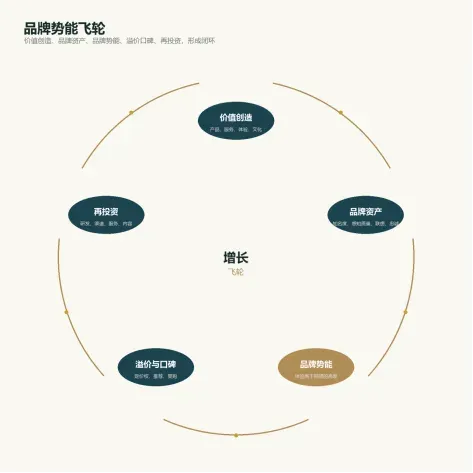
价值创造、品牌资产、品牌势能三者不是线性关系,而是一个闭环递进、循环放大的动态飞轮。
图6 品牌势能飞轮:价值创造—品牌资产—势能—溢价口碑—再投资
飞轮的五个环节:
1. 价值创造:围绕消费者需求,进行价值发现、定义、交付、传播与沟通。
2. 品牌资产:知名度、感知质量、品牌联想、品牌忠诚度、专利与专属资产在消费者心智中沉淀。
3. 品牌势能:当体验持续高于期望,品牌资产被激活、放大,形成拉力、溢价与心智份额。
4. 溢价与NPS:高势能带来更高定价权、更低获客成本、更强推荐与复购。
5. 再投资:把溢价投入研发、渠道、服务、内容,进一步强化价值创造。
华为是这条飞轮的最佳样本之一。据原书引用,华为全球品牌知名度达到93%,2024年GYBrand中国品牌500强品牌价值达7126.02亿元;华为把品牌投入从2011年不足1%提升到2016年前后的5.5%左右,用“品牌高地”策略把旗舰发布会放在欧洲,再反哺国内市场。Mate 60系列的回归,本质上是长期蓄积的品牌资产在关键节点上的集中释放。
飞轮也有反向版本:势能负债。当扩张速度超过体验交付能力,当折扣、促销、跨界、舆情消耗品牌价值,飞轮就会反转:打折促销→毛利下降→减少投入→势能进一步下降。很多“不促不销”的品牌,就困在这个反向飞轮里。
06 14种构建方式:一张行动地图
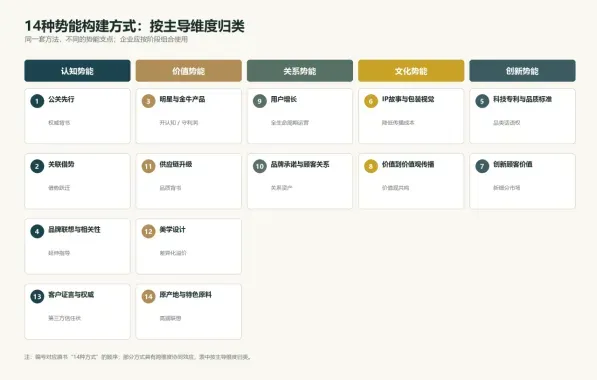
品牌势能的构建,不依赖单一战术,而是一套系统性的方法组合。原书总结了14种方式,并把它们归入五维势能。
图7 14种势能构建方式:按主导维度归类
主导维度 | 构建方式 | 一句话用法 |
认知势能 | 公关先行、关联借势、品牌联想与相关性、客户证言与权威 | 用权威、借势、联想与信任状,快速建立认知高度 |
价值势能 | 明星与金牛产品、供应链升级、美学设计、原产地与特色原料 | 用产品、供应链、设计与产地,创造可感知的价值 |
关系势能 | 用户增长、品牌承诺与顾客关系 | 用全生命周期运营与超预期服务,把交易变成关系 |
文化势能 | IP故事与包装视觉、价值到价值观传播 | 用故事、视觉与价值观,建立情感与文化的共鸣 |
创新势能 | 科技专利与品质标准、创新顾客价值 | 用技术、标准与新品类,建立不可替代性 |
企业不需要14种全做。更有效的做法是:选3种打透,形成组合拳。
• 弱势品牌:关联借势 + 公关先行 + 用户增长。先借势建立认知,再用公关建立信任,再用用户运营把流量变成关系。
• 高端品牌:科技专利与品质标准 + 美学设计 + 价值到价值观传播。先用标准和设计建立高度,再用价值观建立文化势能。
• 成熟品牌:品牌联想与相关性 + 供应链升级 + 品牌承诺与顾客关系。用相关性打开新品类,用供应链支撑品质,用关系守住忠诚。
07 诊断工具箱:从“看起来强”到“真的强”
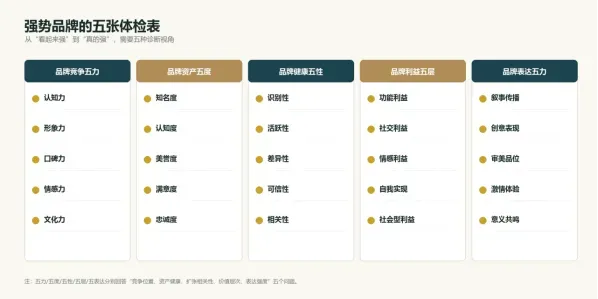
品牌势能不是“感觉”,而是可以诊断、可以评分的。原书给出五张体检表、一个十维模型和一套14步咨询法。
图8 强势品牌的五张体检表:五力、五度、五性、五层、五表达
• 品牌竞争五力:认知力、形象力、口碑力、情感力、文化力。
• 品牌资产五度:知名度、认知度、美誉度、满意度、忠诚度。
• 品牌健康五性:识别性、活跃性、差异性、可信性、相关性。
• 品牌利益五层:功能利益、社交利益、情感利益、自我实现利益、社会型利益。
• 品牌表达五力:叙事传播、创意表现、审美品位、激情体验、意义共鸣。
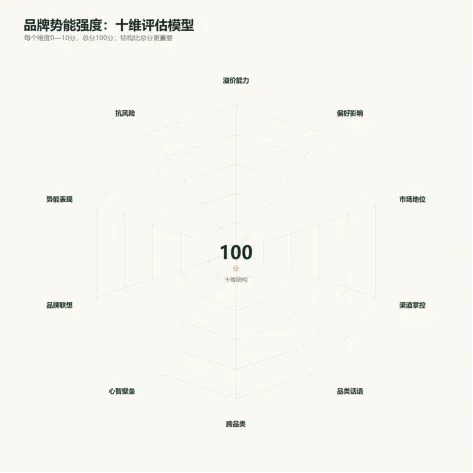
在此基础上,十维评估模型把“势能强度”拆成10个可打分的维度:商品溢价能力、用户偏好影响力、市场地位提升、渠道掌控力、核心品类话语权、跨品类扩展能力、心智壁垒优势、品牌联想强度、品牌势能表现、抗风险能力。每维10分,总分100分。
图9 品牌势能强度的十维评估模型
评分不是目的,结构才是。一个品牌可能总分很高,但某一维极低,形成“势能漏斗”;也可能总分中等,但结构均衡、没有短板。诊断的价值,是找到“最值得补的那一块”,而不是追求一个漂亮的数字。
维度 | 核心问题 | 高分特征 |
商品溢价能力 | 消费者是否心甘情愿多付钱 | 价格锚由品牌定义,涨价仍被接受 |
用户偏好影响力 | 是否被主动寻找、主动分享 | 主动搜索、排队、推荐、复购 |
市场地位提升 | 相对份额与心智位置是否上升 | 逆势增长,定义行业节奏 |
渠道掌控力 | 能否选择位置、决定规则 | 商场主动给好位置,自营/旗舰为主 |
核心品类话语权 | 是否定义品类标准 | 品类代名词,标准与价格由它定义 |
跨品类扩展能力 | 新品类是否强化品牌 | 多品类成功,且不稀释核心 |
心智壁垒优势 | 历史、工艺、符号是否难复制 | 时间、工艺、符号、文化复合壁垒 |
品牌联想强度 | 能否一秒说出品牌代表什么 | 清晰、独特、跨人群一致 |
品牌势能表现 | 体验是否显著高于期望 | 强推荐、强复购、强溢价 |
抗风险能力 | 下行期是否跌得少、恢复快 | 多元、稳健、客户忠诚 |
一个实用的诊断方法是“四象限”:以“品牌价值”为横轴、以“品牌势能”为纵轴,把品牌分为四类——高价值高势能(领跑者)、高价值低势能(透支者)、低价值高势能(潜力者)、低价值低势能(重构者)。象限的位置,比单一排名更能说明战略优先级。
08 八种品牌战略实施模型:同一套势能逻辑
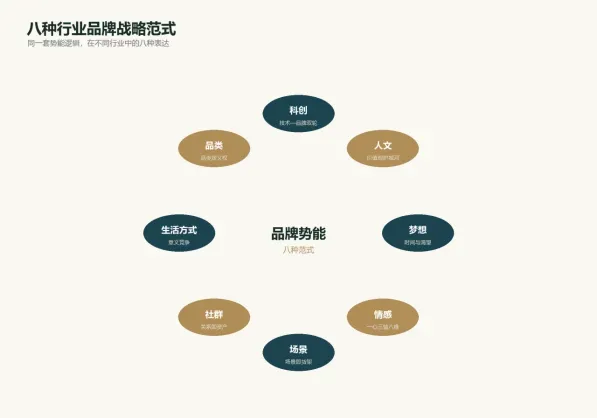
品牌势能不是一套抽象理论,它在不同行业有不同表达。原书提炼了八种品牌战略范式。
图10 八种行业品牌战略范式:同一种势能逻辑,八种表达
范式 | 核心命题 | 势能支点 | 代表案例 |
科创品牌 | 技术如何转化为可感知价值 | 技术突破、感知质量、标准 | 华为、比亚迪、长城汽车、Deepseek、阿里云、IBM |
人文品牌 | 价值观如何成为护城河 | 人类价值观、行动验证 | 巴塔哥尼亚、无印良品、红牛、万科房产 |
梦想品牌 | 如何让人“渴望”而非“需要” | 历史、手工艺、符号、文化、稀缺、慢时间、经典 | 爱马仕、香奈儿、LV、PRADA、GUCCI、劳力士、百事 |
情感品牌 | 如何让人为情感付费 | 情感价值主张、人格叙事 | 迪士尼、DR、泡泡玛特、可口可乐、爷爷不泡茶 |
场景品牌 | 如何让品牌在场景中被生长 | 场景发现、嵌入、放大 | 本田幼兽、大疆、牧高笛、支付宝、淘宝、微信、美团、携程 |
社群品牌 | 如何把关系变成品牌资产 | 族群文化、据点、共创、温度温情、参与感 | lululemon、蔚来汽车、宝马mini、小米、凯乐石、萨洛蒙 |
生活方式品牌 | 如何从卖产品到卖生活方式 | 核心价值创新、全新服务体验、品味生活仪式叙事 | RalphLauren、星巴克、观夏、野兽派、始祖鸟、迪桑特 |
品类品牌 | 如何开创新品类并成为代表 | 品类定义、价值锚定、心智壁垒 | 营养快线、元气森林、王老吉、茉酸奶、六个核桃、大窑汽水 |
八种范式不是互斥选项。一家企业可以在不同阶段、不同业务、不同市场上组合使用。关键在于,每一种范式都要回答同一个问题:我们为谁创造了什么不可替代的价值?
09 实施路线图:从诊断到监测
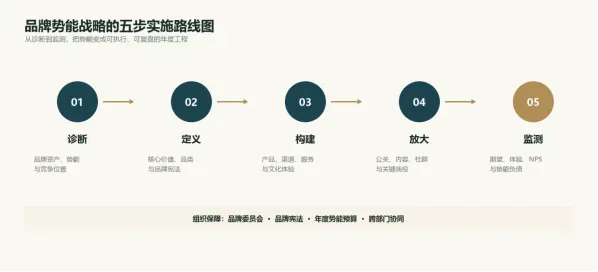
品牌势能战略不是一次营销活动,而是一套年度工程。原书给出五步实施路线图。
图11 品牌势能战略的五步实施路线图
1. 诊断:评估品牌资产、势能强度与竞争位置。回答“我们现在在哪里”。
2. 定义:明确核心价值、品类边界与品牌宪法。回答“我们为什么存在”。
3. 构建:用产品、渠道、服务、文化体验,把价值承诺变成可感知的体验。
4. 放大:用公关、内容、社群与关键战役,把势能集中释放。
5. 监测:用期望指数、体验指数、势能差、相关性指数、忠诚指数,持续复盘。
三个组织保障:
• 一把手工程:品牌势能不是市场部一个部门的事,必须由CEO/品牌委员会推动。
• 品牌宪法:明确品牌的核心价值、品类边界、价格纪律、渠道原则、体验标准。
• 年度势能预算:把品牌投入从“费用”变成“投资”,用长期视角评估回报。
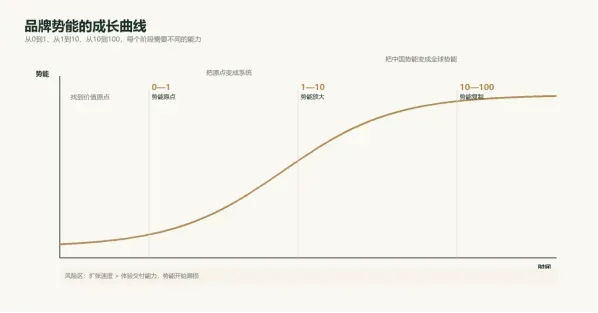
图12 品牌势能的成长曲线:从0到1、从1到10、从10到100
大多数中国企业正处于“1—10”的阶段:已经证明可以从小做到大,还没有证明可以从大做到久。这个阶段最重要的不是“更快”,而是“更稳”:扩张速度不能超过体验交付能力,品牌延伸不能脱离品牌相关性,价格上调不能脱离价值支撑。
90天启动清单:
• 第1—2周:完成品牌资产盘点,列出正资产、负资产、空白资产。
• 第3—4周:做一次“期望—体验”对照,找出消费者最失望的三个触点。
• 第5—6周:明确品牌核心价值与“一句话、一个符号、一个故事”。
• 第7—8周:选择一个“势能支点”(产品、渠道、服务、文化、社群),做深做透。
• 第9—10周:建立势能监测指标,确定基线值与目标值。
• 第11—12周:召开品牌委员会,把势能目标写入下一年度经营计划。
五个监测指标:
• 期望指数:消费者对品牌价值的预期评分。
• 体验指数:消费者对实际使用体验的评分。
• 势能差:体验指数减去期望指数,正向差值越大,势能越强。
• 相关性指数:品牌在新场景、新品类中的渗透率与接受度。
• 忠诚指数:复购率、NPS净推荐值、主动推荐率。
10 结论与建议:势能者的长期主义
品牌势能不是一天的营销,而是一生的修行。对中国企业,我们给出五条建议:
第一,从“卖产品”转向“卖作品”。不要只讲含金量、参数、价格,要讲清楚“为什么值得”。产品是载体,作品是文化、工艺、设计、情感与身份的综合体。
第二,从“找不同”转向“做价值”。差异化不是目的,可感知的价值才是。先问“我们为用户创造了什么独特价值”,再问“这个价值如何被感知、被体验、被记住”。
第三,从“单点爆红”转向“系统势能”。一次爆红可以带来流量,只有产品、渠道、服务、内容、文化、用户关系的系统协同,才能把流量变成势能。
第四,从“规模增长”转向“健康增长”。增长不是越多越好,而是越健康越好。扩张之前,先问体验能不能跟上;涨价之前,先问价值能不能支撑;跨界之前,先问品牌相关性够不够。
第五,从“品牌部的事”转向“CEO工程”。品牌势能涉及战略、产品、渠道、组织、文化,必须由一把手推动,把品牌资产与势能指标纳入经营考核。
三个警告:
• 警惕“过早规模化”。在势能还没形成时快速扩产、扩店、扩品类,是对品牌势能的“自杀式释放”。
• 警惕“伪文化锚定”。贴一个中国元素、讲一个国潮故事,不等于文化势能;文化必须从品牌基因中生长出来。
• 警惕“KPI杀死品牌”。只考核短期销售,不考核品牌健康度,最终会把品牌变成“促销机器”。
一句话总结 品牌竞争的本质,不是产品之争,而是势能之争;势能不是规模,而是“体验高于期望”的持续高差;克制,是最高级的增长。 |
研究方法与说明
本报告基于《品牌势能:存量时代的强势品牌增长逻辑》书稿、公开案例与品牌势能理论框架整理而成。报告中的图表为概念图或基于原书引用的数据绘制,旨在帮助读者理解框架,不作为精确的统计结论。
• 企业寿命数据来自原书引用美国《财富》杂志报道,不同统计口径存在差异。
• 华为品牌价值、全球知名度、品牌投入比例等数据来自原书引用,未做独立审计。
• 案例品牌仅用于研究说明,不构成对其经营状况的完整评价。
• 本报告为研究性白皮书,不构成投资建议、法律建议或购买建议。
品牌势能研究组:王小博、李相如、王弘宇、杜灵基、蒋风冰、全泉
百思特管理咨询集团· 艾克品牌战略创新研究中心 2026年10月