10月28日,鲁商福瑞达医药股份有限公司(下称“福瑞达”)交出了一份耐人寻味的三季报。
财报显示,前三季度,福瑞达实现营收27.74亿元,同比增长6.84%,结束了2023年以来连续三年的三季报营收负增长;归母净利润1.11亿元,同比下降21.66%;扣非净利润1.05亿元,同比下降18.81%。呈现增收不增利态势。
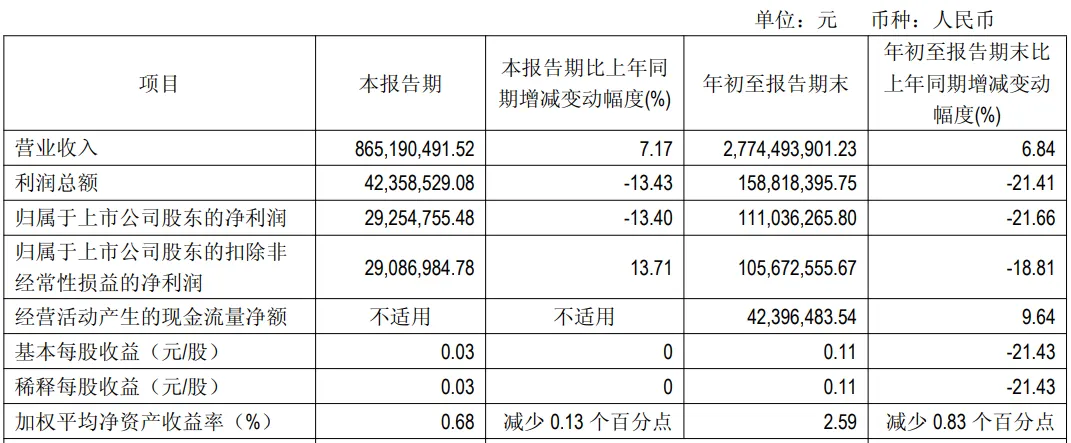
©主要会计数据和财务指标,截图自财报
分板块来看,2026年前三季度,福瑞达化妆品板块实现营收18.43亿元,同比增长17.51%,毛利率67.20%,同比增长5.96个百分点;医药板块实现营业收入2.32亿元,同比下降24.03%,毛利率45.41%,同比下降6.86个百分点;原料及添加剂板块实现营业收入2.83亿元,同比增长2.46%,毛利率42.85%,同比增长2.59个百分点。
化妆品板块的“盈利悖论”
可以看到,在这次财报中,化妆品板块营收占比升至近七成,是福瑞达的主要收入来源,且盈利质量在明显改善。
67.20%的毛利率较上年同期提高5.96个百分点,这意味着,产品结构正在向高附加值方向迁移,其中的驱动力主要来自两个方向:一是,颐莲的高毛利新品水光精华面膜开始放量;二是,珂谧以穿膜胶原为核心的次抛类产品占比提升。换言之,福瑞达并没有用降价换增长,化妆品板块的增长在毛利层面可圈可点。
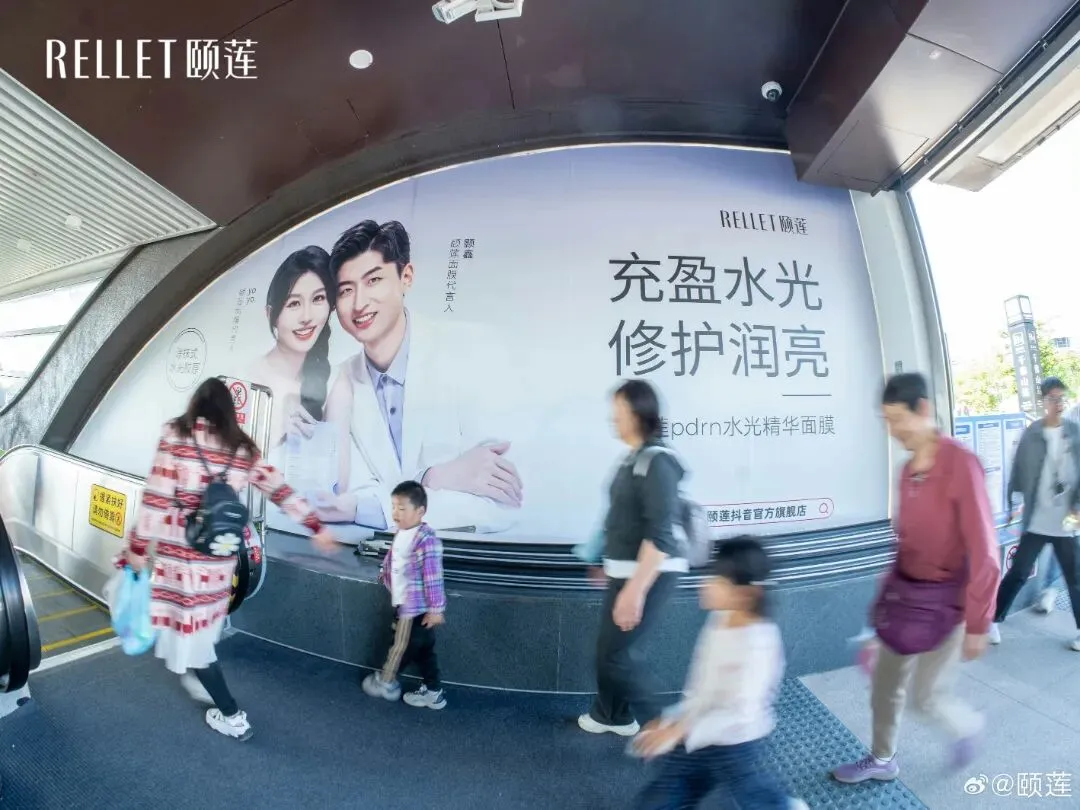
©图源颐莲官方微博
但是,毛利的改善并未传导至净利。财报显示,前三季度销售费用11.70亿元,销售费用率42.18%,较上年同期的9.45亿元增长23.82%,增速显著高于化妆品板块17.51%的收入增速。单三季度销售费用率40.26%,同比再增3.01个百分点。
化妆品板块毛利率的提升被销售费用率的同步抬升几乎完全对冲,板块层面的盈利改善在公司净利润表中被极大地稀释了。
这一悖论并非福瑞达所独有。2026年,国货美妆行业整体处于流量成本刚性上行的通道中,抖音等平台的投流竞价持续推高获客成本,国货品牌的销售费用因此水涨船高,普遍录得双位数增长。福瑞达的特殊性在于,其化妆品板块的体量尚不足以在流量博弈中形成显著的成本摊薄效应,而多品牌并行又要求资源在颐莲、瑷尔博士、珂谧之间反复分配,进一步放大了投放的摩擦成本。
品牌分化加剧:
颐莲守成、瑷尔博士失速、珂谧高增
2026年前三季度,福瑞达化妆品板块的品牌表现出现了明显的分化。
且与半年报对照,品牌间的分化在加剧。今年上半年,化妆品板块收入12.86亿元,同比增长17.57%;颐莲6.44亿元,增长16.30%;珂谧1.69亿元,增长621.57%;瑷尔博士4.22亿元,下降6.54%。
财报显示,2026年前三季度,颐莲营收9.15亿元,同比增长16.35%,占化妆品板块约五成;瑷尔博士营收5.77亿元,同比下降10.74%,占比收缩至三成多,是板块内唯一负增长的品牌。
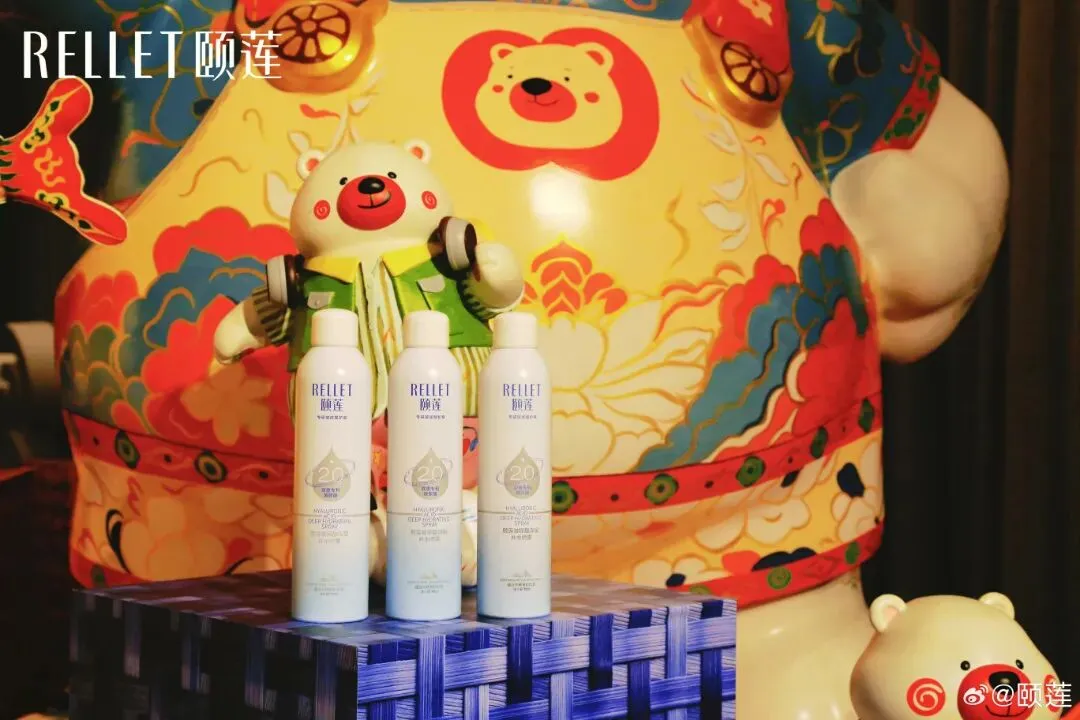
©图源颐莲官方微博
这次财报,颐莲完成了一场默默的“接棒”。2022至2024年,瑷尔博士在化妆品板块中的营收占比始终在五成以上,稳压颐莲一头;转折发生在2025年,颐莲以7.86亿元反超瑷尔博士的6.46亿元,到2026年前三季度,差距拉大至9.15亿元对5.77亿元,颐莲正式稳坐化妆品板块头把交椅。
颐莲的增长路径是清晰的,喷雾系列守住基本盘,水光精华面膜提供增量弹性,品牌牵头的《透明质酸钠及其衍生物在化妆品中的应用指南》团体标准则为其“中国高保湿”定位提供了专业背书。16.35%的增速可能谈不上惊艳,但在一个流量成本高企的环境里,一个以喷雾为锚、以面膜为矛的品牌能连续五年保持正增长,本身就说明其用户复购和品类心智的稳定性优于多数竞品。
而瑷尔博士这个以微生态护肤切入市场的品牌,眼下正面临双重挤压:一方面,微生态概念的差异化红利在竞品跟进中逐渐被稀释;另一方面,品牌自身的产品迭代,比如287面霜、王浆酸小蜜珠尚未在市场上形成足够清晰的新增长极。
珂谧前三季度营收2.65亿元,同比增长243.49%,而单三季度收入约0.96亿元,增速回落至78.5%,但仍显著快于整个化妆品板块的增速。
穿膜胶原次抛在抖音、快手实现了放量增长,重组胶原蛋白赛道在2026年仍然享有消费者认知红利,珂谧以“胶原+轻医美”的定位切入了功效护肤与医美之间的缝隙地带。但需看到的是,243%的增速建立在2025年同期不足1亿元的基数之上,绝对体量尚不足以对冲瑷尔博士的下滑缺口。
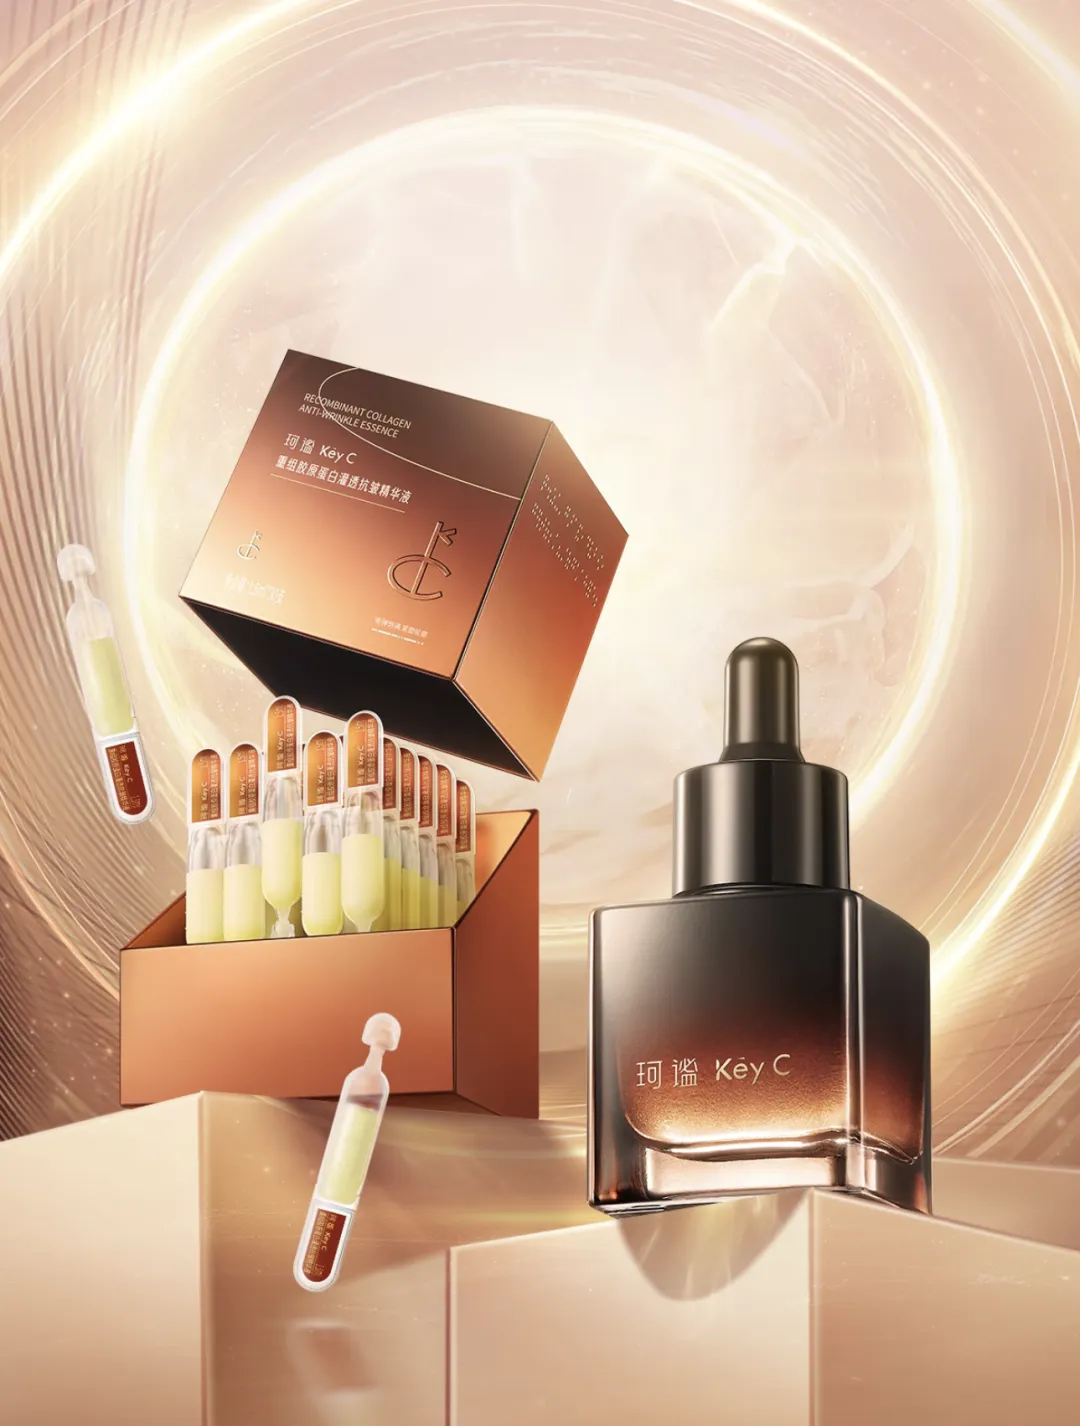
更关键的是,珂谧的高增长在费用端是“有价格”的,达人直播投放和品牌培育支出正是三季度销售费用率继续上行的直接推手。因此,珂谧能否在增速自然回落之前完成从“投放驱动”到“复购驱动”的切换,是决定福瑞达化妆品板块利润弹性的核心变量。
综上可见,当下的福瑞达化妆品业务处于一个微妙的中间状态。颐莲提供了稳定的基本盘和可预期的现金流,但16%左右的增速决定了它无法单独拉动整个板块的利润结构升级;瑷尔博士的调整需要时间,且存在不确定性;珂谧是增速最快、想象空间最大的变量,但也是最“贵”的变量。
同时,此次三季报也传递了一个信号,那就是,化妆品板块的收入增长引擎已经完成了从“瑷尔博士单核”向“颐莲+珂谧双核”的切换,但从“投放换增长”转向“复购与品牌溢价驱动增长”这个利润引擎的切换目前尚未完成。2026年剩下的一个季度以及2027年上半年的费效数据,将是判断这一切换能否兑现的关键窗口。