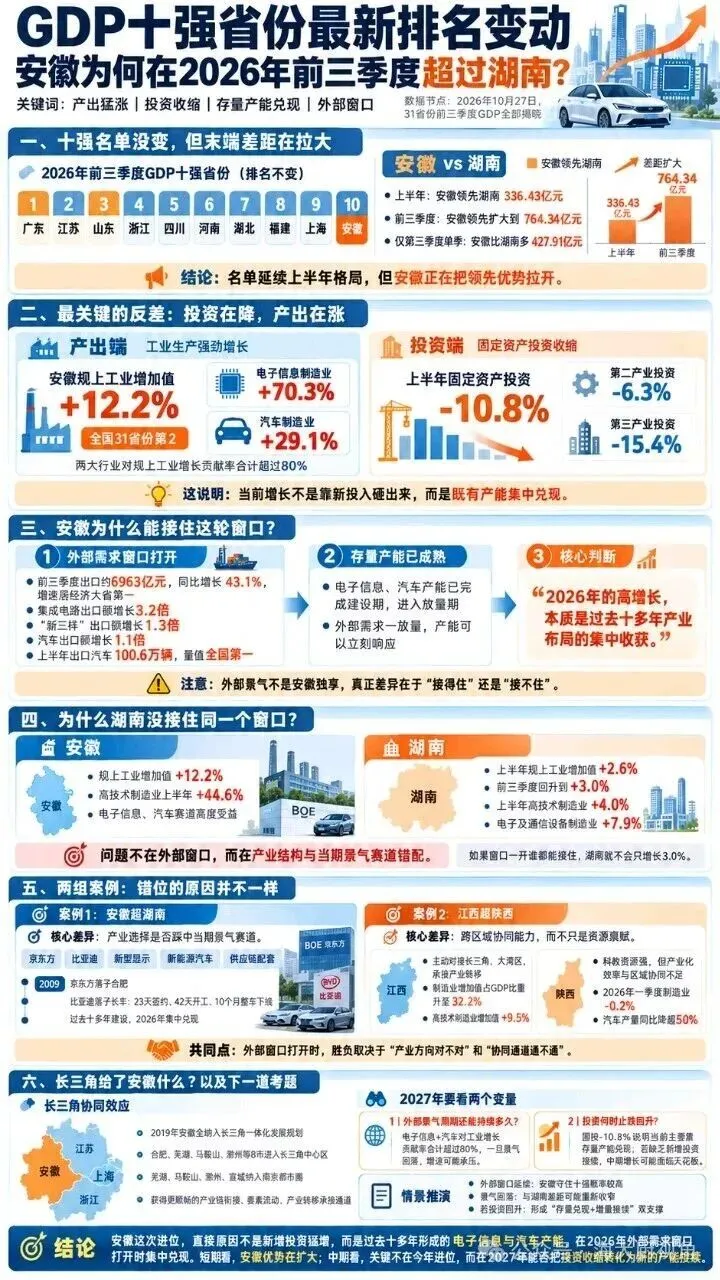
GDP十强省份最新排名变动:名单没换,差距在变。广东、江苏、山东、浙江、四川、河南、湖北、福建、上海、安徽,前三季度十强延续上半年格局。但别被这份“没变化”的名单骗了,这个排名背后的增长动力已经变了。
先看守位:安徽第十,湖南紧追。两省差距从上半年的336亿元扩大到前三季度的764亿元。再看十强之外:江西超过陕西,升至第十四。同一张榜单,有人在扩大优势,有人在完成反超。看省份排名的变化,要关注这些交界处。
再看共同的发动机:电子信息。安徽电子信息制造业增加值增长70.3%;江苏集成电路、电子电路行业分别增长28.3%、25.4%;广东电子信息制造业增长11.2%,贡献了超过一半的规上工业增长。几地同时提速,说明先有行业景气,再有各省接单能力的差别。
另一条线是出口。安徽、江苏、上海出口增速均超过20%。这提醒我们:理解省份经济,不能只看本地修了多少路、建了多少楼,还要看工厂在给谁供货、产品卖到哪里。全球需求的变化,会沿着产业链传导,最后体现在省份成绩单上。
最反直觉的是:投资下降,经济仍在增长。前三季度,安徽、山东、江苏、浙江固定资产投资均同比下降。过去投入的项目,现在可能才进入产出期。但也不能反过来说“投资不重要了”——今天释放的是过去的产能,未来靠什么接续,仍要看投资的结构和效率。
江西超过陕西,则提出另一道题:科教资源多,为什么不一定跑得更快?江西通过对接长三角、大湾区承接产业转移,把区域合作变成了制造业增量。这个角度值得看,但一次反超,还不足以证明陕西输在协同机制。资源转化效率,需要更长时间验证。
所以,别急着把排名写成“谁选对了、谁选错了”。电子信息、汽车、工程机械,各有周期;供应链也跨越省界。湖南企业给安徽产业基地供货,安徽面板进入湖南终端工厂。榜单上争位次,产业里做伙伴,两件事同时发生。
短期看,安徽的领先还在扩大,上半年领先336亿,前三季度扩大到764亿,差距是发散的,不是收敛的。但这种发散能不能持续,现在没有定论,答案可能要到2027年的数据里才看得出来。投资收缩这件事,既是安徽当前增长模式的特征,也可能变成它中期增长的天花板。这个判断成立的前提是,电子行业景气还在上行、新能源出口不出现断崖式回落。前提一旦反转,排名可能重新洗牌,到时候决定胜负的,就是谁有新的产能接续。
十强这张门票,是安徽过去十年产业布局交出的一份答卷。但下一场考试已经开始了,要是你提前十年押对了一条赛道,又正好赶上风口吃上了一波,风口过去之后,你打算怎么办?