Quote
耐克最大代理商,半年少赚16%。品牌方收权,代理商善后。
— 滔搏门店(资料图)
10月28日晚,耐克在中国最大的代理商,交出了一份半年报。数字不算好看。
报告期截至8月31日,这家公司收入109.13亿元,比去年同期少了11.3%,落到口袋里的钱6.63亿元,少了16.03%。
收入降了一成多,赚的钱降了将近两成。这不是一家小公司,它是滔搏,门店开遍全国。
卖得少了。
赚得也少了。
数字不会骗人。
半年报一出,很多人第一反应是:滔搏不是一直很能打吗?
过去几年,它顶着耐克、阿迪达斯两大主力品牌,把生意做到了行业头名。
如今,连它也交不出增长答卷了。
一年前,市场还在讨论它能不能把开店速度稳住,现在的问题变成了,店还要不要继续开。
这家公司的故事,曾是中国运动零售的样板。
它把国际大牌搬到每一个城市的商圈,也把生意做到了千亿规模。
先看收入端。109.13亿元,同比少了11.3%,折算下来,平均每天进账约3000万元。
再看口袋。6.63亿元,同比少了16.03%,降幅比收入还大,说明每做一笔生意的赚头,在变薄。
卖同样的货,到手的钱更少。
或者,货本身就卖不动。
两头受挤。
一边是品牌。
一边是顾客。
上游品牌方压着,下游消费者捂着。
滔搏的生意链条,一头是品牌,一头是顾客。现在两头都在收紧。
中间这家渠道商,最难受。
半年少了11.3%,这个降幅放在整个行业里看,不算小。
毕竟它代理的,是市面上最好卖的两个牌子。
行业里不少声音在问:连滔搏都这样了,其他代理商还好吗?
滔搏的答案,是继续把店开下去,只是开店的逻辑,得换一换了。
过去靠规模,未来得靠效率。
效率从哪里来?从更少的店、更精的货、更细的运营里来。
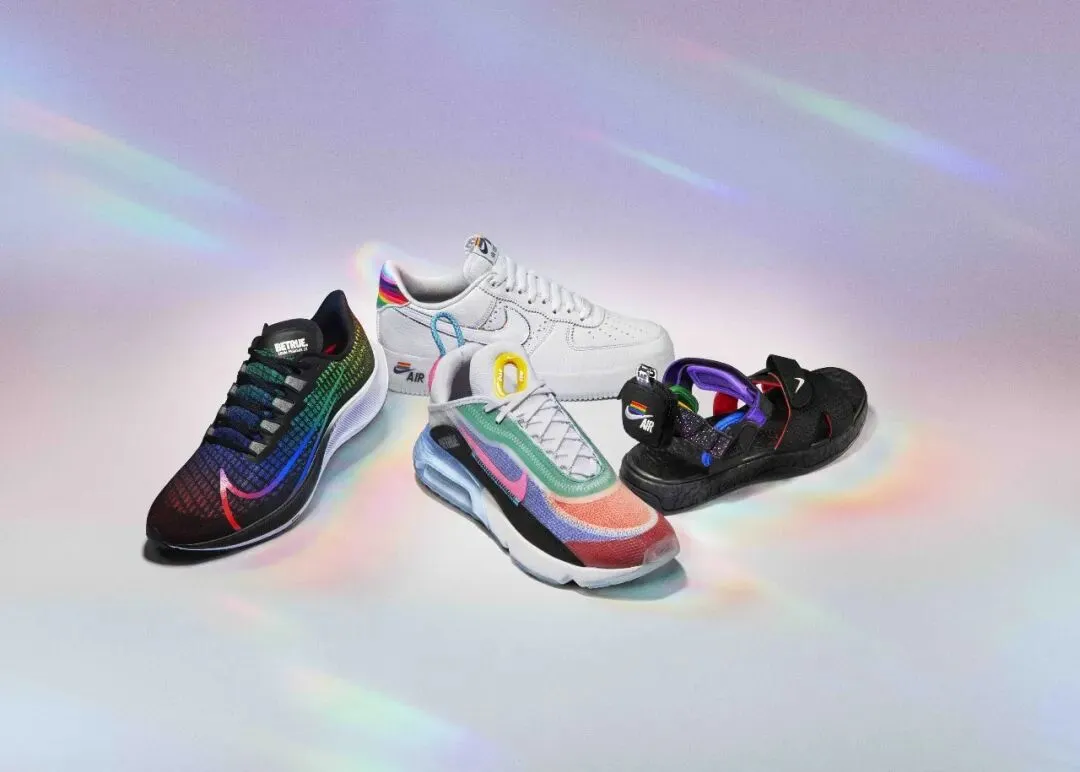
— 耐克运动鞋(资料图)
为什么降?管理层给了两层解释。一层在外部,消费环境持续低迷。一层在内部,品牌方在动渠道。
这个品牌方就是耐克。滔搏是耐克在中国最主要的零售代理商,耐克近期在清理线上渠道,重塑品牌力。
清理线上渠道意味着品牌方要收回定价权,电商平台上的低价货要收回来,价格体系要重建。
滔搏的回应很克制:正就库存回收和促销补贴等资源支持,与耐克持续沟通。
翻译一下。
耐克收权,滔搏善后。
品牌方收网,代理商善后,渠道重构的账,先记在代理商头上。
耐克为什么要清线上渠道?因为乱价伤了品牌。
电商大促时,平台补贴、经销商甩卖,价格一度击穿底价,消费者对正价的信任被消磨。
耐克想重新把价格立起来,第一步,就是把线上的低价货清出去。
过去几年,品牌方直营、代理商分销,两条腿走路,线上低价渠道多了,价盘就乱了。
现在品牌方要收权,首当其冲的就是清理线上低价货。
滔搏的生意,本质是开店的生意。全国几千家门店,卖耐克、阿迪达斯的鞋服。
耐克清线上渠道,短期对滔搏未必全是坏事,线上少了乱价,线下门店的价盘反而更稳。
但渠道重构,最先动的是库存。
货压在谁手里,谁先扛。
扛得动吗?
滔搏特意强调,双方线下合作保持不变。门店还在。柜台还在。
只是,生意越来越难做了。
滔搏的门店,大多开在购物中心、百货商场,位置好,租金也高。
租金、人力、运营,成本刚性,收入却在降,赚头被压缩是必然。
线下渠道的重,在这一刻暴露无遗。
线上是品牌方的,线下才是滔搏的。
但线下这门生意,现在越来越像一场苦役。
— 耐克产品(资料图)
管理层对未来,话不轻松,未来一段时期集团将面临较大业务挑战,短期内对收入和对口袋的影响仍然显著。
消费环境持续低迷。这句话,今年很多零售公司都在说。
滔搏的应对是审慎,持续评估相关影响,对短期经营持审慎态度。
难,但还在撑。
撑到几时?
渠道重构不会一蹴而就。耐克要重建价格体系,滔搏要消化库存,两边都要时间。
这个周期里,代理商的日子,最难熬。
管理层说的审慎,翻译过来就是:先活下来,再说别的。
耐克这边,清渠道的力度有多大,直接决定滔搏短期的库存压力有多大。
这层博弈,目前还没到摊牌的时候。
耐克清理线上渠道,重塑品牌力,是一盘大棋,棋盘上最先被动的,是代理商。
过去很多年,品牌方出设计、代理商出渠道,一起把生意做大,现在渠道变了,游戏规则也变了。
滔搏半年报,只是一张切片,它照见整条运动零售链条,品牌方想收权,代理商想活命。
生意难做。
账总是要算的。
但难,也要做下去。
对消费者来说,耐克清线上渠道,短期可能觉得折扣少了,买的没那么便宜。
但价格体系稳了,品牌价值回来了,长期是好事。
只是中间的代价,要先让代理商扛。
滔搏的半年报,是这个代价的第一份账单。
至于能不能扛过去,得看耐克的诚意,也得看滔搏自己的本事。
