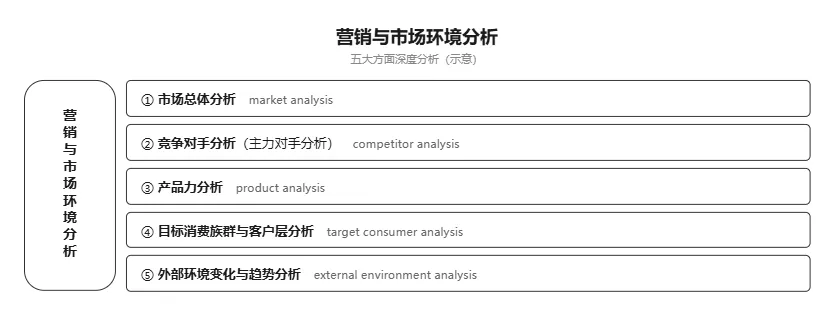
很多策划案的第一章叫「市场背景」。行业规模、增长率、政策文件抄了好几页,写得很厚。翻到策略那页,跟前面几页对不上。
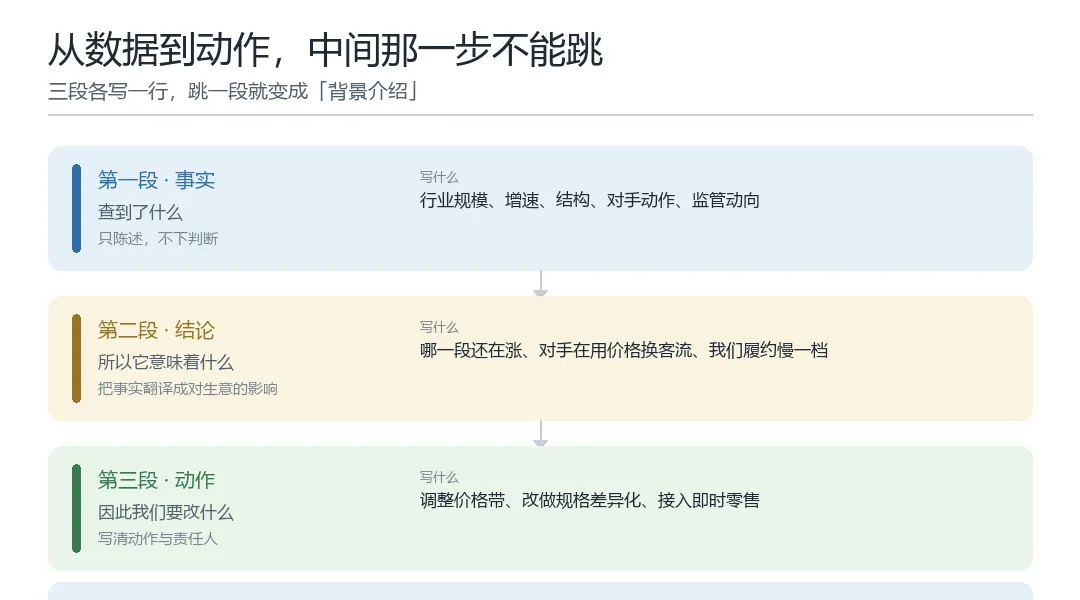
问题不在数据不够,在分析没做完。环境分析要回答的,从来不是「市场现在怎么样」,而是「因为这个,所以我们要这么干」。从事实到结论到动作,中间少一段,前面写多少页都是装饰。
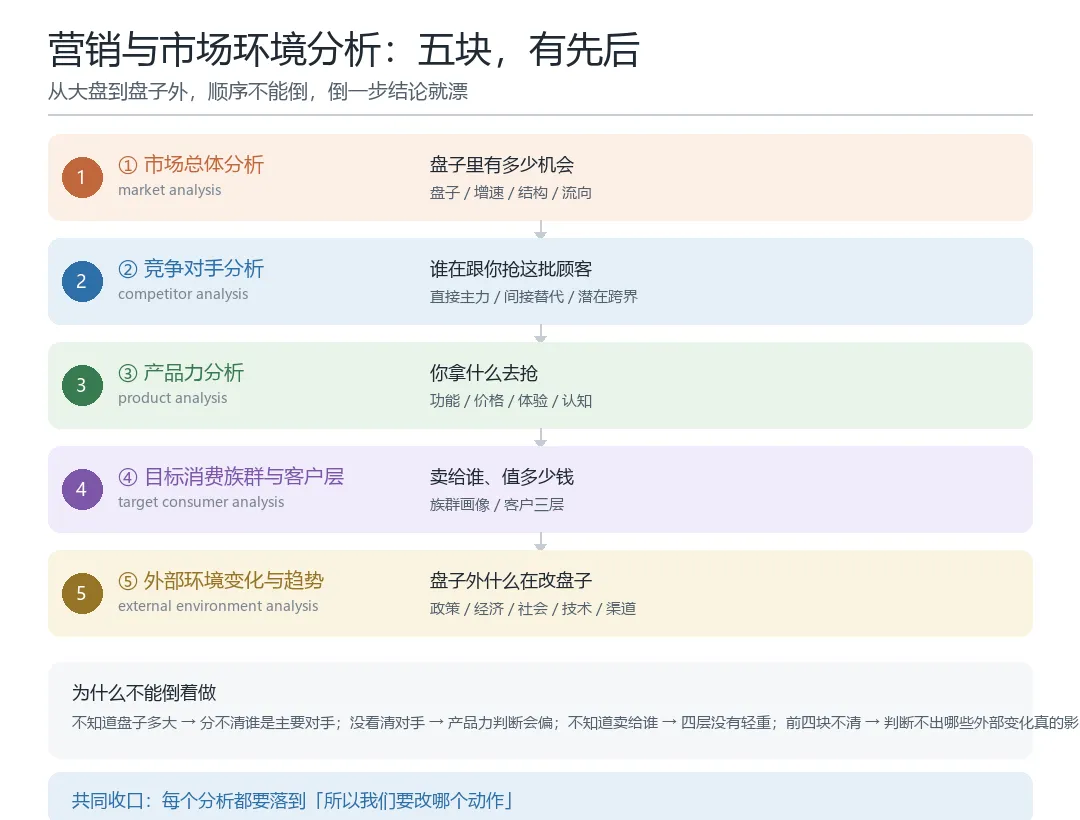
这一章拆成五块:市场总体、竞争对手(主力对手)、产品力、目标消费族群与客户层、外部环境变化与趋势。五块有先后。先看盘子多大,再看盘子里谁在跟你抢,再看你手里有什么货,再看这批货卖给谁,最后看盘子外面的东西正在怎么改变这个盘子。
顺序不能倒,理由很实在:不知道盘子多大,就分不清哪几家是对手;没看清对手,对自己产品力的判断会偏——你以为的优势,对手可能三年前就有了;不知道卖给谁,产品力的四层就没有轻重之分;前四块不清楚,也判断不出哪些外部变化真会落到你身上。
一、市场总体分析:先问盘子,再问结构
市场分析最常见的问题,是只写总量。假设你查到行业规模三千亿、年增百分之八——这两个数可能都没错,但对策划案没什么用。要回答的是:三千亿里,你今年能碰的是哪一段。
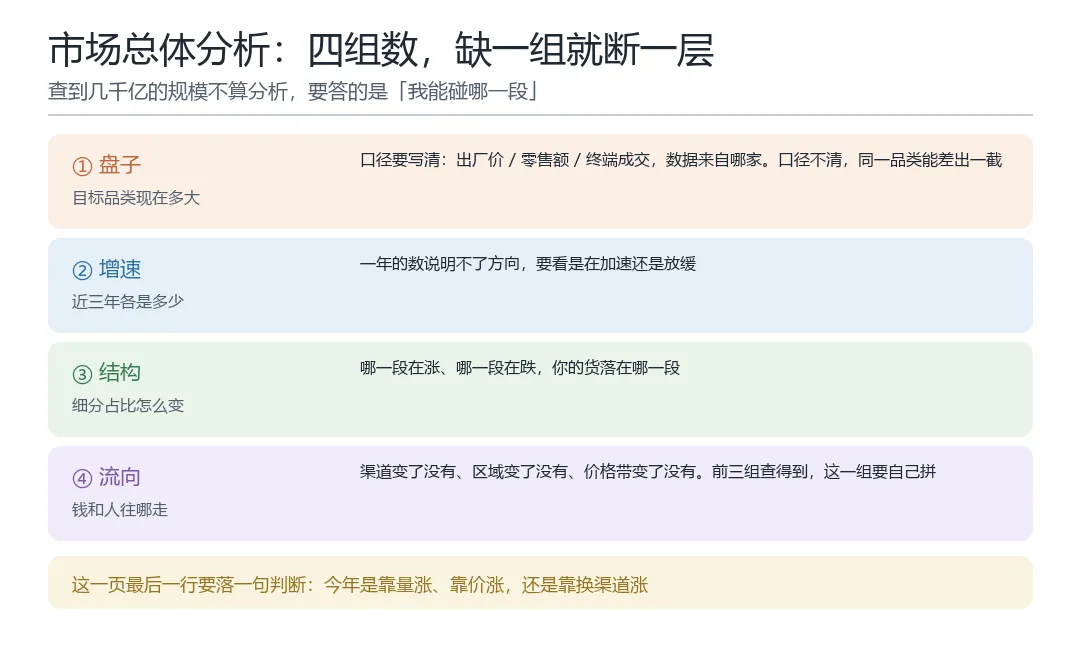
拆成四组数就清楚了。盘子:目标品类现在多大,用的哪个口径(出厂价、零售额还是终端成交),数据来自哪家机构;口径不写清,同一品类能查出两个差出一截的数。增速:近三年各是多少,在加速还是放缓,只给一年说明不了方向。结构:细分占比怎么变,哪一段在涨、哪一段在跌,你的货落在哪一段。流向:钱和人正在往哪走——渠道、区域、价格带变了没有;前三组大多查得到,这一组得自己拼。
流向这一组最容易被跳过,也最值得自己拼:同一笔钱,去年在商超,今年到了即时零售;去年大促囤货,今年改成零散即买。流向一变,渠道费用和促销节奏就得跟着调——货还是那批货,卖法变了。
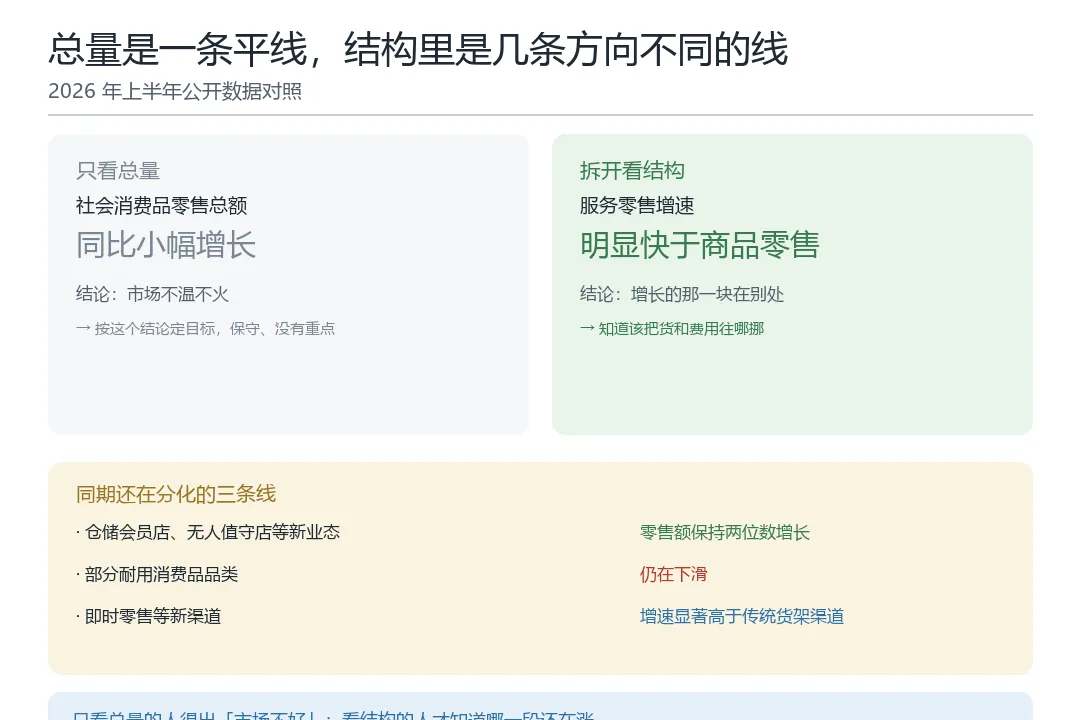
2026 年上半年的公开数据,正好说明「结构比总量重要」:社会消费品零售总额同比小幅增长,其中服务零售的增速明显快于商品零售;同期仓储会员店、无人值守店这类新业态零售额保持两位数增长,部分耐用消费品品类仍在下滑。总量画出来是一条近乎平的线,拆开是几条方向完全不同的曲线。只看总量的人得出「市场不好」,看结构的人知道哪一段还在涨、要不要把货挪过去。
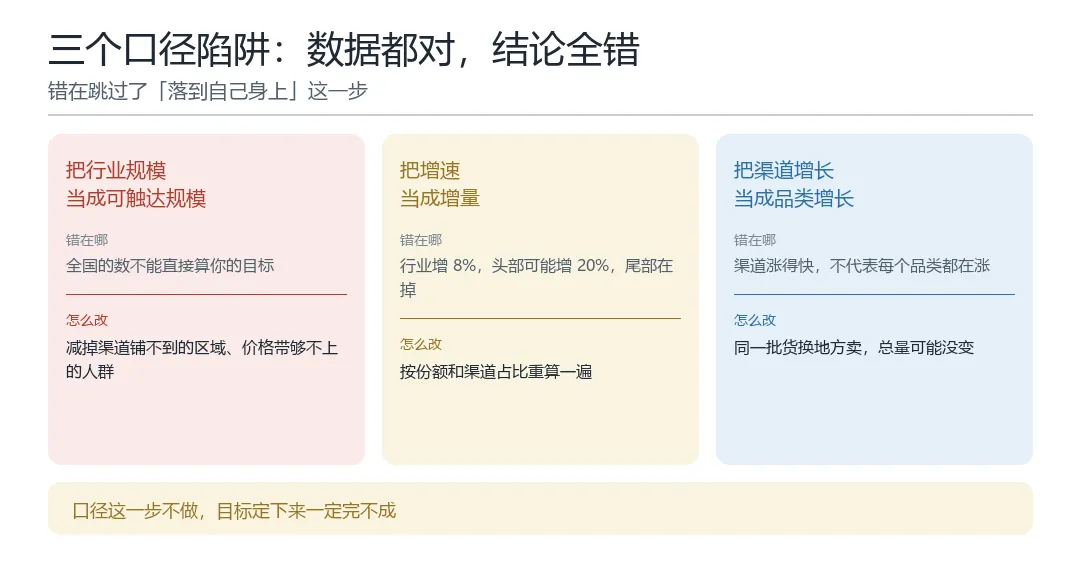
写这一节,有三个口径最容易出错。把行业规模当成可触达规模:全国的数不能直接拿来算目标,要减掉渠道铺不到的区域、价格带够不上的人群,这一步不做目标多半完不成。把增速当成增量:行业增百分之八,头部可能增两成、尾部在掉,落到自己身上要按份额和渠道占比重算。把渠道增长当成品类增长:即时零售增速快是渠道在长,不代表每个品类都在长,同一批货换个地方卖,总量可能一点没变。
这一页的最后一行,应该落一句判断:这个品类今年是靠量在涨、靠价在涨,还是靠换渠道在涨。写不出这句,后面的策略就没有地基。
二、竞争对手分析:主力对手只有两三个
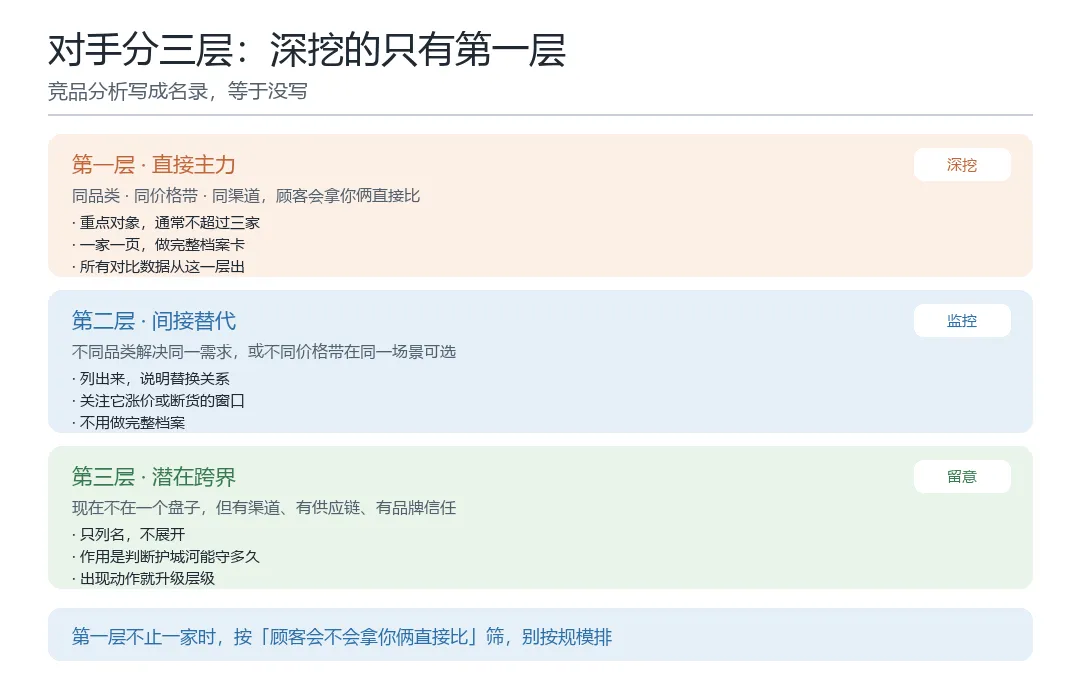
竞品分析最容易写成名录。列二十家,一家一段,最后谁也没看进去。真正要深挖的是主力对手——同价位、同渠道,同一批顾客在你和他之间做选择的那几家,通常不超过三家。其余的放在另外两层。
间接替代:不是同一个品类,但解决同一个需求;或者不同价格带,在同一次消费场景里可选。速食和外卖不是一个品类,但对同一顿饭来说可以互相替换。潜在跨界:现在不在一个盘子里,但有渠道、有供应链、有品牌信任,随时能切进来。这一类不用展开写,但要列出来,因为它决定你的护城河还能守多久。
分层是为了省时间。每家半页写满二十家,看着认真,实际没有哪一家挖到能支撑决策的深度。把精力压到两三家,另外两层保持季度更新;中间那层一旦出现明显动作——开始打你的主力人群,或者把价格带挪过来——就把它提到第一层,重做一遍档案。
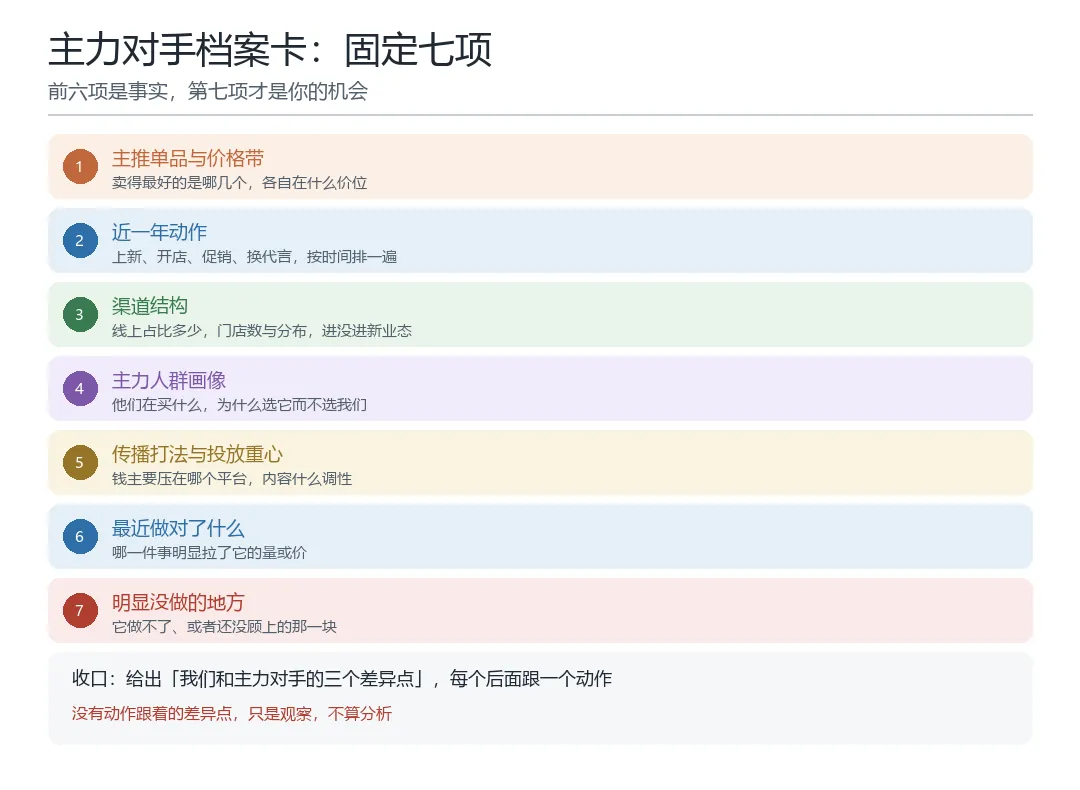
主力对手一家一页,档案卡固定七项:主推单品和价格带、近一年动作、渠道结构、主力人群画像、传播打法和投放重心、最近一年做对了什么、明显没做的地方。前六项是事实,第七项才是机会——他做不了、还没顾上的那一块,就是你可以切进去的位置。
举一个公开披露的例子。2026 年上半年,海底捞营收约 223 亿元、同比增长约 8%,翻台率从 3.8 次回到 3.9 次,客单价却从 97.9 元降到 97.0 元;同一时期,呷哺呷哺旗下湊湊营收下滑约三成,翻台率 1.4 次,半年净关店三十余家。同在火锅赛道,两家走出两条完全不同的线。如果结论只写「火锅市场竞争激烈」,这些数就白查了;写成「一家在用价格换客流,一家在收缩退出」,定价、促销力度、开店节奏才有依据。
这一节的收口,是给出「我们和主力对手的三个差异点」,每个差异点后面跟一个动作。没有动作跟着的差异点,只是观察,不算分析。
三、产品力分析:别跟竞品比参数
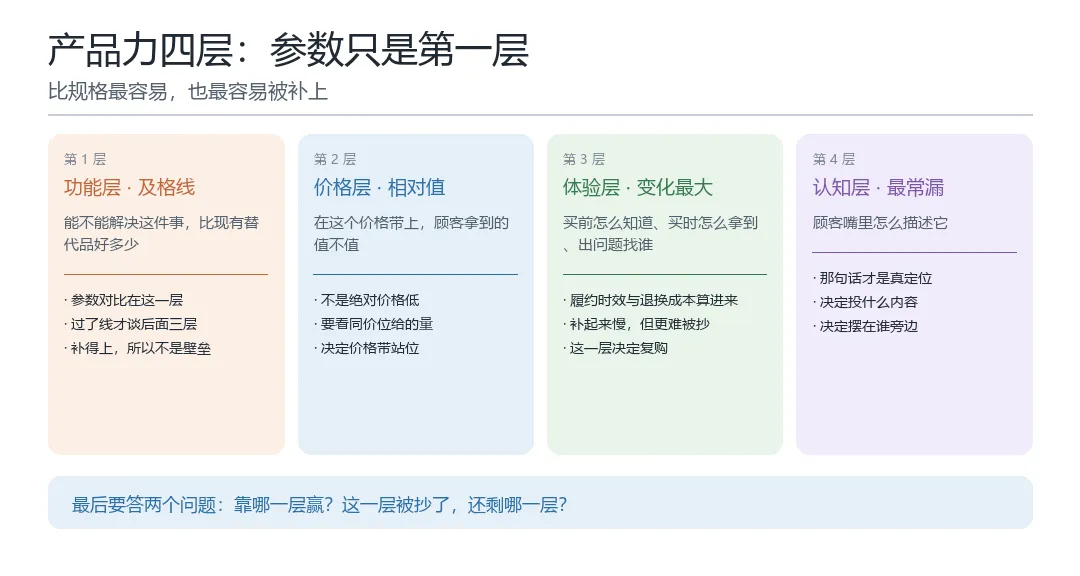
产品力分析经常被写成参数表,比谁的规格高、谁的价格低。参数是最容易补的一项,补上了也不一定卖得动。产品力分四层看:功能层,能不能解决这件事、比现有替代品好多少,这是及格线;价格层,在这个价格带上顾客拿到的值不值,不是绝对低,是相对值;体验层,买之前怎么知道你、买的时候怎么拿到手、出了问题找谁;认知层,顾客怎么描述它,嘴里那句话才是真正的产品定位。
四层里变化最大的是体验层。以前它主要指门店服务和售后,现在还要把履约时效、退换货成本算进来——同一个产品,半小时送到和次日送达,在顾客那里就是两种不同的东西;这一层补起来比补参数慢,但也更难被抄。最容易漏的是认知层。顾客不会复述你的参数,他会说「那个便宜大碗的」「那个送人好看的」;这句话决定你该投什么内容、进什么渠道、摆在谁的旁边卖。
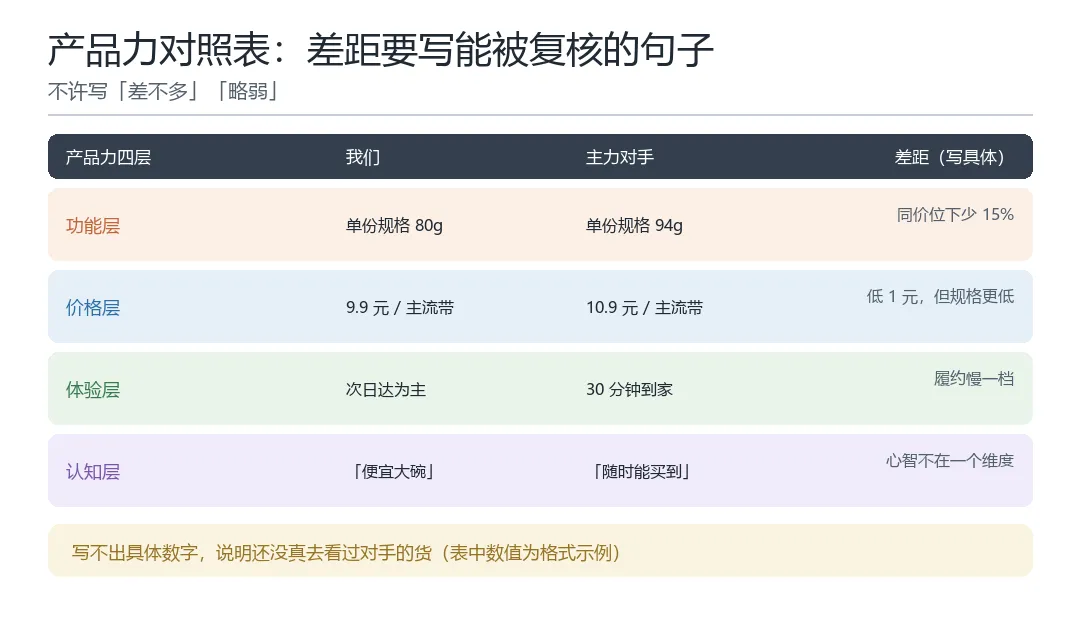
对照表这么列:左边四层,右边三列——我们、主力对手、差距。差距那栏不许写「差不多」「略弱」,要写「同价位下我们的单份规格少百分之十五」这种能被复核的句子。写不出具体数字,说明你还没真去看过对手的货。
这一节最后要答两个问题:我们靠哪一层赢?这一层被抄了,还剩哪一层?只答得出第一个,产品力的说法就是脆的——对手补一次参数,优势就没了。
四、目标消费族群与客户层分析:人群和客户不是一回事
这一节标题里有两个词,很多人合成一份写。其实是两份东西:消费族群讲「谁会买」,客户层讲「已经买的那些人值多少钱」。
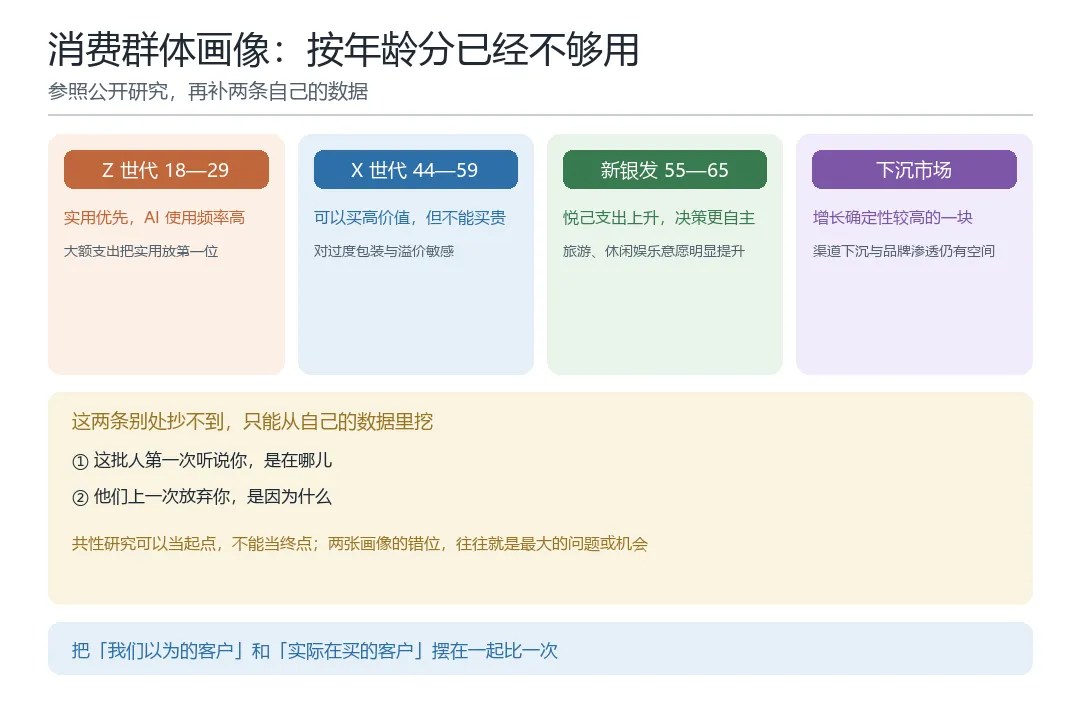
先说族群。只按年龄分已经不够用,同一代人内部也在分层。2026 年几份公开消费者研究给出的画像可以参照:Z 世代(18—29 岁)在大额支出上把实用放在第一位,同时高频使用 AI 工具辅助决策;X 世代(44—59 岁)被描述为「可以买高价值商品,但不能买贵」,对过度包装和品牌溢价敏感;新银发(55—65 岁)在旅游、休闲娱乐上的支出意愿明显上升,与子女同住比例持续下降,决策更自主;下沉市场仍是增长确定性较高的一块。
这些是行业研究里的共性结论,可以当起点,不能当终点。落到自己的品牌,还要补两条:这批人第一次听说你是在哪儿,上一次放弃你是因为什么。这两条只能从自己的数据里挖。
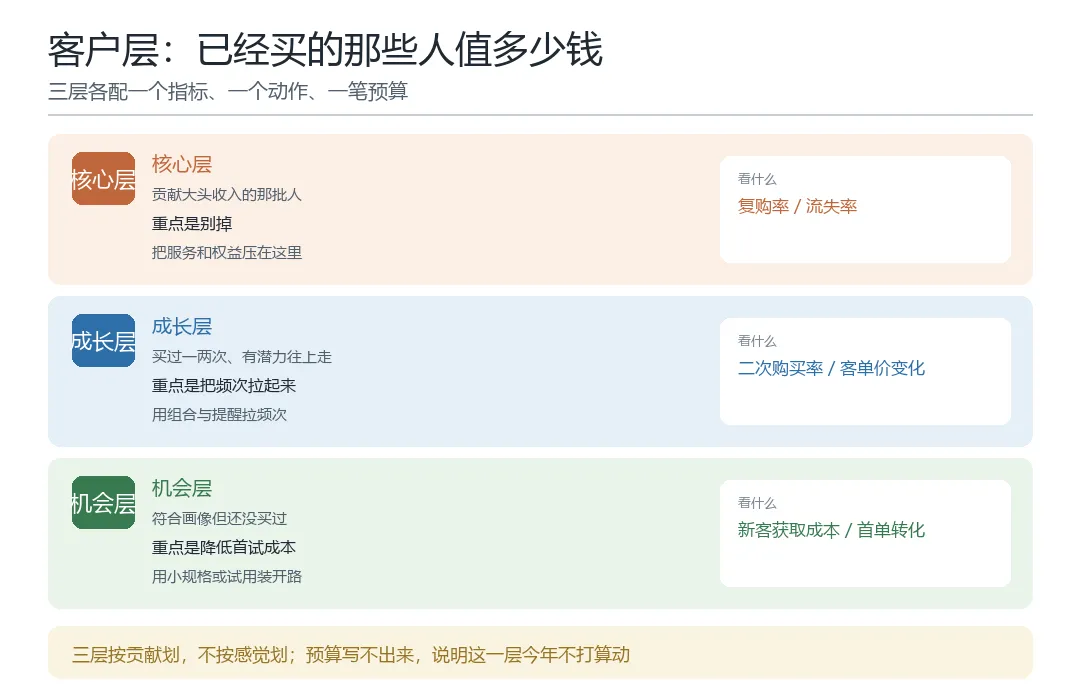
再说客户层。分三层看。核心层:贡献大头收入的那批人,重点是别掉,看复购率和流失率。成长层:买过一两次、有潜力往上走的,重点是把频次拉起来,看二次购买率和客单价变化。机会层:符合画像但还没买过,重点是降低第一次尝试的成本,看新客获取成本和首单转化。
三层按贡献划,不按感觉划。很多品牌习惯把资源压在机会层,因为拉新看得见数字;但核心层复购率掉一个点,损失往往比拉来的新客多。三层各配一个指标、一个动作、一笔预算;预算写不出来,说明这一层今年不打算动,那就别占案子的篇幅。还有一个动作不能省:把「我们以为的客户」和「实际在买的客户」摆在一起比一次,两张画像的错位本身,往往就是最大的问题或者最大的机会。
五、外部环境变化与趋势分析:只写会改变动作的那些
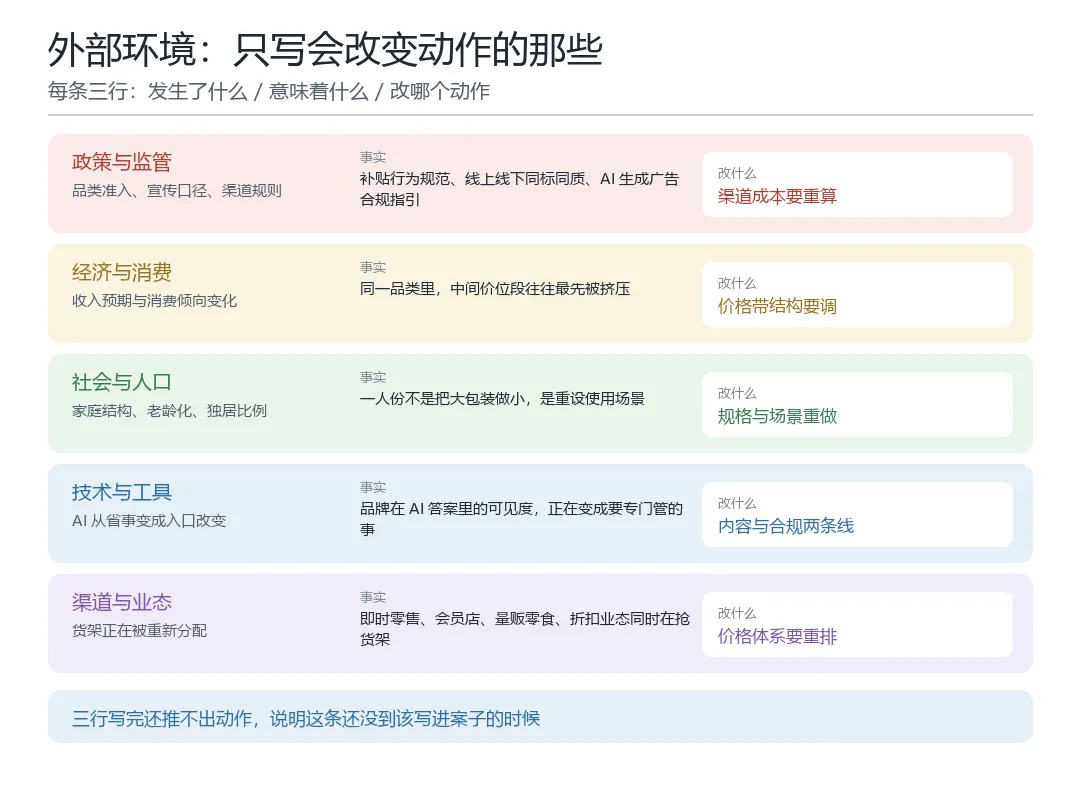
外部环境最容易写成新闻剪报:政策、技术、社会趋势抄一遍,厚厚几页。判断标准只有一条:这条变化,会不会改变我们今年的某个具体动作;不会,就删掉。通常看五股力量。
政策与监管,直接影响品类准入、宣传口径和渠道规则。2026 年监管部门就外卖平台补贴行为公开征求意见,明确限制「0 元购」;相关部门在零售业意见里提出线上线下「同标同质」、不得强制商户承担促销成本。对依赖平台补贴起量的品牌,这不是新闻,是渠道成本要重算一遍。
经济与消费,收入预期和消费倾向一变,价格带结构跟着变,同一品类里中间价位段往往最先被挤压。
社会与人口,家庭结构、老龄化、独居比例决定规格、包装和使用场景——一人份不是把大包装做小,是重新设计一次使用场景。
技术与工具,AI 已经不只是省点事:消费者开始直接向 AI 提问要购买建议,品牌在 AI 答案里的可见度,正在变成一件要专门管的事;多地市场监管部门也在陆续发布 AI 生成广告合规指引。
渠道与业态,即时零售、会员店、量贩零食、折扣业态都在重新分配货架,部分快消品在即时零售上的价格与传统电商存在明显价差,直接冲击你定好的价格体系。
每条写三行:发生了什么、对我们意味着什么、我们要改哪个动作。三行写完还推不出动作,说明这条还没到该写进案子的时候。
结语:五份分析,最后交三样东西
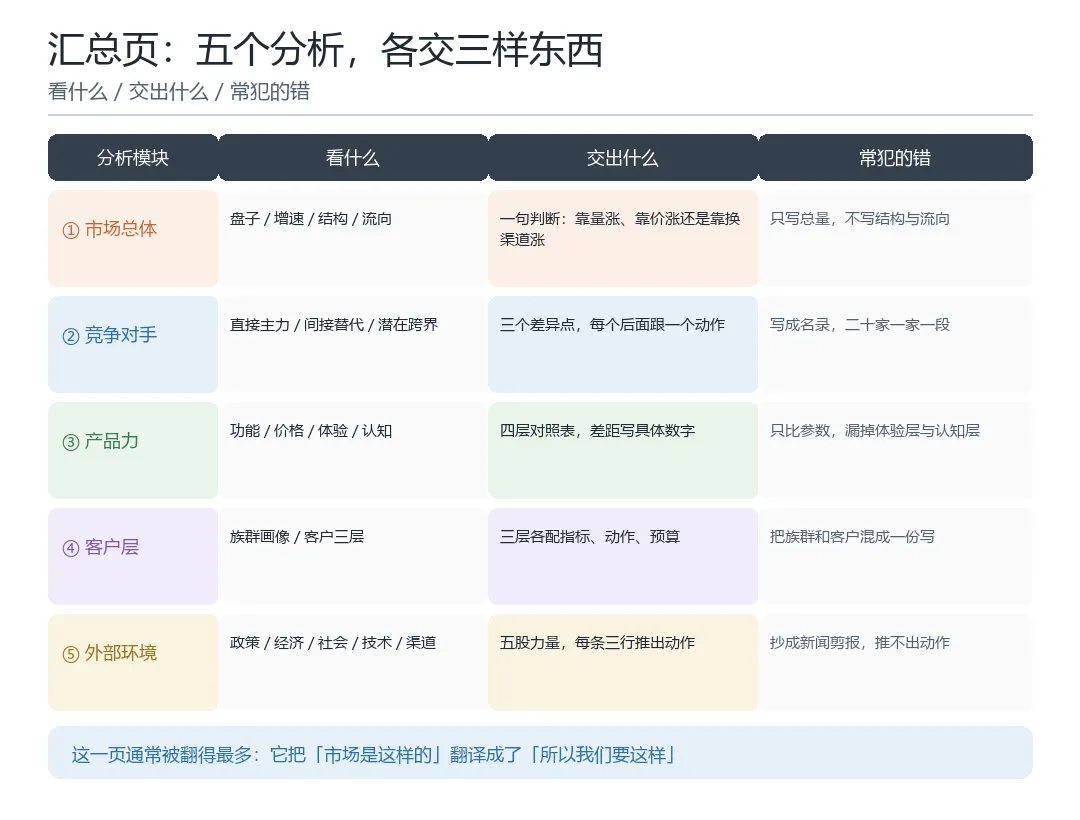
五个分析做完,先合成一张汇总页。这一页把五块并排放:各自看什么、要交出什么、最容易犯什么错。它不解决具体问题,但能让你在动笔写结论前,先看出哪一块还空着。
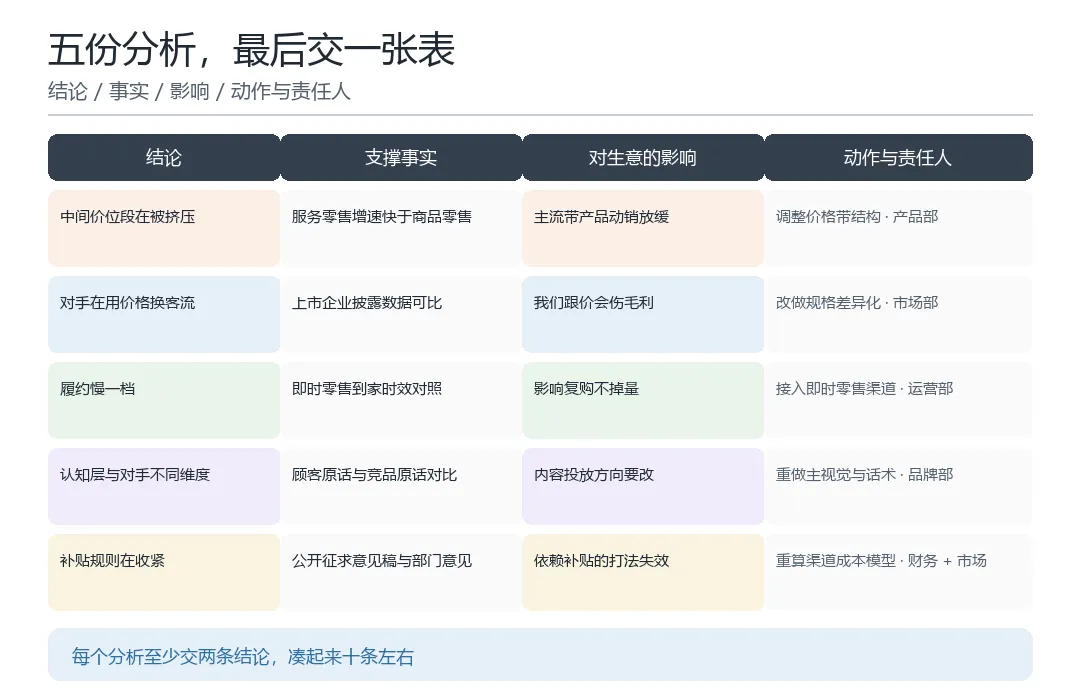
然后是收口表。四列:结论、支撑事实、对生意的影响、对应的动作和责任人。每个分析至少交两条结论,凑起来十条左右。这张表通常是整份策划案里被翻得最多的地方,它把「市场是这样的」翻译成了「所以我们要这样」;环境分析写得再厚,翻不到这一页,前面的页数基本等于白写。
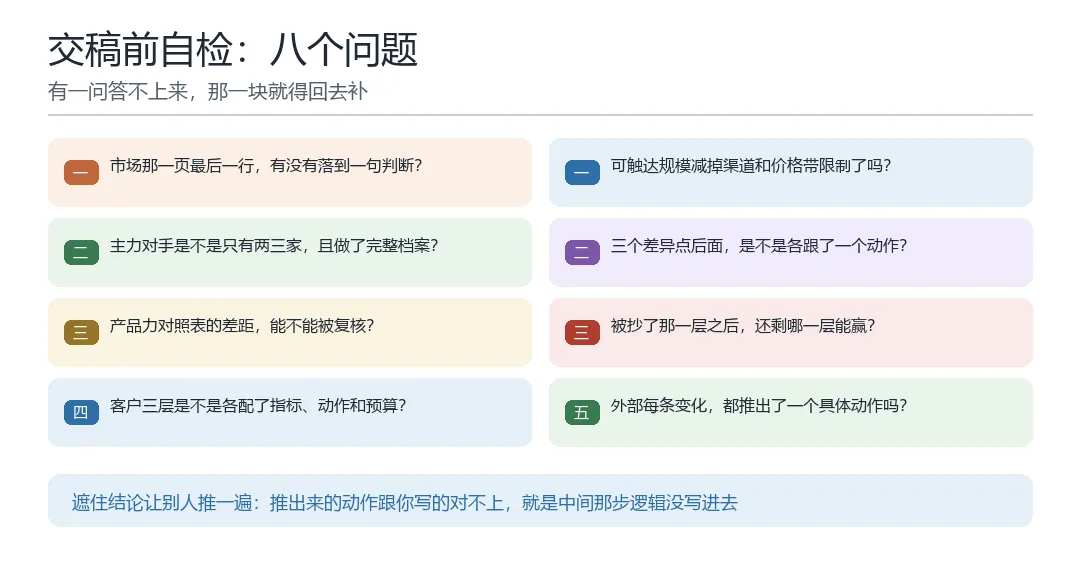
最后是自检。八个问题,有一问答不上来,那一块就得回去补。最省事的检验办法是:把结论那列遮住,只留事实,让别人推一遍。推出来的动作跟你写的对不上,说明中间那步逻辑根本没写进去——回去补,别指望提案时口头解释。
———————————————————————————————————