导言:
很多人买香港储蓄险,最关心的只有一件事: 计划书上的 6%、7%,最后到底能不能兑现?
这个问题,单看销售演示没有意义,真正该看的,是保险公司每年公开披露的分红实现率。
分红实现率,本质上就是保险公司过去 “说过的收益” 和 “实际兑现收益” 之间的成绩单。
它不是未来收益保证,但能帮你判断一件更重要的事:这家公司的分红体系,是否长期稳定、是否经得起市场波动。
最近我把香港市场主流的13 家保险公司全部整理了一遍,包括:
- 中资 4 家:中国人寿(海外)、中银人寿、太保人寿香港、太平人寿香港
- 本土 4 家:周大福人寿、万通保险、忠意人寿香港、富卫人寿
涉及数据点几千个,耗时一周才完成汇总。 这篇不是简单罗列表格,而是要帮你看懂三件事:
先说明一句: 分红实现率只反映历史表现,不代表未来收益,也不构成产品推荐。但对于正在比较港险的人来说,这是一份非常重要的 “体检报告”。
东鲲君2026.10.31
“
分红实现率,是帮你把纸面收益打回现实的那把尺子。
—— 东鲲君
很多人买香港储蓄险,最关心的只有一件事:计划书上的 6%、7%,最后到底能不能兑现?
单看销售演示没有意义。
真正该看的,是保险公司每年公开披露的分红实现率。
分红实现率,本质上就是保险公司过去「说过的收益」和「实际兑现收益」之间的成绩单。
它不是未来收益保证,但能帮你判断一件事:这家公司的分红体系,是否长期稳定、是否经得起市场波动。
这篇,我把香港市场主流的 13 家保险公司全部整理了一遍,涉及数据点几千个。
它不是简单罗列表格,而是帮你看懂三件事:
哪家公司平均实现率最高?
哪家公司新保单亮眼、老保单掉队?
哪家公司数据量足、历史长,真正更有参考价值?
先说明一句:分红实现率只反映历史表现,不代表未来收益,也不构成产品推荐。
但它是正在比较港险的人,一份非常重要的「体检报告」。
⚠️数据口径:以上数据均来自各保险公司官网公开披露的分红实现率口径,不同产品、不同币种、不同年份可能存在差异。
CHAPTER 01
一、先学会看分红实现率:别被「平均高」骗了
很多人看分红实现率,只看一个数字:「这家公司平均 95%,那家 90%,所以前者更好」。这个判断太粗糙。
真正要同时看四个维度:
量够不够:只有十几个、几十个数据点,平均再高也说明不了什么;
单占比高不高:保单持有越久越考验公司,大部分数据来自新保单的话,参考有限;
有极端低值:个别年份或产品跌得很低,说明分红波动大,弹性高但稳定性差;
趋势稳不稳:不是某一年冲到 120%,而是十年、十五年后,兑现率还能不能守在合理区间。
所以看分红实现率,不能只看平均值,至少拆成两张表:百分数区间表看分布稳不稳,保单年度表看新老差异大不大。
CHAPTER 02
二、外资五家:友邦、安盛、保诚、宏利、永明
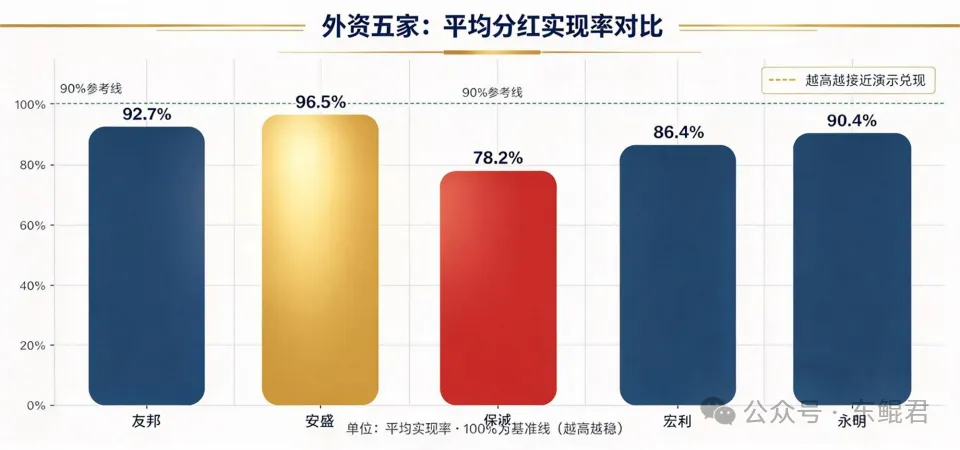
友邦:三项都过关,稳定性强。
数据点约 397 个,平均约 92.7%;100% 以上数据点约 164 个,占 41.3%。
按保单年度看,2024 年生效保单平均约 100%,持有 11 年以上老保单约 78 个数据点,平均仍能保持约 84.7%。
友邦最大的优点,不是某一年特别高,而是长期没有明显掉队。
安盛:平均很高,但历史不够长。
数据点约 320 个,平均约 96.5%(5 家外资最高一档),100% 以上数据点约 209 个。
但 10 年以上老保单只有约 14 个数据点,明显偏少。
安盛过去更偏投连险与高端医疗,分红型储蓄险并非传统强项。
平均成绩好看,但长期分红能力还需要更多时间验证。
保诚:数据最长,波动也最大。
数据点约 462 个(13 家最多),平均约 78.2%;100% 以上约 105 个、平均约 125.5%,50% 以下约 98 个、平均仅约 35.4%。
老保单(11 年以上)平均约 85.7% 并不差,真正拖累平均的,往往是持有 5 到 10 年之间的部分批次。
它更像一只高波动产品:运气好时收益强,运气差时比较煎熬。
宏利:新保单很强,老保单偏弱。
数据点约 422 个,平均约 86.4%;100% 以上约 200 个、平均约 111.7%。
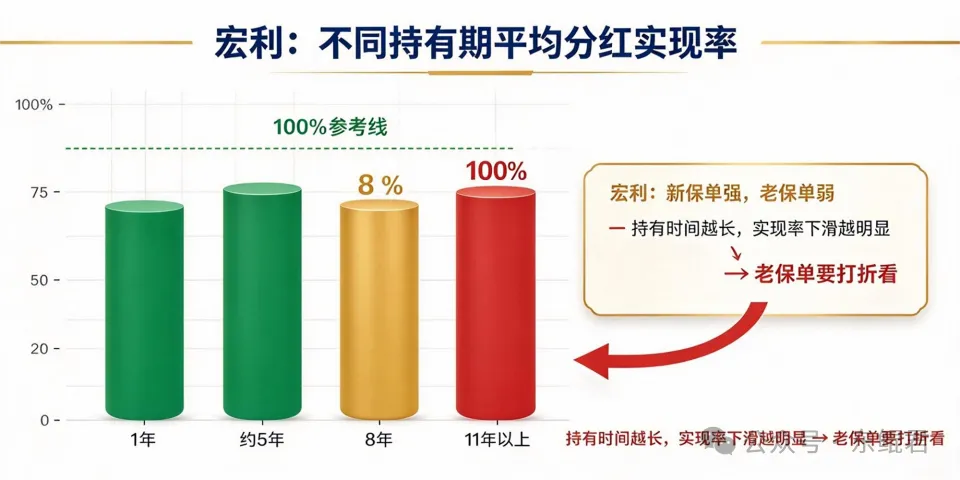
新保单(约 1 年)平均约 111.5%,但持有 11 年以上老保单平均只有约 55.5%,早期产品长期兑现能力较弱。
用历史数据参考时,宏利部分产品可能要打个折扣看。
永明:中规中矩,数据量偏小。
数据点约 134 个,平均约 90.4%,100% 以上约 47 个、平均约 104.1%。
没有明显极端低值,整体稳,「不抢眼但也不坑」。
问题很直接:数据点只有 100 多个,长期样本不够厚。
CHAPTER 03
三、中资四家:国寿海外、中银人寿、太保香港、太平香港
国寿海外:中资里比较扎实。
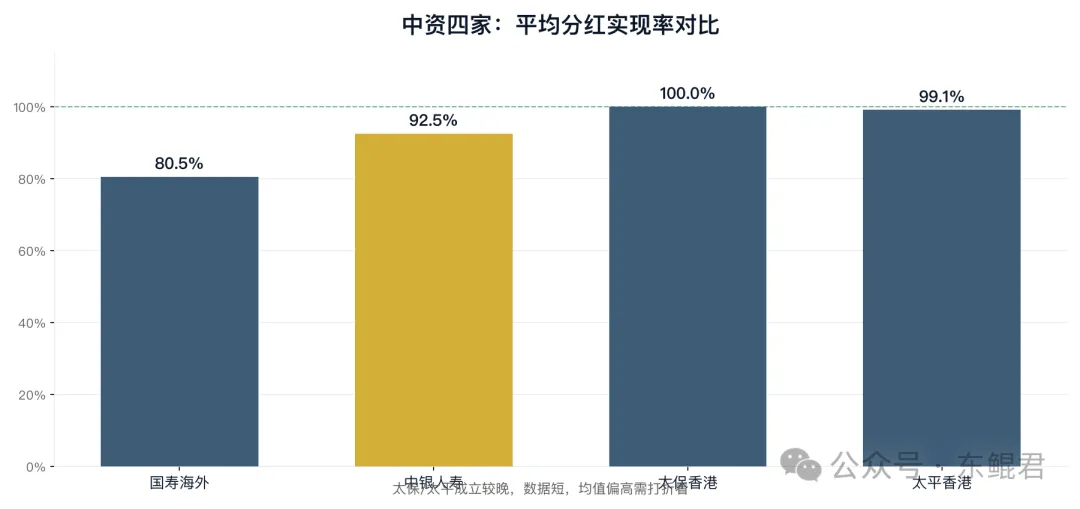
数据点约 339 个,平均约 80.5%,最低值基本在 60% 以上,未见极端低值;10 年以上老保单约 75 个、占 22%。
很多人对中资有偏见,但从实现率看它整体比较稳。
不算最激进,但胜在稳,中资里属于比较扎实的一类。
中银人寿:中资里最能打。
数据点约 157 个,平均约 92.5%,低于 60% 的数据点很少;10 年以上老保单约 46 个、占 29.3%,平均实现率约 85% 以上。两个亮点:整体平均高,且老保单表现不弱于新保单。
它不是只靠新产品拉高平均,年金类产品表现尤其突出。
太保香港:成立晚,数据参考有限。
2021 年成立、分红数据始于 2022 年,数据点仅约 11 个、平均约 100%。产品太新,还没经历完整市场周期。
实现率暂时没什么好比的,主要看央企背景与偿付能力。
太平香港:年轻,但背景稳。
2015 年成立,数据点约 59 个、平均约 99.1%,多数年份接近 100%,长期数据点很少。
看中资背景和稳健性有价值,看长期分红兑现还需要时间。
CHAPTER 04
四、本土四家:周大福、万通、忠意、富卫
周大福人寿:本土里最值得细看。
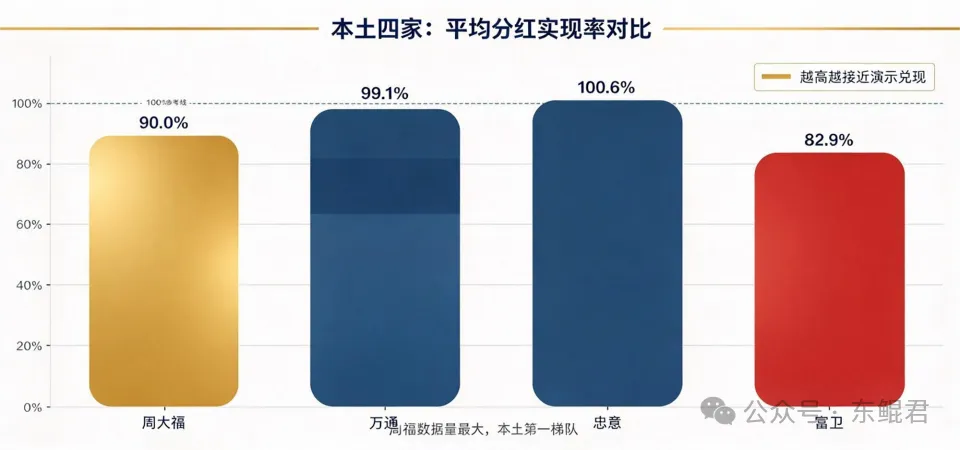
数据点约 366 个(本土最大),100% 及以上占约 85.2%,复归红利连续 10 年 100%,这点很突出;持有 10 年保单平均约 95.9%,11 年以上约 58 个、平均约 81.4%。
唯一瑕疵是个别终期红利偏低,集中在 2014 年以前股权变动期。本土公司里属于第一梯队。
万通保险:很稳,但样本太薄。
数据点约 58 个、平均约 99.1%,最低约 77%,100% 以上占约 63.8%。
没有极端低值,适合看重年金的人。
但最长才 10 年左右,没经完整周期,只能作为辅助参考。
忠意人寿香港:母公司强,但数据太短。
数据点仅约 18 个、平均约 100.6%,最长约 9 年历史。
选忠意更多看母公司背景与公司稳健性,而不是分红历史。
富卫人寿:波动明显,长期还可以。
数据点约 85 个、平均约 82.9%,50% 以下约 6 个、平均约 39.7%;持有 10 年以上约 34 个、平均约 80%。
长期还可以,但波动偏大,不是最稳的那一档。
CHAPTER 05
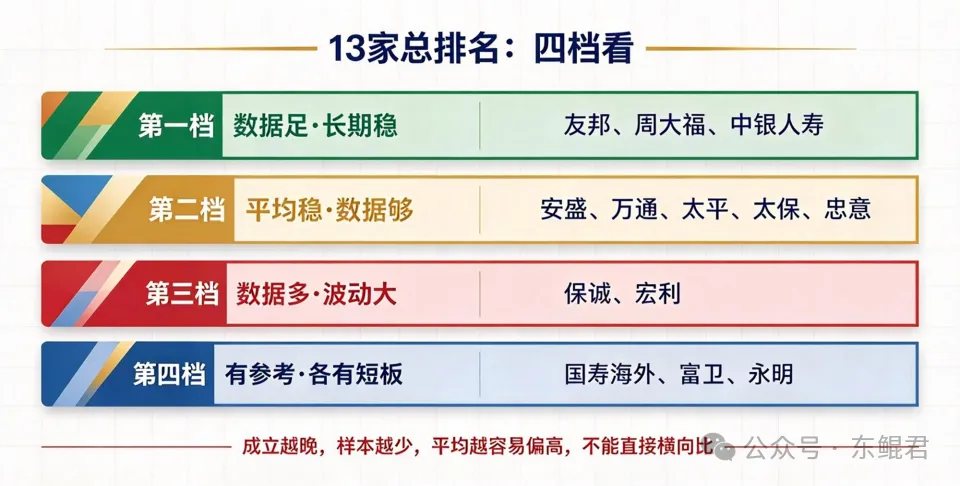
五、13家总排名:四档看,别只看平均
— 宏利:新老保单实现率对比 —
如果只看平均,排名好看但不客观。
合理的方式,是分成四档来看。
第一档:数据足、长期稳。
友邦(397 个 / 92.7% / 老保单 84.7%)、周大福(366 个 / 约 90% / 长期不错)、中银人寿(157 个 / 92.5% / 老保单 85%+)。
第二档:平均高,但数据短。
安盛(96.5%,老保单太少)、万通(99.1%,仅约 58 个)、太平(99.1%,长期不足)、太保(100%,太新)、忠意(100.6%,仅约 18 个)。
共同规律:成立越晚、样本越少,平均越容易做高。
它们的平均成绩,不能和友邦、周大福、中银直接比。
第三档:数据多,但波动大。
保诚(462 个 / 78.2%,最长也最坦诚)、宏利(422 个 / 86.4%,新强老弱)。
第四档:有一定参考,但各有短板。
国寿海外(339 个 / 80.5%,稳不突出)、富卫(85 个 / 82.9%,波动明显)、永明(134 个 / 90.4%,长期偏少)。
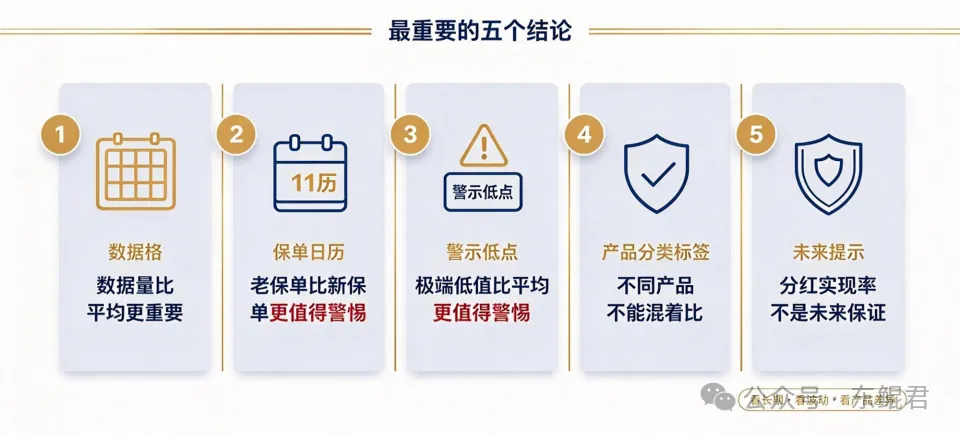
第一,数据量比平均更重要。
只有几十个数据点,平均 100% 也没用,真正有参考价值至少要有一定样本规模。
第二,老保单比新保单更重要。
新保单早期实现率高不代表未来稳,真正考验公司的是 10 年、15 年后还能不能兑现。
第三,极端低值比平均更值得警惕。
一家公司若有大量数据点低于 50%,说明分红波动大,收益可能高但稳定性差。
第四,不同产品不能混着比。
同一家公司,不同产品、币种、年份,实现率都可能差很多,不能拿公司平均套到某一款具体产品上。
第五,分红实现率不是未来保证。
历史兑现率高不代表未来一定高,它只能说明这家公司的分红体系更成熟、更稳定。
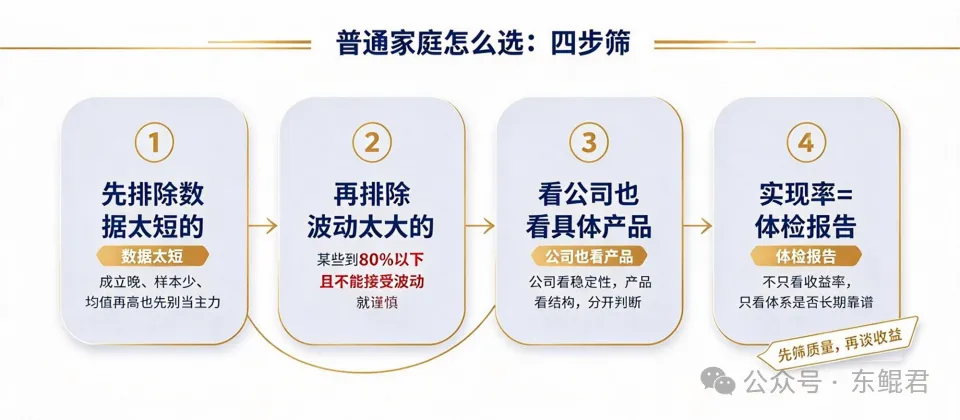
第一步:先排除数据太短的。成立太晚、数据太少的公司,平均再高也先别作为主力参考。
第二步:再排除波动太大的。如果个别产品经常跌到 50% 以下,而你又不能接受收益大起大落,就要谨慎。
第三步:看公司,也看具体产品。公司层面看稳定性,产品层面看结构;有的公司整体稳但某款产品偏激进,有的整体波动大但某类产品偏稳。
第四步:把实现率当「体检报告」,不是「收益承诺」。它不能告诉你未来一定拿多少,但能告诉你这家公司的分红体系是否长期靠谱。
香港储蓄险不是不能买,但一定不能只看计划书。
分红实现率,就是帮你把「纸面收益」打回现实的那把尺子。
它不会告诉你哪款产品一定最好,但会帮你避开那些「看起来很美、长期却不稳」的选项。
没有完美的产品,只有更适合的产品。
关键看三点:你能不能接受它的波动,能不能拿得住足够久,能不能看懂它的历史成绩单。
⚠️风险提示:本文数据来自各保险公司官网公开披露口径,仅作科普与逻辑拆解,不构成产品推荐或投资建议。请结合自身需求理性判断。
我是东鲲君。
比较港险这些年,最劝大家的一句:别被计划书上的数字牵着走,先看历史成绩单。没有完美的产品,只有更适合你的那一款。
如果您还不确定是否需要找东鲲君咨询?
那我们可以先交个朋友,欢迎随时来公众号学习及交流!
可以由您的智慧,得出您自己的判断。
随时欢迎来找东鲲君聊聊~
加我后,请先说明来意(如咨询配置问题或是业务合作)
感谢您的关注与支持!,专业的事就交给东鲲君~