银行规模与财务实力高度相关,但《2026年度亚洲银行家全球1000家最强银行》排名表明规模只是其中一个方面。排名中一些规模较小的机构,其财务实力位置大幅高于资产规模排名;与此同时,利润的超高速增长和不断增加的监管流动性缓冲,并不必然意味着更强的整体财务实力。
摩根大通位居《2026年度亚洲银行家全球1000家最强银行》榜首,其后依次为沙特国民银行、华侨银行、招商银行和加拿大皇家银行。同时还有中国银行(香港)、阿布扎比第一银行、中国银行、加拿大帝国商业银行及花旗集团跻身前十。
排名领先的银行横跨不同市场、业务模式和资产负债表规模。大型银行在财务实力最强的机构中占据明显更高的比重,但这种关系并非绝对。一些相对较小的银行的财务实力排名比资产规模排名高出数百位;反之,部分全球大型银行的财务实力排名却远低于其资产规模排名。
财务实力也并非随着某项指标的最大化而单调提升。营业利润增长最快的银行未必是整体最强的银行,而监管流动性缓冲越大,也不意味着财务实力会持续增强。
地域差异同样重要。中东银行进入全球财务实力前250名的比例最高,领先于欧洲和亚太地区。即使剔除新引入的主权风险评分,这一格局仍然存在,说明单凭主权信用评级差异无法解释中东的领先地位。
更值得研究的是规模与实力之间的关系、打破这一规律的银行,以及那些并未随着整体财务实力提高而持续改善的指标。
亚洲银行家全球1000家最强银行排名如何评定
该排名根据最新完整财年的财务业绩,评估亚洲银行家全球1000家银行所涵盖机构的财务实力。2026年的评估以2025财年 (FY2025) 数据为基础,其中也包括财年截至2026年3月、且在2026年8月31日前公布业绩的机构。
评估对象为亚洲银行家全球1000家银行所收录的机构。如果合并报表母公司已列入这1000家银行名单,一般不再单独纳入其子公司。不过,对于独立接受监管并被正式认定为国内系统重要性银行 (D-SIB) 或同等系统重要性机构,或承担独特法定职能或系统性角色的子公司,可作例外处理。
2026年评分体系涵盖七个维度:主权风险、规模、资产负债表增长、风险状况、盈利能力、资产质量和流动性。其中资产质量维度权重最高,为23.7%;其后为风险状况18.9%,盈利能力和流动性各占16.6%,规模14.2%,主权风险及资产负债表增长各占5%。
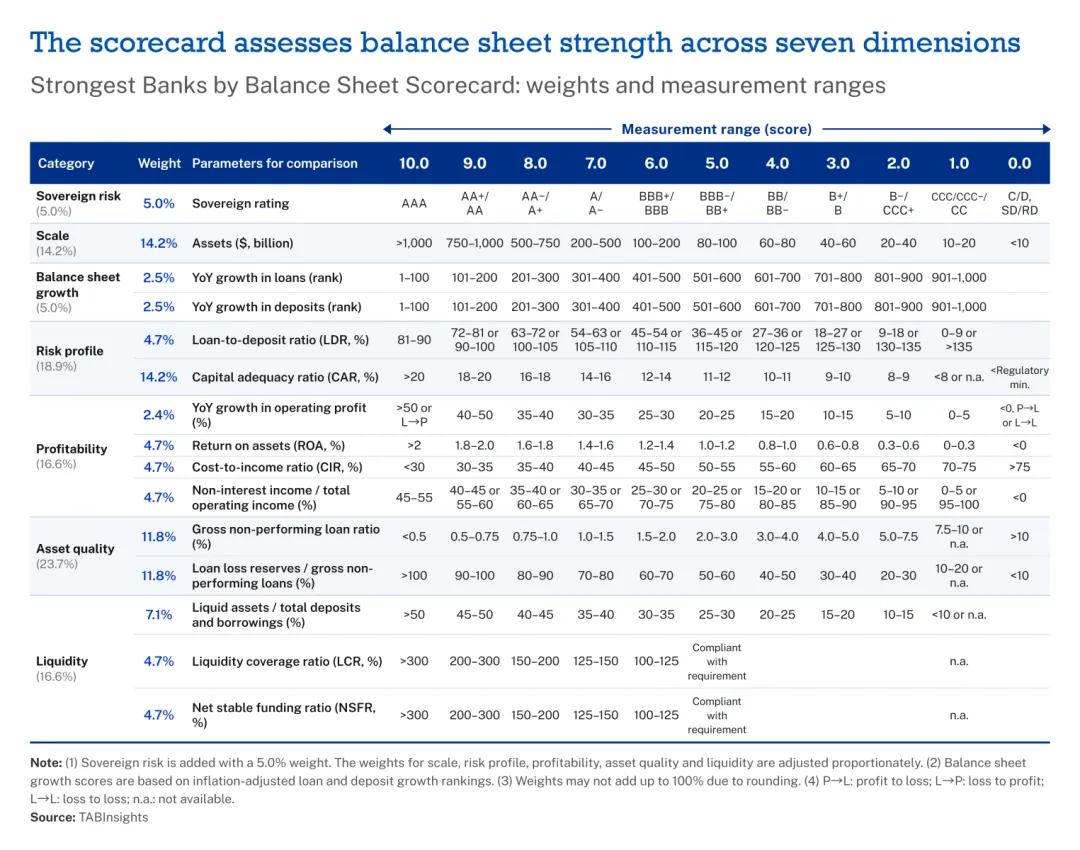
评分体系:七个维度及评分区间
来源:亚洲银行家研究院
2026年度的排名有一项重大方法调整:我们新增了权重为5%的主权风险维度。亚洲银行家将标普全球评级、穆迪评级和惠誉评级的主权信用评级转换至统一尺度。引入主权风险后,规模、风险状况、盈利能力、资产质量及流动性等五个既有维度的权重按比例调整,资产负债表增长的权重则保持在5%。
资产负债表增长采用实际增长而非名义增长,即根据各市场消费者价格通胀率,调整所报告的贷款和存款增幅,从而减轻不同市场通胀差异对跨行比较的影响。由收购驱动的增长仍予认可。
为了提高可比性,评分还作出多项调整。资产低于100亿美元的银行不获得规模分。资本充足程度根据各银行实际资本状况及其是否符合适用监管规定进行评估;若所报告资本充足率低于适用的监管最低要求,则该项得分为零。如某市场尚未实施或尚未生效量化流动性覆盖率 (LCR) 或净稳定资金比率 (NSFR) 要求,相应权重会重新分配至流动资产指标。在信息足够充分的情况下,也会对影响盈利能力的重大一次性项目进行标准化调整。
因此,最终评分涵盖的范围比单独衡量盈利能力、资本或资产质量更广,旨在综合评估各机构的资产负债表、收益、风险、流动性、增长、规模,以及其所处的主权环境。
规模与财务实力高度相关
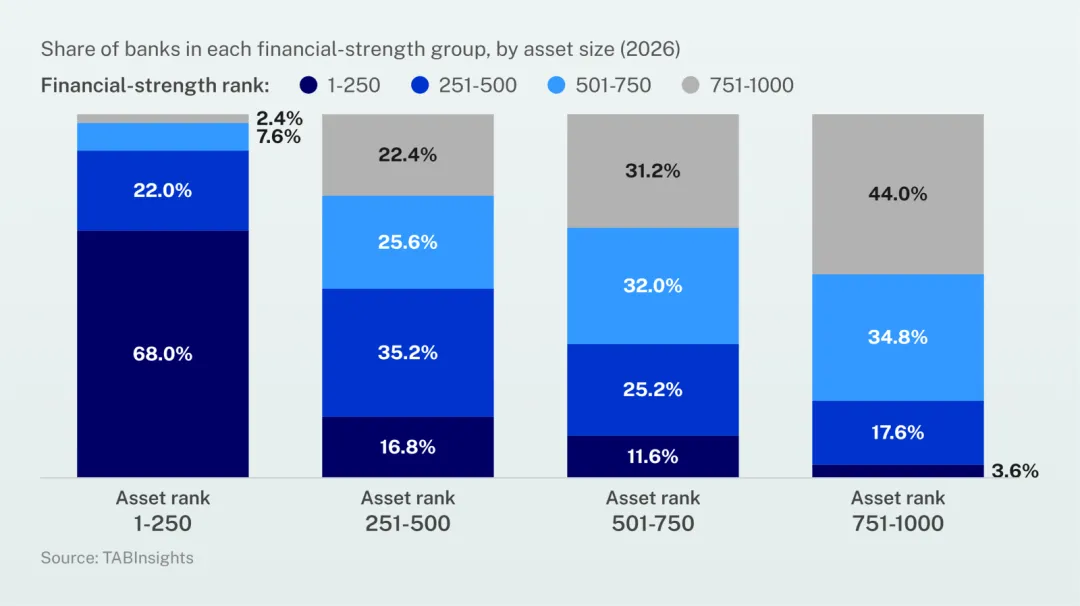
资产规模排名与财务实力排名密切相关,但这一联系部分源于评分体系本身:资产规模占总分的14.2%。在资产规模最大的250家银行中,68%的机构跻身财务实力前250名,另有22%处于第251至500名之间,仅2.4%落入财务实力最弱的250家。
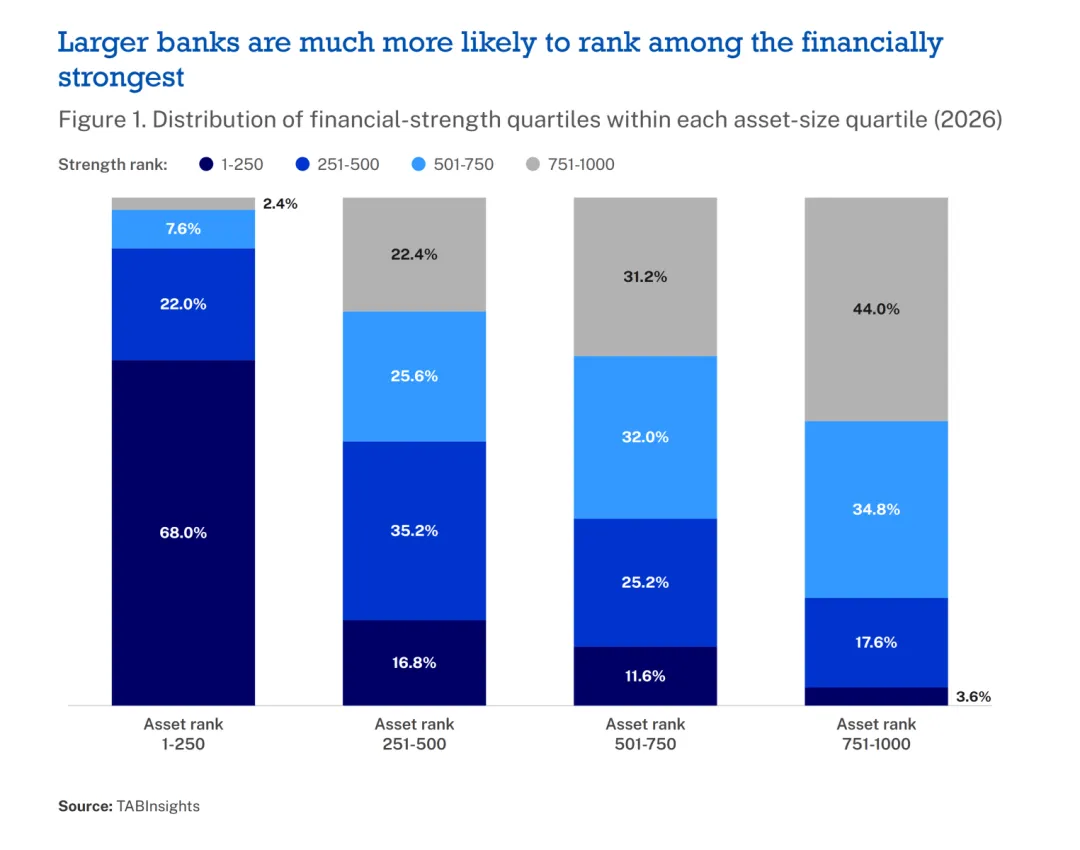
图1:不同资产规模组别内的财务实力排名分布
来源:亚洲银行家研究院
随着银行规模下降,这一分布逐步逆转。资产规模排名第251至500位的银行中,有16.8%进入财务实力最强的四分位组;资产规模排名第501至750位的银行中,该比例降至11.6%;在资产规模最小的250家银行中,仅为3.6%。另一方面,资产规模排名第751至1000位的银行中,有44%也处于财务实力最弱的四分位组。
尽管如此,规模远非充分条件。一些银行的财务实力排名比资产规模排名高出数百位,而部分全球较大型机构的财务实力排名则明显落后。此类例外说明了总体相关关系的局限。
国际货币基金组织的一份工作人员讨论文件指出,多元化经营以及需要大量固定投资的业务可能带来规模经济,但银行业规模经济的整体实证证据尚无定论。文件同时强调,银行规模扩大也可能伴随更高的组织复杂性。
大型机构能够将科技及其他固定成本分摊至更广泛的业务,并在不同活动及市场之间分散风险。亚洲银行家的结果表明,整体样本中规模与财务实力存在强相关关系,但个别银行可能显著偏离这一趋势。
不同财务实力排名组别的财务表现差异显著
在本分析采用的五个财务实力组别中,盈利能力、效率、资产质量、资本及流动性表现均有明显差异。排名前100的银行,资产回报率 (ROA) 中位数为1.10%,而第751至1000名组别为0.53%;前者的成本收入比中位数为39.5%,后者为58.5%.
资产质量的差异同样明显。总不良贷款率中位数从前100家银行的1.08%升至第751至1000名组别的2.37%,拨备对不良贷款的覆盖率中位数则从156.6%下降至51.0%。资本充足率中位数分别为18.3%和14.5%,流动资产占存款及借款之比的中位数则从37.8%下降至23.8%.
这些指标本身也是财务实力评分体系的组成部分,因此,上述差异主要用来呈现不同排名所对应的财务特征,而不能作为独立解释排名的证据。更有启发意义的是那些并未随整体财务实力持续提高的指标,例如营业利润增长、LCR 和 NSFR. 这说明,财务实力不能简化为将任何单一指标最大化。
利润增长最快不等于财务实力最强
营业利润增长是最鲜明的例子之一。增长率最低的四分位组,营业利润增幅中位数为-11.7%,财务实力排名中位数为550;下一四分位组的利润增幅中位数为1.9%,财务实力排名中位数则明显较高,为361。
然而,利润增幅继续提高,并未带来财务实力排名的持续改善。中上四分位组的营业利润增长率中位数为11.7%,财务实力排名中位数却为437.5;增长最快的四分位组利润增幅中位数达到33.9%,财务实力排名中位数反而为613。
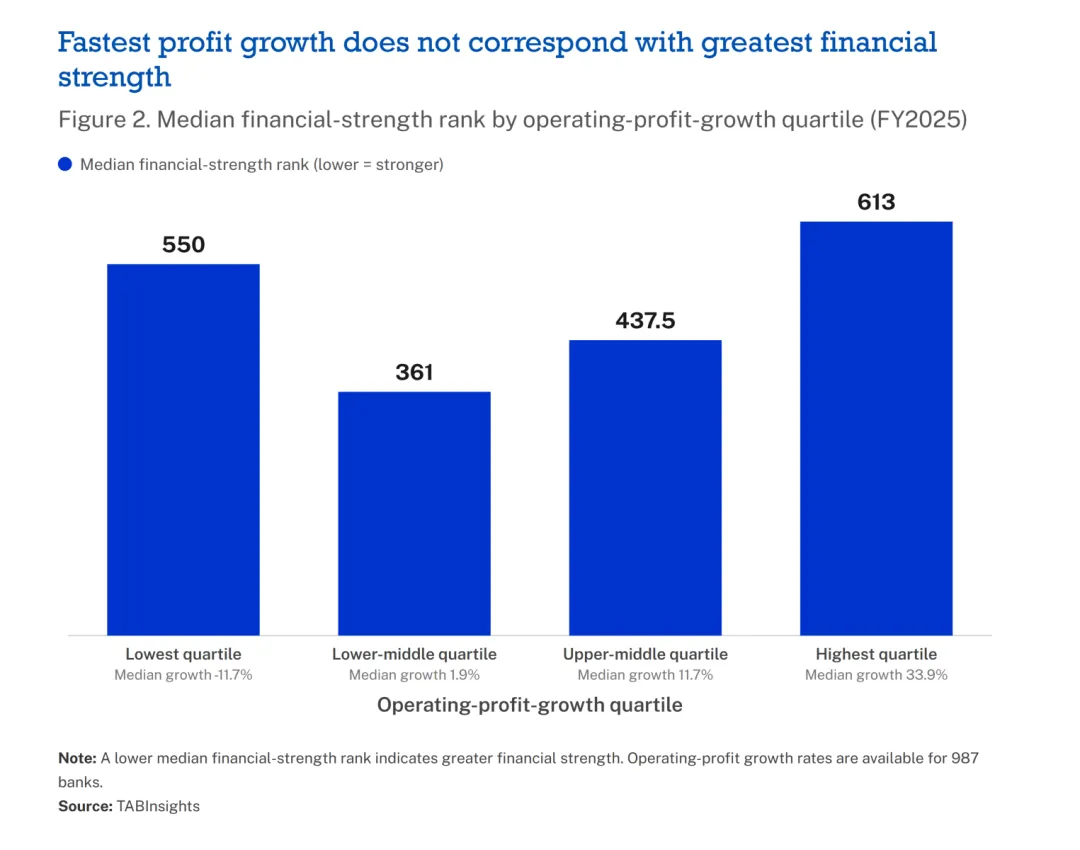
图2:按营业利润增长四分位组划分的财务实力排名中位数(2025财年)
来源:亚洲银行家研究院
这并不意味着利润快速增长会削弱银行。营业利润增长仅占总评分的2.4%;某一年收益异常快速增长,仍可能伴随资本、资产质量、效率、流动性或其他指标表现较弱,也可能受到机构特定因素或较低比较基数的影响。
因此,这一比较区分了盈利增长动能与更广义的财务实力。强劲的利润增长固然重要,但增长最快的银行不一定拥有最稳健的基础财务状况。对银行而言,更重要的问题是增长来自何处,以及资本、资产质量、效率、融资和流动性能否支持这种增长。
监管流动性缓冲更大,不一定代表整体财务实力更强
流动性呈现另一种非线性关系。评分体系中最宽泛的流动性指标——流动资产占存款及借款比率——所呈现的规律相对清晰。该比率最低的四分位组,其中位数为15.3%,财务实力排名中位数为680.5;其后各组的排名中位数依次改善至462、444和351。在最高四分位组,流动资产比率中位数为45.9%。
然而,监管流动性指标并不遵循相同趋势。在报告LCR的651家银行中,最低四分位组的LCR中位数为129.0%,财务实力排名中位数为306。尽管随后三个组别的LCR中位数分别增加至156.7%、201.0%及315.2%,其财务实力排名中位数却依次为323、418.5和388。
在报告NSFR的607家银行中,同样可见非线性关系。最低四分位组的财务实力排名中位数为221,随后三个NSFR水平逐步提高的组别分别为364、389和361.5。
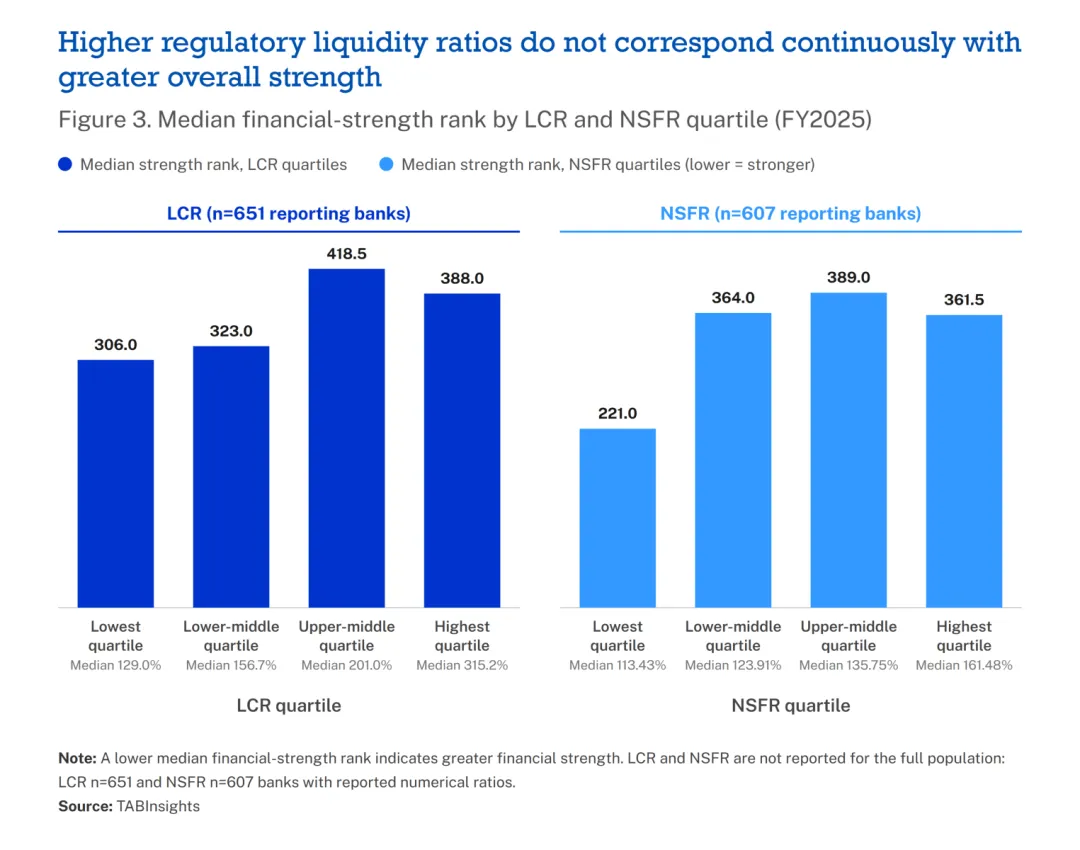
图3:按LCR及NSFR四分位组划分的财务实力排名中位数(2025财年)
来源:亚洲银行家研究院
这些结果并不意味着较低的LCR或NSFR更可取。两项比率衡量的是流动性及融资韧性的特定方面,且各市场的披露要求和监管适用范围并不相同。
监管指标的设计目标也很重要。巴塞尔流动性框架中的LCR,要求银行持有足够的优质流动资产,以承受30天压力情景,从而增强短期流动性韧性;NSFR则从更长期限着眼于银行融资结构的可持续性。因此,两者分别针对特定的流动性及融资风险,而非全面衡量财务实力。
亚洲银行家的分析结果应在这一背景下解读:监管流动性比率不断提高,并不会机械地转化为更强的整体财务实力。评估流动性时,还须综合考虑银行的盈利能力、风险承担及资产负债表运用效率。
小型银行可以克服规模劣势
最有启发性的机构之一,是那些打破规模与实力关系的银行。土耳其Türkiye Emlak Katılım Bankası 是最突出的例子:其资产规模排名第905位,但财务实力排名第50位,排名相差854位。该行资产规模为97亿美元,低于获得规模评分所需的100亿美元门槛,但其 ROA 达5.1%,成本收入比为35.0%,总不良贷款率为1.63%,拨备覆盖率为132.0%,资本充足率为20.9%,经通胀调整的贷款增长率为57.2%。
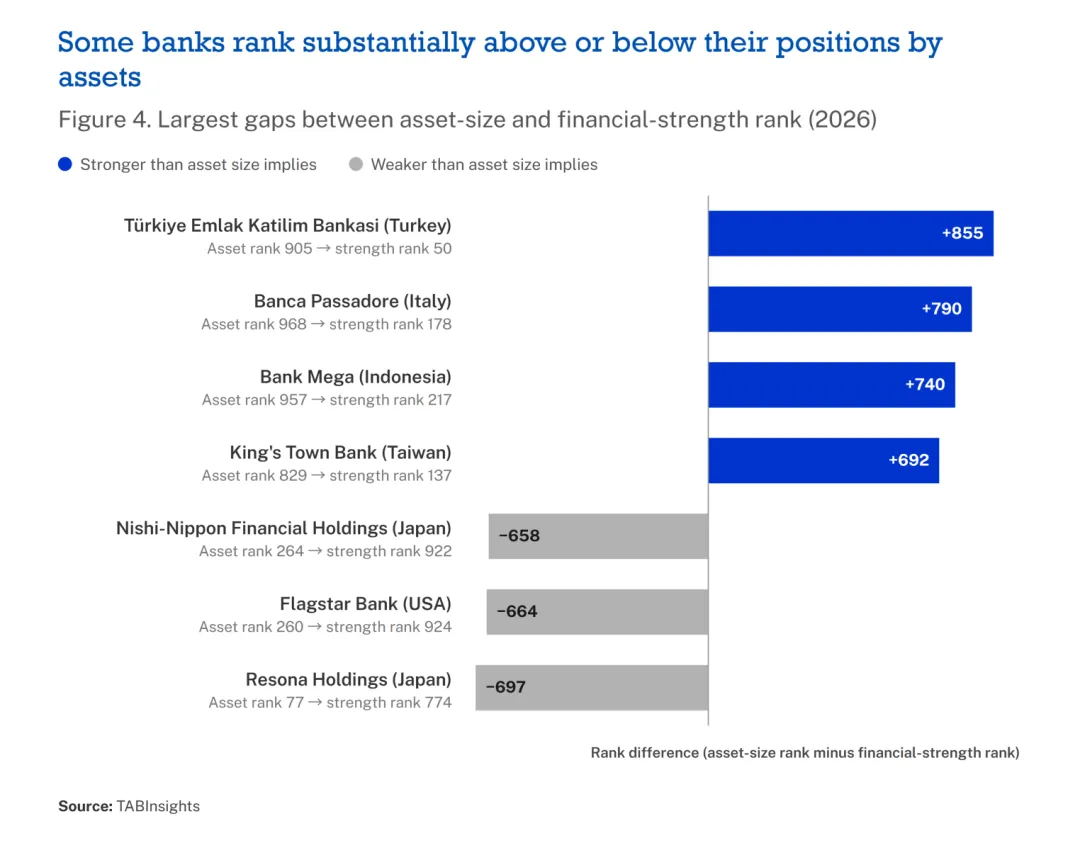
图4:资产规模排名与财务实力排名差异最大的银行(2026年)
来源:亚洲银行家研究院
其他规模相对较小的机构也呈现类似特征。意大利 Banca Passadore 的资产规模排名第968位,财务实力排名却为第178位,相差790位。印度尼西亚 Bank Mega 的资产规模排名为957位,财务实力排名217位;中国台湾 King’s Town Bank 分别排名829位和137位。这些结果表明,其他评分指标上的优异表现,可以显著抵消规模有限所带来的劣势。
反过来的案例也同样值得关注。日本 Resona Holdings 按资产规模位居第77位,财务实力却排在第774位,相差697位。美国 Flagstar Bank 的资产规模排名为260位,财务实力排名924位;日本 Nishi-Nippon Financial Holdings 则分别排名264位和922位。
这些机构的财务表现揭示了规模为何不能单独决定实力。Resona的ROA为0.34%,资本充足率12.5%,拨备覆盖率30.9%;Flagstar的ROA为-0.19%,成本收入比93.8%,总不良贷款率4.88%,拨备覆盖率34.6%。
整体样本中的规模与实力高度相关,但这些例外说明,盈利能力、效率、资本、资产质量、流动性和增长等方面的表现,可在多大程度上弥补规模较小的劣势。对小型银行而言,其他指标的较强表现能够抵消相当一部分规模劣势;对大型银行而言,仅有庞大的资产负债表不足以取得较高的财务实力排名。
地区差异不只源于主权风险
全球银行的财务实力在地域上的分布并不均衡。中东地区进入最强四分位组的比例最高:65家上榜银行中有29家位列全球前250名,占44.6%。欧洲为34.0%,亚太地区为25.9%,北美为14.8%;拉丁美洲及加勒比地区和非洲分别只有6.9%及6.3%的上榜银行进入最强四分位组。
2026年评分新增权重5%的主权风险,意味着这些地区差异中的一部分可能反映银行的经营环境,而非仅仅是银行层面的财务表现。为了检验新维度的影响,研究从各行总分中扣除主权风险贡献,在其他评分维度不变的情况下,对1000家银行重新排名。
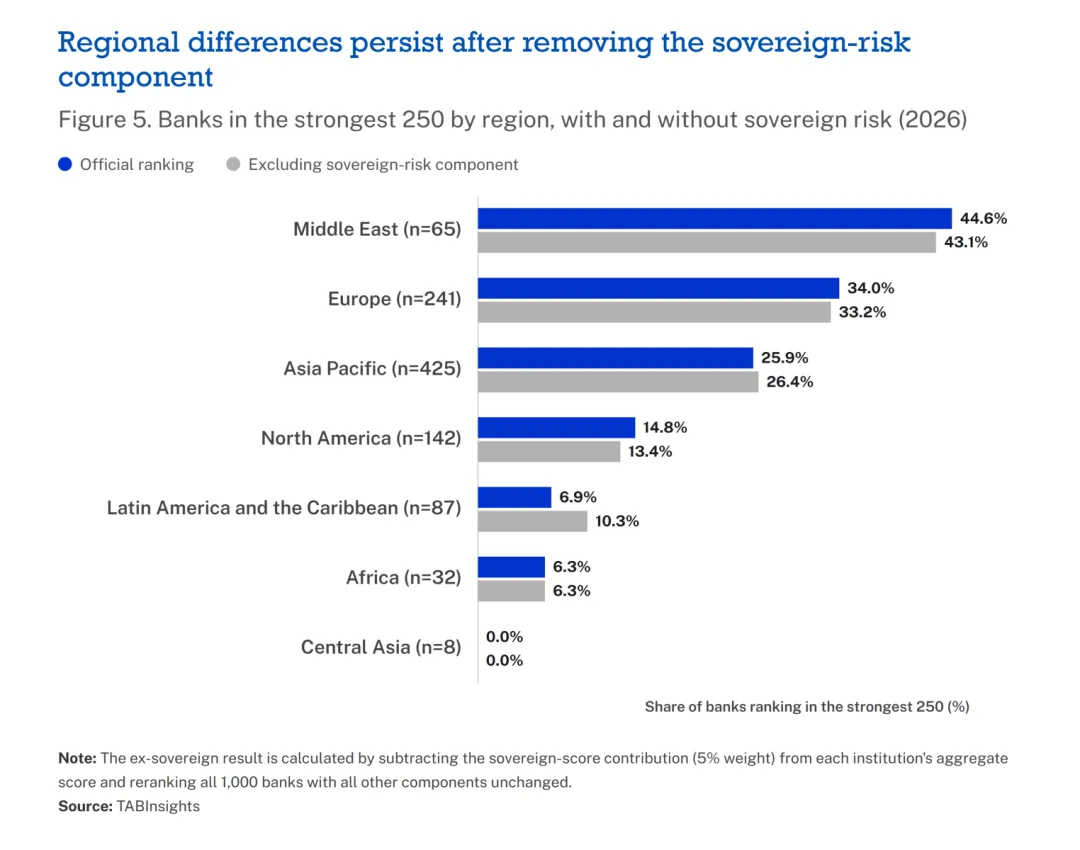
图5:纳入及剔除主权风险评分后,各地区进入财务实力前250名的银行比例(2026年)
来源:亚洲银行家研究院
重新排名后,整体地区格局变化不大。中东进入前250名的比例从44.6%降至43.1%,欧洲从34.0%降至33.2%,亚太从25.9%小幅升至26.4%。拉丁美洲及加勒比地区的变化较明显,从6.9%升至10.3%;非洲保持6.3%,北美则从14.8%降至13.4%。
海湾地区银行的经营状况,为中东的领先表现提供了额外背景。标普全球评级预计,尽管地区局势不稳定,海湾地区银行在稳健资本缓冲的支持下仍将保持财务韧性。截至2026年3月底,区内50家最大银行的平均一级资本比率约为17%。标普还指出,较大的国内经济体及更快的增长支持了沙特阿拉伯和阿联酋银行的盈利能力,并促进了区内经营效率的改善。不过,随着信贷扩张放缓和风险成本上升抵消部分优势,标普预计GCC银行2026年和2027年的盈利能力将略有下降。这些条件并不能解释中东个别银行的排名,也不足以证明该地区为何在亚洲银行家评估中优于其他地区。不过,它们为该地区样本中一批重要机构的基础财务特征提供了独立参考。
亚洲银行家的比较显示,主权评级确实影响个别银行和部分地区的相对排名,但不足以解释整体地理分布。即使剔除主权风险评分,中东仍是进入财务实力最强四分位组的银行比例最高的地区。
财务实力来自均衡,而非单项指标最大化
《2026年度亚洲银行家全球1000家最强银行》排名表明,规模具有重要影响。大型银行更有可能跻身财务实力最强的行列,虽然这种关系一部分已内含在评分体系之中,因为资产规模占总分的14.2%。但例外同样显著:部分小型银行的财务实力排名比资产规模排名高出数百位,一些大型银行却远远落后。
将某项财务指标最大化,同样不一定意味着整体实力更强。营业利润增长最快的银行并非整体最强的群体,而监管流动性比率逐步提高也没有对应持续上升的财务实力排名。
地区比较进一步丰富了这一结论。即使剔除主权风险贡献,中东银行仍在最强机构中占据较高比重;关于海湾银行资本、盈利能力和效率的外部证据,也为该地区的部分表现提供了解释背景。
对银行而言,更有价值的基准并非仅仅是排名位置,而是找出自身财务模式中的不均衡之处。盈利增长若有可持续盈利能力及其他财务优势支撑,才更具意义。流动性和资本能够提供韧性,但不断扩大缓冲不能替代有效运用资产负债表。结果还表明,规模本身并不足够,银行仍须兼顾可持续收益、效率及风险抵御能力。
归根结底,财务实力源于上述特征之间的相互作用,而非任何单项指标的最大化。最强的银行能够利用资产负债表创造可持续收益,同时保持足够资本、资产质量、融资能力和流动性,以承受经营环境转弱时期的冲击。
银行观察名单
基于资产负债表和财务业绩的评估本质上是回顾性的。为了弥补这一局限,我们在最强银行评估中引入了一个前瞻性要素——“银行观察名单”。该名单旨在识别特定评估指标,并考虑当宏观经济和经营环境发生变化时,这些指标可能对资产负债表实力产生的影响。
通过识别最可能受到这些变化影响的指标和机构,我们希望在不实质性改变评分体系构成的情况下,为排名提供全面的360度视角。相关指标的识别与设定,基于亚洲银行家研究院 (TABInsights) 对相关地区银行业历史表现及前景的分析。
哪些银行进入了观察名单?
2026年观察名单涵盖12个市场的17家银行。这些银行合计总不良贷款率为21.1%,而披露该指标的986家上榜银行的中位数为1.6%。观察名单银行的贷款损失准备覆盖不良贷款的比率为39.7%,相比之下,所有上榜银行的覆盖率中位数为107.5%,反映出显著的拨备缺口。
资产质量压力也反映在整体财务实力排名中:17家银行中有11家排在《2026年度亚洲银行家全球1000家最强银行》末100名。
孟加拉国有三家银行进入名单。该国调整贷款分类规则,将贷款被归类为逾期不良贷款所需的逾期时长由六个月缩短至三个月,因而增加了银行体系内问题资产的确认。孟加拉国伊斯兰银行(Islami Bank Bangladesh)2025财年总不良贷款率高达50.8%,高于前一年的42.5%,为名单中最高。上升的原因包括确认此前被隐瞒、与S. Alam Group有关的贷款,而其拨备覆盖率仅为7.7%。Agrani Bank的不良贷款率为38.4%,拨备覆盖率为24.6%;Sonali Bank的不良贷款率为15.5%,拨备覆盖率改善至94.7%。
连续留在名单上的银行表现则较为积极。去年名单中有12家银行今年继续入列,其中11家降低了不良贷款率,10家提高了拨备覆盖率。另有七家银行由于在排名截止日期前缺乏2025财年数据而被排除。
斯里兰卡人民银行 (People’s Bank Sri Lanka) 的不良贷款率从17.6%降至14.0%,锡兰银行(Bank of Ceylon) 从15.2%降至13.1%。黎巴嫩BLOM Bank的不良贷款率从25.2%降至22.5%,不过其97.8%的拨备覆盖率仍低于100%门槛。
被列入观察名单意味着什么?
本年度排名将总不良贷款率高于10%、贷款损失准备对总不良贷款的覆盖率低于100%,列为可能因宏观经济和经营环境变化而影响财务实力的指标。观察名单是一项用于监测和审查指标的工具,旨在更全面地评估财务实力及受评机构。这是该工具的首个版本,我们认为它将成为全球银行业衡量和检视财务实力的重要工具,并将持续完善。
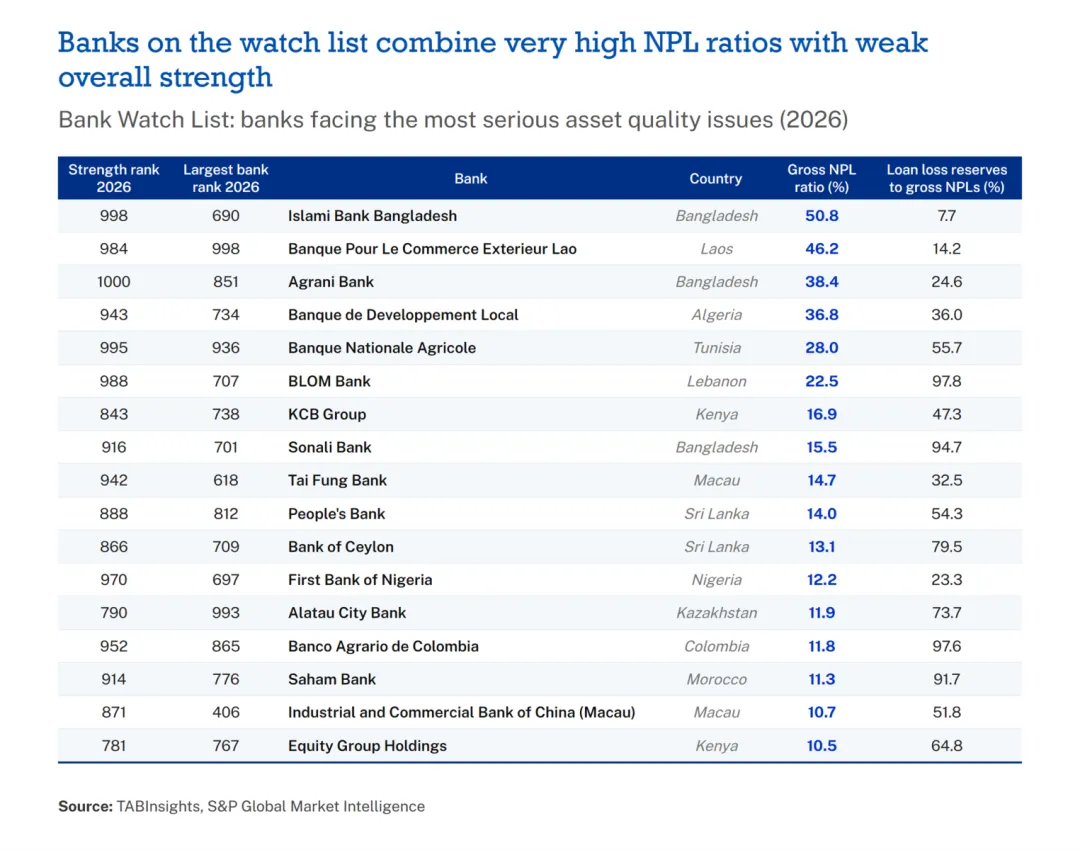
2026年银行观察名单:资产质量问题最严重的银行
来源:亚洲银行家研究院
了解更多排名信息,可点击下方“阅读原文”或联系 research@tab.global
greaterchina_mkt@theasianbanker.com