当前位置:首页>排行榜>灵活就业医保怎么选?职工医保,还是居民医保加百万医疗?这样选经济又省心.

灵活就业医保怎么选?职工医保,还是居民医保加百万医疗?这样选经济又省心.

  • 更新时间 2026-10-30 17:55:22
灵活就业医保怎么选?职工医保,还是居民医保加百万医疗?这样选经济又省心.
点击上方“蓝字”关注老默,保险不迷路~

前言

这两年不少研究和媒体都在提:到2027 年前,全国灵活就业人员预计达到 3 亿左右。送外卖的、跑网约车的、做自媒体的、接私活的、开小店的——这些人有个共同点:没有单位帮忙交社保,医保得自己扛。

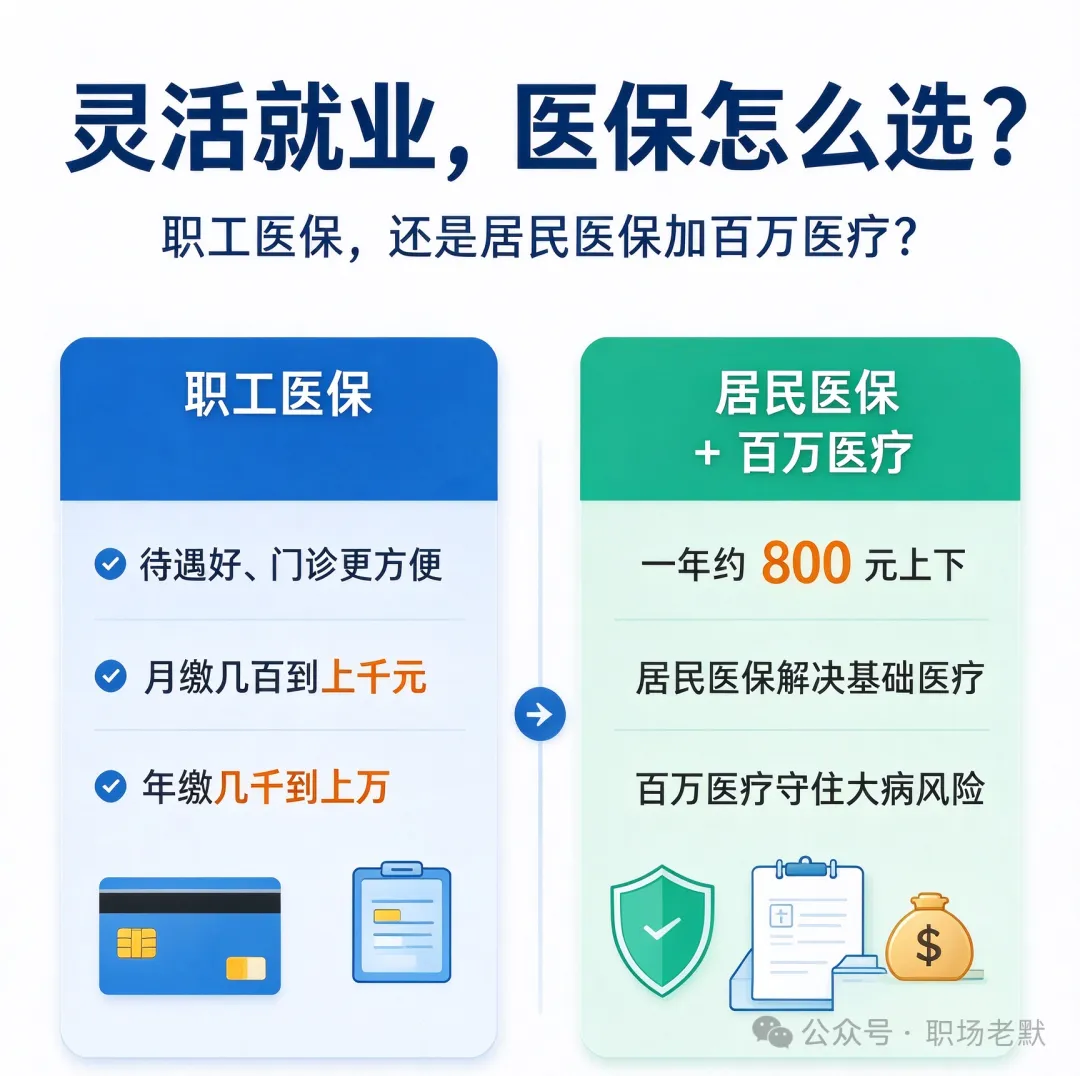
扛法一般两种。一种是以灵活就业身份交职工医保,待遇好,但一个月几百到上千,一年下来大几千甚至上万,没有可持续收入,经济压力太大;另一种是交居民医保,一年四百来块,可总觉得“不够用”。

那有没有一种方式,既经济、又省心?

有:居民医保打底,百万医疗补大额。

没有单位兜底的人,最怕的不是生病,是生病之后那张缴费单。

今天咱们来聊聊这个组合。

01
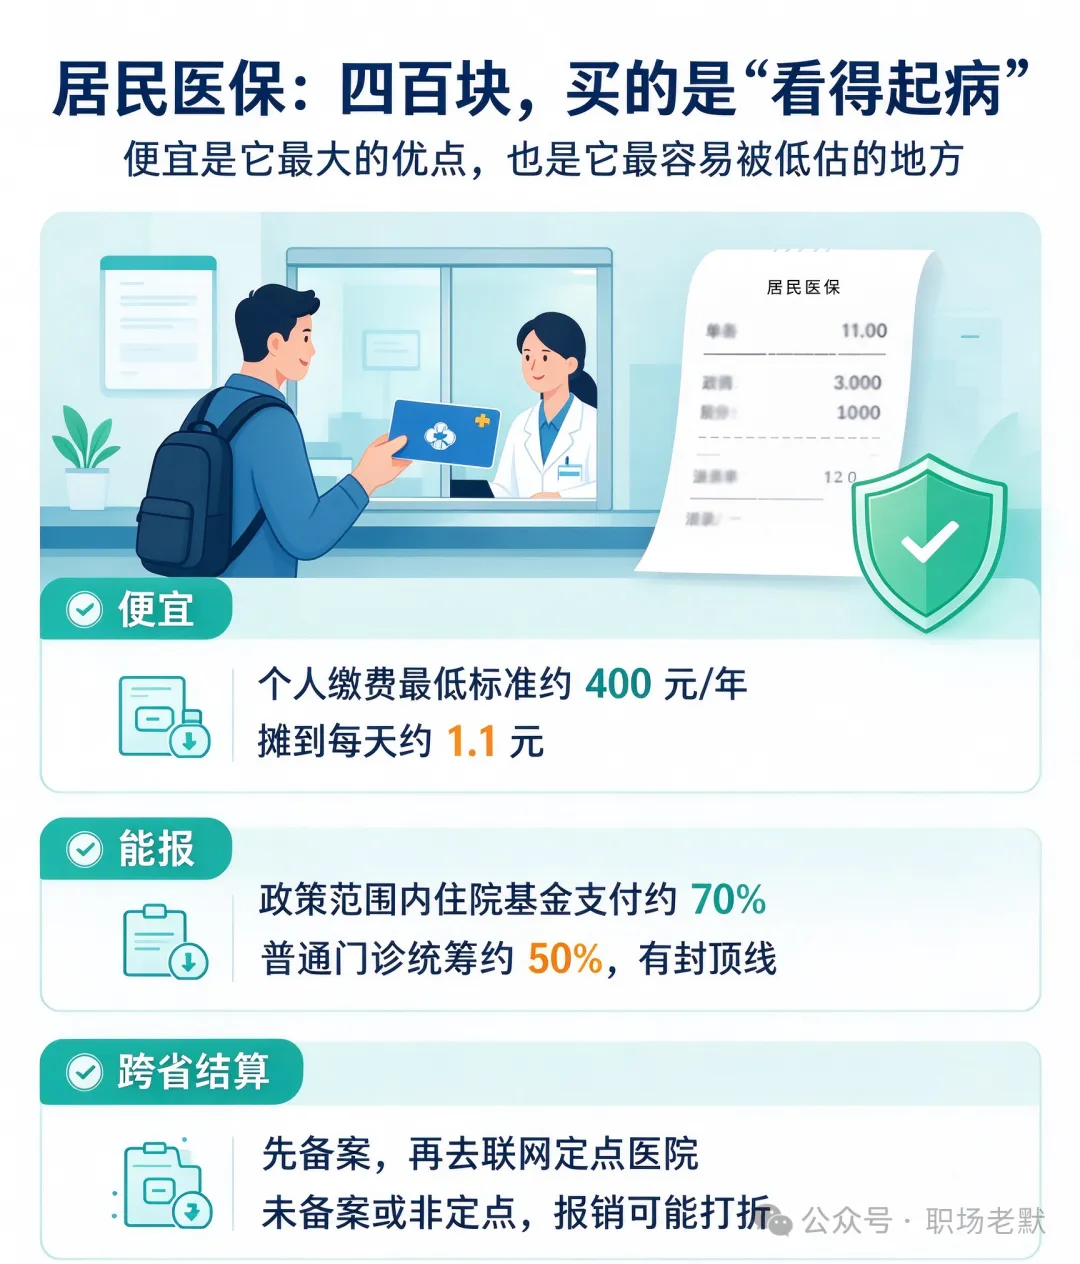
居民医保:买的是“看得起病”
居民医保优势
01
便宜,最大优点:

个人缴费全国最低标准是 400 元一年,各地略有差异,有的城市高一些。摊到每天,一块一左右。对收入不稳定的人来说,这个门槛几乎不构成负担。

02
报销比例其实不低:

政策范围内的住院费用,基金支付比例大概在 70% 左右;普通门诊统筹在 50% 上下,有封顶线。这里要注意“政策范围内”这五个字——目录外的药、进口耗材、部分检查,是不报的。所以实际到手比例会比 70% 低一些。

03
跨省也能报,但有前提:

现在跨省异地就医可以直接结算,前提是先备案(国家医保服务平台 App 或小程序就能办),并且去的是联网定点医院。没备案、或者去了非定点,报销比例会打折,严重的还得自己先垫钱、拿票据回参保地报。

它不方便的地方也得说清楚:门诊慢特病的跨省结算覆盖还有限;真遇上大病,封顶线和目录外费用,仍然得自己扛。

居民医保解决的是“敢不敢去医院”,

不是“去了够不够”。

02
百万医疗:几百块,撬动几百万
百万医疗优势
01
价格和保额,完全不成比例:

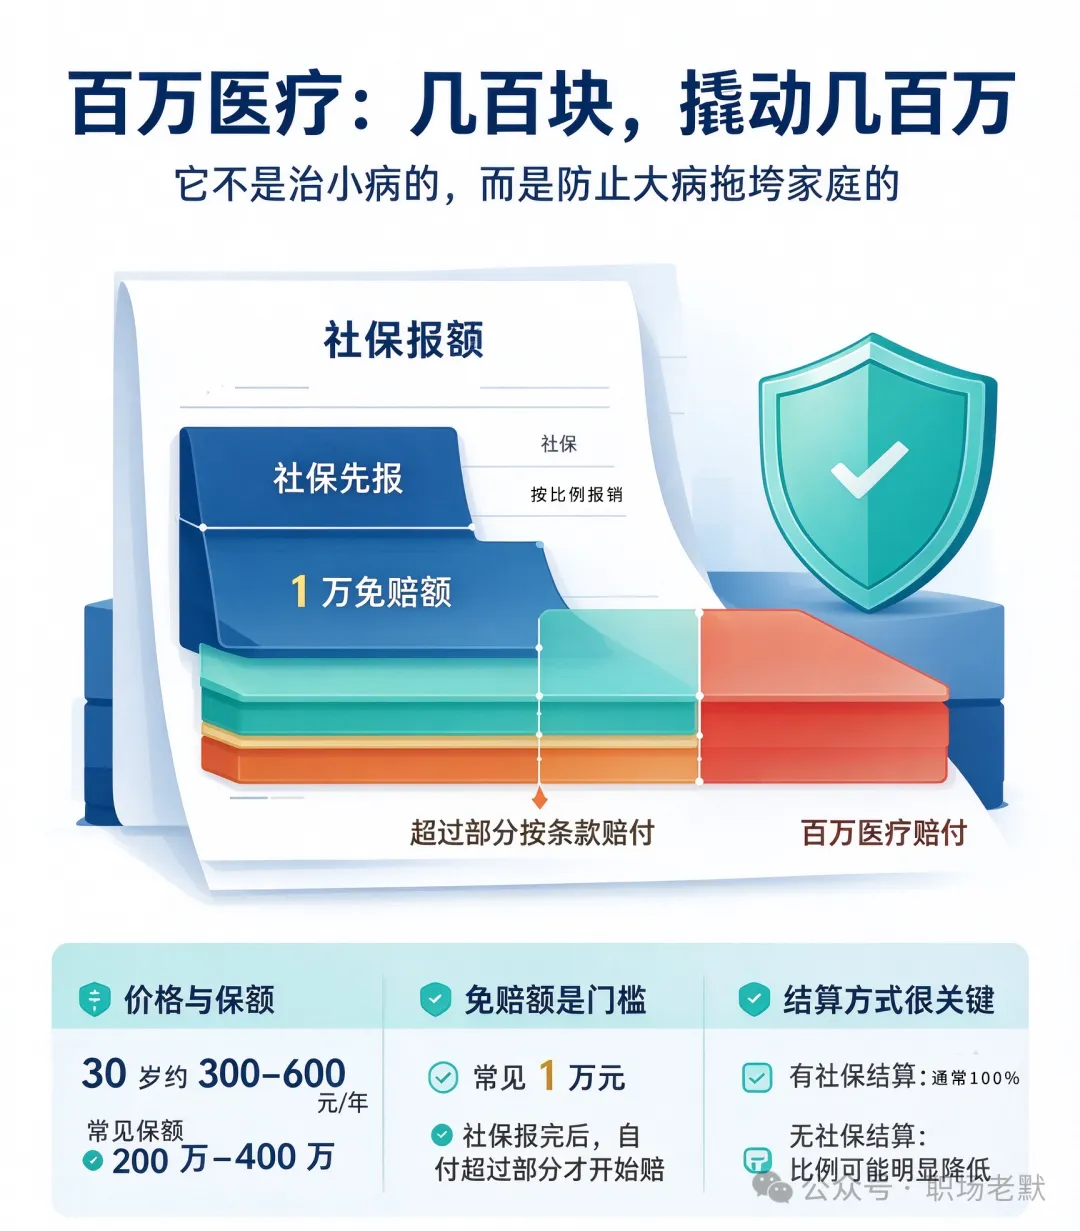
个三十岁左右,一年三四百到五六百块,保额通常 200 万到 400 万。它便宜的原因很简单:免赔额拦住了绝大多数小额理赔。

02
免赔额是它的门槛:

常见是 1 万元。意思是社保报完之后、你自己掏的部分超过 1 万,超过的部分才开始赔。所以它天生是“防大病”的,不是“看小病”的。感冒发烧住院花八千,一分不赔,这很正常。

03
报销比例,看你怎么结算:

先用社保结算,剩下的合理费用通常能报到 100%;没用社保结算,一般只报 50%–60%。这一条后面还会细说,很容易踩坑。

04
它还能管一些医保不管的:

不少产品不限社保目录,涵盖住院前后门急诊、门诊手术、特殊门诊、质子重离子、外购药等。但具体管什么,只认条款,不认口头介绍。

百万医疗不是让你少花钱,

是让你在大病面前不用卖房。

03
组合:一年七八百,兜住大额风险
组合优势
两者组合

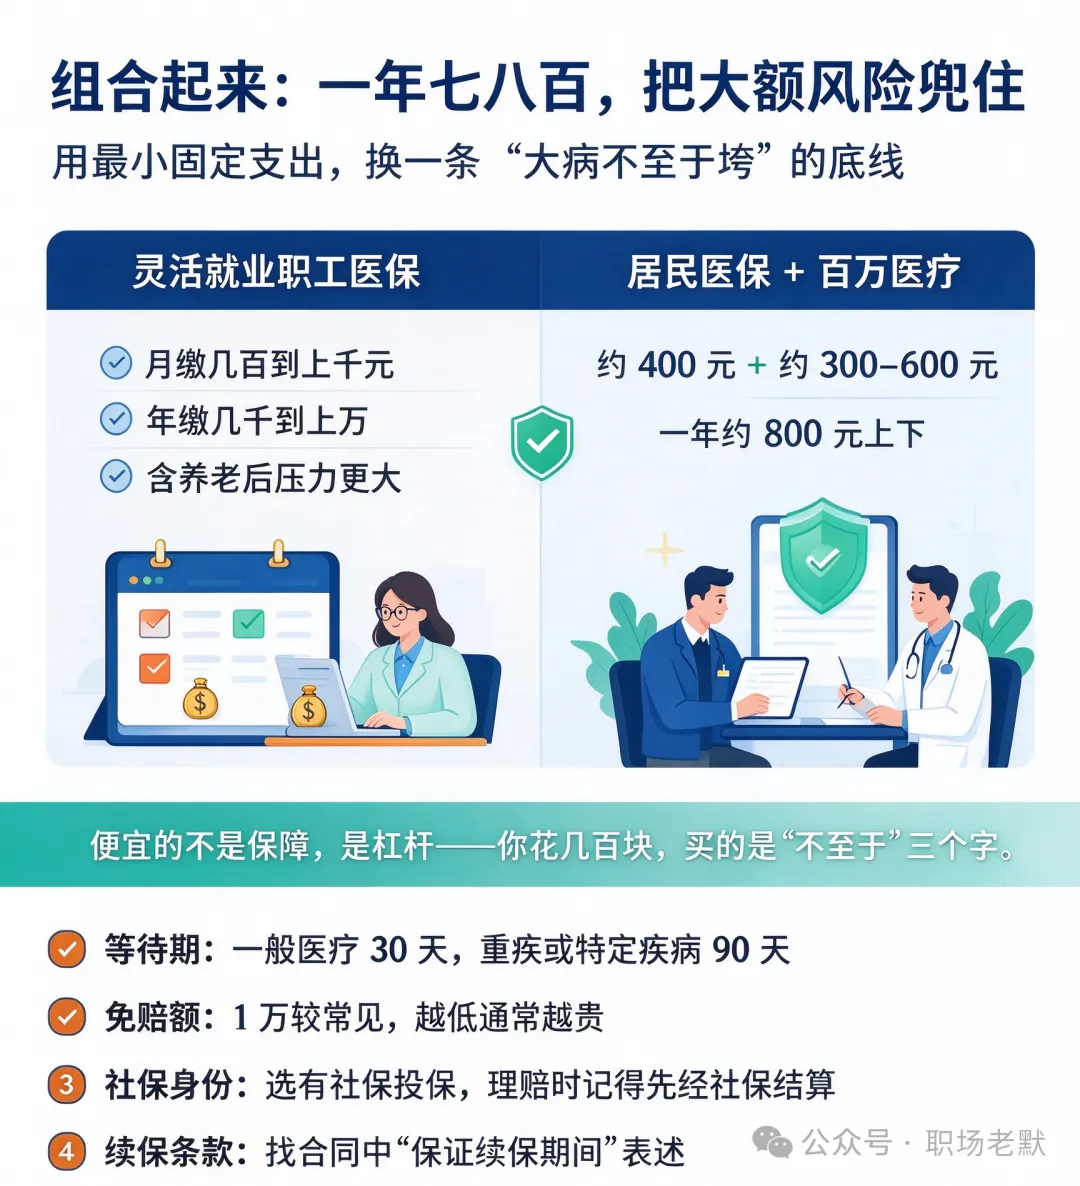
咱们算笔账。以灵活就业身份交职工医保,一般按当地社平工资的 8% 左右缴,一个月几百到一千出头,一年五六千到一万多,这还没算养老保险。

换成“居民医保 + 百万医疗”:400 元 + 三四百元,一年 800 块上下。

职工医保的好处得承认:有个人账户,门诊报销比例高,缴够年限退休后还能终身享受。这个组合的短板恰恰在这——平时看门诊、药店买药,基本自己掏钱。

所以它的定位很清楚:用最小的固定支出,换一条“大病不至于垮”的底线。适合谁?收入不稳定、现金流紧、又不想完全没保障的人。它不是职工医保的升级版,是另一种选择:把有限的钱,优先花在概率低但后果重的地方。

便宜的不是保障,是杠杆——你花几百块,买的是“不至于”三个字。

购买前,这四件事你要知道

购买时须知

1. 等待期

一般医疗 30 天,重疾或特定疾病 90 天,有的产品 180 天。等待期内出险不赔,只退保费。别卡着身体不舒服的时候才想起来买。

2. 免赔额

1万是常态,也有家庭共享、多年共享的设计。免赔额越低,保费越贵——这是精算,不是良心。

3. 有社保和无社保,差别很大

投保时选“有社保”,保费便宜,但理赔时必须先经社保结算,否则只赔 50%–60%。选“无社保”,保费贵不少,报销比例高。别为了省那几百块保费,把理赔比例弄丢了——这是最常见的坑。

4. “保证续保20年”和“能续保20年”,是两回事

合同里白纸黑字写着“保证续保期间为 20 年”,才叫保证:这 20 年里,产品停售、你理赔过、身体变差了,保险公司都不能拒绝你续保。

而“可续保至 XX 周岁”“续保需经审核”“产品停售则不再接受续保”,都不是保证——产品一停,保障就断了。

甄别方法:翻到条款里“续保”那一节,找“保证续保”这四个字。找不到,就别信任何口头承诺。

保险条款里,最贵的四个字是“保证续保”,最容易被忽略的,也是它。
总结

保障这件事,先有不裸奔的底线,再谈体面。

对没有单位兜底的灵活就业者来说,居民医保是底线,百万医疗是补丁。两个加起来一年不到一千块,覆盖的是“万一”那一天。

它不完美:门诊自己掏,免赔额以下自己扛。但它用最低的成本,把最坏的情况挡住了。买之前把等待期、免赔额、社保身份、续保条款这四件事看清楚,比挑哪家公司重要得多。

最后问一句

你现在是自己交职工医保,

还是居民医保加百万医疗?

一年大概花多少?

评论区聊聊,也给还在纠结的人一个参考。

身边要是有自己交社保的朋友,把这篇转给他。

这事,早知道比晚知道强。

不清楚保单内容,有问题咨询,请后台私信~

END
往期回顾
#

保险人老默:以为保险什么都赔?15个常见误区,你一定要了解!

随机文章