当前位置:首页>排行榜>国别研究 | 新能源车企出海东南亚怎么选——越南、泰国、马来西亚、印尼市场与产业链对比(下)

国别研究 | 新能源车企出海东南亚怎么选——越南、泰国、马来西亚、印尼市场与产业链对比(下)

  • 更新时间 2026-10-30 15:59:24
国别研究 | 新能源车企出海东南亚怎么选——越南、泰国、马来西亚、印尼市场与产业链对比(下)

马来西亚:本土品牌加快电动化,电子电气基础支撑产业链延伸

新能源汽车渗透率仍处低位,本土品牌加快大众市场布局

:

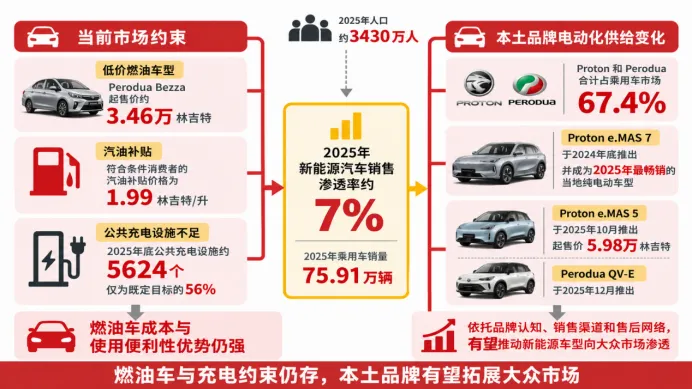
马来西亚新能源汽车销量在四国中处于最低水平,市场普及仍受到成熟燃油车市场的竞争和充电条件限制。2025年,马来西亚人口约3,430万人,为四国最少,但全年乘用车销量达到75.91万辆,当地汽车消费较为活跃。而新能源汽车销售渗透率仅约7%,主要源于成熟燃油车市场形成的替代门槛。宝腾(Proton)和第二国产车(Perodua)两大本土品牌合计占据67.4%的乘用车市场份额,旗下低价燃油车型长期受到消费者青睐。第二国产车Bezza起售价仅约3.46万林吉特(约合8,500美元),加上政府长期实行汽油补贴,2025年符合条件的消费者仍可享受每升1.99林吉特(约合0.49美元)的汽油价格,燃油车在购置和使用成本方面保持较强竞争力。除燃油车的成本优势外,充电配套尚不完善也制约了新能源汽车的市场普及。截至2025年底,马来西亚全国公共充电设施约5,624个,仅达到既定建设目标的56%,进一步减弱了消费者的购买意愿。

本土品牌加快电动化布局,推动新能源汽车向大众消费市场拓展。2024年底,宝腾推出首款纯电动车e.MAS 7,成为2025年当地最畅销的纯电动车型;2025年10月进一步推出e.MAS 5,将入门价格降至5.98万林吉特(约合14,700美元),开始进入主流家庭汽车消费的价格区间。同年12月,第二国产车也推出首款纯电动车QV-E,本土品牌的新能源产品布局逐步扩大。两大本土车企拥有长期积累的品牌认知、销售渠道和售后服务网络,能够更直接地触达现有燃油车消费者,降低新能源汽车的市场推广成本。随着平价车型供给增加,本土品牌有望推动新能源汽车从中高端消费市场向更广泛的大众市场渗透。

新能源汽车产量相对有限,电子电气基础支撑核心部件延伸

:

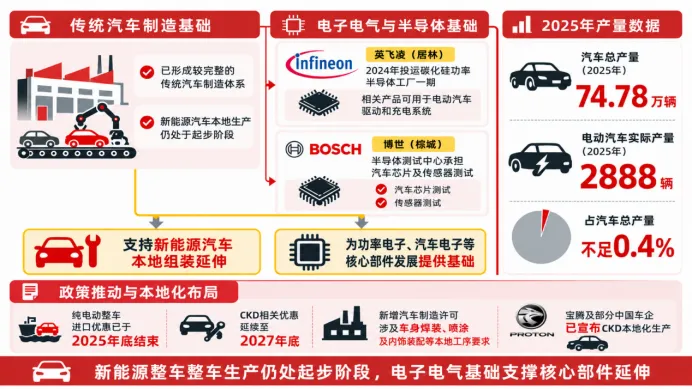
马来西亚已经形成较完整的传统汽车制造体系,但新能源汽车本地生产仍处于起步阶段。2025年马来西亚汽车产量约74.78万辆,其中电动汽车实际产量仅2,888辆,占总产量不足0.4%。相比整车制造,马来西亚更具差异化的产业基础来自长期积累的电子电气和半导体制造能力。2024年,英飞凌在居林投运碳化硅功率半导体工厂一期,相关产品可用于电动汽车驱动和充电系统;博世在槟城的半导体测试中心则承担汽车芯片及传感器测试。这些既有制造和配套能力,为马来西亚向新能源汽车功率电子、汽车电子等关键零部件环节延伸提供了基础。

政策也开始推动新能源汽车供给由整车进口向本地组装延伸。马来西亚纯电动整车进口优惠已于2025年底结束,而全散件组装车型(CKD)的相关优惠延续至2027年底,宝腾及部分中国车企已经宣布CKD本地化生产。与此同时,相关新增汽车制造许可还要求企业在当地开展车身焊装、喷涂及内饰装配等工序,提高了本地组装项目的实际制造要求。随着新能源汽车组装规模扩大,整车生产对当地零部件的配套需求开始增加,也为电子电气企业进入新能源汽车供应链提供新的机会。

插混组装支撑区域出口,纯电车型拓展台湾市场

:

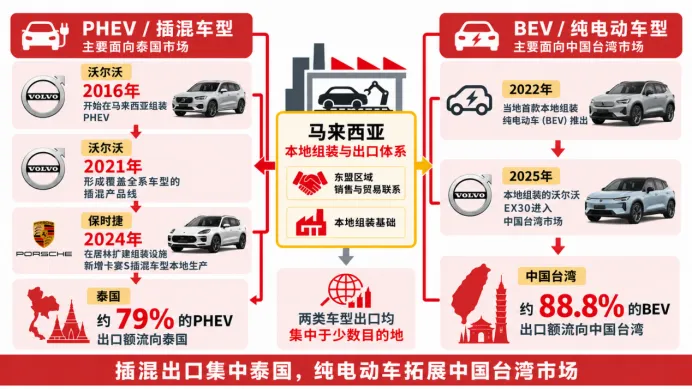
马来西亚以插混车型为主的新能源汽车出口结构,与当地较早形成的本地组装基础密切相关。2016年,沃尔沃已在马来西亚组装插混车型,到2021年进一步形成覆盖全系车型的插混产品线,而当地首款本地组装纯电动车直到2022年才推出。较早的生产布局使马来西亚在插混整车组装方面积累了经验,其他国际品牌也在继续扩大相关制造业务。2024年,保时捷在居林扩建组装设施,新增卡宴S插混车型的本地生产。持续的车型导入和生产项目落地,为马来西亚形成以插混为主的新能源汽车出口结构提供了产业支撑。

马来西亚新能源汽车出口具有较强的东盟导向,泰国是最重要的出口目的地。2025年,马来西亚约79%的插混出口额流向泰国,当地插混出口与泰国市场紧密联系。马来西亚汽车制造长期融入东盟区域供应体系,既有整车销售渠道和区域贸易安排为其向周边市场出口提供了基础。东盟以外,中国台湾已成为马来西亚第二大新能源汽车出口市场,承接了当地约88.8%的纯电动车出口额。2025年,马来西亚本地组装的沃尔沃EX30纯电动车进入中国台湾市场,推动当地纯电动车出口业务向东盟以外延伸。马来西亚由此形成插混主要面向泰国、纯电动车主要面向中国台湾的出口格局,但两类车型的出口均集中于少数目的地,主要市场的车型需求和贸易政策变化将直接影响后续出口表现。

印尼:内需快速追赶,资源与本地化政策推动产业链纵向延伸

传统汽车市场基础较大,价格下降推动新能源汽车快速渗透

:

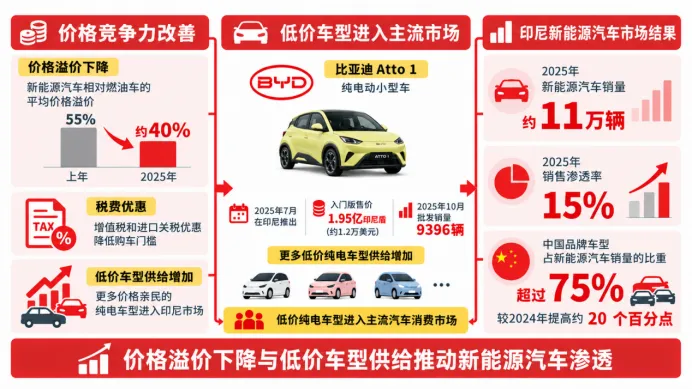
印尼作为东盟最大人口国,2.8亿人口为新能源汽车扩张提供了较大的市场空间。2025年全国新能源汽车销量约11万辆,2021—2025年年均增速达到246.9%,销售渗透率升至15%。但新能源汽车保有量约19万辆,仅占全部汽车保有量的1%,印尼仍具有较大的替代空间。

新能源汽车价格下降和车型供给增加,是近年市场快速渗透的重要推动因素。2025年,印尼新能源汽车相对燃油车的平均价格溢价由上年的55%降至约40%,中国品牌车型占新能源汽车销量的比重超过75%,较2024年提高约20个百分点。2025年7月,比亚迪在印尼推出纯电动小型车Atto 1,入门版售价1.95亿印尼盾(约1.2万美元);到10月,该车型批发销量达到9396辆,超过丰田Kijang Innova等长期畅销燃油车型,成为当月印尼全市场销量最高的车型。低价车型供给增加,加上增值税和进口关税优惠进一步降低购车门槛,共同推动印尼新能源汽车销量同比增长一倍以上。低价纯电车型开始直接进入主流汽车消费市场,价格竞争力成为推动印尼新能源汽车渗透的重要因素。

镍资源向动力电池延伸,电池制造成为产业链重要支点

:

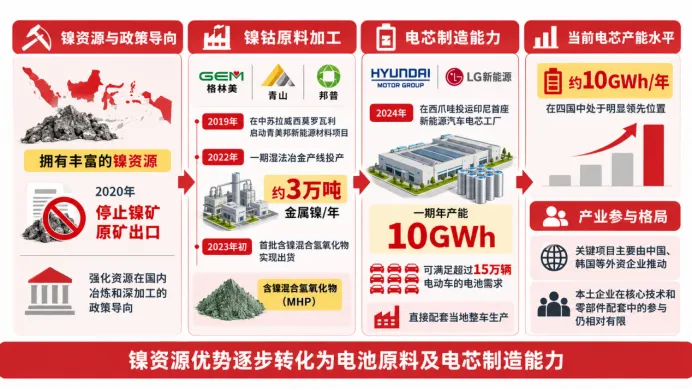
印度尼西亚新能源汽车产业链最突出的差异化优势,是以镍资源为起点向电池材料和电芯制造纵向延伸。2019年,格林美联合青山、宁德时代旗下邦普等企业在中苏拉威西莫罗瓦利启动青美邦新能源材料项目,围绕当地红土镍矿布局动力电池级镍钴原料。2020年,印尼停止镍矿原矿出口,进一步强化资源在国内冶炼和深加工的政策导向。随后,青美邦一期湿法冶金产线于2022年投产,形成约3万吨金属镍/年的产能,2023年初首批含镍混合氢氧化物实现出货。镍资源的本地加工由冶炼进一步延伸至动力电池原料制造,资源优势开始转化为新能源汽车产业链中的材料供给能力。

在电池材料环节形成一定基础后,印尼的资源优势进一步向电芯制造延伸。2024年,现代汽车集团与LG新能源在西爪哇投运印尼首座新能源汽车电芯工厂,一期年产能达到10GWh,可满足超过15万辆电动车的电池需求,并直接配套当地整车生产。当前印尼已形成约10GWh/年的商业化电芯产能,在四国中处于明显领先位置。从上游资源到电池材料和电芯制造的连续布局,使电池环节成为印尼新能源汽车产业链区别于另外三国的重要支点。但现有关键项目主要由中国、韩国等外资企业推动,本土企业在核心技术和零部件配套中的参与仍相对有限。印尼已经初步把资源优势转化为电池制造能力,后续产业链深化将更多取决于关键材料、零部件和本地供应商能力的提升。

本地化要求推动整车生产落地,新增产能仍处释放阶段

:

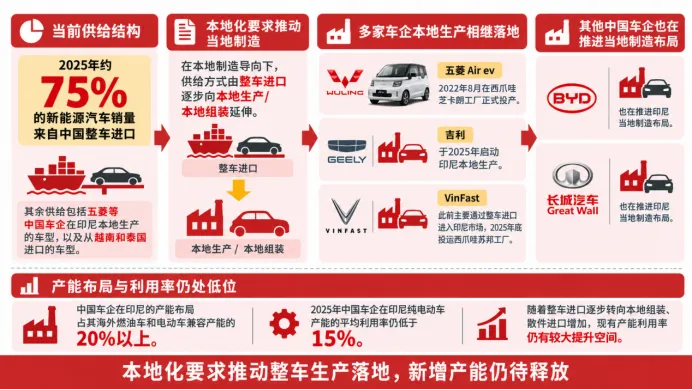
印尼新能源汽车市场仍以进口车型为主,但供给结构正在逐步向本地生产倾斜。2025年,约75%的新能源汽车销量来自中国整车进口,其余供给则包括五菱等中国车企在印尼本地生产的车型,以及从越南和泰国进口的车型。五菱较早在印尼开展新能源汽车本地生产,2022年8月,其首款在印尼本地生产的纯电动车Air ev在西爪哇芝卡朗工厂正式投产。此后更多中国车企开始跟进本地制造,吉利于2025年启动印尼本地生产,比亚迪、长城等也在推进当地制造布局。此前主要通过整车进口进入印尼市场的越南车企VinFast,也于2025年底投运西爪哇苏邦工厂,供给方式开始由跨境进口转向当地生产。

新增整车产能已经形成较大规模,但实际生产仍处于爬坡阶段。目前中国车企在印尼的产能布局占其海外燃油车和电动车兼容产能的20%以上,但2025年中国车企在印尼纯电动车产能的平均利用率仍低于15%,近年集中落地的工厂尚未充分转化为实际产量。随着整车进口逐步转向本地组装、散件进口增加,现有产能利用率仍有较大提升空间。

对新能源汽车企业投资的启示

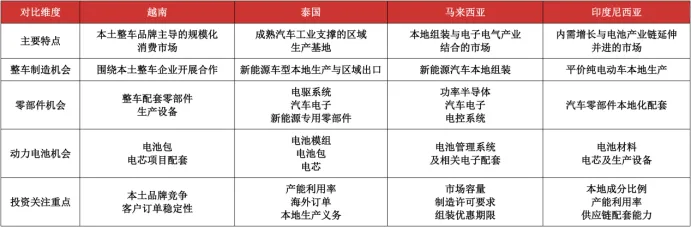
东南亚四国新能源汽车产业投资机会对比

四国新能源汽车产业的投资机会各有侧重,企业需要结合当地市场需求、产业链基础和政策环境选择投资方向。

越南新能源汽车市场已形成较大规模,本土整车品牌主导产业链扩张,零部件、电池及生产设备企业可围绕现有整车供应链寻找配套机会。整车企业则需要充分考虑本土品牌竞争和区域出口需求,审慎评估新增产能。

泰国拥有成熟的汽车制造和出口体系,适合承接面向本地及海外市场的新能源汽车生产,动力电池、电驱和汽车电子等新能源专用零部件具有较好的配套空间。当前整车产能利用率仍处低位,新增投资需要更加关注订单获取、产能爬坡和后续市场消化能力,避免单纯依靠政策推动形成过剩产能。

马来西亚新能源汽车市场仍处于发展前期,整车进口优惠退出推动企业向本地组装转型,为整车组装及相关配套企业提供了进入机会。当地成熟的电子电气和半导体产业基础,也有利于功率电子、汽车电子及电控系统等核心零部件制造。

印度尼西亚拥有较大的汽车消费市场,本地化要求持续提高,整车组装和零部件配套具备长期发展空间。镍资源下游化已推动电池材料和电芯制造落地,为电池产业链进一步延伸提供了基础,但新增整车项目仍需关注现有产能利用率和市场需求的匹配程度。
—— End ——

免责声明:

本文仅供业务研判参考,不构成对特定项目的投资建议、法律意见或监管决定。建议相关方在正式投资前,结合最新监管动态和行业情况,向专业机构或主管部门进行针对性咨询。如需针对贵公司项目进行具体咨询与方案设计,欢迎联系我们。

随机文章