你好,我是大贺。
最近问我香港保险和新加坡保险怎么选的朋友明显多了。这个问题其实不奇怪。
截至2026年06月02日,大家能看到的公开数据里,2025年香港保险全港新单总保费达到3309亿港元,同比增长50.6%,创下2001年有数据记录以来的新高。到了2026年首季,香港保险业向内地访客发出的新保单保费是28亿港元,占所有个人业务总新保单保费的12.5%。
热度确实在。
不过,我更想提醒一句:热不代表一定适合你。
香港保险和新加坡保险,都是境外资产配置里很常见的选择,但它们不是简单的“谁更好”。你要先搞清楚底层逻辑,再看自己的钱、身份、目标和风险偏好。
我是大贺,只给你说港险圈的实在话。
为什么现在大家都在看香港和新加坡保险
这几年,海外资产配置这个话题越来越常见。
一方面,全球化背景下,很多家庭不再只考虑单一市场、单一币种的资产安排。尤其是有子女教育、海外生活、退休养老、家族传承需求的人,会更自然地想到外币资产。
另一方面,直接投资海外资产,对普通投资者来说门槛并不低。
你要面对开户、税务、法律、交易规则、信息不对称,甚至还有后续管理问题。不是说不能做,而是执行起来没那么轻松。
再加上内地这几年很多人会感受到“资产荒”:大家不太愿意冒太大风险,但又想找相对稳一点、期限长一点、能配置外币的工具。
所以,境外保险就被更多人拿出来讨论。
香港和新加坡又刚好都是世界级金融中心,一个连接内地和国际市场,一个是东南亚重要金融枢纽,都吸引了亚洲乃至全球不少中高净值客户做财富管理。
 新加坡与香港夜景对比图
不过,配置保险不是看哪个城市夜景更漂亮,也不是看朋友圈谁晒得多。
钱在自己口袋里,决策前多问几个为什么。
先看共同点:两地保险为什么都能火
香港保险和新加坡保险,确实有不少相似的地方。
它们过去都受英式保险体系影响,所以产品形态上有接近的地方,尤其是储蓄分红类产品,常见的是英式分红思路。
说得直白一点,就是保单里通常会有一部分保证利益,也会有一部分非保证分红。
所以你经常会看到类似结构:低保证+高分红。
这类产品的特点是,长期演示看起来有吸引力,但最终效果很依赖保险公司的长期投资表现、分红政策和实际派发情况。
这也是我经常提醒客户的地方:
不要只盯着演示收益看,要看保证部分、分红机制、现金价值节奏,以及你自己的持有时间。
还有一点,两地本身都是高收入国家和地区,保险客户群体里中高收入人士占比较高。
这类客户一般保障需求更明确,资产配置意识也更强,所以当地保险市场长期发展下来,产品线、服务体系和财富规划场景都比较成熟。
香港是“中岸”,新加坡更偏“离岸”
如果要讲两地最底层的区别,我会先看法域和金融属性。
香港是中国特别行政区,依托一国两制,最大的特点是连接内地和海外市场。对内地客户来说,香港有天然的亲近感,语言、距离、服务习惯、资金往来理解成本都相对低一些。
但严格讲,香港并不是真正意义上的离岸,它更像一个“中岸”位置。
这个判断不是贬低香港。
恰恰相反,香港的优势就在于它既贴近内地,又接入国际金融体系。很多内地客户第一次配置境外保险,会优先看香港,也是因为它更容易理解、更容易触达。
新加坡就不一样。
新加坡是独立主权国家,有自己的经济政策和政治体系,位于东南亚战略要冲,长期保持比较高的政治稳定性和中立属性。
所以从金融定位上看,新加坡更接近真正意义上的离岸金融枢纽。
它面对的是更广泛的国际客户,政策环境开放透明,对跨国保险公司、全球资本和国际客户服务都比较成熟。
所以这两者不是冲突关系。
香港更像内地客户走向国际配置的第一站,新加坡更像偏全球化、离岸属性更强的一站。
适合你的才是最好的,别盲目跟风。
监管逻辑不一样,影响的是投保体验和长期安全感
监管这一块,我会多讲几句。
因为很多人买境外保险时,容易只问收益、回本、分红,却忽略了一个很关键的问题:这张保单背后的监管逻辑是什么?
新加坡保险业由新加坡金融管理局 MAS监管。
MAS权力比较集中,管得也细。所有保险产品上市前都需要经过MAS审核,同时要求保险公司明确告知理赔条件和流程。
新加坡监管还有一个特点,是更强调消费者保护。
比如在产品设计和销售过程中,销售渠道费用、风险信息等,都要求更透明。MAS也鼓励保险公司使用科技改善服务,所以不少理赔、服务流程可以通过手机或线上方式处理。
从客户角度看,这类监管导向带来的感受是:信息披露更细,消费者权益保护意识更强,对账户安全和私密性的关注也比较明显。
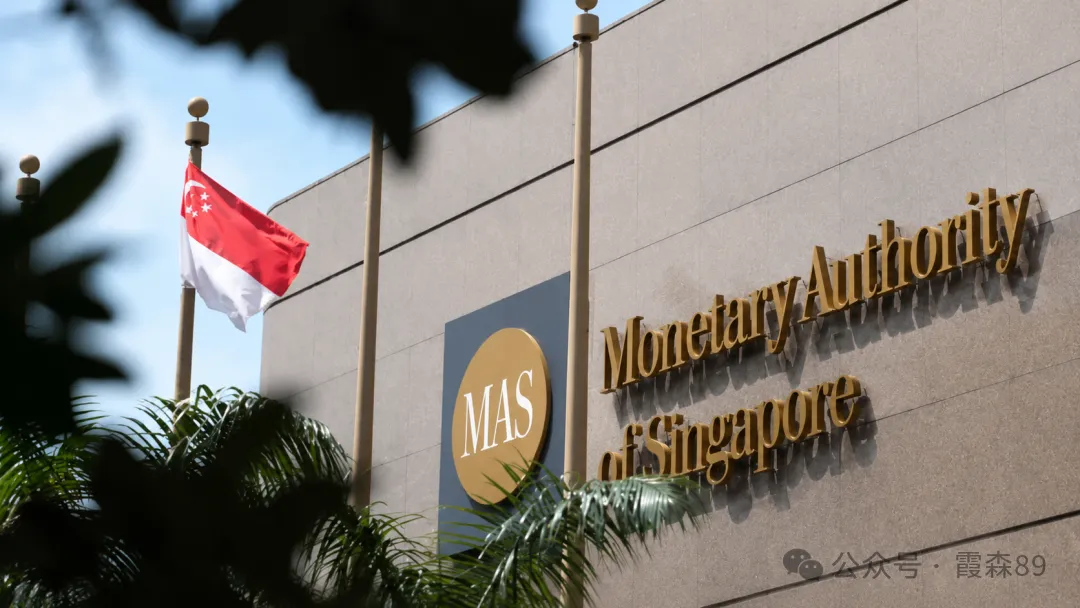 新加坡金融管理局总部外景实拍图
香港保险业则由香港保险业监管局 IA监管,香港保险业联会 HKFI 也会制定行业标准。
香港IA成立于2017年,相比新加坡MAS,它的监管重点更偏向保险公司的财务稳定性。
比如资本金要求、偿付能力监管、保险公司长期稳健运营,这些是香港监管比较看重的地方。
香港市场更强调传统保险市场的稳健性和安全性,在金融科技、保险科技推动方面,相对没有新加坡那么突出。
这并不是说香港监管弱。
更准确地说,两边监管重心不同。
新加坡更偏“消费者保护和信息透明”,香港更偏“公司稳健和产品审核”。
对内地客户来说,这会影响几个很实际的体验:
- 你更在意隐私、跨境身份、离岸属性,新加坡可能更值得研究;
- 你更在意熟悉度、服务便利、离内地近,香港通常更容易上手;
- 你更看重长期分红产品,就不要只看演示数字,要看监管、公司实力和分红逻辑一起判断。
别听销售瞎忽悠,选港险先搞清楚底层逻辑。
尤其是英式分红产品,本来就有非保证部分。无论香港还是新加坡,只要涉及分红,就不能把演示当承诺。
这个地方我会谨慎一点。
写在最后:普通投资者可以按这两点判断
如果你问我,内地客户到底该选香港保险还是新加坡保险?
我会把它拆成两个问题。
第一个问题:你配置境外保险的主要目的是什么?
如果你是第一次做境外配置,希望离内地近、沟通方便、市场成熟,香港保险通常更容易理解。尤其是很多内地客户已经熟悉香港保险的产品形态和服务流程,接受度会高一些。
如果你更关注真正离岸属性、全球身份规划、隐私和国际化金融安排,新加坡保险可以放进备选。
第二个问题:你的钱能不能长期放?
这类储蓄分红保险,本质上更适合长期资金。
如果你只是短期周转的钱,或者未来几年可能要频繁动用,那无论香港还是新加坡,都要谨慎。
保险不是万能工具。
它适合解决长期储蓄、外币资产、家庭保障、财富传承这些问题,但不适合拿来做短期投机。
我的建议很简单:先定目标,再选地区,最后才看产品。
顺序别反了。
大贺说点心里话
如果你已经在香港和新加坡之间纠结,别急着被某一张收益演示表带着走。把自己的资金周期、家庭目标、身份规划先理清楚,再谈怎么买,很多弯路其实可以少走。