当前位置:首页>排行榜>【国信社服|公司深度】东方甄选:渠道品牌红利时代,选品及内容优势驱动长期成长

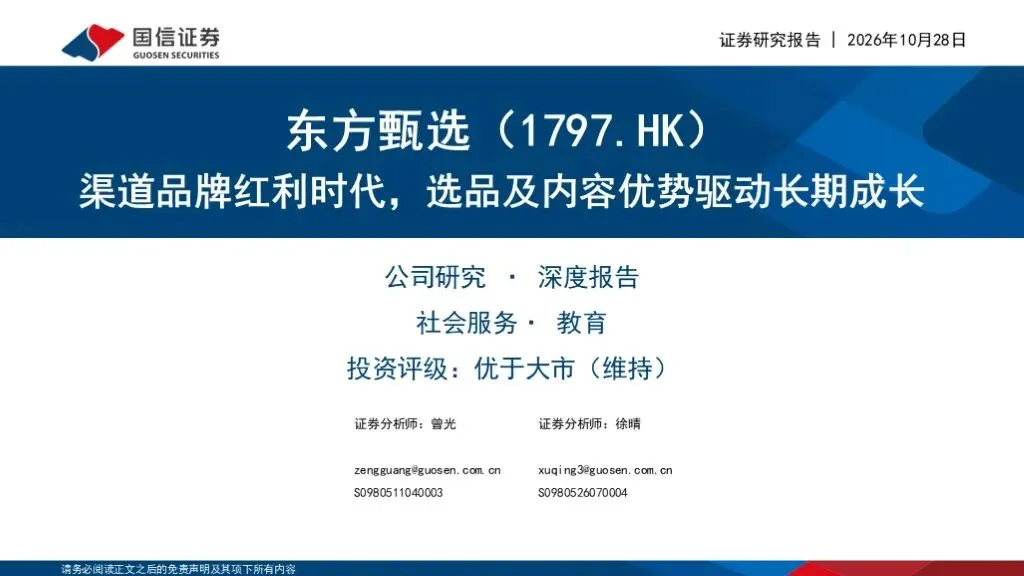
【国信社服|公司深度】东方甄选:渠道品牌红利时代,选品及内容优势驱动长期成长

  • 更新时间 2026-10-30 12:23:14
【国信社服|公司深度】东方甄选:渠道品牌红利时代,选品及内容优势驱动长期成长

报告发布日期:2026年10月29日

报告名称:《国信证券-东方甄选深度报告:渠道品牌红利时代,选品及内容优势驱动长期成长》

证券分析师:曾光

证券投资咨询执业资格证书编码:S0980511040003

证券分析师:徐晴

证券投资咨询执业资格证书编码:S0980526070004

公司研究回眸

【国信社服|深度报告】东方甄选:从1到N,品牌塑造大有可为

【国信社服】东方甄选:盈利能力持续改善,看好自营品品类+渠道扩容多重驱动

【国信社服】东方甄选:自营产品驱动业绩扭亏为盈,多渠道多矩阵战略成效初显

【国信社服】东方甄选及江豚会员店“山姆范式”引关注-双周报112期

【国信社服|财报点评】东方甄选:电商主业收入增长稳健,期待多渠道开花结果

渠道品牌红利时代,选品及内容优势驱动长期成长

核心观点

核心观点

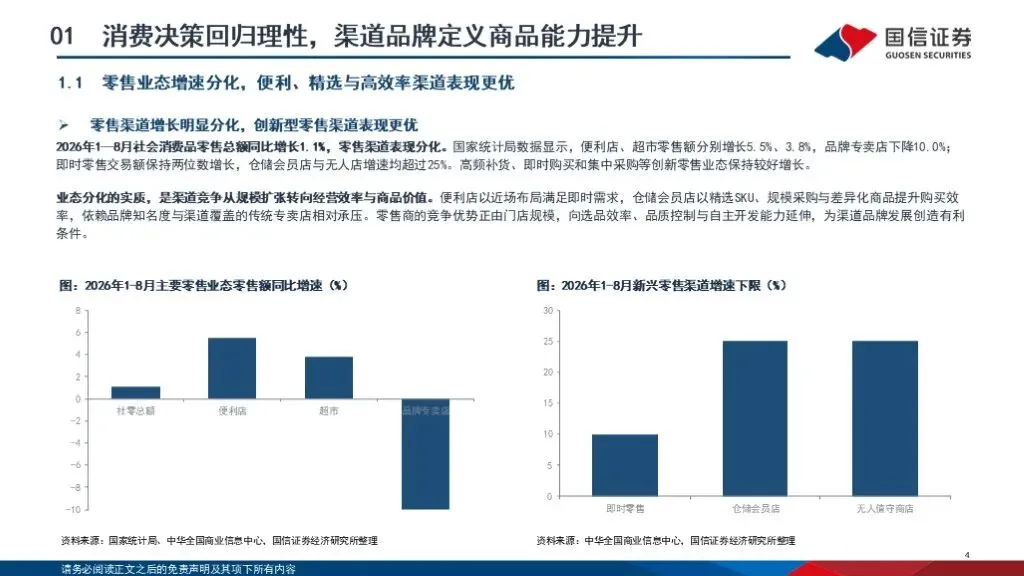
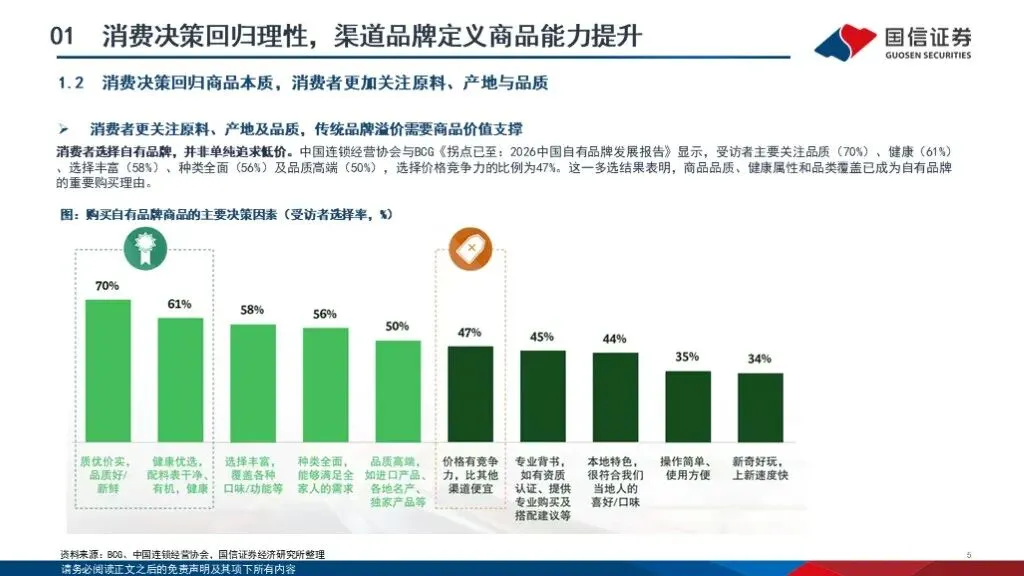
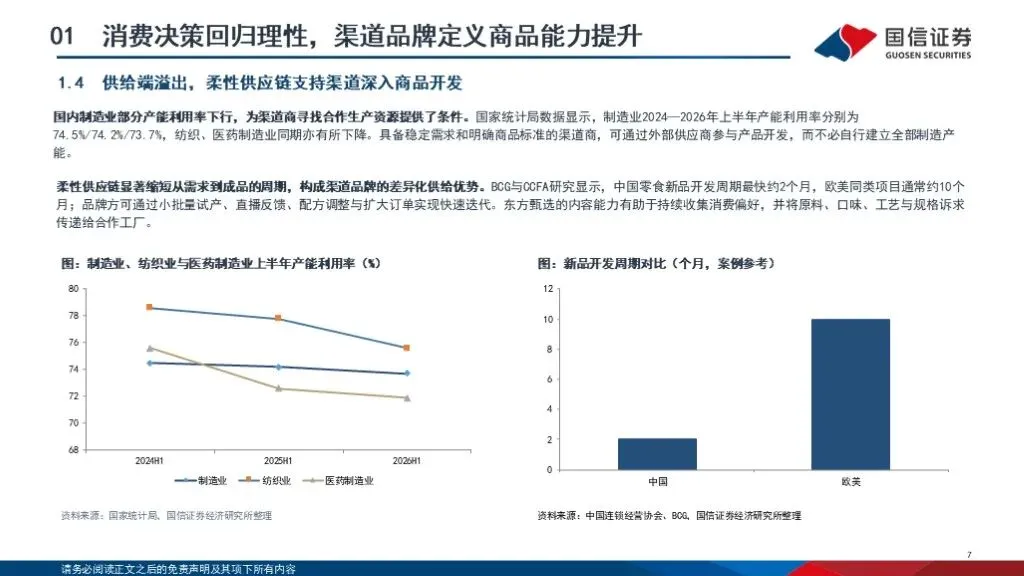
收入预期转弱,消费决策回归商品本质,渠道品牌定义商品能力提升。2026年1—8月便利店、超市零售额分别增长5.5%、3.8%,品牌专卖店下降10.0%,仓储会员店、即时零售等保持高增,精选及便利性渠道表现更优;消费者更关注品质、健康与原料,信息过载抬升渠道筛选价值;制造业产能利用率下行、柔性供应链发展,则为渠道商参与商品定义和开发创造条件。

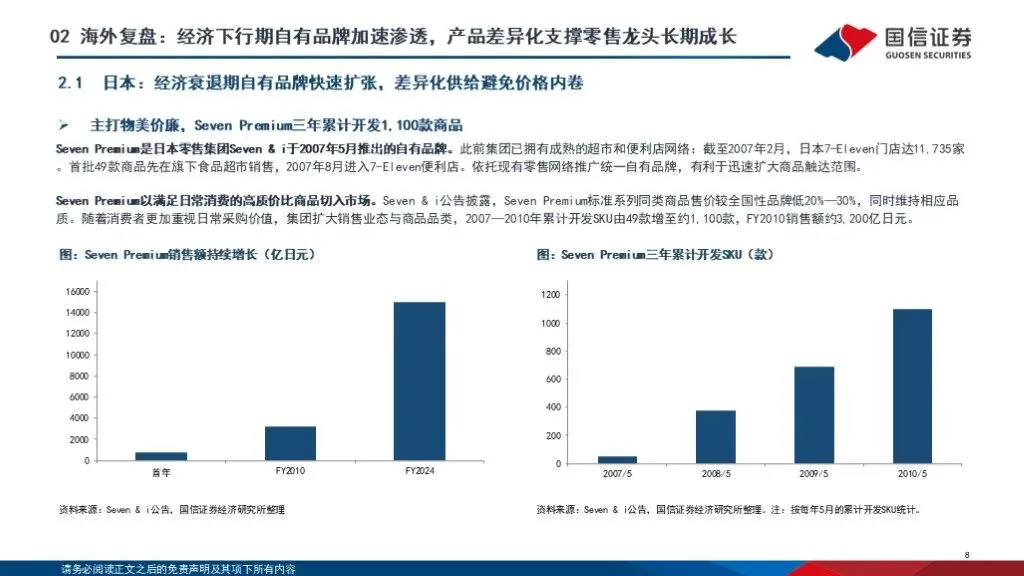
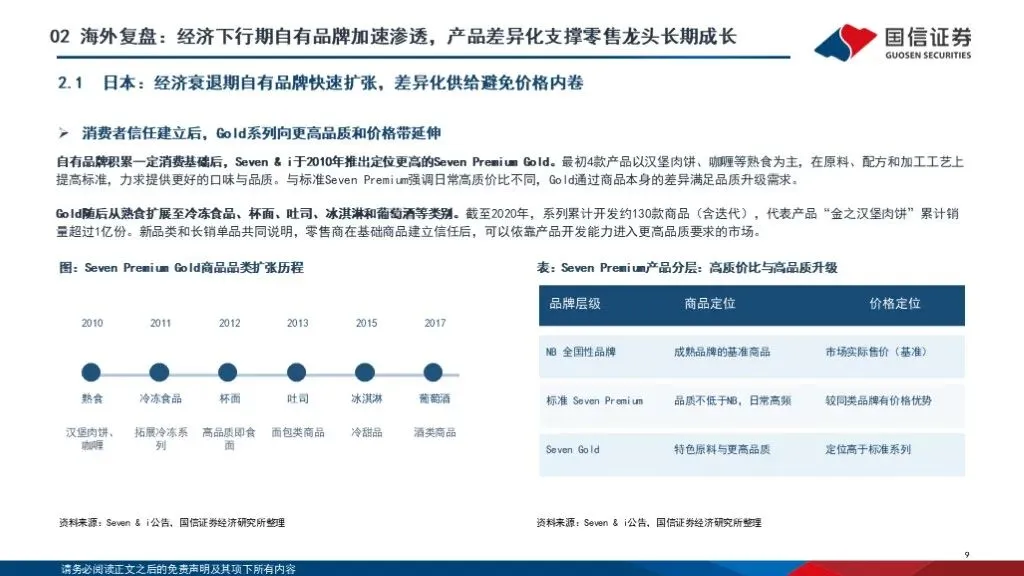
海外复盘之日本:从高质价比切入,商品分层推动自有品牌向更高品质延伸,避免价格内卷。711自有品牌Seven Premium于2007年以49款商品起步,立即迎来快速发展,到2010年累计开发约1,100款;Gold系列进一步提高原料和加工标准,产品向高价格低带延伸。说明成熟零售网络能够放大新品触达,差异化产品开发支撑自有品牌高端化发展。
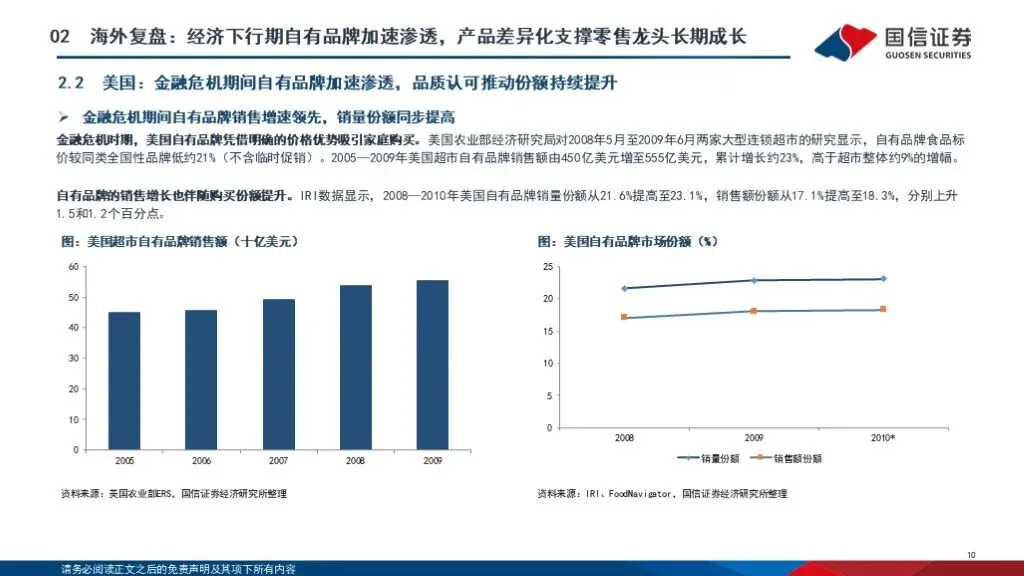
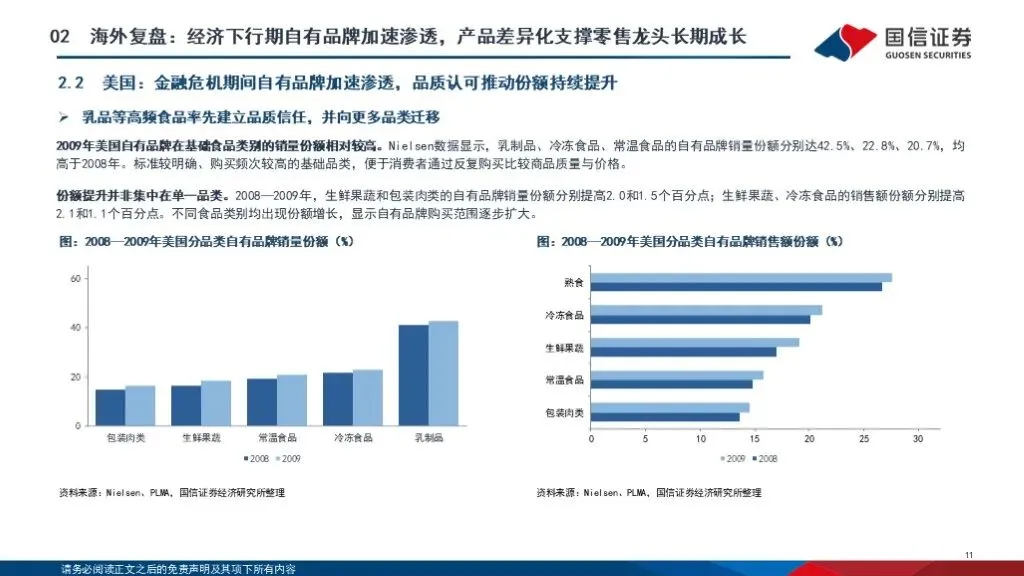
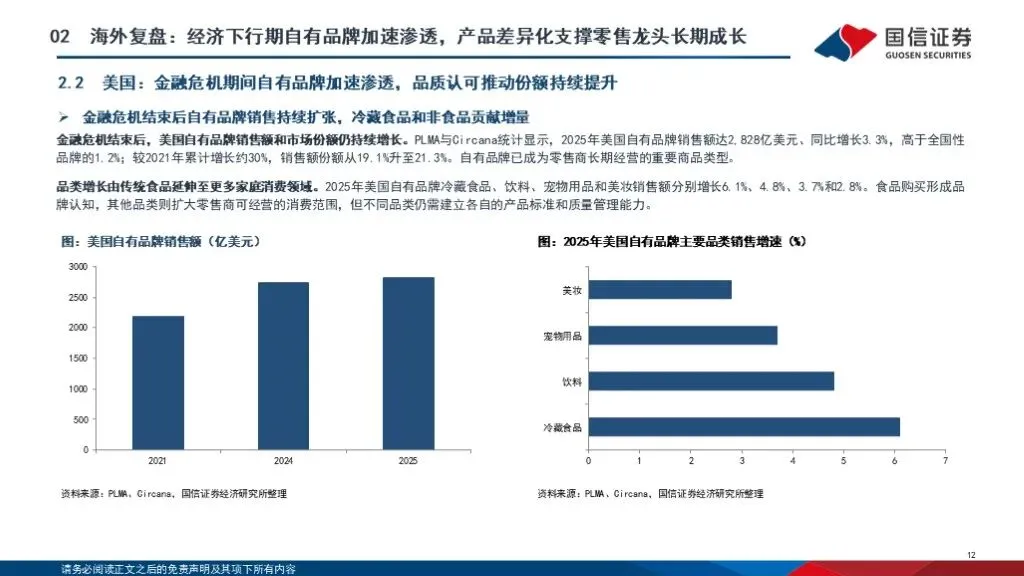
海外复盘之美国:金融危机期间,美国零售商自有品牌凭借价格优势持续提升市场份额。根据IRI出具的样本商超调研,2008—2010年美国零售渠道自有品牌销量份额由21.6%提升至23.1%,销售额份额由17.1%提升至18.3%;近年来自有品牌市占率仍在提升,据PLMA/Circana统计,2025年美国自有品牌销售额达到2,828亿美元,同比增长3.3%,销售额份额达到21.3%。我们认为,自有品牌的长期竞争力正从价格优势逐步延伸至品质认可,从而改变消费决策。
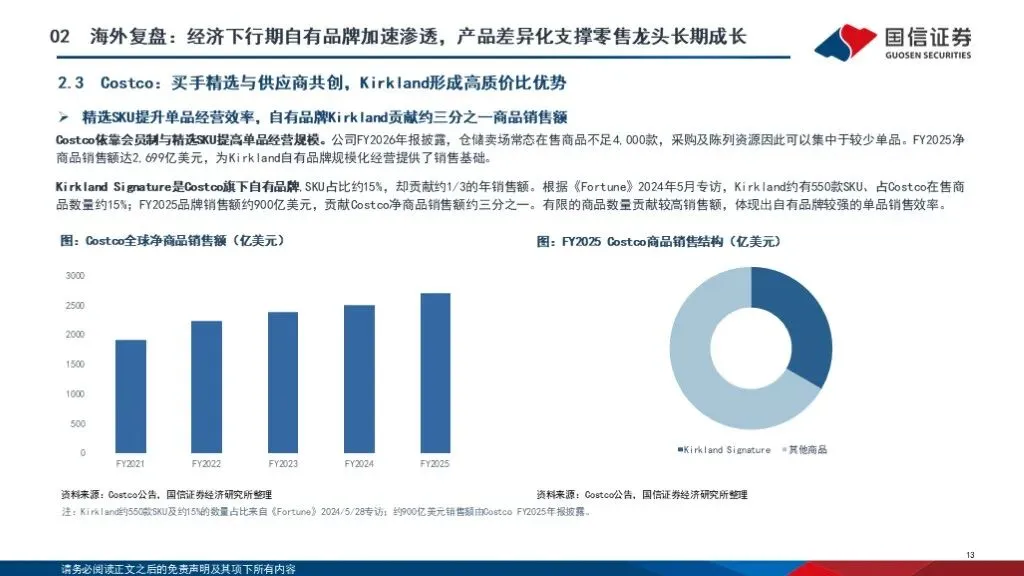
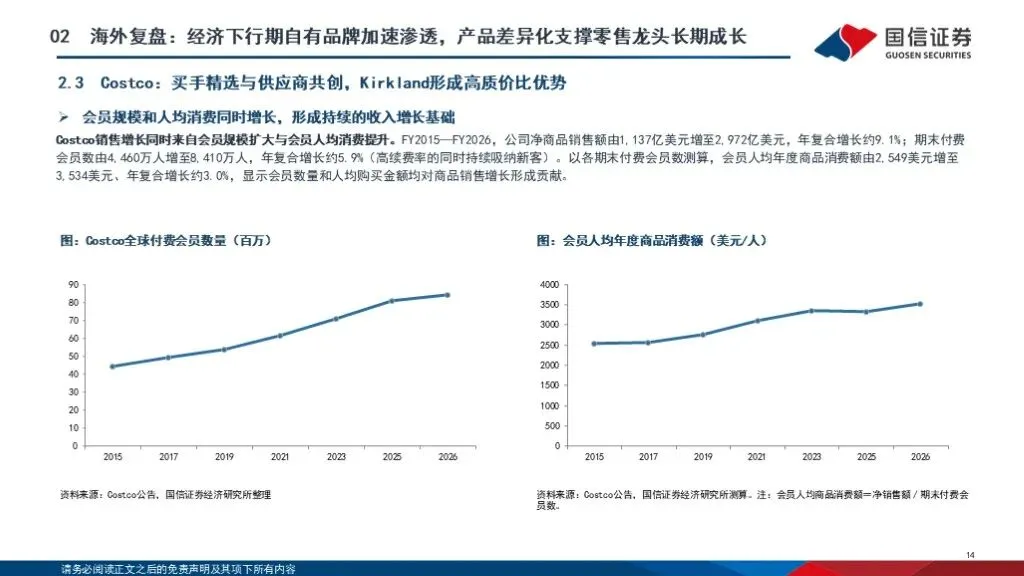
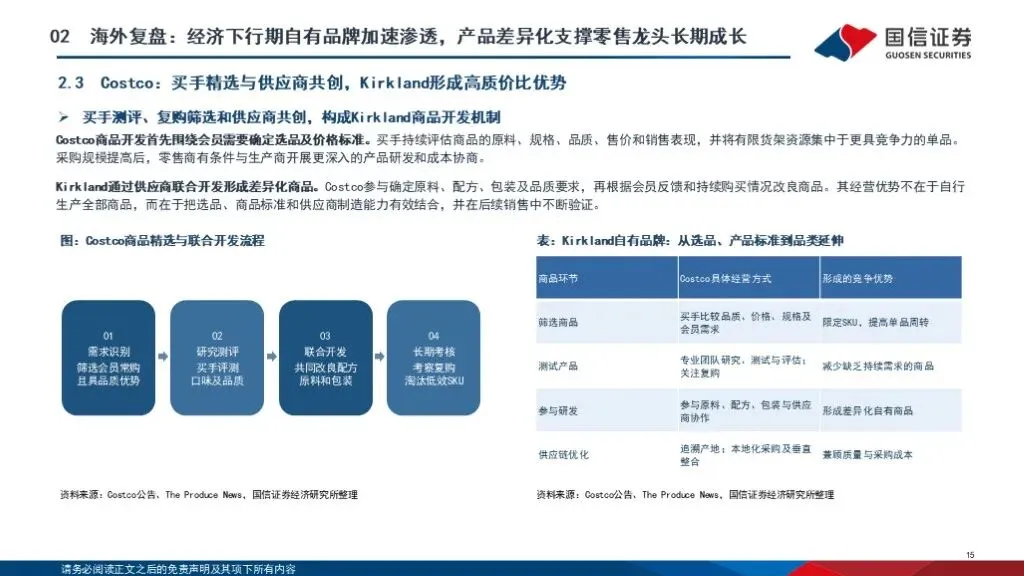
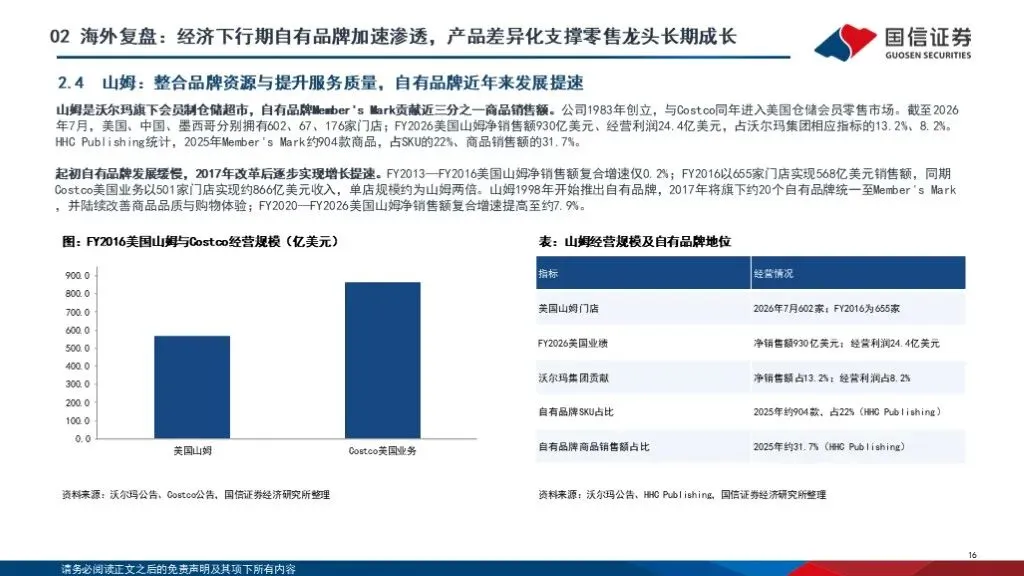
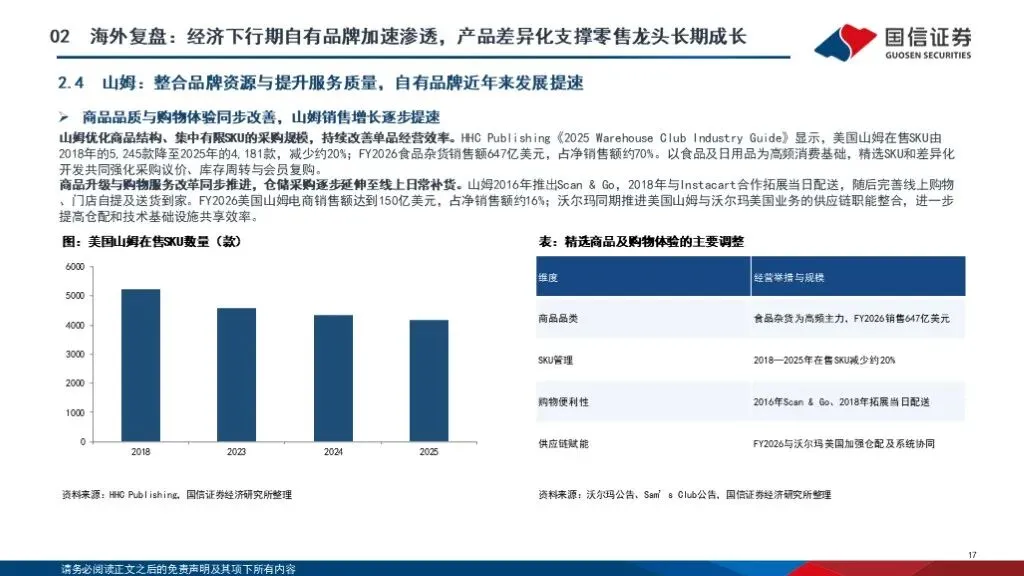
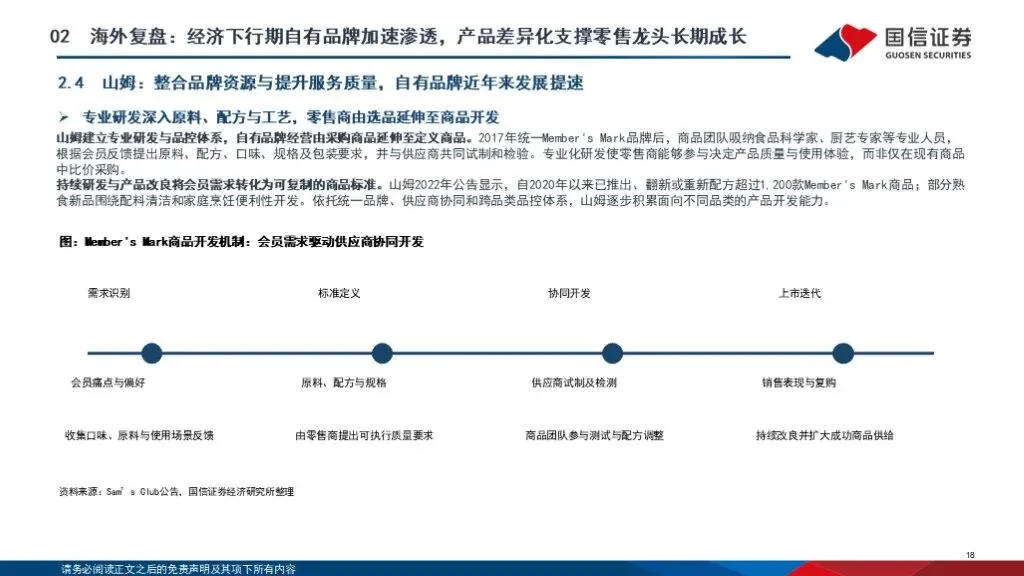
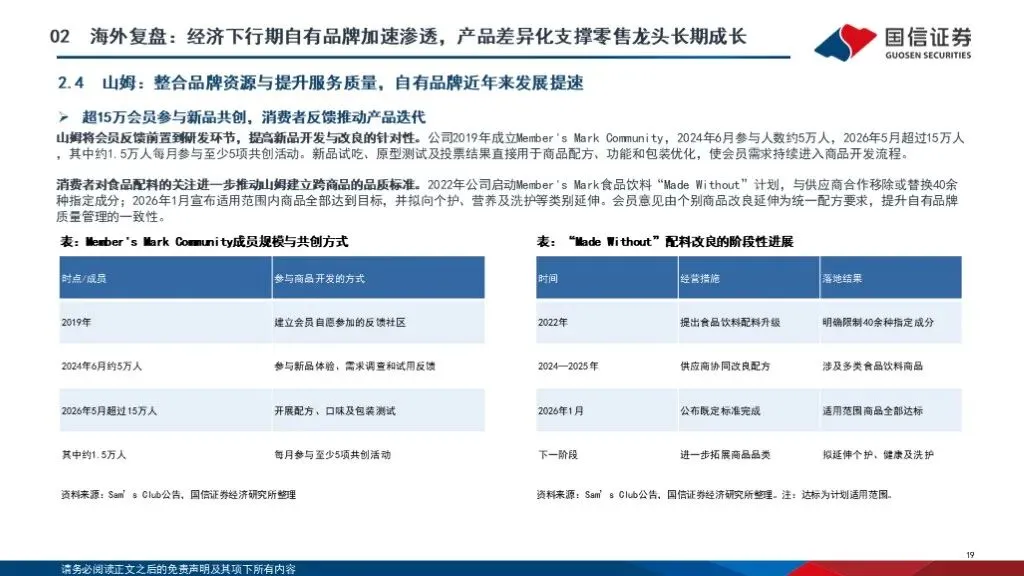
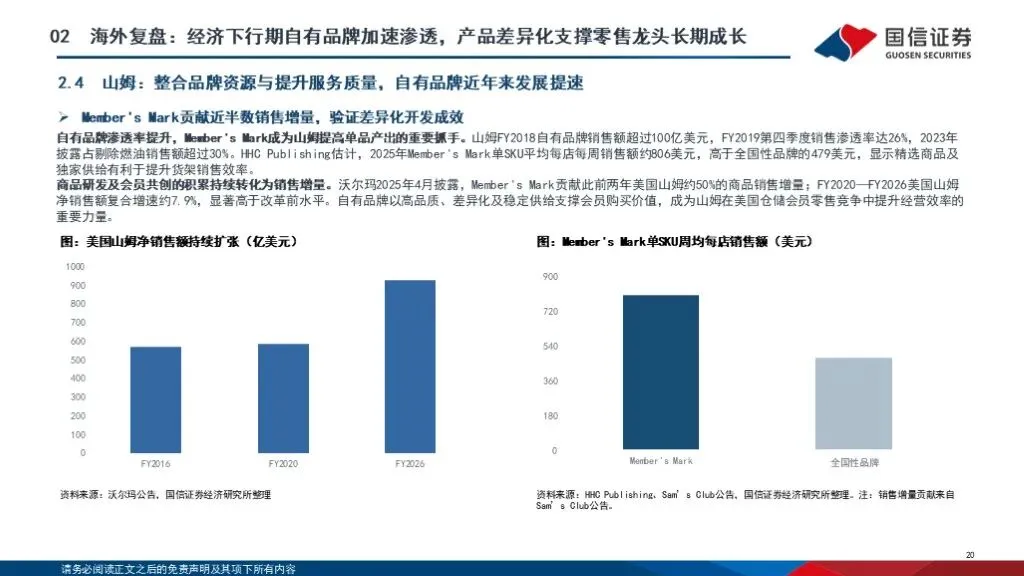
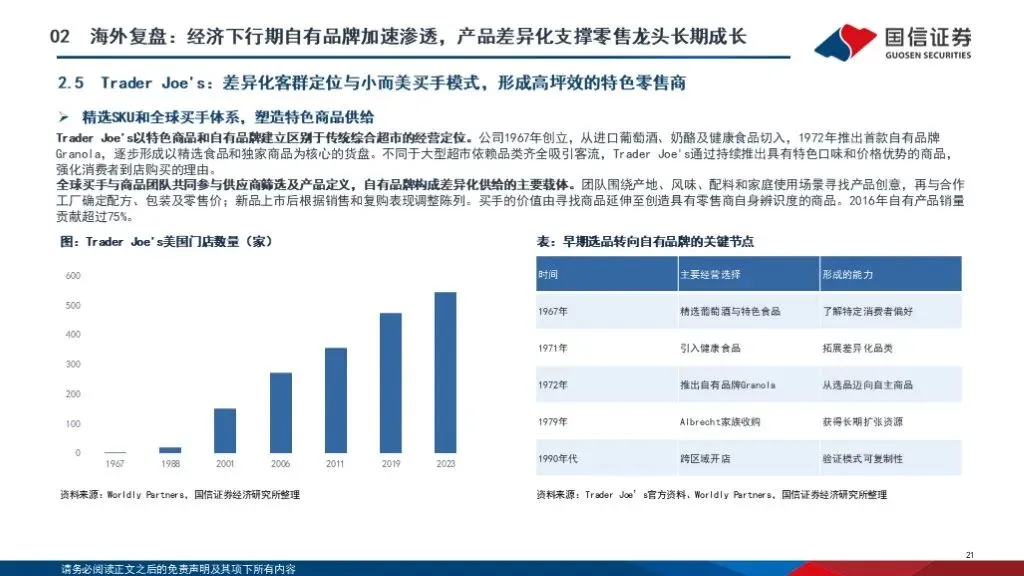
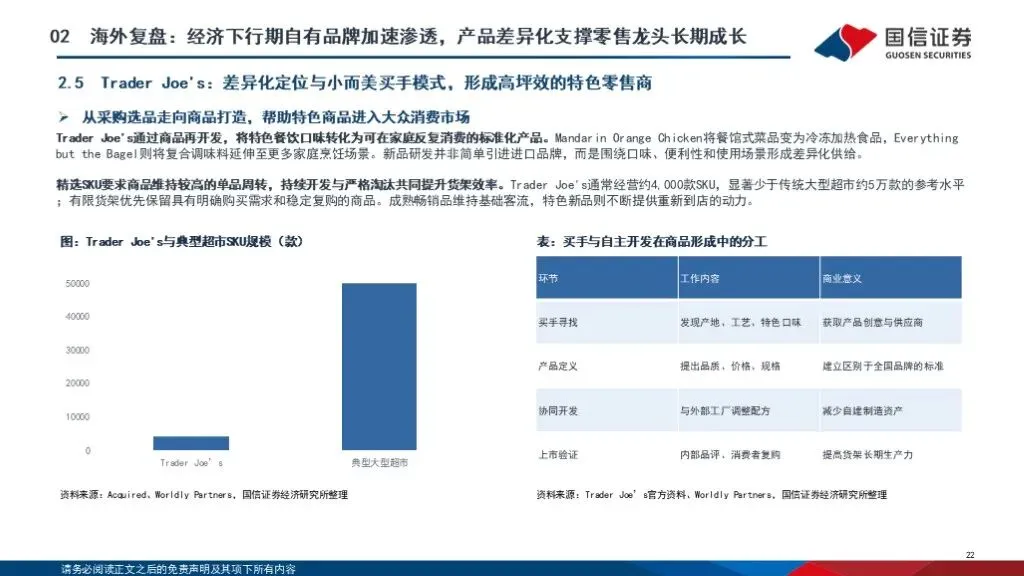
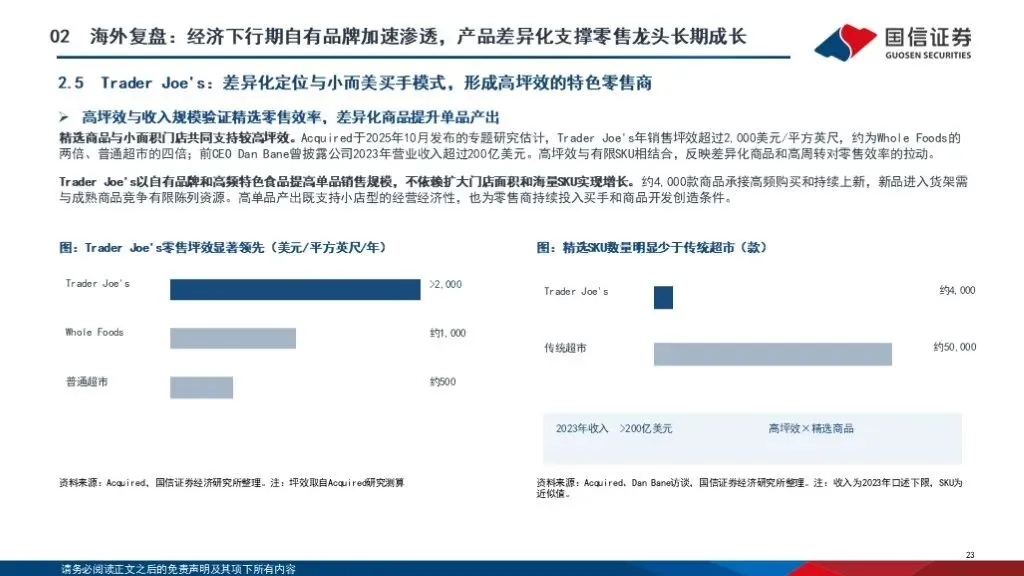
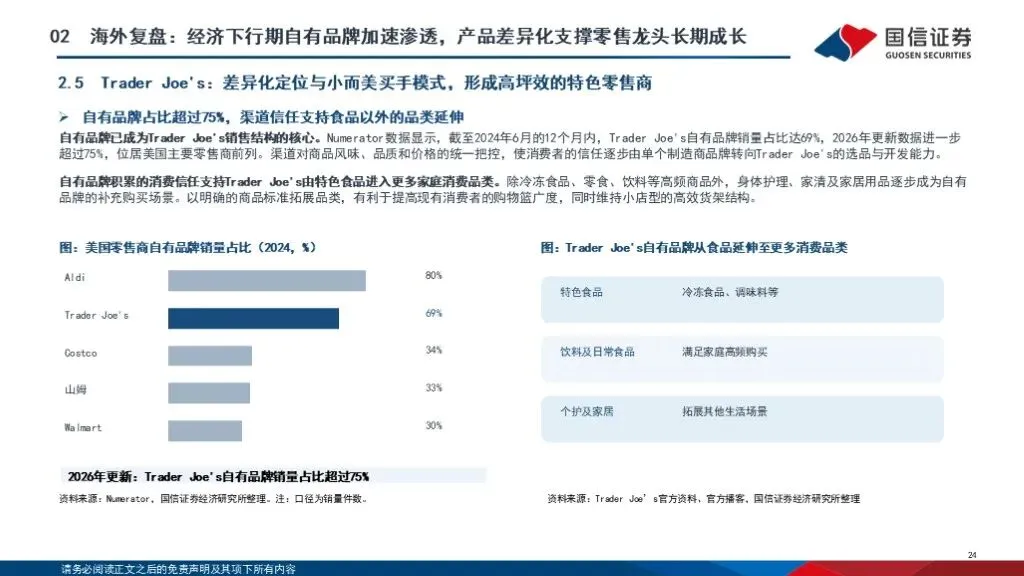
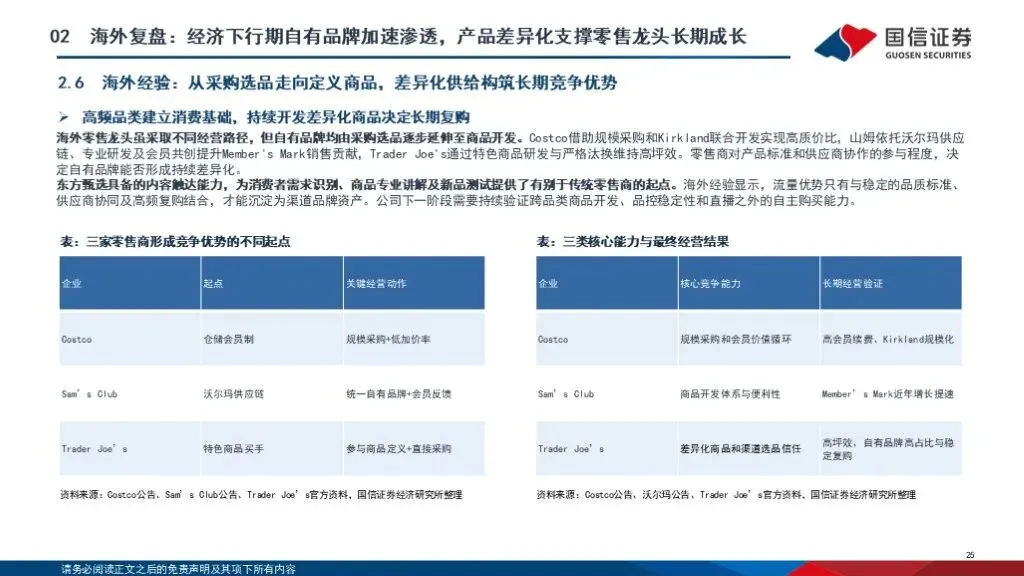
海外复盘之龙头企业:精选SKU与自主商品开发形成差异化供给能力。1)Costco旗下自有品牌Kirkland以15%的SKU贡献约三分之一销售额,核心是公司买手与供应商合作共创的精选商品带来的极高单品效率,推动会员规模不断扩大;2)山姆作为同时期龙头企业,但自有品牌自2020才开始加速发展,Member's Mark约占商品销售额的31.7%,并贡献近两年约50%的商品销售增量,核心在于2017年起一系列的供给端的升级(提升线上履约能力、建立选品团队、纳入会员反馈机制等);3)Trader Joe's以特色商品及买手精选形成较高坪效,围绕产地、原料、特色风味等将小众商品规模化,将餐馆出品引入家庭饮食,后续从食品领域拓展至日化,自营占比超过75%,体现的商品发现及商品定义能力。
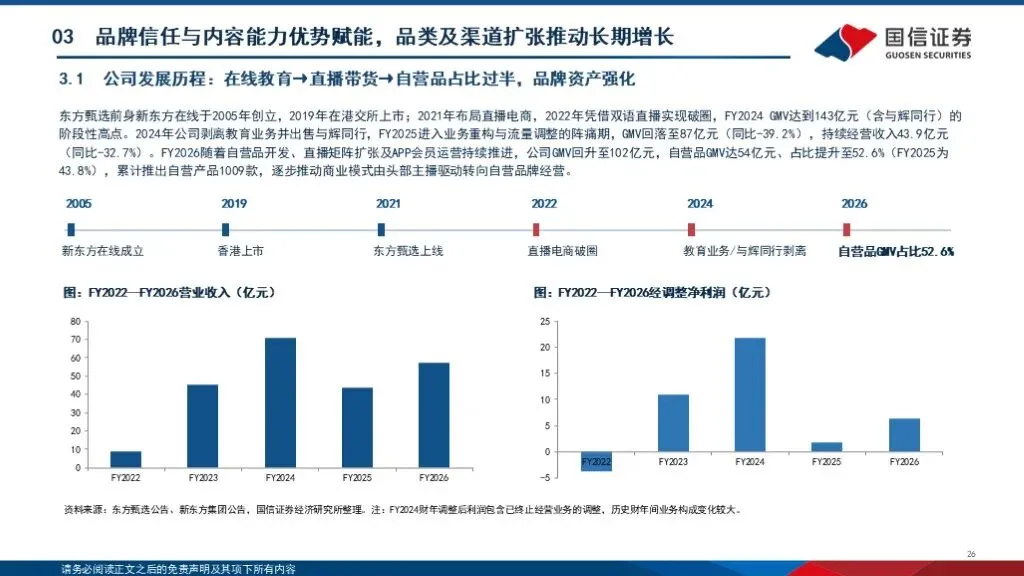
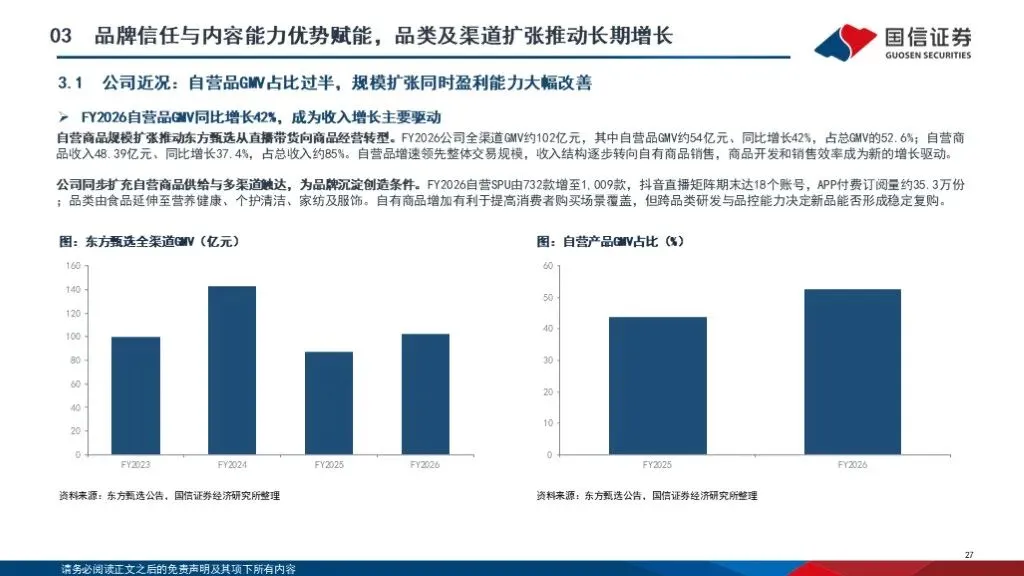
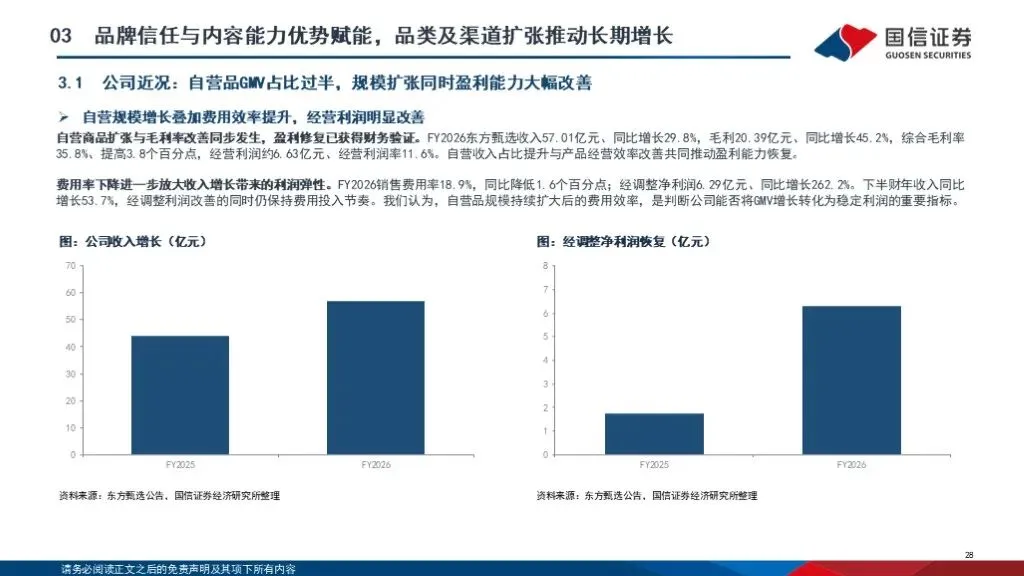
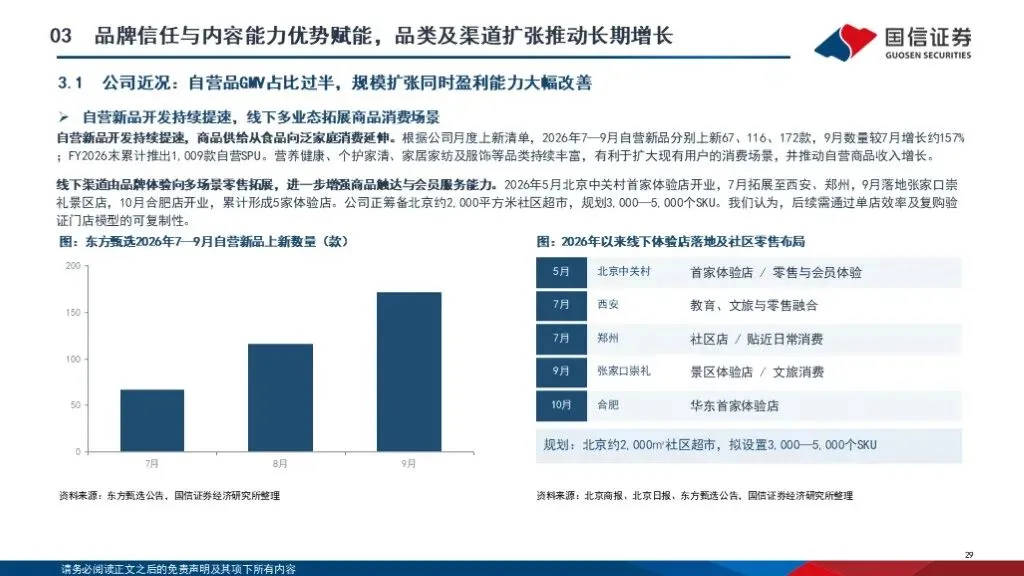
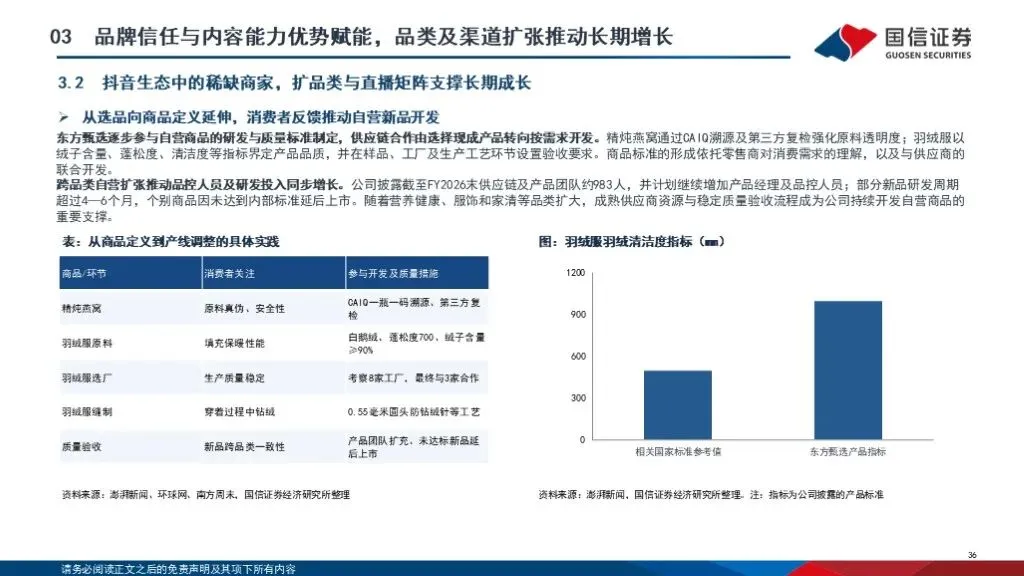
公司近况:自营商品增长与盈利修复同步兑现,品类及渠道持续拓展。FY2026全渠道GMV约102亿元,自营品GMV约54亿元、同比增长42%、占比52.6%;营业收入57.01亿元、同比增长29.8%,经调整净利润6.29亿元、同比增长262.2%。2026年7—9月上新67/116/172款,新品研发加速,线下体验渠道逐步落地。
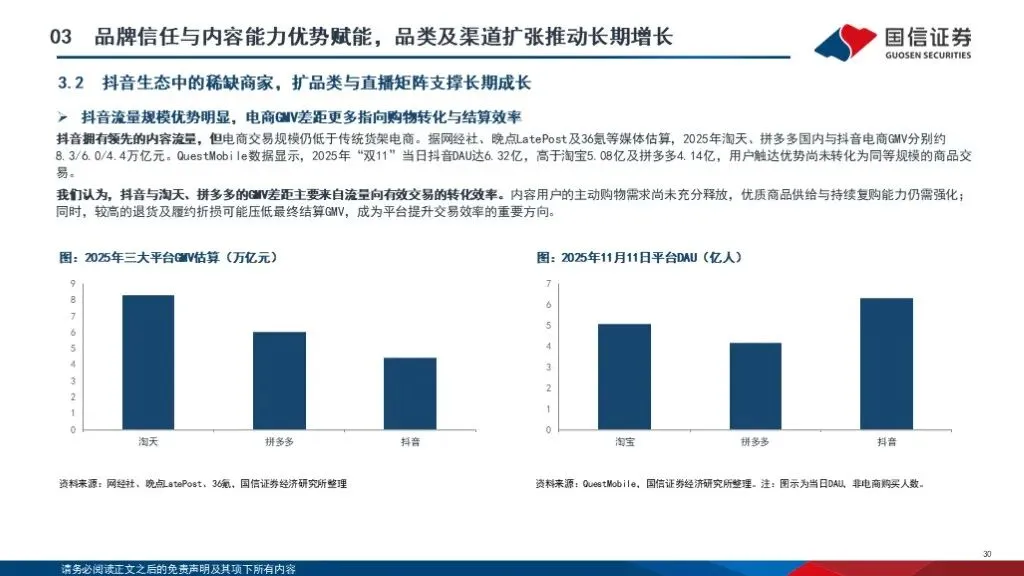
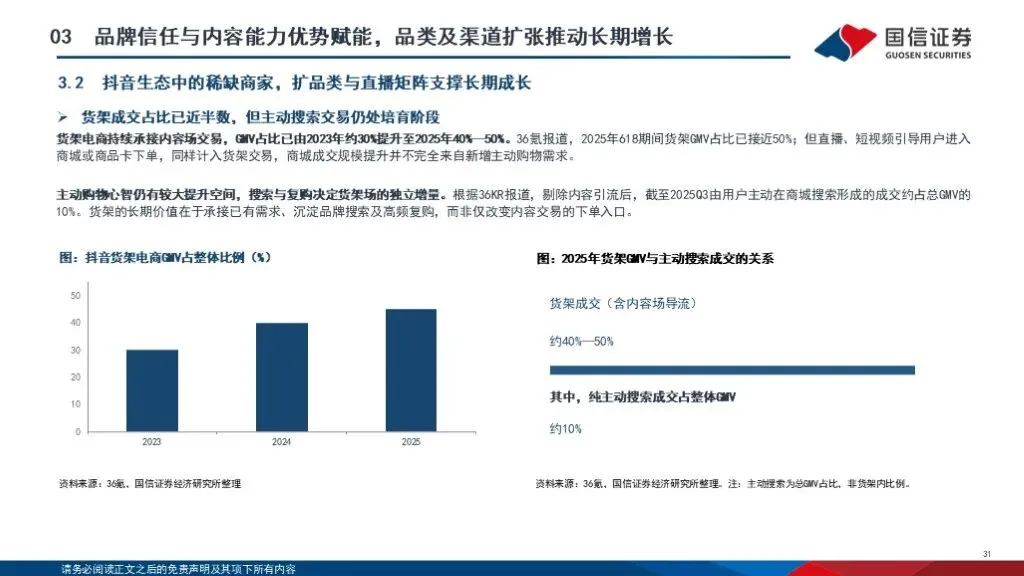
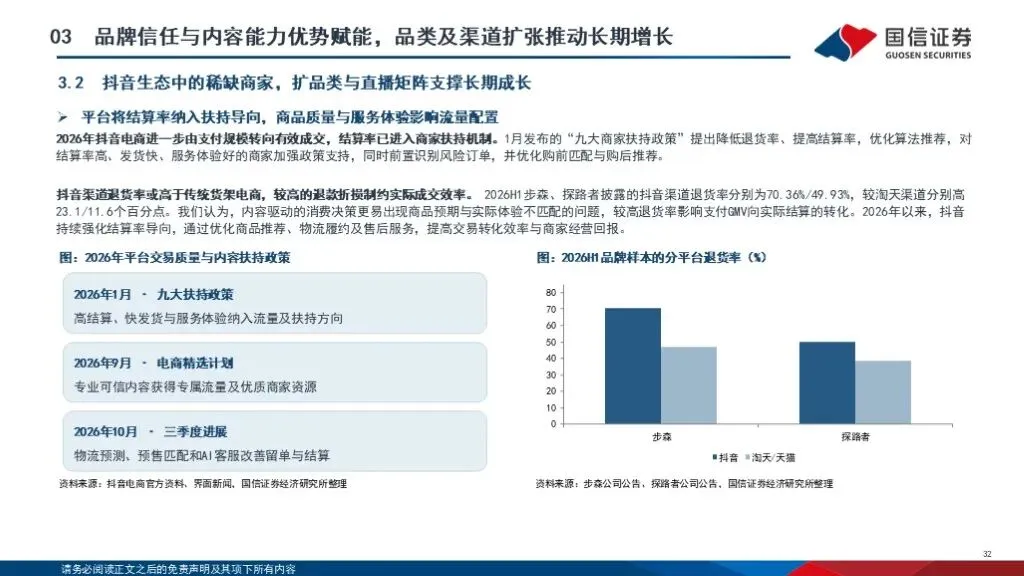
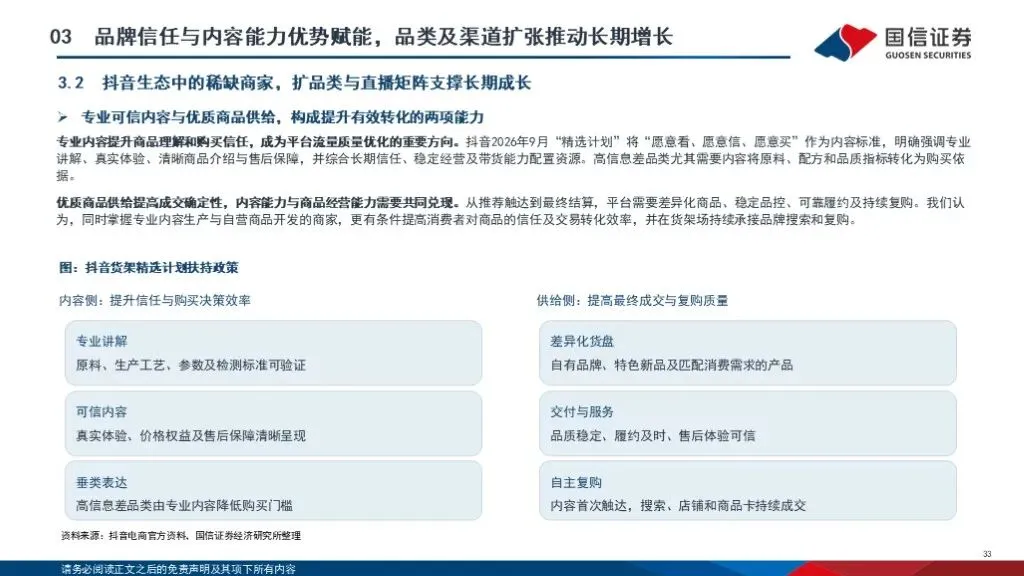
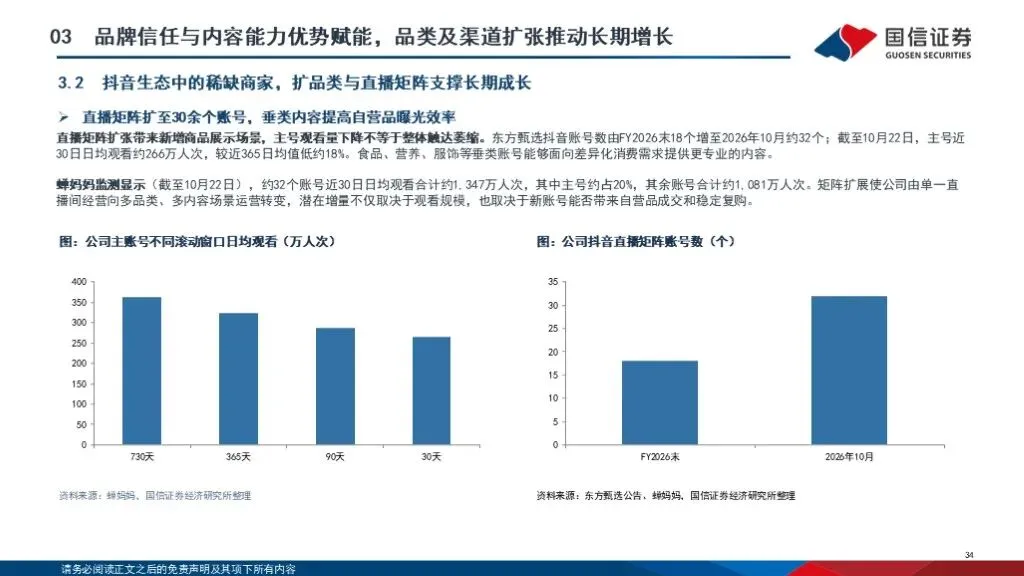
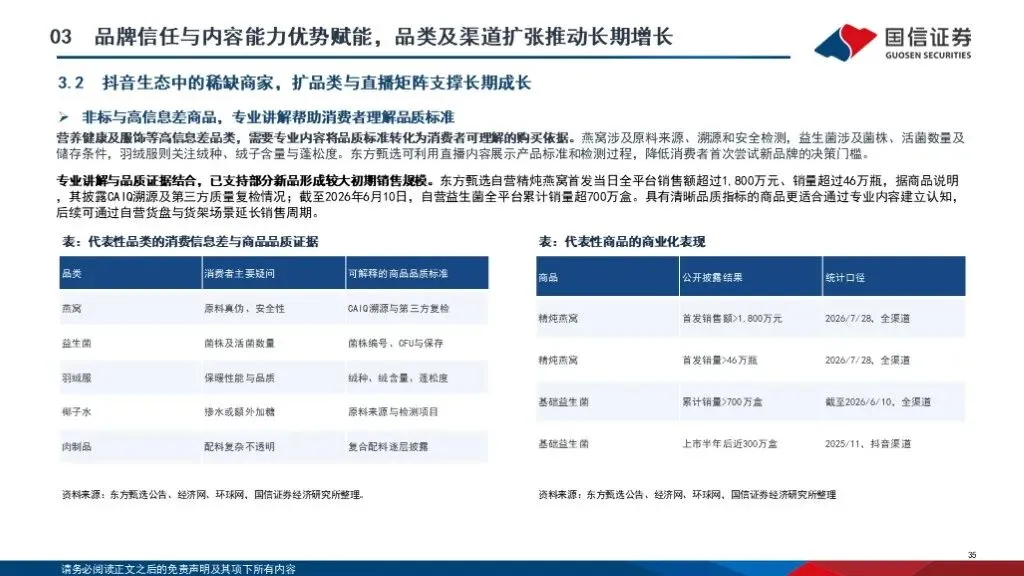
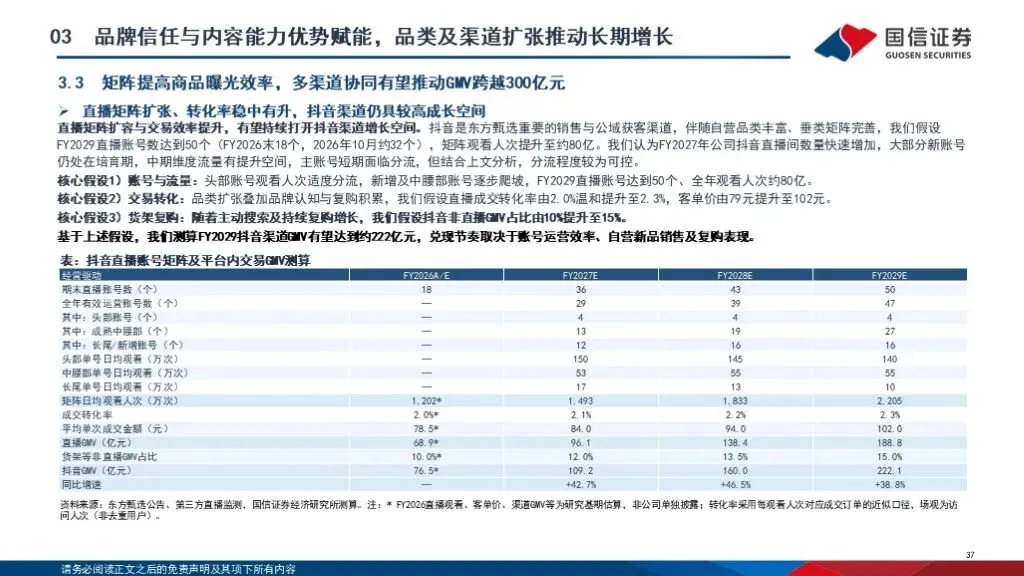
兼具专业讲解、品牌信任、产品开发能力,在抖音平台具备长期成长潜力:有效成交与优质供给成为平台流量配置重点。2025年抖音电商GMV估算约4.4万亿元,庞大内容流量仍有向主动购物需求转化的空间;2026年平台强化结算率、专业内容和商品品质扶持。公司兼具专业讲解、品牌信任与自营品开发能力,符合抖音电商的发展战略,有望受益于交易效率及货架复购提升。2026年加速直播矩阵扩张,增加长尾商品曝光,取得良好成效,我们认为随着直播矩阵培育爬坡,公司在抖音平台GMV仍有较大增长空间。
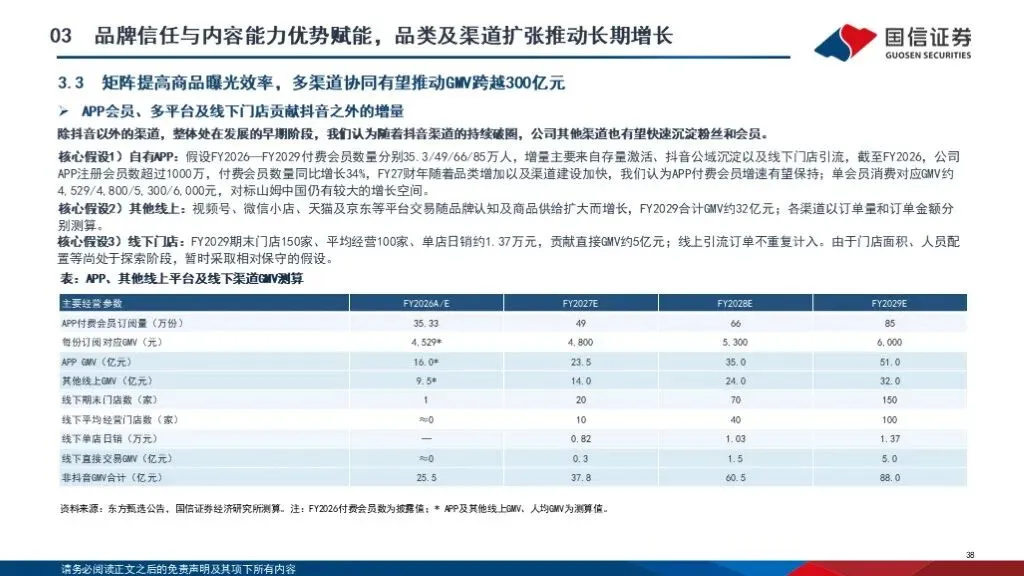
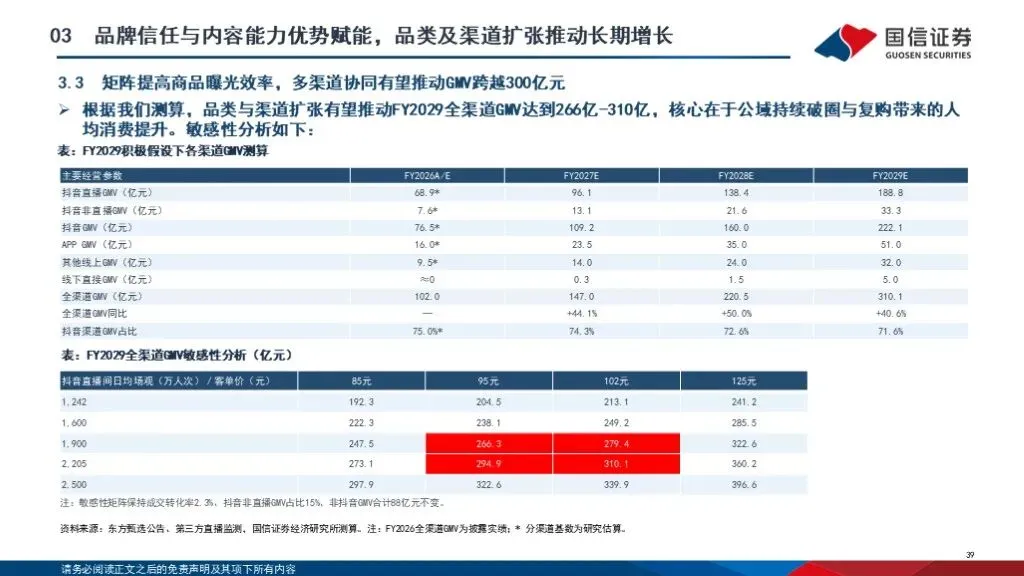
GMV测算:直播矩阵扩容、转化改善与多渠道复购支撑长期成长空间。我们对抖音、APP、线下渠道等分别进行测算,预计FY2029全渠道GMV有望达到310亿元,抖音平台仍有较大增长空间,主要来自直播矩阵扩容带来的持续破圈以及品类增长带动的人均消费金额提升。
盈利预测与估值:见原文

风险提示

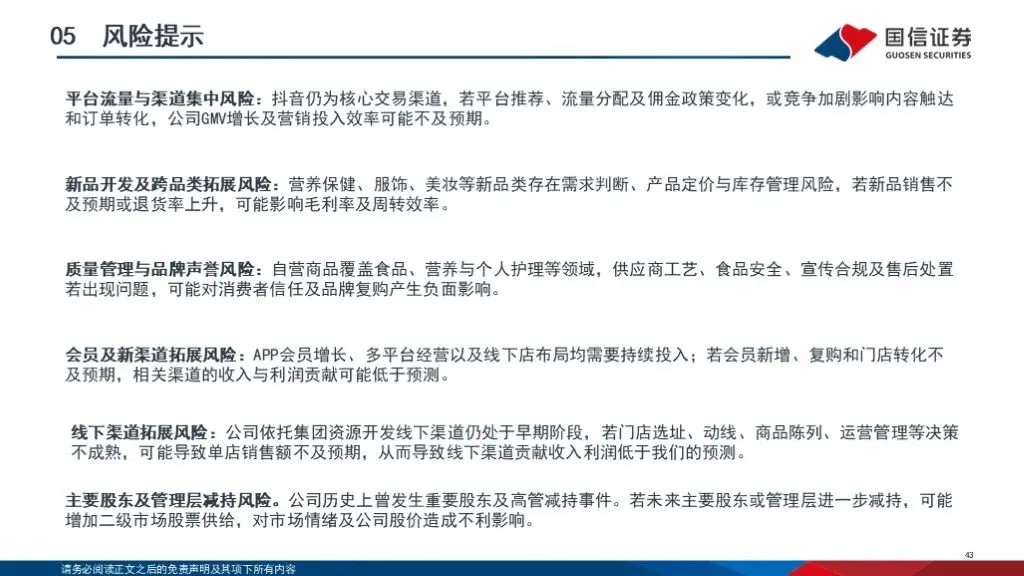
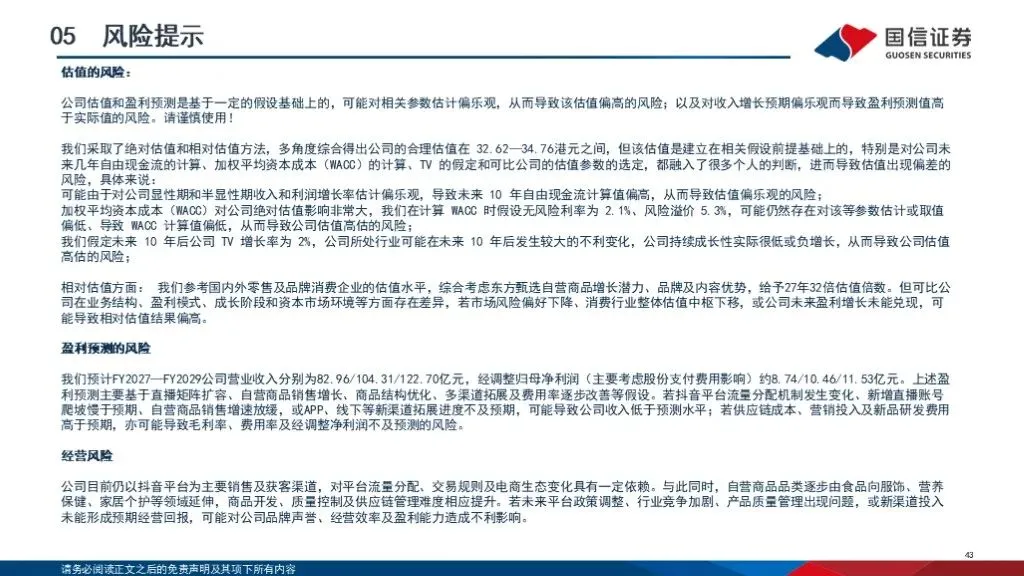
抖音平台流量与政策变化;新品开发及库存管理、质量安全和品牌声誉风险;会员及新渠道发展低于预期;线下拓展低于预期;重要股东减持等。

正文内容
国信社服团队

团队简介:19年专业卖方团队,2008-2024年书写连续17年次新财富最佳分析团队辉煌。除此之外,常年荣获水晶球、金牛奖、上证报、新浪财经、Wind、21世纪等其它权威评选最佳分析师称号,所获专业研究领域各类荣誉奖项已有70余个。在大消费领域建立了具有国际视野的长期系统性的研究框架,重点龙头公司的财务指标预测和推荐的有效性长期位列第三方机构量化跟踪的最前列。立足精品研究和专业服务,追求自我不断超越,从未止步,一直并肩前行,做最值得信任的研究力量!

曾光:国信证券经济研究所所长助理,统筹行业公司部,大消费组组长,直管社会服务及商业零售行业研究,浙江大学经济学硕士,2006年起从事社会服务业的研究至今已超19年,先后涉足社服、轻工、纺服、零售等行业研究,专注于国内外大消费领域研究,基本面研究造诣深厚,投资机会把脉精准。中上协文旅委委员,央视财经频道常驻嘉宾,各大财经平台常邀大消费领域专访分析师,长期受邀为消费类企业提供专业研究顾问支持。

证券投资咨询执业资格证书编码:S0980511040003

杨玉莹:社会服务业分析师,中央财经大学投资学硕士,2022年起从事研究工作,协助覆盖OTA、景区演艺、免税、酒店、茶饮、会展等领域研究。

证券投资咨询执业资格证书编码:S0980524070006

徐晴:社会服务业分析师,南洋理工大学金融学硕士,7年二级研究工作经验,深度覆盖本地生活、茶饮、人服、品质零售等领域。

周瑛皓:社会服务业分析师助理,香港中文大学(深圳)经济学硕士,协助覆盖教育、人力、餐饮等领域研究。
特别提示:

本公众号(名称:光仔看消费)为国信证券股份有限公司(下称“国信证券”)经济研究所社会服务组设立并独立运营的唯一官方公众号。
本公众号所载内容仅面向符合《证券期货投资者适当性管理办法》规定的专业投资者。国信证券不因任何订阅或接收本公众号内容的行为而将订阅人视为国信证券的客户。
本公众号不是国信证券研究报告的发布平台,本公众号只是转发国信证券发布研究报告的部分观点,订阅者若使用本公众号所载资料,有可能会因缺乏对完整报告的了解而对其中关键假设、评级、目标价等内容产生误解和歧义。提请订阅者参阅国信证券已发布的完整证券研究报告,仔细阅读其所附各项声明、信息披露事项及风险提示,关注相关的分析、预测能够成立的关键假设条件,关注投资评级和证券目标价格的预测时间周期,并准确理解投资评级的含义。
国信证券对本公众号所载资料的准确性、可靠性、时效性及完整性不作任何明示或暗示的保证。本公众号中资料、意见等仅代表来源证券研究报告发布当日的判断,相关研究观点可依据国信证券后续发布的证券研究报告在不发布通知的情形下作出更改。国信证券的销售人员、交易人员以及其他专业人士可能会依据不同假设和标准、采用不同的分析方法而口头或书面发表与本公众号中资料意见不一致的市场评论和/或观点。
本公众号所载信息、意见不构成所述证券或金融工具买卖的出价或询价,评级、目标价、估值、盈利预测等分析判断亦不构成对具体证券或金融工具在具体价位、具体时点、具体市场表现的投资建议。该等信息、意见在任何时候均不构成对任何人的具有针对性的、指导具体投资的操作意见,订阅者应当对本公众号中的信息和意见进行评估,根据自身情况自主做出投资决策并自行承担投资风险。订阅者根据本公众号内容做出的任何决策与国信证券或相关作者无关。
本公众号发布的内容仅为国信证券所有。未经国信证券事先书面许可,任何机构和/或个人不得以任何形式转发、翻版、复制、发布或引用本公众号发布的全部或部分内容,亦不得从未经国信证券书面授权的任何机构、个人或其运营的媒体平台接收、翻版、复制或引用本公众号发布的全部或部分内容。国信证券将保留追究一切法律责任的权利。

随机文章