重塑企业级科技版图:瑞银百强私有AI企业与IPO浪潮下的软件生态巨变 The Next Generation of Enterprise Tech: Analyzing UBS’s Top 100 Private AI and Software Pipeline Ahead of the IPO Wave
一、 执行概要:企业级科技资本市场的结构性剧变
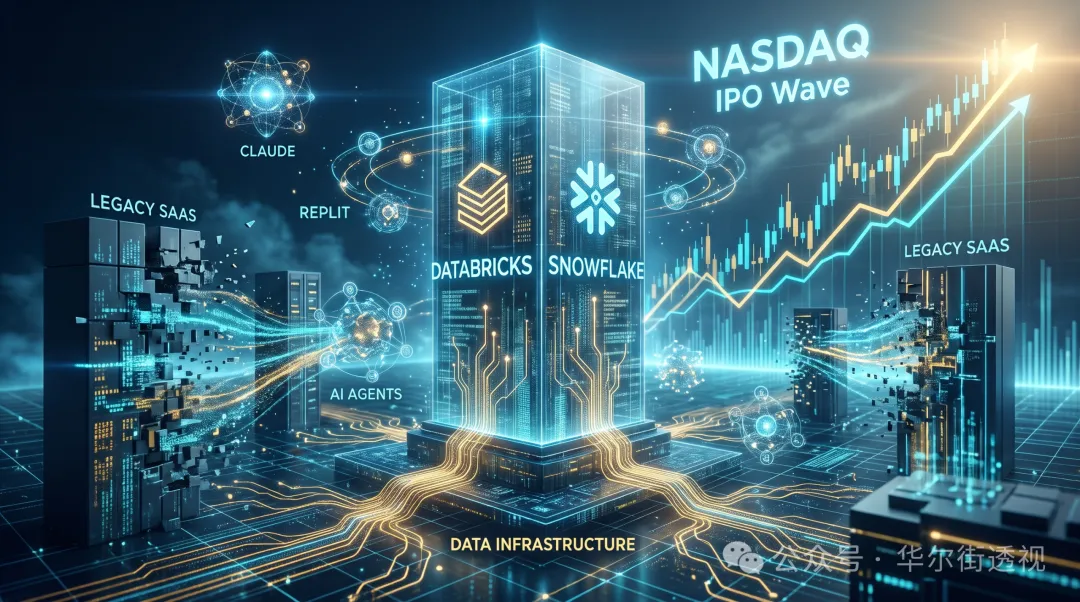
全球企业级软件生态系统正处于一场由人工智能(AI)加速演进、企业采购优先级剧烈重塑以及科技行业资本配置全面再平衡所驱动的结构性变革之中。瑞银集团(UBS)股票研究分析师 Karl Keirstead 与 Dean Marriott 联合发布了一份备受瞩目的重磅研究报告,梳理并遴选出 100 家紧密跟踪的私有 AI 及软件初创企业管线,旨在揭示拟于 2027 年及以后开启的首次公开募股(IPO)超级浪潮。这一百强观察名单不仅勾勒出下一代科技增长的新型向量,更深刻揭示了传统公开市场软件巨头所面临的被边缘化与解构风险。
从公开市场与资本结构的映射视角来看,企业软件与 AI 产业链上下游公司的上市状况、股票代码及近期资本市场表现呈现出极度分化的格局:首先,在拟上市与 IPO 申报企业层面上,生成式 AI 大模型领军企业 Anthropic, PBC 于 2026 年 10 月 26 日向美国证券交易委员会(SEC)正式提交了 Form S-1 公开招股书,申请在纳斯达克全球精选市场(Nasdaq Global Select Market)挂牌上市,预留股票代码为 ANT,尽管一级市场估值讨论高企至 1.5 万亿至 2 万亿美元之间,但其招股书注册声明尚待生效且未最终定价;与之相对,跻身瑞银观察名单首位的企业级数据与 AI 基础设施巨头 Databricks 在完成由 Coatue 领投的最新一轮融资后估值攀升至 1880 亿至 1900 亿美元,但其首席执行官 Ali Ghodsi 明确表示 2026 年并非上市的适宜窗口,公司选择继续保持私有化运营;而行业另一巨头 OpenAI(私有估值约 8520 亿美元)已于 2026 年 6 月提交隐密 S-1 草案,SpaceX 则已于 2026 年 6 月 12 日完成了超 860 亿美元募资的破纪录 IPO。
其次,在已上市的传统软件与云计算巨头(SaaS Incumbents & Hyperscalers)层面上,各大交易所挂牌主体的二级市场表现遭遇了严峻的估值重塑:包含 Salesforce Inc.(CRM)、ServiceNow Inc.(NOW)、Adobe Inc.(ADBE)、Atlassian Corp.(TEAM)、MongoDB Inc.(MDB)以及 CrowdStrike Holdings(CRWD)在内的传统应用软件厂商,其股价在过去一段时间内较历史高点普遍回撤达 20% 至 26%。美股软件板块(Application Software)整体资本情绪持续低迷,核心原因在于企业 IT 预算大幅向底层 AI 硬件与云算力倾斜,挤压了传统软件及 IT 服务支出;相比之下,数据与基础设施平台 Snowflake Inc.(NYSE: SNOW,公开市值约 940 亿美元)与 Palantir Technologies(NYSE: PLTR)展现出较强的业务韧性,超大规模云服务商(Hyperscalers)如微软(MSFT)、谷歌(GOOGL)和亚马逊(AMZN)虽然面临巨额资本支出(CapEx)挤压自由现金流的挑战,但依然凭借底座算力与云分发网络占据着 AI 产业链的核心价值高地。
瑞银集团的调查与分析清晰地表明,企业软件采购逻辑正经历从“盲目测试”与“代币最大化”(Tokenmaxxing)向注重效率、投入产出比与投资回报率(ROI)的“代币优化”(Valuemaxxing)精细化管控迈进。这一采购哲学的转变并没有引发总预算的收缩,而是催生了软件资金的根本性再分配——资金正加速脱离按席位收费(Per-seat)的传统 SaaS 应用,向底层云计算基础设施、数据管理与治理平台以及特定垂直领域的 AI 原生解决方案高度集中。
二、 企业级软件生态系统解构:从传统 SaaS 到 AI 原生与基础设施
过去十五年间,SaaS 模式凭借“云端交付 + 按席位订阅”的商业逻辑统治了企业软件市场。然而,随着生成式 AI 与智能代理(Agentic AI)能力的突破性飞跃,这一传统生态的技术栈架构正被彻底重构。企业级科技产业链已演变为四个清晰且相互依存的堆栈层级:
物理算力与超大规模基础设施层(Compute & Hyperscale Infrastructure):由 AWS、Google Cloud、Azure 以及新兴专门 GPU 云商(如 Lambda、Nscale)组成,提供模型训练与推理所需的底层硬件、网络与电力保障。
数据管理与治理层(Data Management & Governance):以 Databricks、Snowflake 为代表,负责整理企业私有数据、构建实体本体(Ontology)、维持状态持久性并实施安全合规策略。
前沿大模型层(Frontier Foundation Models):以 Anthropic、OpenAI 为核心,生成通用认知推理能力,并向外输出标准化 API。
执行与应用层(Execution & Application Layer):包含 AI 原生垂直单点工具(如 Harvey、Replit、Cursor)与试图通过嵌入副驾驶(Copilot)捍卫领地的传统 SaaS 巨头(如 Salesforce、ServiceNow)。
表 1:企业级 AI 产业链各层级功能定位与竞争护城河分析
堆栈层级 | 核心市场功能 | 代表性私有/公开厂商 | 结构性护城河与展望 |
|---|
物理算力与云基础设施 | 提供物理 GPU 算力、云端托管与高速网络 | AWS, Google Cloud, Azure, Lambda, Nscale | 极高:强依赖重资本开支与电力资源,算力需求依然坚挺 |
数据管理与治理层 | 数据工程、上下文检索、状态持久性与安全控制 | Databricks, Snowflake, Palantir | 高:掌握企业核心私有数据与安全边界,不可替代性强 |
前沿基础大模型层 | 核心认知推理、多模态处理与原生智能输出 | Anthropic, OpenAI | 中高:研发资本门槛高,正加速向应用软件生态渗透 |
AI 原生垂直单点工具 | 特定行业与场景的智能代理自动化工作流 | Harvey, Replit, Cursor, Glean, CodeRabbit | 中等:增长极快,直接解构传统按工时与席位计费模式 |
传统 SaaS 应用层 | 记录系统(System of Record)、席位订阅与嵌入式副驾驶 | Salesforce, ServiceNow, Adobe, MongoDB | 面临威胁:面临席位压缩、销售周期拉长及自研应用替代 |
这一堆栈演进表明,价值正不可逆转地向底层的物理算力、中间层的数据治理,以及顶层的专属 AI 原生单点应用“两端及中间”迁移,而夹在中间的通用型传统 SaaS 界面正面临严重的“价值抽空”危机。
三、 采购逻辑重塑:从“代币最大化”到“代币优化”与 ROI 精细化管控
瑞银集团针对大型企业 CIO 与技术采购负责人的深度调查显示,企业对 AI 的态度已跨越了早期“不计成本尝鲜”的狂热期。在过去,企业处于“代币最大化”(Tokenmaxxing)阶段,盲目将所有调用均路由至最顶级的闭源大模型;而当前,企业普遍转向“代币优化”(Valuemaxxing)阶段,财务部门与 IT 运营部门开始对每一次模型调用(Inference Cost)算细账,严格评估单位任务的产出与收益。
需要明确的是,“精算 ROI”并不等同于“削减 AI 支出”。调查表明,企业不仅没有按下 AI 支出的刹车,反而通过精细化管控节省出的代币预算,部署了规模更为庞大的 AI Agent 自动化工作流。这一现象在 IT 经济学中完美契合了“杰文斯悖论”(Jevons Paradox)——单位推理成本的降低,极大地刺激了企业对 AI 调用总量的指数级需求提升。
基于任务场景的模型分级路由(Model Routing):企业建立统一的模型花园(Model Garden)与路由网关,将简单的日常查询自动分发给参数量较小、成本较低的轻量级模型或开源模型,仅将复杂的长链条推理任务留给顶级前沿模型(如 Claude Opus 或 GPT-4o),从而大幅降低平均单次任务成本。
上下文窗口剪裁与提示词压缩(Context Window Trimming & Prompt Compression):工程团队通过脚本优化与提示词工程,裁剪不必要的历史对话记录,减少对检索增强生成(RAG)系统的冗余重复调用,从源头减少输入 Token(Input Tokens)的浪费。
自动化用量监控与额度熔断(Usage Tracking Guardrails):企业部署内部用量监测平台,一旦员工或部门的模型消费达到预设月度阈值,系统会自动将其路由切换至响应速度略慢但成本显著降低的低阶模型,甚至限制无节制的 Agent 创建权限。
四、 传统 SaaS 巨头的生存困境:席位制失效与“自研软件”(Build-Your-Own)浪潮
企业采购哲学的重塑,给依赖传统“按席位(Per-seat)收费”的应用软件巨头构成了严峻的生存威胁。像 Salesforce 创始人 Marc Benioff 以及 ServiceNow 运营高管曾多次公开宣称,企业尝试自行构建 AI 将以失败告终,最终仍将购买成熟 SaaS 厂商提供的应用。然而,瑞银的实际企业调查却呈现出完全相反的现实。
许多 Fortune 500 企业正展现出强烈的“自研软件”(Build-Your-Own)倾向。驱动这一趋势的核心因素包括:
席位制计费逻辑与智能代理的天然冲突:传统 SaaS 靠雇员人数卖许可证生财。而智能代理(AI Agents)能够自主执行端到端的工作流,直接导致企业所需的人力席位减少(Seat Compression),破坏了 SaaS 厂商按人头扩增收入的“净金额留存率”(NRR)驱动引擎。
内部工作流的高度定制化需求:大型企业的核心业务流程极度复杂且高度个性化,开箱即用的通用 SaaS AI 功能难以直接贴合实际需求。
AI 编码工具降低了内部开发门槛:借助 Replit、Cursor、Claude Code 等强大 AI 编程 Agent,企业内部 IT 团队或业务人员能够以极低的成本,直接基于底座模型 API 和内部数据湖自研定制化的 Web 界面与自动化应用,绕过昂贵的第三方 SaaS 软件。在调查中,某大型国防承包商甚至透露,正利用开源 Turtle 文件构建内部本体层(Ontology),将 SAP 数据实时导入 Databricks 数据湖以驱动内部 Agent,从而直接替代昂贵的外部软件系统。
五、 锚定企业级 AI 的基石:数据管理与多模型治理平台
瑞银分析师指出,在 AI 浪潮中最安全、最不易被解构的软件公司,是那些负责掌控、整理与治理企业核心私有数据的平台。因为无论前沿大模型如何演进,AI Agent 若要在企业环境中执行精准决策而不产生幻觉,就必须实时调用真实、高质且受控的企业业务数据。
作为瑞银百强私有观察名单的领头羊,Databricks 展现出了极为强劲的业务扩张势头。公司近期完成了由现有投资方 Coatue 领投、Blackstone、MGX、T. Rowe Price 等跟投的 50 亿美元战略融资,公司估值一举冲上 1880 亿至 1900 亿美元 的历史新高(较 2024 年底的 620 亿美元估值翻了整整三倍)。在业绩层面,Databricks 在第二季度跨越了 70 亿美元的年化收入运行率(Revenue Run-Rate),同比增速高达 80% 以上,并连续 12 个月实现正向调整后自由现金流。全球超过 20,000 家企业(包含 70% 的 Fortune 500 巨头)均构建于其平台之上。
Databricks 的高速增长直接得益于其围绕 AI Agent 打造的三款拳头产品路线图:
Unity AI Gateway:专为解决企业运行多模型时的治理难题而设计。提供统一的控制台,实现对不同大模型的访问权限控制、Token 成本监控、安全策略实施与动态任务路由,成为 CIO 解决 AI 蔓延与合规风险的刚需设施。
Genie(Genie One):定位为业务数据的 AI 协同分析师(AI Coworker),能直接将企业底层数据转化为经过审计的可信解答与业务决策,并于 2026 年 7 月正式转向基于用量的计费模式。
Lakebase:专为 AI Agent 打造的 Serverless Postgres 数据库,为自主智能代理在跨任务执行中提供持久化的操作记忆与结构化数据读写层,其年化收入运行率迅速突破 1 亿美元大关。同时,其数据仓库产品 Lakehouse ARR 亦超过 15 亿美元,同比翻番。
Databricks 1880 亿美元的私有估值形成了与其二级市场主要竞争对手 Snowflake(NYSE: SNOW,公开市值约 940 亿美元)近两倍的估值溢价。这一溢价反映了资本市场对其“数据 + AI Agent 原生基础设施”全栈架构的高度认可。
六、 前沿大模型解构:Anthropic Form S-1 招股书财务与运营全景分析
在前沿大模型领域,Anthropic 与 OpenAI 正逐渐演变为具备极强生态掌控力的“顶级应用软件厂商”。2026 年 10 月 26 日,Anthropic 正式向 SEC 提交的 Form S-1 公开招股文件,为全球投资者提供了一个极其罕见且精准的视角,得以透视前沿 AI 实验室的底层真实财务结构与运营律动。
招股书披露的核心财务与运营数据精析如下:
爆发式营收突破:Anthropic 在 2026 年上半年录得高达 162.86 亿美元的营业收入,相比 2025 年上半年的 11.63 亿美元剧增约 1,300%(14 倍)。其收入增长曲线极其陡峭,远超同期算力支出的增长,使其每消耗 1 美元算力的产出收入从 0.50 美元大幅提升至 1.80 美元。
解构 807 亿美元头条净亏损:招股书显示的 807.48 亿美元半年度净亏损引发市场轰动。然而深入分析财报可见,其中约 723.88 亿美元(占比超 89%)属于非现金会计处理调整,系公司估值暴涨导致发行的可转换债券公允价值重估所致,并非实际运营现金消耗。
底层运营状况显著改善:剔除非现金账面变动后,Anthropic 上半年营业亏损(Operating Loss)由去年同期的 21.35 亿美元大幅收窄至 6.93 亿美元。更为关键的是,公司在 2026 年第二季度实现营业利润 9.74 亿美元(总营收约 116 亿美元),实现了单季度 8.4% 的营业利润率转正。同时,上半年经营活动现金流实现正向 39 亿美元,拥有高达 1320 亿美元的现金与短期投资储备。
表 2:Anthropic, PBC 2026 年上半年核心财务与运营指标拆解(来源:SEC Form S-1)
财务/运营指标 | 2025 上半年(H1) | 2026 上半年(H1) | 同比变动 / 经营解读 |
|---|
营业收入(Revenue) | 1.63 亿美元 | 62.86 亿美元 | +1,300% (增长约 14 倍) |
营业亏损(Operating Loss) | -1.35 亿美元 | -.93 亿美元 | 大幅收窄(Q2 实现 9.74 亿美元营业利润) |
经营现金流(Operating Cash Flow) | -5.0 亿美元 | +9.0 亿美元 | 实现正向现金流拐点 |
算力与基础设施支出 | 3.34 亿美元 | 9.45 亿美元 | 扩充基础算力设施支出(增幅远低于营收) |
头条净亏损(Headline Net Loss) | -29.69 亿美元 | -07.48 亿美元 | 含 ~24 亿可转债公允价值重估(非现金) |
现金及短期投资储备 | -- | ~,320 亿美元 | 具备极其雄厚的资金缓冲池 |
天文数字级多载算力承诺(Compute Commitments):为了保障 Claude 模型的持续演进与服务分发,Anthropic 签署了跨越多年、总额高达 6,370 亿美元 的算力与租赁协议,涵盖 Broadcom(定制 ASIC 硬件 1,612 亿美元)、SpaceX(1,205 亿美元)、Google Cloud(1,145 亿美元)、AWS(1,100 亿美元)、Microsoft(449 亿美元)、Nscale(446 亿美元)与 Lambda(413 亿美元)。
企业级客户粘性与智能代理扩散:83% 的收入来自于按用量付费模式,衡量现有客户扩展的净金额留存率(Net Revenue Retention)高达惊人的 900%。截至 2026 年 9 月,年消费额超 10 万美元的企业客户数超 11,900 家,超 100 万美元客户超 1,900 家,超 1000 万美元的超级大客户达 250 家。Claude Code(编程 Agent)与 Claude Cowork(知识工作 Agent)正加速渗透至各大企业。
独特的双层治理结构:作为一家公共利益公司(Public Benefit Corporation, PBC),Anthropic 设立了独立的长期利益信托(Long-Term Benefit Trust, LTBT)。通过特殊的 Class F 股票结构,7 位联合创始人(Dario Amodei, Daniela Amodei 等)在上市后仍将保留 50.1% 的绝对投票控制权,确保公司在追求商业化的同时不偏离 AI 安全与责任使命。
七、 瑞银百强私有企业前瞻:新一代 AI 原生独角兽的崛起与分化
瑞银集团遴选的 100 家私有 AI 与软件企业名单,生动展现了下一代科技独角兽在垂直场景中的爆发力。这些企业凭借极高的自动化能力,直接切入高价值业务痛点:
Replit(氛围编程与 Agent 构建平台):近期完成 4 亿美元融资,估值达 90 亿美元,并发布了强大的 Agent 4。公司拥有超 50 万专业用户,已渗透至 85% 的 Fortune 500 企业,预计 2026 年底 ARR 将跨越 10 亿美元大关。
Harvey(法律 AI 领航者):完成 5.5 亿美元 E 轮融资,估值攀升至 155 亿美元。Harvey 在美国顶尖法律事务所(AmLaw 10)中实现了全面渗透,通过自动化合同审查与法规分析,直接冲击了传统的律师计费工时模式。
CodeRabbit(AI 代码审查):针对 AI 生成代码量暴增导致的质检与安全瓶颈,CodeRabbit 凭借自动化代码审查迅速打入企业采购清单,防止安全漏洞进入生产环境。
Thinking Machines(前沿 AI 研究与应用):由前 OpenAI 首席技术官 Mira Murati 于 2025 年参与创立,已完成 20 亿美元融资,估值达 120 亿美元,获得 Nvidia 与 Google Cloud 的战略支持。
Canva、Hebbia 与 Perplexity:Canva 2025 年底 ARR 达到约 40 亿美元,月活用户超 2.65 亿;Hebbia 专注于金融与投资银行自动化分析,锚定数百亿美元的知识工作者 TAM;Perplexity 年化收入突破 7.5 亿美元,月活用户超 1 亿,计划于 2028 年开启 IPO。
八、 行业演进趋势与结构性展望
综合瑞银集团百强私有企业名单的深度梳理与 Anthropic 招股书的财务解构,企业级科技行业正迈入一个全新的发展阶段:
首先,价值捕获重心不可逆转地向“数据治理与基础设施层”倾斜。失去私有数据壁垒的通用型应用界面,其定价权正被自主 Agent 迅速削弱;掌握数据状态持久性、上下文管理与多模型安全控制权的数据管理平台,正成为企业 IT 预算重构的最大受益者。
其次,前沿大模型实验室正全面具备“企业级应用平台”的属性。Anthropic 等厂商不仅在底层模型推理上保持演进,更通过 Claude Code、Claude Cowork 等原生 Agent 工具直接触达终端企业用户,与传统软件巨头展开正面交锋。
最后,“自研应用”与“AI 原生单点软件”的双重夹击将长期重塑 SaaS 行业形态。面对席位压缩与销售周期拉长,传统 SaaS 厂商必须证明其产品能够带来不可替代的业务工作流闭环,否则将在即将到来的私有 AI 企业 IPO 浪潮中面临长期的估值重塑压力。
免责声明(Professional Disclaimer)
本报告所载全部内容、数据及分析仅供学术交流、行业研究与信息参考之目的,不构成任何形式的投资建议、财务咨询、证券交易引导或买卖要约。报告中引用的相关企业财务数据、估值预测、上市时间表及监管文件信息,均来源于瑞银集团(UBS)已公开的研究报告、美国证券交易委员会(SEC)官方 EDGAR 数据库(包含 Anthropic, PBC 公开提交之 Form S-1 招股书)以及相关企业新闻发布会与第三方财经媒体信息。前瞻性陈述(包含但不限于预计上市日期、估值区间、年化收入运行率及市场增长预测)具有高度的不确定性与市场波动风险,不保证其未来必然实现。报告撰写方不对因使用本报告全部或部分内容所引发的任何直接或间接投资损失承担任何法律责任。