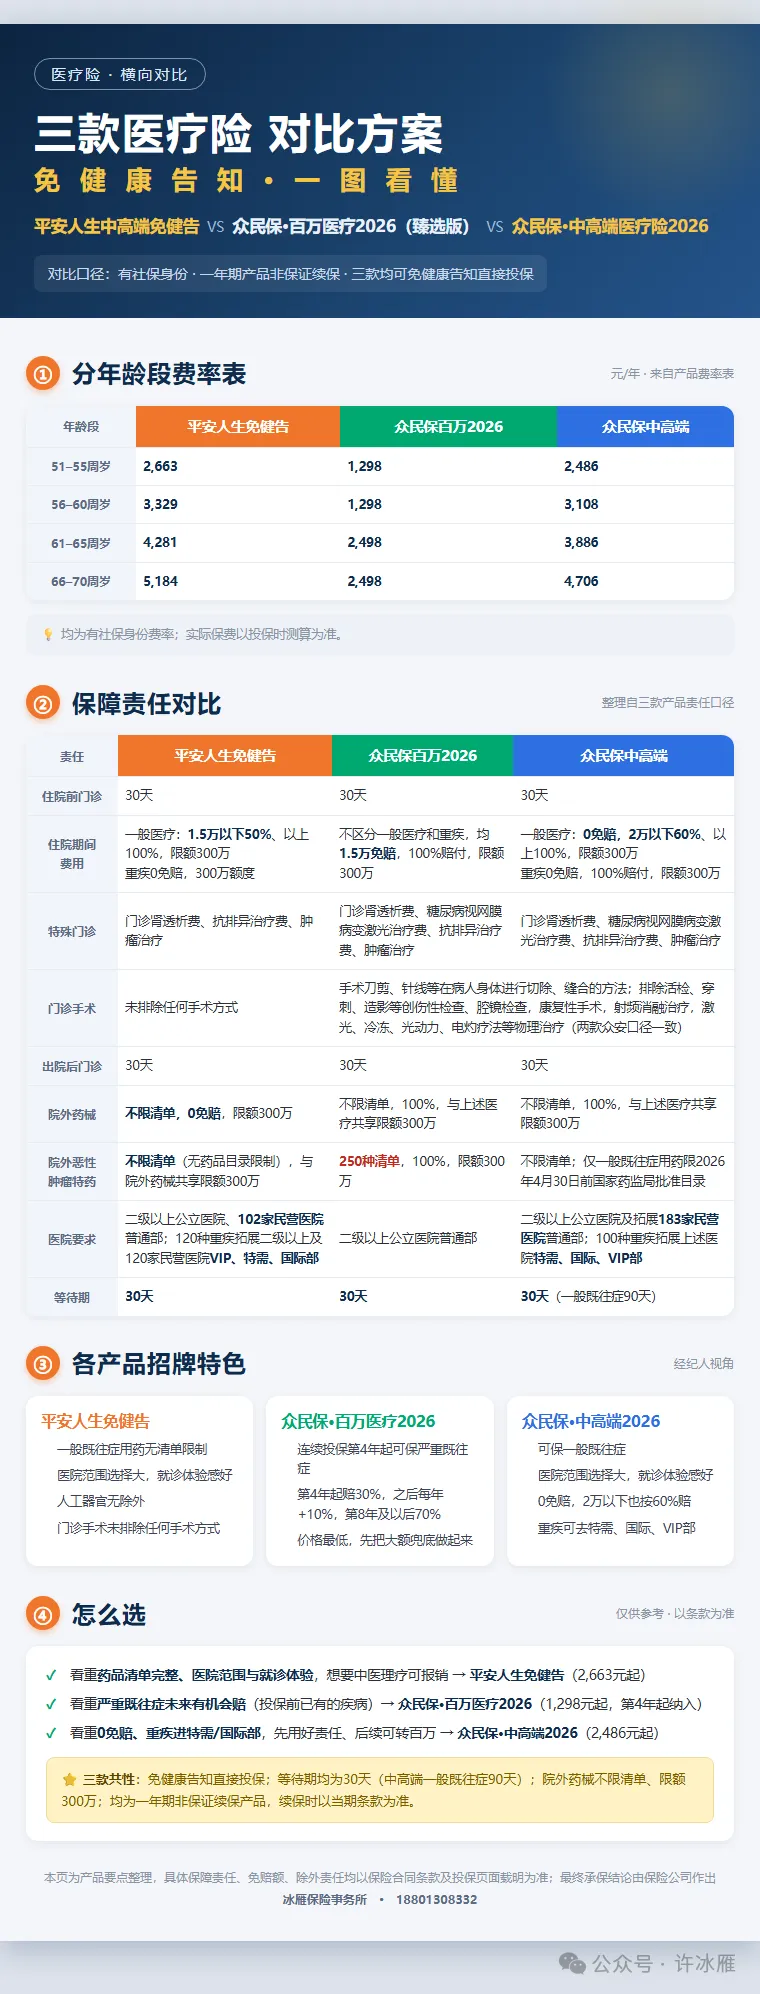
免健告中高端医疗险怎么选?众民保2026 vs 平安人生,一次讲透
免健告中高端医疗险怎么选?众民保2026 vs 平安人生,一次讲透爸妈有结节、三高、住过院,普通医疗险一问就除外,怎么办?
这两年,这个问题我被问得最多。
免健告中高端医疗险,就是给这类人准备的——不用健康告知,最高 80 岁也能投。
市面上最火的两款:众民保中高端2026、平安人生。今天一次讲透,不吹不黑。众民保中高端2026:18-80 岁,无职业限制。高龄、高危职业更友好。
平安人生:15-75 岁,高危职业有限制。
年龄上限,众安高 5 岁;职业限制,众安更宽。这两点对高龄、高危职业的人很关键。众安:本人、父母、配偶、子女。
平安:除了这些,还能给公婆、岳父母、兄弟姐妹投保。
这一点值得给平安点个赞。我从业这些年,遇到过不少客户想给兄弟姐妹买医疗险,以前没产品能接,现在平安可以。两家都是住院 0 免赔,重疾 0 免赔 100%。
差别在一般疾病:
众安:0-2 万报 60%,2 万以上 100%。
平安:0-2 万报 50%,2 万以上 100%。
两家都报销住院前后 30 天门急诊。首年投保良性肿瘤、肺结核、息肉、增生、囊肿、结石、痔疮、肛瘘等特定疾病,只报 30%,2 万以上报 50%;续保时才恢复正常比例。
这不是坑,是产品设计,但买之前必须知道。平安多了主动脉夹层保障,其余 6 大既往症两家都除外。众安:9 家合作医院。
平安:4 家。
看重治疗资源,众安更宽。众安:人工器官限 10 种,门诊手术限制多,创伤性检查、康复手术等都不含。
平安:人工器官不限清单,门诊手术不限方式,中医理疗也能报,活检、穿刺都包含。
这是平安明显更强的地方。两家一致:一般医疗二级及以上公立医院普通部;私立医院众安 182 家、平安 102 家;重疾可扩展国际/特需/VIP 部。众安家庭折扣力度更大:2 人 9.5 折、3 人 9 折、4 人 8.5 折、5 人及以上 8 折。
平安最高 9 折,保费略高,70 岁后涨幅更明显。优先众民保中高端2026。多了康复保险金 100 万,整体性价比更高,是带病投保首选。平安人生做备选。门诊手术不限方式,人工器官不限清单,这两项它更强。免健告,不等于什么都能赔。
6 大既往症、特定疾病首年赔付比例,都要提前看清。别只看"能买",要看"能不能赔"。
如果你不确定爸妈的体况能投哪款,可以把体检报告发我,我先帮你做个预核保。
加我微信 bingyan6969,备注"免健告",咱们细聊。说明:以上信息整理自公开测评,具体保障责任、费率和投保规则以保险公司条款及实际投保为准。