我是坤爸,保险经纪人,干这行 11 年,只按条款说话。
人人都知道蓝医保好医好药版是网红产品,咱们今天分享它的同门对手——复星联合星相守2号长期医疗险,复星联合健康承保,也是 20 年保证续保。
先说结论,有五条:
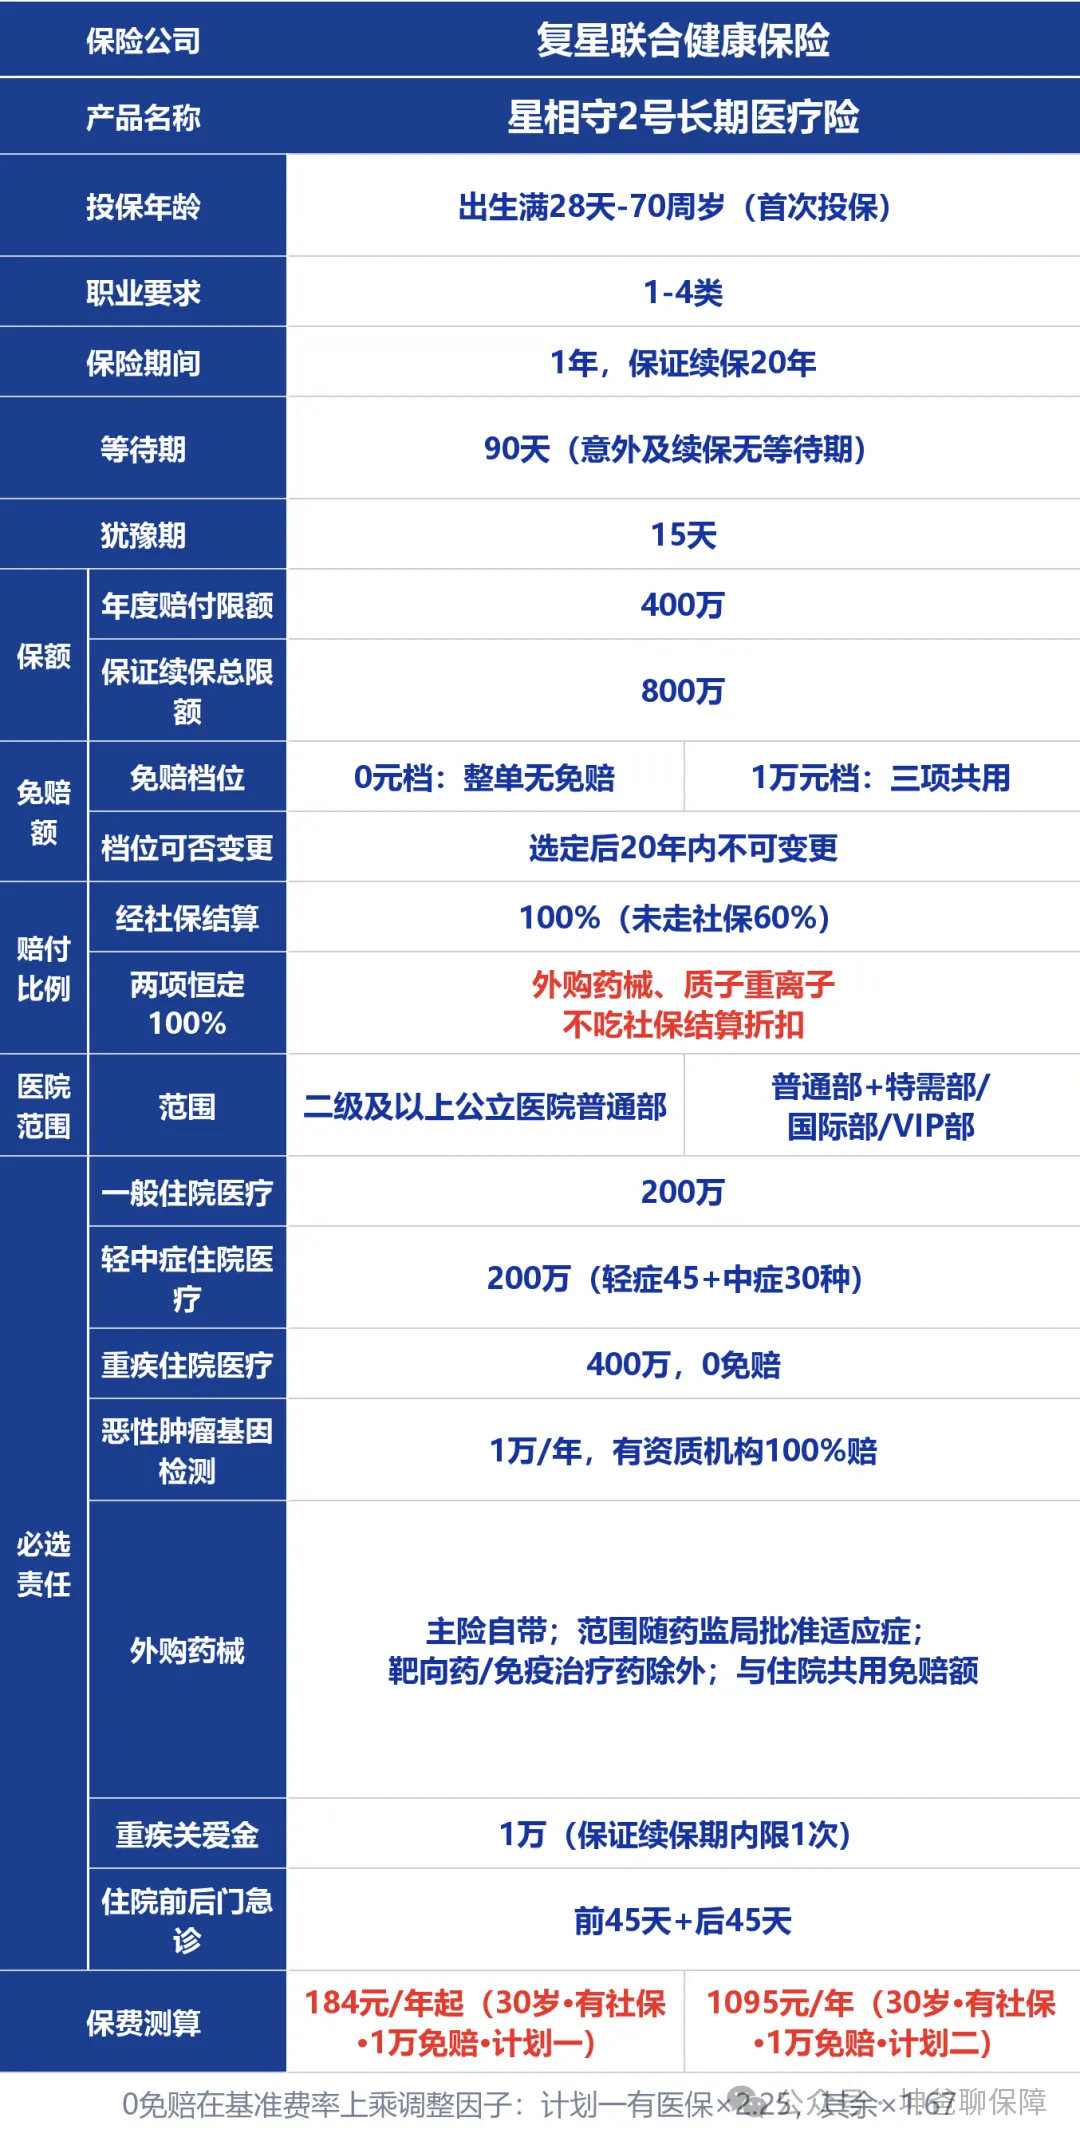
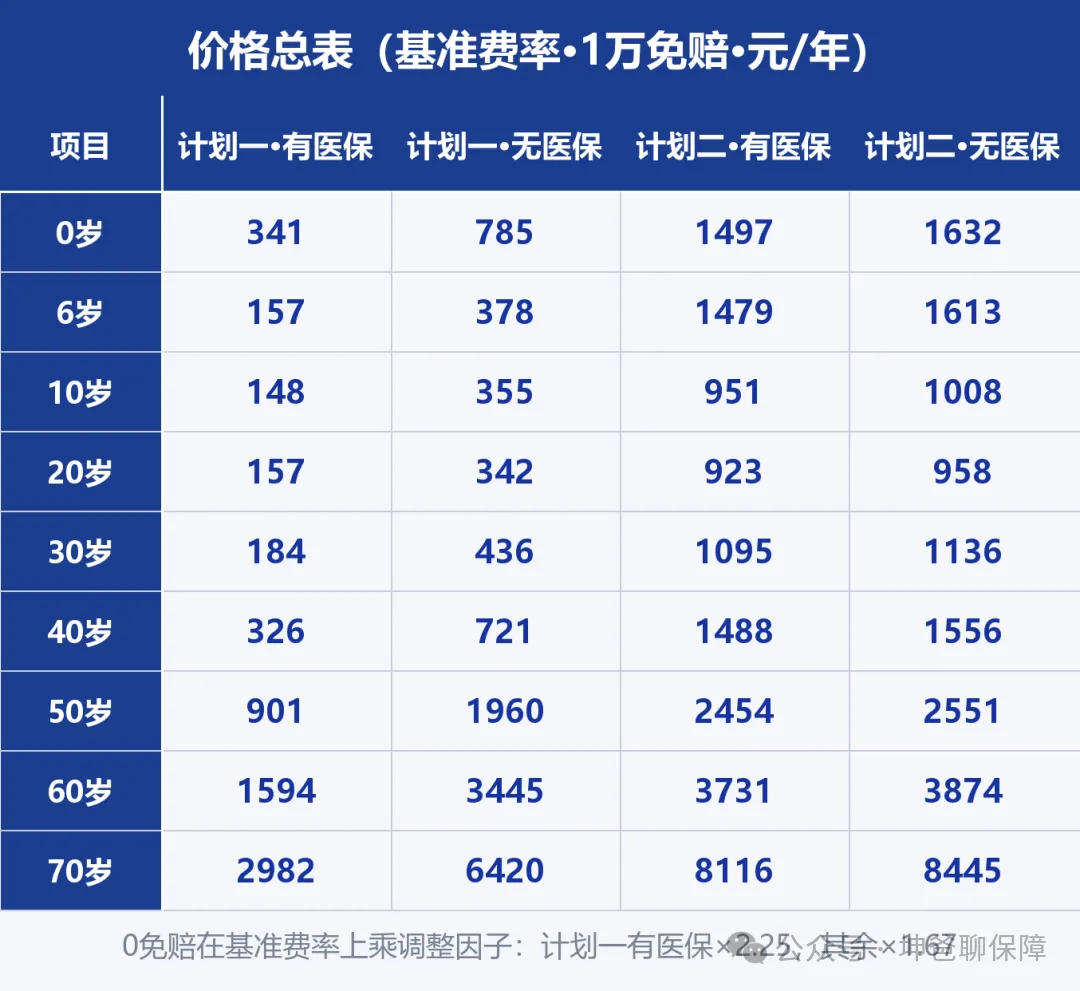
- 0 免赔是可以选的,而且小额也全额赔:首次投保选 0 元档,一般住院、轻中症、外购药械三道免赔坎一起消失,剩下的责任本来就没有免赔额——整份保单没有“先掏钱”的门槛,1 万以内的小额费用也是按 100% 全额赔。代价写在费率表里:计划一有医保 ×2.25,30 岁从 184 元变 414 元,选了 20 年不能改;
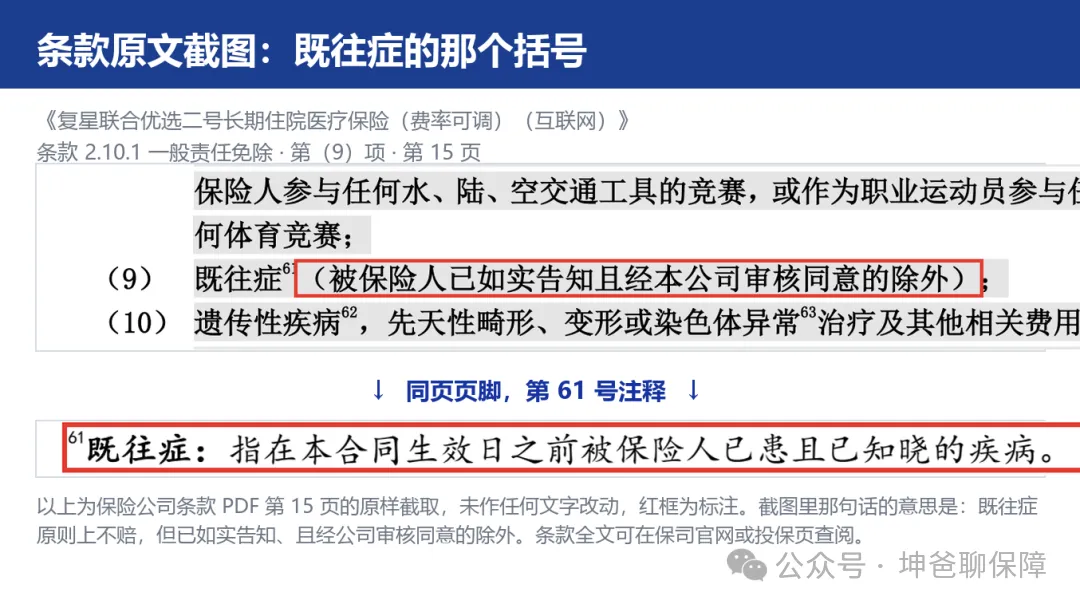
- 既往症,产品条款自己留了口子:免责条款第(9)项,既往症不赔的后面跟了个括号——已如实告知、经公司审核同意的除外。投保时申报了、核保给了标准体或加费,这个病就真保进来,不再被既往症免责挡住。结节、息肉、甲状腺这类小毛病被别家拒保的人,这条值得细看
- 真 100%的意思:1 万以内也 100%:选 0 元档后,1 万以内的住院费按 100% 全额赔,不是同类产品那样“免赔额归零、但赔付跟着打折”;如果是没走社保 60% 的社保罚则规矩不变,外购药械和质子重离子两项恒定 100%;
- 30 岁有社保 184 元/年(计划一 · 1 万免赔),0 免赔版 414 元。放在 20 年保证续保这个档位里,这是低价!
- 短板也直说:免赔档选定后整个保证续保期间不能改;1 万档下外购药械要和住院共用免赔坎(选 0 元档才彻底没有)
一、主心骨是这 20 年
保证续保 20 年,写进条款:这 20 年里身体变差、理赔过、产品停售,都能接着保,不用重新健康告知,不用重新算等待期。一年额度 400 万,20 年累计 800 万。
20 年期满是另一回事:产品还在售,要重新申请、公司重新审核;99 周岁后不能再续。30 岁投保,48 岁前是稳的,48 岁之后看当时的产品和自己的身体。所有 20 年保证续保产品都这样,不是这款的毛病,和一年期但续保稳定的产品对比,算是有利有弊吧
二、责任一项项拆
先确认四件事,任何一条不符就投不了:
- 年龄
- 职业
- 等待期 90 天:这 90 天里确诊的病,之后治也不赔;意外受伤和每年续保不受这条限制;
- 既往症:投保前已经得了、自己也知道的病,原则上不赔。但这款的免责条款后面跟了一个括号,这句括号改变的东西比想象中多,图和下面一段单独讲。
既往症怎么才算真保进来
这款免责条款里既往症不赔后面跟的那个括号——已如实告知、且经公司审核同意的除外(原文见上图)等于在免责条款里留了一条通道:
- 标准体承保:申报了,核保通过正常承保——这个病以后的治疗照赔,不再被既往症免责挡住。对被别的产品拒保过的人来说,这是真金白银的差异;
- 加费承保:核保结论是加钱保——同样算审核同意,病照样保进来,只是保费贵一截;
- 除外承保:核保结论写明该疾病及其并发症除外——这时候病还是不保。注意区别:除外写在批单里,比免责条款那个括号更具体,落到这一项就是除外。
决定权在核保结论上。
还有一道客观门槛要知道:0 元免赔档且 55 岁及以上、1 万免赔档且 60 岁及以上,核保要交半年内的体检报告。它给的是核保通道,不是无条件放行。
1. 一般住院:一年 200 万
意外或等待期后的疾病住院(轻中症、重疾之外的原因)床位费每天限 300 元(计划二放宽到 2500 元)轮椅、矫形支具这类耐用医疗设备一年限 1.5 万(计划二不设这个限)经社保结算 100% 赔。
住院前后的门急诊也在这 200 万里:住院前 45 天、出院后 45 天内,因为同一次住院看门诊的钱都能报。术后复查拖得长的,这 45 天是实打实的有好处👍👍
2. 重疾住院:400 万,0 免赔
120 种重疾,住院直接 100% 赔,1 万免赔这道坎对它不适用。质子重离子也在这里面:限公司指定的 5 家机构,0 免赔,没走社保结算照样 100% 赔。
3. 恶性肿瘤基因检测:1 万/年
测基因是为了配靶向药。不限机构清单——有合法资质的检测机构就行,在非指定机构测的也 100% 赔。有些产品把检测机构限死在几家,机构外只赔一部分,这款没这么卡。
4. 外面买的药和器械:分水岭责任
条款里叫住院期间外购药品及外购医疗器械费用医疗保险金。住院期间医生开的处方药和器械,医院里拿不到、得去外面买的,能报——一般住院的走一般住院额度,重疾的走重疾额度。赔付比例恒定 100%,不受没走社保只赔 60%的影响,这一条比多数责任都硬。
但三件事得先说清,别抱着反正能报的预期去用:
- 它不是 0 免赔:和一般住院、轻中症住院共用那 1 万免赔额,先掏满 1 万它才开始赔(选 0 免赔计划的另说)
- 抗癌的靶向药和免疫治疗药除外:这两类走可选的特药责任(200 万、195 种清单、没走社保赔 60%)所以外购药械 100% 赔包不到抗癌药上,特药那 10 块钱的可选责任一定要加;
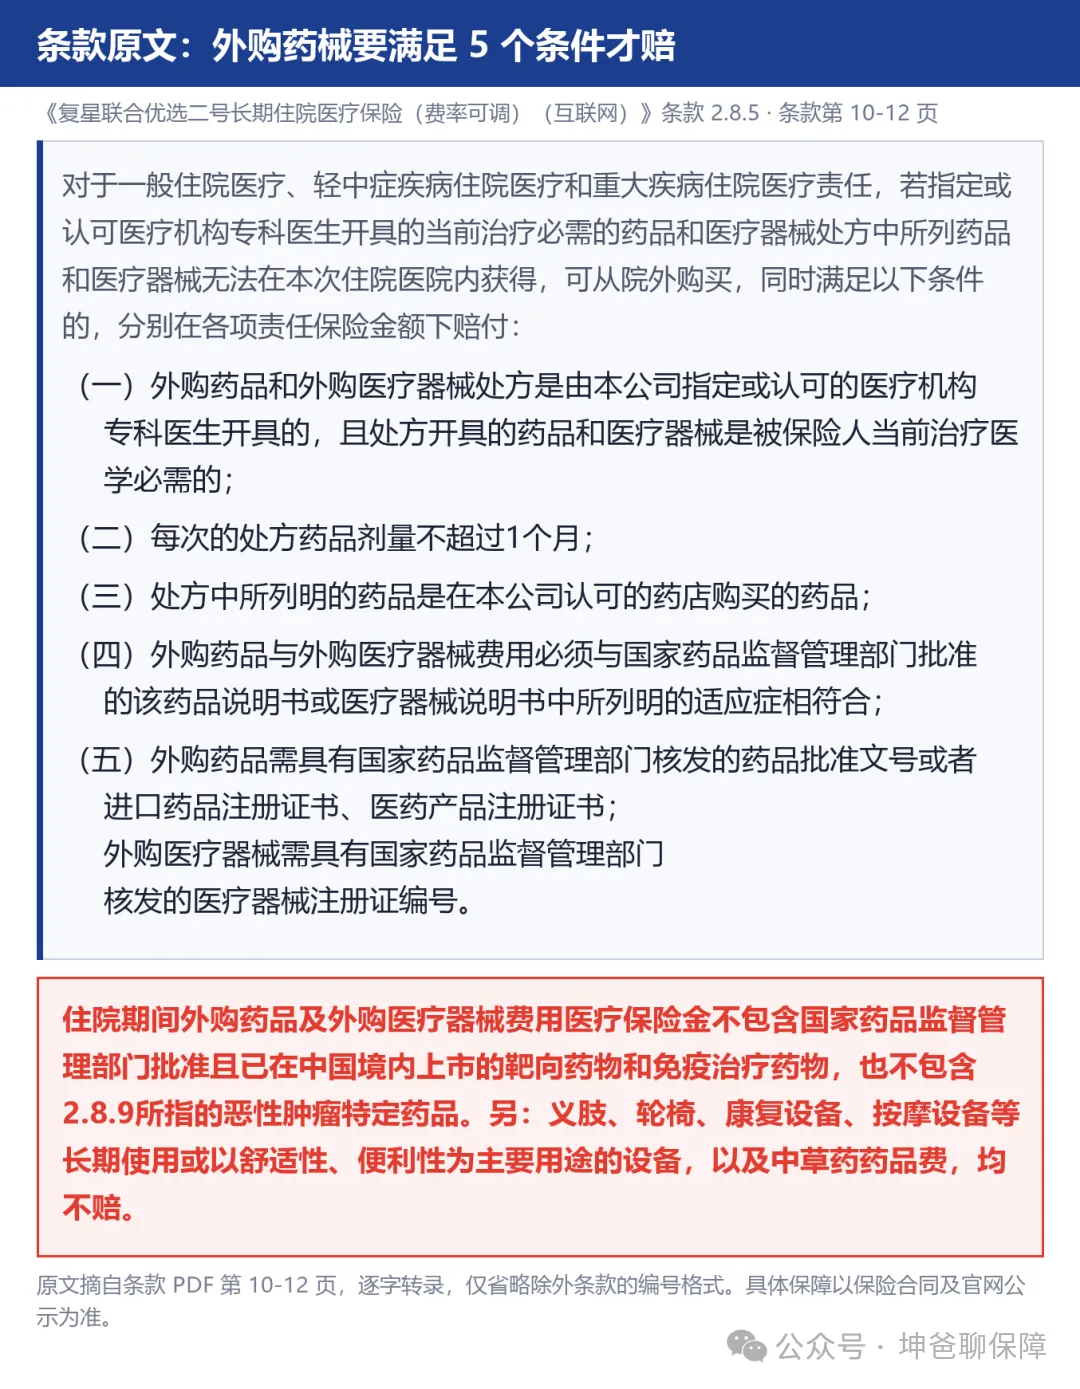
- 要满足 5 个条件:处方是指定医院专科医生开的、每次剂量不超过 1 个月、在认可的药店买、用途和药监局批准的说明书适应症一致、药品器械有正规注册证。义肢、轮椅、康复设备这类长期用的,还有中草药,都不赔。条件原文直接照录:
这 5 个条件里最该留意的是第四条:用途必须和药品说明书批准的适应症对得上。
医生超说明书用药(比如某个药批准的是肺癌、医生拿去治别的癌)这钱就悬了。条款没写不限清单三个字,写的是符合说明书适应症——范围跟着药监局的批准走,比固定一张清单宽,但不是全放开。
5. 重疾关爱金:1 万
确诊重疾直接给 1 万现金,20 年里最多一次,不占医疗额度。
三、可选责任:六项,按需取用
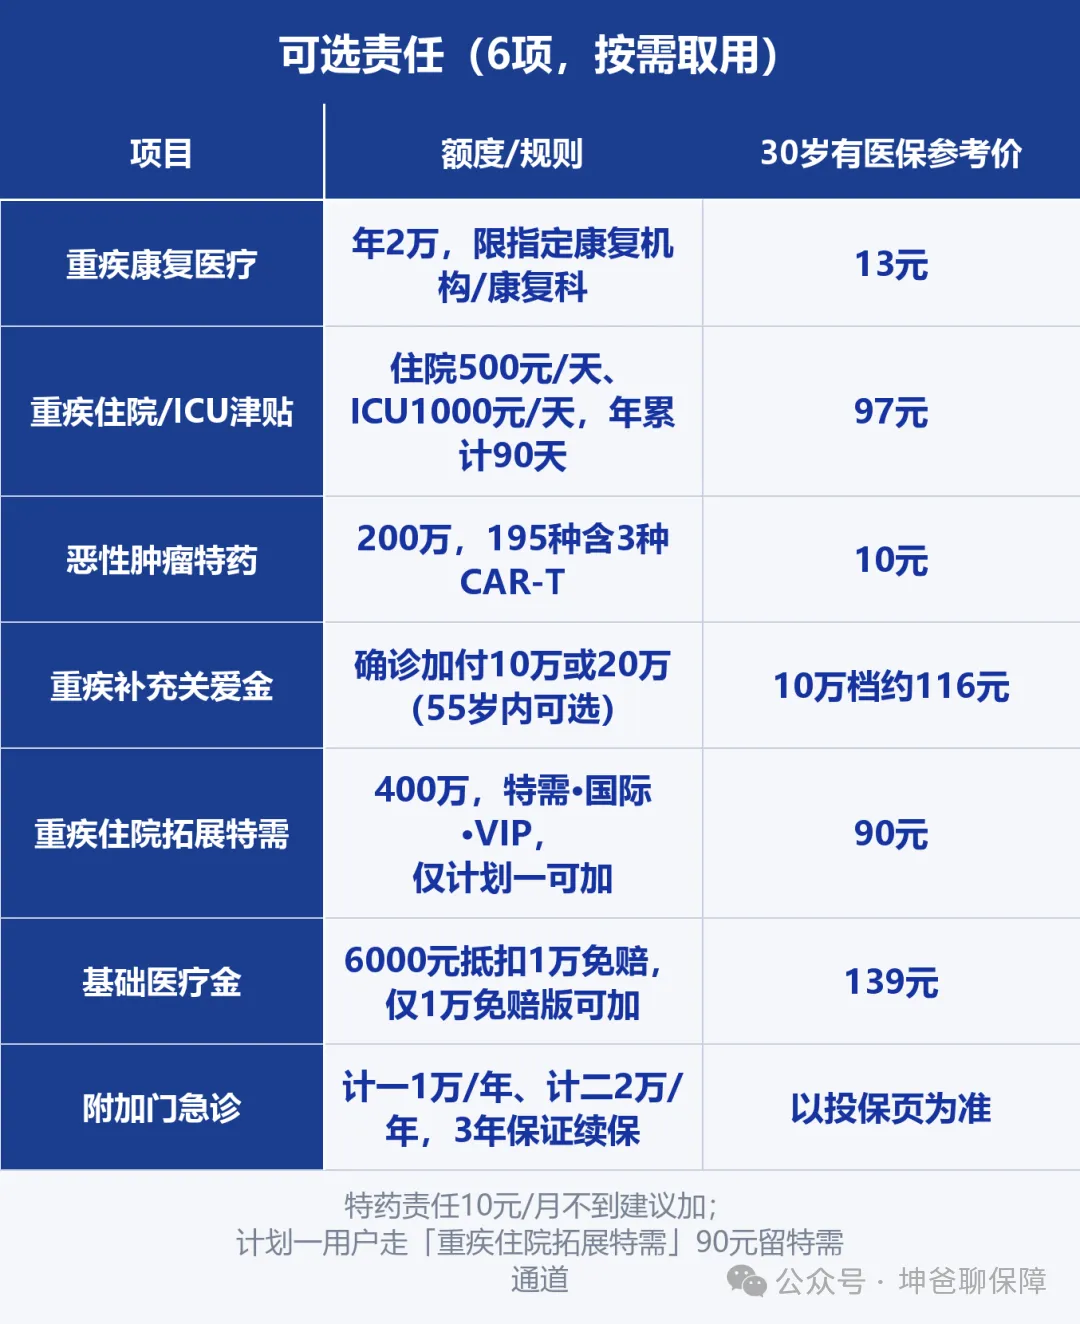
六项可选责任、额度和 30 岁有医保的参考价,一张表看全:
几个要点:
- 特药责任 10 元/月不到,闭眼加。195 种抗癌药含 3 种 CAR-T,清单公司可以调整,以官网公示为准。它和主险外购药械是分工关系:主险管住院期间院外买的药,特药管恶性肿瘤全程的靶向药——前面说的那个靶向药除外,就是靠这 10 块钱补上的;
- 计划一用户想要特需,走重疾住院拓展特需这 90 元:重疾住院能进特需部、国际部、VIP 部,400 万额度内 100% 赔。代价是普通疾病住院仍然只能住普通部;
- 基础医疗金是把 1 万免赔“垫”薄一层的工具:6000 额度内按 60% 赔(没走社保 36%)赔出来的钱直接抵免赔额。适合想要 0 免赔但嫌 414 贵的中间派。注意它只有 1 万免赔版能加,而且这是垫层不是报销——别指望 1 万以内全报;
- 重疾补充关爱金有个年龄门槛:49 周岁内可以选 10 万或 20 万档,50-55 周岁只剩 10 万档,55 周岁以上首次投保选不了。还有一条:首次投保没选,续保时不能中途加;赔过一次的,续保也不能再投。投保前这条要提前想好;
- 附加门急诊是单独的 3 年保证续保合同,不能单独投。单次免赔 200 元(特需 600 元)咱们门诊频率不高的,这项大概率回不了本。
四、三笔折扣算下来,钱能压多低
先看基准价。计划一(1 万免赔)0 到 70 岁九个年龄档、两个计划、有无医保四种组合:
0 元档不是把 1 万免赔打个折,是整单没有门槛。
条款 2.6 写的是:选择含免赔额的计划,一般住院、轻中症住院、外购药械三项共用非零免赔额,其余责任无免赔额——反过来读,选了 0 元档,这三项也不设坎;重疾住院、特药、质子重离子本来就没有。整份保单一道免赔坎都不剩。
代价写在费率表的调整因子里:计划一有医保 ×2.25,其余组合 ×1.67。30 岁计划一 184 变 414 元,40 岁 326 变约 734 元。一年多花 230 元,买的是住院一分钱不用先掏——值不值,取决于咱自己住院的概率,这笔账每个人答案不同。
免赔额归零、小额打折这种做法,这款自己也有——可选的基础医疗保险金,6000 元额度内按 60% 赔(没走社保 36%)它把打折的小额报销做成了可选项,把小额也全额赔做进了 0 元档主险。两个选项摆在一起,才知道 414 元买的 0 免赔成色有多足。
价格之上还有三层折扣,一层比一层实在:
- 家庭单 85 折起:2 人 95 折、3 人 9 折、4 人及以上 85 折,而且每个成员可以选不同计划、不同免赔档——给孩子选 0 免赔、大人选 1 万,一张保单各取所需。还有个隐藏好处:全家共享免赔额,任何一个成员的医疗费都能抵全家的免赔坎;选了 0 免赔的家庭成员,他花的钱报完之后也能帮其他成员抵免赔额;
- 无理赔续保 95 折
- 免赔额递减:1 万免赔版,每个保单年度没理赔,下一年免赔额降 1000 元,最低降到 5000;但只要理赔过一次,下一年就恢复成 1 万,而且这个保证续保期间内不再降。家庭单按全算:全家一年都没人理赔才降,有一个人赔过,全家一起恢复。另外本年度门急诊做的检验检查(胸部 CT、胃肠镜、甲胎蛋白这类),费用能抵次年的免赔额,上限 1000 元(计划一)/ 2000 元(计划二)。
把账算全:30 岁有医保、1 万免赔、计划一、连着五年没理赔——免赔额降到 5000,保费 184×95%≈175 元。这个组合的价格和一年期产品基本持平,但背后站着 20 年保证续保。
五、保费 20 年里会涨吗:条款把上限写死了
会调,但规矩是死的,条款写明:产品上市满 3 年才能第一次调,之后每次间隔至少 1 年,单次上调上限 30%,调之前要在官网公示至少 30 天。触发调价只有三种情况:这款产品上一年赔付率达到 85%;或赔付率追平了行业平均水平附近(差值 10% 以内)或国家医保制度发生重大变化。
关键的一句:调价是对整个产品所有被保险人统一调,条款明写不会因单个被保险人身体状况的差异实行差别化费率调整——咱理赔多了,公司不能只涨咱一个人的价。不同意新价的,可以选择不续保,这是咱的权利。
换产品的念头也要掂量:中途转到其他医疗险,这款就不再接受续保了,单向选择。换产品前把两边的等待期、核保结果都确认好再动。
六、核保:什么情况要体检
- 支持智能核保,常见的小毛病(结节、息肉这类)先走智能核保看结论;
- 三种情况要人工核保,而且要半年内的体检报告:0 免赔且 55 岁及以上;1 万免赔且 60 岁及以上;1 万免赔、55 岁及以上还加了基础医疗金;
七、几件事得先知道
一,免赔档选定后不能改。首次投保选了 1 万,中途想换 0 免赔,不行,只能等 20 年期满重新投保。真要 0 免赔,只能首次投保就选,代价是保费 ×2.25——选档前把敢不敢扛 1 万和愿不愿意多花一倍多这两笔账一起算。家庭单是条变通路子:常住院的成员配 0 免赔档,其他人配 1 万档;1 万档用户还有 139 元的基础医疗金可以把免赔坎垫薄一层。
二,没走社保结算,主线责任只赔 60%。异地就医没备案、急诊去了非社保联网医院,都按 60% 赔。两个例外:外购药械和质子重离子照 100% 赔。把异地就医备案办好,是投保前最实在的一个动作。
三,等待期里查出重疾,整单终止。90 天等待期内确诊重疾,合同和 20 年保证续保一起结束,保费无息退回。所以等待期不是走过场:它决定这份保单能不能站住,投保后 90 天里的体检报告,分量比任何时候都重。
四,康复医疗别指望太多。可选的康复医疗年限额 2 万、门诊每次限 500、住院每天限 1000,限指定康复机构和康复科,还得和住院同一个原因。重疾后想长期康复全报销的,这个额度不够看。
五,20 年期满要重新过审。在售也要重新申请、公司重新审核,99 岁封顶。做长期规划时把这一条放进去,别把 20 年当成一辈子的承诺。
八、适合谁,不适合谁
适合:
- 想用一年期产品的价格锁定 20 年续保的人——30 岁 184 元的基准价,第五年免赔降到 5000、保费约 175 元,价格和保障的平衡点找得准;
- 有小毛病、被别家拒保或除外的——先走智能核保,标准体或加费承保后,既往症是真保进来的,核保结论截图存档;
- 担心住院时医院开不出药的人——外购药械是主险自带,不用加钱,100% 赔不吃社保折扣(记得把特药可选一起加上,靶向药走那边)
- 一家人一起投——4 人 85 折、全家共享免赔额、各成员可选不同计划;
- 计划一用户想留特需通道的
不适合:
- 0 免赔且 55 岁以上、或 1 万免赔且 60 岁以上,又不想提供体检报告的——人工核保过不去;
- 把门诊也能报当核心诉求的——附加门急诊单次免赔 200 元,小额门诊体验一般(看重门诊责任,选尊享e生中高端)
一句话:星相守 2 号是把20 年保证续保和184 元同时做到的一款——重疾住院 0 免赔、外购药械主险自带,该硬的责任都硬;该卡的地方(免赔档锁定、外购 5 条件、靶向药走特药)条款也都写得明白。
关于坤爸:投保前帮你把健康告知和免责条款过一遍;不硬推贵的产品,适合就是适合;出了险,理赔材料怎么交、卡在哪,我来协助。
信源:慧择保险经纪产品页(复星联合星相守2号长期医疗个人观点分享,不构成投保建议。
有问题可以加我微信问我
微信号:YG-xiaowangshu