Amazfit品牌DTC增长全拆解:卖苹果四分之一价格,如何逆袭成全球TOP3
- 更新时间 2026-10-30 10:45:43
在智能穿戴这个被苹果、三星、佳明牢牢把守的赛道上,有一个中国品牌用十年时间完成了一次近乎教科书式的逆袭:它出身于代工厂,一度自主品牌收入不足总营收的3%,却在2021年将出货量悄悄推进全球前三,仅次于苹果和三星,占据全球智能手表市场5.8%的份额。它的产品销往全球90多个国家和地区,用户规模突破2400万,2024年全球销售额突破5亿元人民币。在西班牙、俄罗斯、巴西等多个国家,它的出货量长期稳居细分市场第一;在墨西哥,每三台智能手表就有一台是它。
它叫Amazfit,是华米科技(现更名Zepp Health)于2015年推出的智能穿戴品牌。

三次身份蜕变——从代工车间到全球化品牌的底层跃迁
1.1 起点:一次"双向奔赴"的代工合作
Amazfit的故事,必须从它的母公司华米科技讲起。
2013年12月27日,在小米生态链产品总监孙鹏的牵线下,合肥华恒电子与小米公司联合成立了安徽华米信息科技有限公司(华米科技)。创始人是毕业于中国科学技术大学物理系微电子专业的黄汪,作为国内嵌入式系统领域的领军人物,他为这家公司注入了纯正的硬件技术基因。当时小米正开启生态链计划,雷军定下了5年内投资100家生态链企业的目标,华米便是其中的重要一环。
2014年7月,华米联合小米推出小米手环1代。这款产品在量产后迅速引爆市场——仅用13个月,销量就突破了1000万台。这一爆发式增长的背后,是华米在供应链、成本控制和规模化生产上的深度打磨,也让它一举成为小米生态链中营收贡献最大的企业之一,巅峰时期小米相关业务占了公司七成以上的营收。
但代工模式的隐忧从一开始就埋下了伏笔。作为代工与技术供应方,华米难以构建长期品牌壁垒,也无法直接触达用户心智。这家公司很清楚:代工赚的是辛苦钱,而品牌才拥有定价权和用户资产。
1.2 第二次蜕变:2015年,从幕后走向台前
2015年,华米在北京举行新品牌及新品发布会,正式推出自主品牌Amazfit。同年,Amazfit手环(后于2016年3月以"赤道"之名发售)上市,华米走出了自主品牌的第一步。也是在这一年的9月,Amazfit正式启动出海战略。
这个时间点的选择极其关键。彼时的全球智能手表市场被苹果、三星等国际大厂垄断,第一代Apple Watch售价高达1049美元,即便基础版也要549美元,中低端价位市场几乎处于真空状态。Amazfit在出海的那一刻便瞄准了国外中低端市场,用"极致性价比"切入了一个巨头无暇顾及、却潜力巨大的价格带。
然而,代工依赖并非一朝一夕能解决。上市之后相当长一段时间里,Amazfit的自主品牌收入一度不到总营收的3%。真正的转折发生在2021年——华米主动选择"去小米化",将公司全球英文名变更为"Zepp Health",纽交所代码从HMI变更为ZEPP,明确要摆脱"小米影子"。
1.3 第三次蜕变:去小米化的阵痛与重生
"去小米化"的代价相当惨烈。华米营收连续三年下滑,2024年全年营收只有1.83亿美元,股价一度跌破1美元,市值蒸发超九成,濒临被交易所警告退市的边缘。
但正是在这场阵痛中,Amazfit完成了最关键的一跃。转折出现在2025年:华米二季度营收同比涨46.2%,是2021年以来首次整体正增长;三季度涨78.5%,四季度涨43%,全年营收冲到2.589亿美元,同比涨41.8%。到2025年第四季度,小米相关收入正式归零,Amazfit品牌收入占比达到100%,"去小米化"彻底完成。资本市场反应剧烈,2025年7月单月股价暴涨近400%。
从更宏观的视角看,Amazfit的全球身份也在同步升维。2025年5月,Zepp Health将全球总部迁至荷兰阿姆斯特丹,全面适配国际品牌运营规则与海外市场环境。至此,Amazfit正式确立"高端运动科技"的品牌定位,专注混合训练细分领域,从一家中国公司主导的代工企业,蜕变为一个总部在欧洲、运营全球化的独立品牌。
三次蜕变的本质,是Amazfit在每一个阶段都清醒地认清了自身的"能力边界"与"市场缝隙":代工阶段积累技术与供应链能力,自主品牌阶段用性价比切入市场空白,高端化阶段用技术自研和场景定位重构品牌心智。这条路径看似顺理成章,实则需要极大的战略定力——尤其是在股价跌破1美元、市值蒸发九成的至暗时刻,仍然坚持投入研发、坚持品牌向上。

精准卡位——在苹果与佳明的夹缝中定义"第三种选择"
2.1 定价的艺术:约为苹果四分之一的"功能平权"
Amazfit最锋利的一把刀,是定价。
长期以来,Amazfit的产品价格约为苹果、三星同类产品的四分之一,却集成了心率监测、血氧检测、睡眠分析、150+运动模式等主流功能,并全面兼容主流智能手机。以核心产品为例,Amazfit GTR 4搭载1.43英寸AMOLED显示屏、双频GPS和14天续航;而其对标产品Apple Watch的续航仅有18小时。在亚马逊上,其79.99美元和84.99美元的价格带产品月销均在1000+以上。
这种定价不是简单的"低价内卷",而是建立在小米生态链时期沉淀的供应链优势之上。作为小米生态链的一员,华米得以共享小米的研发资源、供应链优势以及庞大的用户群体,使得Amazfit能够实现快速迭代与规模化生产,同时保持极高的性价比。正如官方定位所强调的——Amazfit不是"廉价版",而是"功能平权",它把原本属于高端旗舰的健康监测和运动追踪能力,用平民价格带给大众消费者。
2.2 从价格策略到场景卡位:避开正面红海
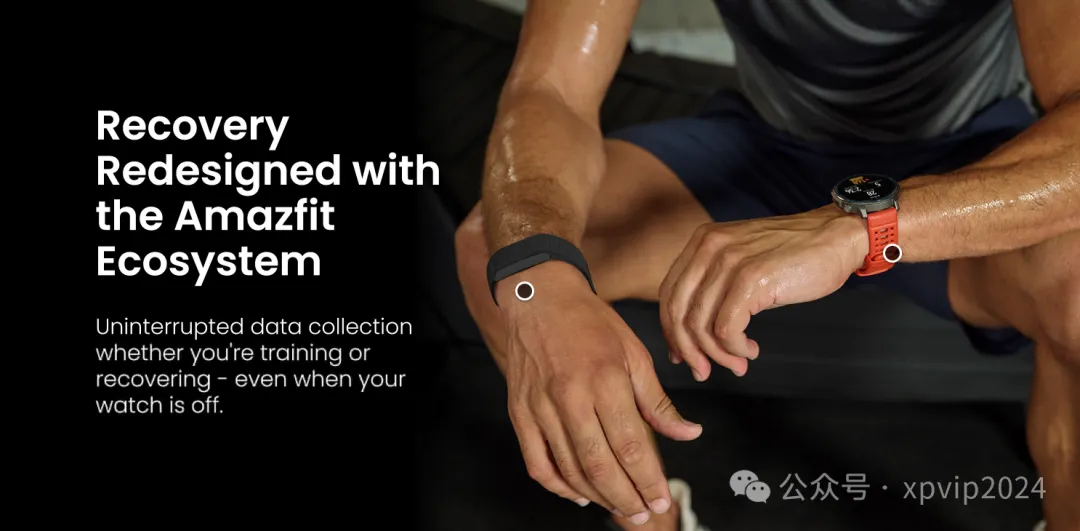
如果Amazfit只是"便宜",它不可能走到今天。真正让它完成高端跨越的,是2024至2025年的一次关键战略调整——主动剥离小米生态链标签和低端平价的市场印象,聚焦混合健身、耐力运动、身体恢复三大垂直使用场景。
这一定位极其精妙。Amazfit没有选择跟苹果、三星正面竞争全场景高端生态,而是卡在"苹果的全场景智能"和"Garmin的硬核户外"中间的市场空白,用大约苹果三分之一到四分之一的价格,做专业够用的健康监测和运动追踪。面对苹果、Garmin两大巨头各自占据优势赛道的竞争格局,Amazfit聚焦混合训练赛道,面向中端运动人群打造独树一帜的品牌标签。
在这个中间地带,Amazfit找到了自己的"价值锚点":比苹果更懂运动,比Garmin更亲民。它既有智能手表的日常便捷,又有专业运动表的硬核功能,还避开了两个巨头最擅长的战场。
2.3 全价位段产品矩阵:一套覆盖所有用户的钱包
支撑这一定位的,是一套精心设计的全价位段产品矩阵。Amazfit用不同系列覆盖了几乎所有的运动细分场景:
GTR系列:经典圆形设计,主打传统手表美学,搭载1.43英寸AMOLED、双频GPS和14天续航,适合商务场合佩戴;
GTS系列:现代方形设计,对标Apple Watch形态,1.75英寸AMOLED屏幕比Apple Watch更大,机身仅9.9mm厚;
T-Rex系列:面向户外爱好者,拥有MIL-STD-810G军工级耐用认证,其中T-Rex Ultra售价399美元,直接对标Apple Watch Ultra和Garmin冒险表,但价格显著更低;
Cheetah系列:2023年推出,面向严肃跑者,搭载AI教练Zepp Coach和训练分析功能;
Balance系列:AI驱动的健康旗舰,代表Amazfit的未来方向。
到2026年,Amazfit更推出售价599.99美元的Balance Ultra高端旗舰,产品线覆盖从入门手环、169美元的Active日常系列,到550美元的T-Rex Ultra户外旗舰,全面覆盖日常通勤、大众健身、专业训练、户外探险多元场景。品类上也早已不只是手表手环,周边延伸出智能耳机、跑步机、体重秤、体脂秤这些运动健康配件,构成一整套家庭健康硬件矩阵。
这种"表海+爆款"的组合策略(在亚马逊上被称为"表海"战略),既满足用户多样化的需求,又通过打造核心爆款杀出重围。同时,针对不同用户群体,产品的侧重点也会有所不同:面对年轻群体,更注重时尚与个性化的外观设计;面对中老年群体,则更侧重展示健康监测功能的优越性。这种精细化的市场定位,让Amazfit能够精准触达各类消费群体。

技术自研——高端转型的"硬骨头"如何啃下
3.1 从"组装"到"自研":三位一体的技术底座
性价比可以赢得市场,但只有技术才能守住高端。Amazfit之所以能够顺利推进高端化布局、跳出国内智能穿戴赛道的低价内卷,关键在于掌握自主可控的软硬件核心技术。它为品牌搭建起"芯片+传感器+操作系统"三位一体的自研技术体系,这正是DTC品牌从"营销驱动"走向"技术驱动"的关键跃迁。
在芯片层面,2018年华米发布了全球智能穿戴领域第一颗人工智能芯片"黄山1号",2020年6月又推出性能功耗更优越的"黄山2号"。在传感器层面,Amazfit搭载自研BioTracker PPG传感器和RealBeats心脏数据引擎,2025年发布的T-Rex 3 Pro更搭载BioTracker 6.0 PPG传感器,支持心率、血氧、压力、皮肤温度及深度睡眠阶段监测,提供187种运动模式,可自动识别25种力量训练与8种运动动作。在材料工艺上,产品采用钛合金、纤维增强聚合物等轻量化材料,配合高防水工艺,实现轻量化与高防水设计。
3.2 Zepp OS:一条"反常识"的操作系统路线
在所有自研能力中,最值得DTC运营者思考的是Zepp OS。
早期的Amazfit手表运行的是基础的自研软件系统,但公司很快意识到,软件将决定长期竞争力。2021年,华米发布了自研的智能手表操作系统Zepp OS。
Zepp OS的设计哲学极其"反常识":当Wear OS和watchOS都在拼命堆功能、拼应用生态时,Zepp OS优先考虑的是电池效率而非功能堆砌。它无法运行Wear OS或watchOS那样的应用,但却能从普通的硬件配置中榨出惊人的续航——对于一个以"性价比"为竞争核心的公司来说,这是一个战略性的天才选择。
这个系统搭载自研AI健康算法,整合运动、睡眠、体征数据输出个性化健康建议,同时全面兼容Strava、Google Fit、Apple Health等海外主流运动平台,降低了用户的迁移门槛,契合欧美用户使用习惯。最新版本的Zepp OS还加入了Zepp Coach——一个AI驱动的训练助手,能够提供个性化训练建议、训练负荷分析和恢复指导,这是Amazfit对Garmin训练功能的直接回应,也是公司冲击高端的核心武器。
3.3 研发投入与外部能力吸收
技术的底气来自真金白银的投入。2019—2021年,华米科技的研发费用分别为4.31亿元、5.38亿元与5.15亿元。2017年初,华米就成立了人工智能实验室,同期宣布启动人工智能可穿戴芯片研发,并将目标锁定在当时刚兴起的开源RISC-V指令集架构。
除了自研,Amazfit也在全球范围内吸收先进技术。在运动和健身领域,先后收购了多运动传感器公司Zepp以及Adidas旗下PEI核心资产;在芯片领域,投资了诺领科技(Nurlink)、联睿微电子(BlueX)等公司。
这些持续的技术打磨,让产品的综合实力不断看齐国际一线。T3、WIRED、Frandroid等海外权威科技媒体持续测评Amazfit高端产品线,多款机型在心率监测准确度、运动轨迹稳定性、续航能力等核心指标上,实测表现比肩同级Garmin产品。这意味着,Amazfit已经从一个"参数漂亮"的品牌,进化成为一个"经得起专业检验"的品牌——这是所有追求高端化的DTC品牌都必须跨越的门槛。

渠道突围——"亚马逊为主、多条腿走路"的全域布局
4.1 亚马逊:出海的"第一站"与"主战场"
Amazfit的出海首站选择了亚马逊,这一选择成为它全球化最重要的跳板。
在亚马逊上,Amazfit依靠"表海"战略满足用户多样化需求,同时通过打造核心爆款杀出重围。它有多款好评在四星以上的产品,其中84.99美元和79.99美元这两款产品月销都在1000+。
亚马逊依然是Amazfit最核心的阵地。2025年,Amazfit在亚马逊七国站点的销售额增速达到176%,在西班牙、意大利的市占率逼近20%。在亚马逊Prime会员日期间,Amazfit在美国是同比增长第二快的可穿戴品牌,EMEA地区销售额同比激增约60%,官方称这是公司历史上最好的一次Prime Day战绩。
亚马逊的价值在于三点:流量红利、信任背书、比价入口。作为全球最大的电商平台,亚马逊自带巨大的搜索流量;高评分和Prime标识为新品牌提供了信任基础;而亚马逊天然的比价场景,恰好让Amazfit"约为苹果四分之一价格"的定位优势被最大化放大。
4.2 独立站:流量沉淀与品牌信任的"自留地"
在亚马逊站稳脚跟后,Amazfit迅速搭建品牌独立站,构建起"平台流量+自有私域"的双轨并行策略。
Amazfit的独立站做了几件非常"DTC"的事情:按运动场景分类导购,方便目的明确的消费者直接找到对应产品;网站还支持美国的FSA/HSA医疗报销账户支付,变相降低了购买门槛。此外,独立站设有Blog专区,鼓励用户发布使用故事,形成高质量的用户生成内容(UGC),为潜在消费者提供真实参考。
独立站还是一个"流量枢纽"。在独立站的合作伙伴界面内,用户点击相关图标即可跳转到亚马逊、沃尔玛等平台的对应店铺,通过链接精准引导用户流向多元销售渠道,实现品牌在多个平台的有效曝光。这些实力强劲的合作伙伴本身也是对Amazfit这个新兴品牌的有力背书。
4.3 从线上到线下:全渠道体系的信任补足
Amazfit搭建了独立站、第三方电商、线下门店三位一体的销售网络,高效承接社媒流量,并依托线下实体体验补齐信任短板,适配不同地区消费者的购物习惯。
在线上,除了亚马逊,Amazfit陆续入驻沃尔玛、eBay、速卖通等主流平台,在东南亚与Shopee、Lazada深度合作。在线下,它进了沃尔玛、Fnac这类连锁卖场,用真机体验消除海外消费者选购高端穿戴设备的顾虑。
这套全域渠道布局的意义在于:它让Amazfit在每一个消费决策场景中都能"出现"。习惯在亚马逊比价的用户能在亚马逊找到它,习惯逛线下门店体验的用户能在沃尔玛摸到它,忠诚于品牌的用户能够直接通过独立站购买。渠道的宽度,最终变成了品牌的护城河。
值得一提的是Amazfit早期的"众筹出海"打法,堪称教科书级案例。2020年4月,Amazfit在Indiegogo上线智能手环Amazfit X,通过动态场景图突出运动、防水、睡眠等场景的实用性,最终吸引1.16万支持者,众筹金额达189.22万美元。对于睡眠耳机这一小众品类,Amazfit则提前在预热期做热度测试和潜在用户调研,Zenbuds最终获得1.6万支持者,众筹金额超百万美元。众筹不仅带来了声量和口碑,更成为其后续在亚马逊、沃尔玛、独立站等渠道的有力背书,同时让品牌与海外消费者直接对话,获取一手反馈用于产品迭代。

社媒与红人营销——用"真实感"替代"硬广"
5.1 账号矩阵:全球统一调性 + 区域本地化落地
Amazfit在TikTok、Facebook、Instagram、YouTube等平台构建了全域社媒矩阵,围绕真实使用场景发布短视频内容。
其社媒运营的核心策略是"全球统一品牌调性+区域本地化落地",各平台分工协同:TikTok、Instagram输出生活化场景内容吸引年轻群体,YouTube依靠长测评承接搜索流量,Facebook、X维护社群活跃度,Reddit收集用户意见持续优化产品。
以TikTok为例,Amazfit为印度尼西亚、英国、新加坡、埃及等主要目标销售国家分别建立了对应账号。其内容通过最直观的操作和对比,对两款智能手表进行实测,涵盖开机速度、运动模式种类、反应灵敏度以及续航时间等关键指标,用真实可靠的对比测试精准抓住用户的需求和痛点。不少用户在评论区留言"感兴趣",还有人直接询问"有线下商店吗?店铺在雅加达的哪里?"。
在Instagram上,Amazfit针对墨西哥、巴西、印尼、智利等核心市场分别运营独立的本地账号,内容风格与表达方式均高度贴合当地用户习惯,该矩阵总粉丝量已超过27万;其中@amazfit.global粉丝规模超过17万,内容策略以"科技赋能健康生活"为主,通过高视觉化的场景图文和沉浸式的赛事内容,集中呈现产品在运动模式丰富度、反应灵敏度、抗摔抗压能力、GPS定位与长续航等方面的综合表现。
Facebook是Amazfit粉丝量最大的社媒渠道,账号粉丝数达117万。在该平台,Amazfit通过创建并维护官方群组,激励用户分享使用感受、探讨产品体验,增强品牌与消费者之间的情感纽带,推动口碑传播。
5.2 分层红人矩阵:金字塔式的信任渗透
Amazfit红人营销的精妙之处,在于它构建了一个分层渗透的金字塔——从头部科技创作者到中腰部专业测评博主,再到新兴市场的本地KOC,逐层穿透核心圈层与大众人群。
在头部层,Amazfit与全球顶级科技创作者合作。全能科技频道Mrwhosetheboss(主理人Arun Maini,YouTube约2270万订阅者)在2025年5月的视频《My Perfect Value Everyday Tech!》中,将Amazfit Active 2放进自己的"高性价比日常科技装备"清单中,该视频目前播放量约670万。真正有价值的内容细节是:Arun先承认自己最初对Amazfit品牌名称和产品定位有所怀疑,认为它可能只是普通电商平台上的低价品牌,但连续佩戴数周后,他重点认可了圆形屏幕、系统流畅度、iPhone和Android兼容性、运动数据记录以及续航表现。这种来自头部创作者的"真实认知变化",比任何硬广都更能帮助Amazfit减弱海外消费者对其"低价、陌生、电商品牌化"的初始印象。
在专业层,Amazfit与垂直领域达人深度合作。YouTube运动科技垂类测评博主@DesFit(26万订阅者)长期聚焦运动手表、骑行等专业设备,合作内容采用"真实使用+场景对比"模式,实际佩戴产品进行跑步等场景展示,对GPS定位轨迹、心率数据进行实测,明确指出其在价格段内的性能优势与适合人群,最终该视频在YouTube收获33万曝光,远超博主订阅者数量。智能穿戴测评频道The Quantified Scientist的Rob ter Horst(生物信息学研究者)则将Amazfit Helio Strap与WHOOP等设备放进同一套测试框架,使用Polar H10胸带和脑电设备作为参照,进行心率准确度、运动追踪、睡眠阶段识别的科学测评,视频播放量已超22万次。
在大众层,Amazfit与生活方式类创作者合作拓展用户边界。健身运动领域KOL @rafaparracho(140万订阅者)记录自己佩戴Amazfit手表进行日常排球运动的全过程,并通过洗手等自然情节直观展示产品防水性能,该视频收获1220万次播放、120万次点赞,使品牌影响力成功突破原有圈层。
这套分层矩阵的精髓在于:付费投放占比不足30%,更多依靠原生内容与平台自然流量发声。也就是说,Amazfit靠的不是砸钱买流量,而是用"专业背书+真实场景"的内容组合,让创作者各展所长、真诚传递产品价值。这种内容策略的转化效率,远高于简单粗暴的广告投放。
5.3 用户社群与UGC:把客户变成品牌的"资产"
Amazfit对UGC的重视近乎信仰。其市场主管曾明确表示:"用户产生的内容是多个营销渠道的核心,客户是建立信誉和扩大品牌知名度的有效途径,因此把客户变成品牌的粉丝,是最宝贵的资产,他们是创造口碑的重要角色。"
这一理念落地为两个动作:一是独立站设立Blog专区,展示和鼓励消费者分享故事;二是积极创建并维护官方Facebook群组,鼓励用户分享使用体验、交流产品心得,深化品牌与消费者的情感连接。
最终,Amazfit构建并运营起了一个规模庞大的全球用户社群,社群成员数量高达2400万。这个社群既是Amazfit的私域流量池,也是它最忠实的口碑传播矩阵,更是产品迭代的免费"需求调研库"。
此外,Amazfit还积极携手ZDNet、Tom's Guide等头部科技媒体,以及Endurance.biz、Adventure等垂直领域权威平台,通过专业评测强化技术信任背书。其媒体PR传播采用"双线并行"体系:企业维度通过海外权威财经媒体输出财报和战略,产品维度依托全球多语种媒体渠道更新新品动态,同时携手北美本地PR机构贴合海外传播语境。传播内容也做到精细化分层——大众科技媒体侧重科普穿戴知识、展现产品优势,运动垂直媒体聚焦专业技术、赛事合作与高端产品布局。这种双线传播让品牌既能守住大众份额,又能稳步拔高高端认可度,有效规避平价标签稀释高端产品价值的问题。

专精场景与本地化——让"中国制造"进化为"全球品牌"
6.1 赛事IP绑定:把产品"嵌进"专业运动场景
如果说达人种草解决的是"认知",那么线下赛事解决的则是"专业公信力"。
Amazfit深耕CES国际科技展、HYROX全球混合健身赛事两大核心IP,向外展示前沿技术实力,深度扎根运动社群。2026年4月,Amazfit与HYROX达成三年全球独家智能穿戴合作,跳出简单的赛事冠名,深入运动全流程场景。双方的合作围绕四大方向推进:联合开发产品专属赛事运动模式;邀请HYROX冠军运动员担任品牌大使,参与产品打磨与内容创作;在全球赛事站点设立品牌体验区,鼓励运动爱好者产出UGC内容;携手专业教练持续输出训练内容,维系社群活力。2026年Balance系列新品更是打破传统发布会形式,选择在纽约HYROX社群活动正式首发,让产品自诞生起便融入真实的专业运动场景。
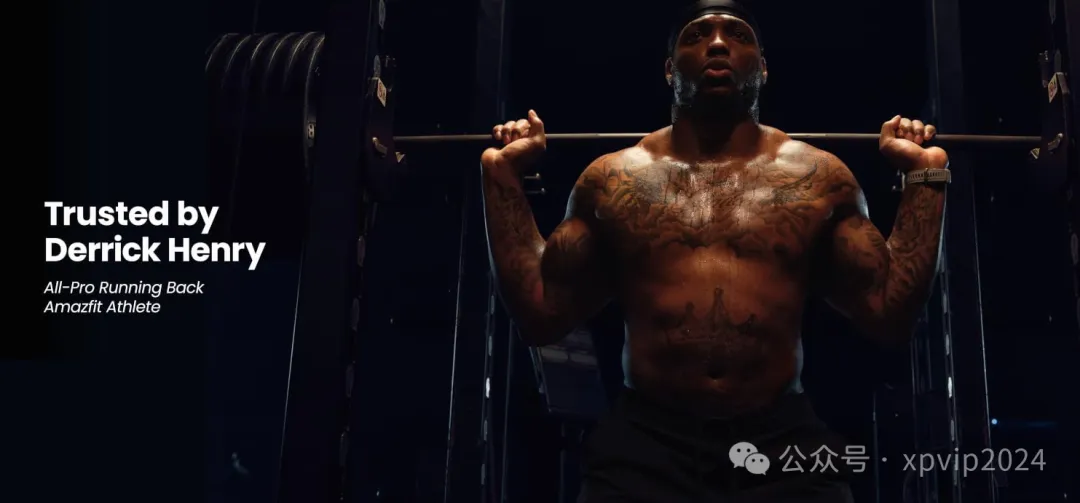
同时,Amazfit签约了超过10位职业运动员做品牌大使,包括NFL传奇球星德里克·亨利,配合YouTube、TikTok、Instagram营销矩阵,从百万粉丝头部达人到几千粉丝的尾部达人都有覆盖。
这套"赛事+运动员"的组合,是Amazfit高端化战略中最具说服力的一环。在运动科技领域,"专业运动员用什么"本身就是最强的信任信号。把产品嵌进真实的专业竞技场景,Amazfit在潜移默化中完成了从"便宜好用"到"专业可靠"的心智升级。
6.2 产品本地化:因地制宜的全球之路
真正让Amazfit在90多个国家站稳脚跟的,是它对"入乡随俗"的深刻理解。
登陆不同市场时,Amazfit会根据当地环境对产品进行针对性优化。例如在马来西亚,2025年3月推出的Bip 6智能手表针对热带气候特别优化:配备长达2周的超长续航、5 ATM防水性能和AMOLED屏幕,在任何光照条件下都明亮易读,完美适应当地炎热多雨的环境。
在营销端,本地化同样细致。Amazfit在核心市场布局本地化DTC独立站,借助亚马逊等电商拓宽销路,同时入驻欧美连锁卖场。在欧洲市场,德国、法国和意大利用户更关注ECG、血氧监测等医疗级功能,客单价普遍高于新兴市场15%—20%。而在新兴市场,用户更偏好运动健康功能与长续航设计,核心用户年龄集中在18—35岁,男性占比约62%。
这种"一个品牌,多种面孔"的本地化能力,背后是一套完整的运营体系。据华米2023年投资者关系报告披露,其海外直销电商(DTC)占比已达38%,亚马逊平台销售额占总出口额的41%。AMAZFIT官网海外访问量中,移动端占比76%,平均停留时长6分12秒,加购转化率为3.8%(行业平均为2.5%),用户决策周期平均为7—10天,主要受比价工具、YouTube测评视频和Reddit社区讨论驱动。
6.3 增长成果与深层逻辑
这套"精准定位+高性价比产品+全渠道布局+场景化营销"的组合拳,换来了扎实的市场成果。
从出货量看,2020年Amazfit与Zepp品牌合计出货量达457万台,同比增长26.5%,其中海外市场增长高达71.7%,海外出货占比超80%;2021年出货量跃升至约990万台,全球化进程显著提速。2020年第四季度,Amazfit在印尼、西班牙、巴西的成人手表销量位居第一;在俄罗斯、印度排名第二,泰国、波兰位列前三,意大利、德国、墨西哥稳居前五。
从用户粘性看,新兴市场复购率达42%,在墨西哥每三台智能手表就有一台是Amazfit,在印度用户好评率高达87%,在西班牙、俄罗斯、巴西等多个国家出货量长期稳居细分市场第一。
放到全球格局里看,Amazfit这些年一直排在苹果、三星之后的第一梯队,具体名次因统计口径不同有波动,但基本站稳前五到前七的位置。在当前竞争格局高度集中、华为与苹果合计占据约50%份额的中国市场之外,Amazfit走出了一条属于中国品牌的全球化道路。

结语:Amazfit给DTC品牌的可复制启示
回望Amazfit这十年,它的增长逻辑其实非常清晰,也非常"可复制":
第一,认清自己的能力边界,在每次转型中把"旧能力"转化为"新资产"。 代工时期积累的供应链和成本控制能力,成了自主品牌"极致性价比"的底气;技术研发的持续投入,又成了高端化转型的根基。DTC品牌不应把过去的积累当包袱,而应把它当成下一次跃迁的跳板。
第二,不要正面进攻巨头的核心战场,而要卡位他们之间的"市场空白"。 Amazfit没有跟苹果拼生态、跟Garmin拼硬核,而是在"苹果的全场景智能"和"Garmin的硬核户外"之间,找到了"专业够用、价格亲民"的混合训练赛道。对绝大多数DTC品牌而言,找到那个巨头"看不上、做不好、来不及"的缝隙,比硬碰硬更现实。
第三,渠道要"全域覆盖、多腿走路"。 从亚马逊起步、独立站沉淀、线下补足信任,Amazfit让品牌出现在用户决策的每一个场景。尤其值得学习的是它"用众筹做冷启动、用独立站做私域、用平台做规模"的渠道组合拳。
第四,内容营销要"真实感"大于"投放力"。 Amazfit不足30%的付费投放占比,却撬动了数千万级的自然曝光,靠的是"专业背书+真实场景+分层渗透"的内容策略。当用户厌倦了硬广,来自专业测评者和真实用户的内容,才是最有效的种草。
第五,本地化不是"翻译",而是"重构"。 从热带气候产品的特殊优化,到区域独立的社媒账号,再到本地化独立站和PR机构,Amazfit把"全球统一调性"和"区域本地化落地"平衡得恰到好处。
从小米代工厂到全球2400万用户、年销5亿的全球化品牌,Amazfit证明了:在一个巨头垄断的红海赛道里,中国品牌依然有机会依靠技术、渠道和内容的扎实功夫,走出一条属于自己的增长曲线。 这条路不依赖运气,依靠的是每一个关键节点的清醒判断和长期坚持——而这,正是所有DTC品牌最应该学习的地方。
本文数据来源:亿恩网、大数跨境、白鲸出海、AMZ123、Authentic Wrist等行业媒体与研究报告,以及华米科技公开财报信息。

免责声明:我们发布/转载此文出于传播更多资讯之目的,本文所用的视频、图片、文字如涉及作品版权问题,请第一时间联系小编:17896447239(同微信),我们将立即删除,无任何商业用途。